能源股尾盘劲升,中国石油涨近5%,中国神华涨超2%,能源ETF汇添富(159930)指数逆市涨超1%!寒潮推升冬储需求,油煤双线走强



 收藏
 举报
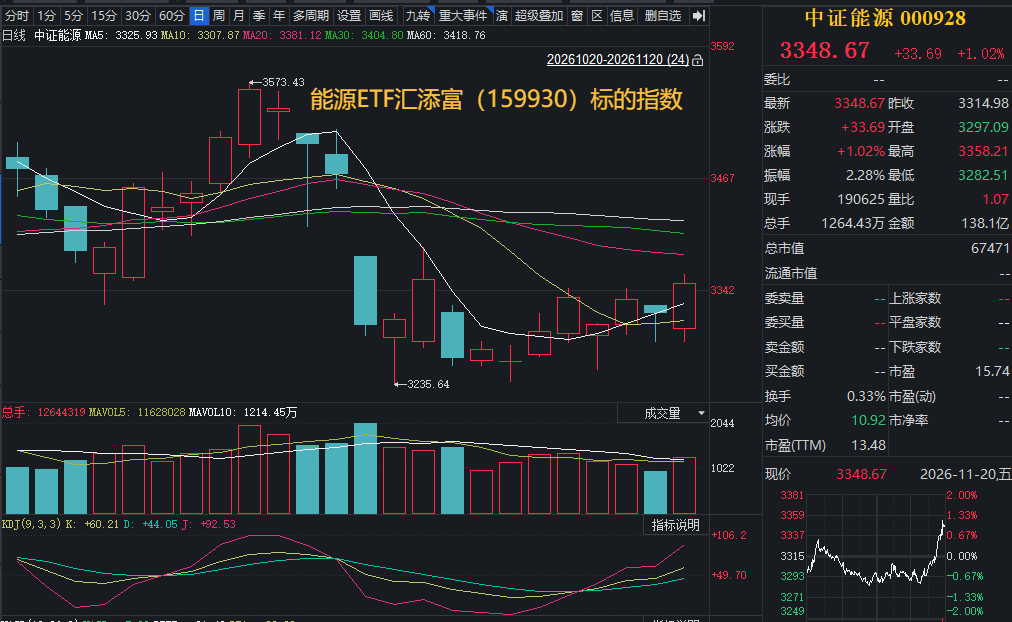
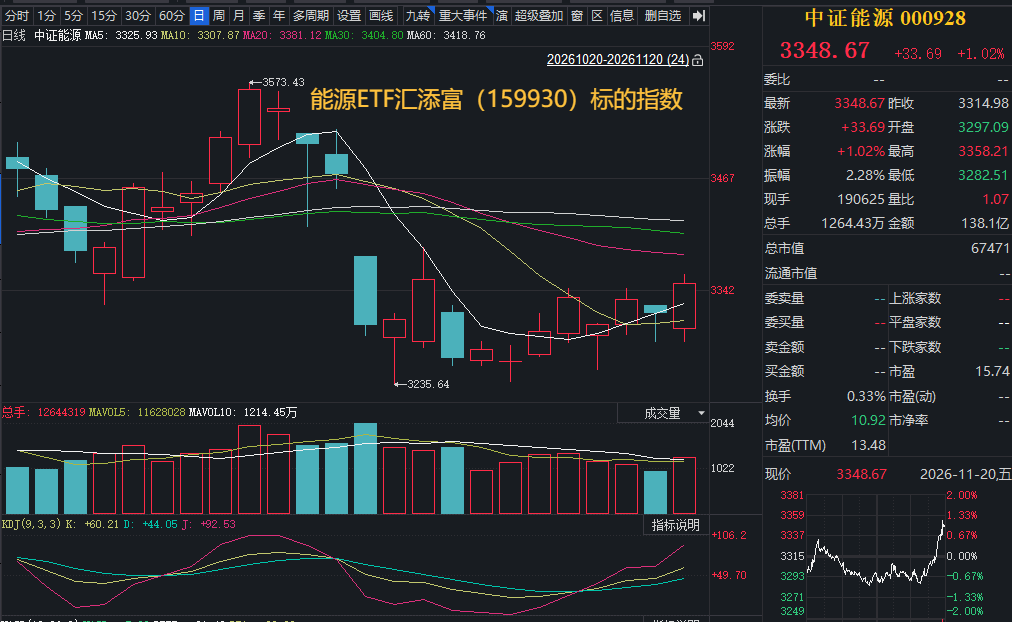
11月20日,外围逆风之下,A股市场三大股指全线尽墨,沪指跌超1%,科技股重挫,能源板块尾盘拉升,逆市走强,彰显十足的韧性!截至收盘,“仅含24只煤油股”的能源ETF汇添富(159930)标的指数——中证能源指数收涨超1%!
能源ETF汇添富(159930)标的指数成分股多数上涨:三桶油集体上涨,中国石油涨近5%,中国石化涨近2%,中国海油小幅上涨,中国神华、中煤能源涨超2%,陕西煤业涨近1%;下跌方面,杰瑞股份跌超6%,山西焦煤跌超2%。
【能源ETF汇添富(159930)标的指数前十大成分股】
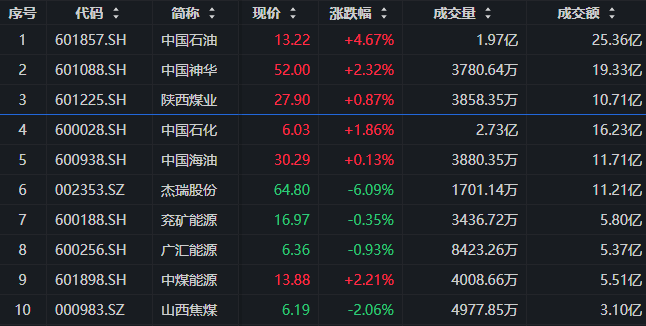
注:成分股仅做展示使用,不构成投资建议。
原油板块消息面,美伊陷入新一轮交火,外交斡旋前景蒙上阴影。伊朗袭击巴林、科威特美军基地及波斯湾油轮,美军空袭格什姆岛导弹阵地并集结三艘航母。在外交层面,美国的姿态趋于强硬,美国称不需要与伊朗达成协议。
当地时间11月19日,伊朗表示,两艘超级油轮在霍尔木兹海峡沿未经伊朗授权的航线航行时触雷爆炸。这两艘油轮载有超过400万桶原油,这些船只在美军战斗机和无人机的护航下,试图秘密通过霍尔木兹海峡内的一条禁航路线。伊朗警告称,任何在美军指挥下或与其合作、试图通过霍尔木兹海峡内未经授权航线的油轮,都将遭到伊朗的坚决回击。
俄罗斯表示,在克里米亚大桥遭袭后,俄方不会就海上停火或停止攻击能源设施与有关方面进行谈判。
美油主力合约收涨1.03%,报83.16美元/桶;截止发稿,布油主力合约涨0.52%,报92.42美元/桶。市场对美伊冲突升级的担忧支撑油价小幅上行,中东地区正处于恢复阶段的石油供应,仍面临船只与能源基础设施遭袭的风险,霍尔木兹海峡航运遇袭的消息重新引发供应担忧,叠加印度10月原油进口量同比增长,共同推动油价上涨。
国际能源署发布《2026年世界能源展望》报告指出,中东冲突已导致史上最严重的油气中断,截至今年10月底,中东地区石油和天然气累计供应损失分别达到28亿桶和600亿立方米。预计到2030年,经霍尔木兹海峡运输的石油将从危机前的日均2000万桶降至850万桶。
煤炭板块消息,供给端,岁末安监力度加强。 自11月中旬起,24个中央安全生产考核巡查组陆续进驻31个省区市;对11个市开展安全生产约谈,内蒙古探讨取消煤矿夜班生产。
山西炼焦煤停产煤矿不降反增截至11月11日,山西仍处于停产状态的炼焦煤矿43座,周环比增加3座;停产产能4735万吨,周环比增加265万吨。自5月23日以来,山西出现过停产现象的煤矿共计209座、产能2.8亿吨。
需求端,受寒潮影响,北方供暖负荷明显抬升,电厂日耗有望季节性回升。
【原油供给端:海上袭击扰动再起,低库存与地缘风险共同托住油价】
近期原油市场的主导变量重新回到中东地缘局势。中信期货指出,霍尔木兹海峡及周边海域发生多起船舶遇袭事件,同时伊朗对巴林一处军事雷达系统发动打击,地区冲突由政治表态进一步向航运安全和军事设施延伸。由于海峡承担重要的原油及成品油运输功能,即使实际出口尚未出现大规模中断,油轮遇袭、航线安全性下降以及保险和运费上升,也会重新推高原油供应风险溢价。
从供应端看,9—10月中东国家原油总产量与冲突前的差距不断缩小,中信期货认为,当前美伊及俄乌和谈的实质性推进仍较有限,伊朗仍频繁袭击油轮,原油供应预期持续受地缘局势影响。叠加原油及成品油库存偏低,市场仍处于“低库存下的紧平衡格局”,预计油价维持高位震荡。国联民生证券指出,此前市场一度交易局势改善,油价回落至90美元/桶附近,但由于后续未出现实质进展,油价再度反弹;同时,战略石油储备释放后补库需求仍在,霍尔木兹海峡通行方式变化也可能抬升物流脆弱性,油价中枢仍具支撑。
但油价上行并非没有约束。一方面,美国原油及汽油库存有所增加,中东产量和流通量正在修复;另一方面,中金公司指出,国内油品内生需求偏弱,炼油利润回归需求驱动后,炼厂开工恢复空间可能受限,并将2026年国内石油需求同比增速预测由-3%下调至-5%。近期原油更可能呈现“地缘风险抬升时快速反弹、供应修复及弱需求限制高度”的宽幅震荡格局。
(来源:中信期货20261118《能源化工策略日报:中东多起船只袭击事件提振油价,化工基差周内连续第二日走强》;国联民生证券20261115《石化行业周报:美伊局势未定,油价宽幅震荡》;中金公司20261118《中国石油市场月报(4):原油进口回升,油品内需偏弱》)
【煤炭端:长协机制稳定价格预期,内外供给约束支撑煤价韧性】
煤炭板块当前的核心逻辑,一是长协制度稳定产业链预期,二是国内产量收缩与进口扰动共同限制供应弹性。
长协机制方面,山西证券指出,电煤、电力和天然气三类保供中长期合同已被纳入统一制度,属于法律层面的升级。2027年电煤长协方案核心条款整体稳定:发电企业签约量原则上不低于需求量的80%,煤炭企业资源保障量原则上不低于自有资源量的75%;港口长协继续采用“基准价+浮动价”机制,基准价仍为675元/吨。与此同时,重点合同纳入监管台账、铁路运力合同原则上全部纳入,意味着履约监管有所强化。长协机制制度化有助于减少价格大幅波动,为煤企提供相对稳定的销量和现金流预期,也为电力企业锁定基础燃料成本。
国内供给方面,山西证券数据显示,2026年前10个月原煤累计产量38.29亿吨,同比下降3.78%;10月单月产量同比下降5.83%。虽然同期煤炭需求总体偏弱,但供给收缩更加明显,动力煤价格仍表现出较强韧性。特别是在迎峰度冬与保供需求升温背景下,政策推动复产的实际效果仍待观察,供给难以迅速放量。
进口端同样存在不确定性。中金公司指出,印尼提出采矿许可资产经营收益至少70%归国家所有,具体方案虽尚未明确,但可能影响当地煤企的股东收益、运营效率和投资积极性,并约束后续煤炭供应释放。综合来看,长协煤稳定基本盘,市场煤则受到国内产量偏紧、进口政策变化及冬季补库支撑,煤价大幅下行的空间相对有限。
(来源:山西证券20261119《煤炭行业政策点评—2027年电煤中长期合同点评:长协机制纳入制度,核心条款稳定》;山西证券20261117《煤炭行业月度供需数据点评—10月:动力煤价仍具韧性,煤炭红利价值凸显》;中金公司20261117《煤炭行业:印尼矿业收益再分配,供应扰动风险上升》)
地缘风浪起,黑天鹅频飞,油价、煤价再乘风!此外,高股息低估值增厚资产配置“安全垫”,“反内卷”政策与顺周期逻辑催化板块弹性,能源板块攻防兼备!精准布局石油煤炭,认准能源ETF汇添富(159930),成份股共计24只煤炭股+石油股,一键把握传统能源投资机遇,为全市场稀缺品种!全市场仅此一只!
风险提示:基金有风险,投资需谨慎。投资人应当阅读《基金合同》《招募说明书》《产品资料概要》等法律文件,了解基金的风险收益特征,特别是特有风险,并根据自身投资目的、投资经验、资产状况等判断是否和自身风险承受能力相适应。基金管理人承诺以诚实信用、谨慎尽责的原则管理和运用基金资产,但不保证基金一定盈利或本金不受损失。以上基金均属于中高风险等级(R4)产品,适合经客户风险等级测评后结果为进取型(C4)及以上的投资者。请投资者关注指数化投资的风险以及集中投资于指数成分股的持有风险,请关注部分指数成分股权重较大、集中度较高的风险,请关注指数化投资的风险、ETF运作风险、投资特定品种的特有风险等。文中提及个股仅为指数成份股客观展示列举,本文出现信息只作为参考,投资人须对任何自主决定的投资行为负责。本文中的任何观点、分析及预测不构成对阅读者任何形式的投资建议。投资者在申购/赎回ETF基金份额时,申购赎回代理券商可按照不超过0.15%的标准收取佣金,其中包含证券交易所、登记机构等收取的相关费用。其他基金的销售费用请参见相应基金的招募说明书、产品资料概要等法律文件。
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中INFINOX英诺10-15年 | 英国监管 | 巴哈马监管 | 全牌照(MM)92.48
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45