中银证券:首次覆盖爱博医疗给予买入评级


 收藏
 举报
中银国际证券股份有限公司刘恩阳,苏雪儿近期对爱博医疗进行研究并发布了研究报告《营收恢复快速增长,隐形眼镜+运动医学贡献重要增量》,首次覆盖爱博医疗给予买入评级。
爱博医疗(688050) 公司公布2026年三季报,2026年前三季度实现营业收入14.52亿元,同比增长26.92%;归母净利润2.66亿元,同比下降8.45%;扣非归母净利润2.56亿元,同比下降8.42%;单季度来看,2026Q3公司实现营业收入5.20亿元,同比增长45.28%;归母净利润0.83亿元,同比增长8.06%;扣非归母净利润0.79亿元,同比增长5.29%。公司人工晶状体主业三季度出库有所改善,高端产品矩阵持续优化,隐形眼镜业务良率改善推动毛利率修复,运动医学并表后持续贡献正向利润。随着高端晶体逐步放量,新业务逐步贡献业绩增量。首次覆盖,给予买入评级。 支撑评级的要点 公司营收恢复快速增长,费用投入仍影响当期利润。2026Q3公司实现营业收入5.20亿元,同比增长45.28%;归母净利润0.83亿元,同比增长8.06%;扣非归母净利润0.79亿元,同比增长5.29%,公司营收恢复快速增长,主要受益于德美医疗纳入合并报表及隐形眼镜产品销量提升。利润端来看,由于境外销售费用增加、隐形眼镜渠道与品牌建设投入加大,以及并购贷款利息增加等因素影响公司盈利,第三季度利润增速低于收入增速。2026年前三季度毛利率为62.65%,同比下降2.15个百分点,毛利率小幅承压。费用方面,前三季度销售、管理、研发和财务费用率分别为22.91%、10.23%、5.81%和1.96%,同比分别变动+6.23、-1.85、-0.32和+0.74个百分点,第三季度销售费用增长主要系隐形眼镜品牌投放及德美医疗并表所致。其中,隐形眼镜自有品牌仍处培育阶段,渠道及宣传投入较大,德美医疗销售费用率亦处于较高水平。随着隐形眼镜复购增加、电商投入产出比提升及德美医疗整合持续推进,后续销售费用率具备改善空间。 人工晶状体三季度出库改善,高端产品及近视防控矩阵持续完善。2026H1人工晶状体实现收入3.06亿元,同比下降11.33%,主要受到部分医疗机构业务收缩、医保支付结构调整及渠道库存消化等因素影响。三季度来看,公司人工晶状体出库较上半年有所改善,公立医院终端需求略有回升,但部分民营集团医院仍承压,复苏呈现结构性分化。产品结构持续升级,全视多焦人工晶状体销量持续爬坡,销售占比逐季提升;全景焦深延长型人工晶状体已在部分医疗机构投入临床,推进节奏快于预期。龙晶PR终端销量同比、环比均实现增长,但整体业绩贡献仍有限,放量进度略低于预期。近视防控方面,普诺瞳角膜塑形镜前三季度保持增长,透氧系数226的新产品近期获批,近视防控产品矩阵进一步完善。后续重点关注高端晶体放量节奏与近视防控新品市场导入情况,结构性增量有望逐步兑现。 隐形眼镜延续增长,运动医学并表贡献新增量。2026H1隐形眼镜实现收入2.81亿元,同比增长18.68%。三季度来看,隐形眼镜销量增长继续带动公司收入提升,生产端通过工艺技改、良率改善及排产优化推动毛利率提升。公司持续推进自有品牌与代工业务协同发展,自有品牌产能占比约60%-70%。下半年加大彩片及功能性透明片的品牌投放,其中KAMIYA彩片在抖音渠道表现良好,澜柏功能性透明片销售规模稳步提升,但自有品牌仍处于培育阶段,品牌推广与渠道拓展前期投入较高。运动医学方面,德美医疗自2026年3月底并表,2026H1实现收入0.94亿元。德美医疗经营符合预期,三季度继续实现正向利润贡献,但销售费用率相对较高,随着后续业务整合推进及产品结构优化,盈利能力有望逐步改善。 研发及产品注册持续推进,眼科与运动医学产品梯队不断丰富。2026年前三季度公司研发投入1.14亿元,同比下降4.99%,占营业收入的7.87%;2026Q3研发投入4,257.37万元,同比增长15.11%。2026H1,公司两款软性亲水接触镜陆续获批,模压人工晶状体于6月获批,玻璃酸钠滴眼液于6月30日取得药品注册证书,进一步完善眼科手术、视力保健及眼健康产品布局。运动医学方面,半月板缝合系统、不可吸收带线锚钉、关节镜入路套管及等离子手术电极等产品陆续获批。公司依托医用高分子材料、光学设计及精密加工等技术平台,持续推进眼科产品迭代,并拓展运动医学相关产品管线。此外,公司近期取得透氧系数226的角膜塑形镜及自研高透氧硅水凝胶彩片注册证,进一步丰富近视防控及视力保健产品矩阵。龙晶PR散光矫正型产品尚未取得注册证,后续获批有望进一步完善有晶体眼人工晶状体产品布局。 估值 我们预计2026-2028年爱博医疗归母净利润分别为3.45/4.05/4.71亿元,截至2026年11月17日收盘价,对应P/E分别为23.6/20.1/17.3倍。公司人工晶状体主业三季度出库有所改善,高端产品矩阵持续优化,隐形眼镜业务良率改善推动毛利率修复,运动医学并表后持续贡献正向利润。随着高端晶体逐步放量,新业务逐步贡献业绩增量,公司业绩有望实现快速增长。首次覆盖,给予买入评级。 评级面临的主要风险 集采及医保支付政策变化风险;隐形眼镜品牌与渠道建设不及预期风险;市场竞争加剧风险;海外市场拓展及汇率波动风险。
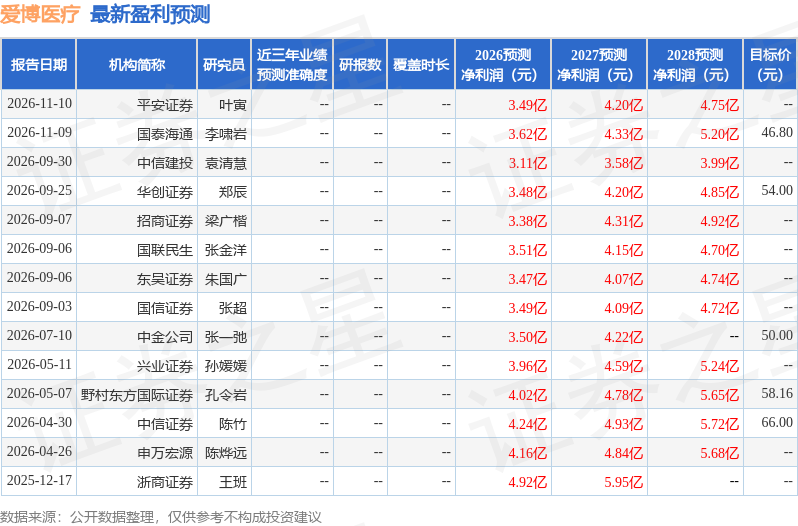
最新盈利预测明细如下:
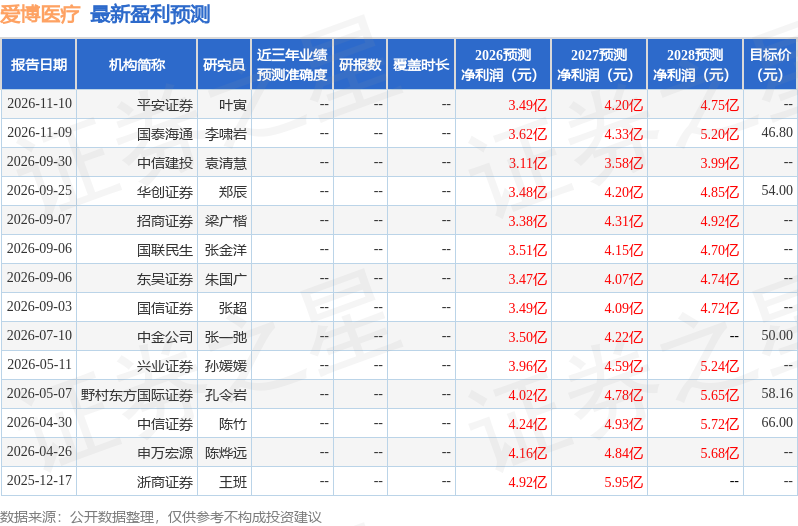
该股最近90天内共有8家机构给出评级,买入评级3家,增持评级5家;过去90天内机构目标均价为50.4。
本文数据来源于中银国际证券股份有限公司,仅供参考不构成投资建议。


交易商排行
更多
- 监管中INFINOX英诺10-15年 | 英国监管 | 巴哈马监管 | 全牌照(MM)93.08
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.67
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45