一纸风声,引爆美股崩盘。。


 收藏
 举报
美股科技股,经历了一场载入史册的“黑色星期五”。
周五,英伟达单日暴跌超14%,股价较10月高点近乎腰斩。
最近外媒更是爆出消息称,美国证券交易委员会(SEC)正就潜在会计问题对英伟达展开调查。
一纸风声,直接引爆了雪崩。
本周,英伟达创下2008年10月以来最大单周跌幅,短短五个交易日,市值蒸发近9000亿美元(约合人民币超6万亿元)。从历史高点算起近乎腰斩,抹去约2.7万亿美元(约合人民币超18万亿元)的市值——相当于在市场上生生跌掉了一个亚马逊。
比英伟达腰斩更令人窒息的,是美股整个科技股定价体系的瞬间失重。
周五,纳斯达克100指数单日重挫5.61%,年内涨幅彻底清零,较10月高点的回撤幅度更是精准触及20%——全球科技资产的“定价锚”,直接踏入技术性熊市。
20%不仅是一个简单的跌幅数字,更是对市场心理防线的冲击。当定价锚破位下行,资本不再为遥远的故事买单,整个AI的估值逻辑被强行按下了重置键,市场风险偏好出现大级别的下移。
恐慌,正在华尔街的交易大厅里肉眼可见地蔓延。
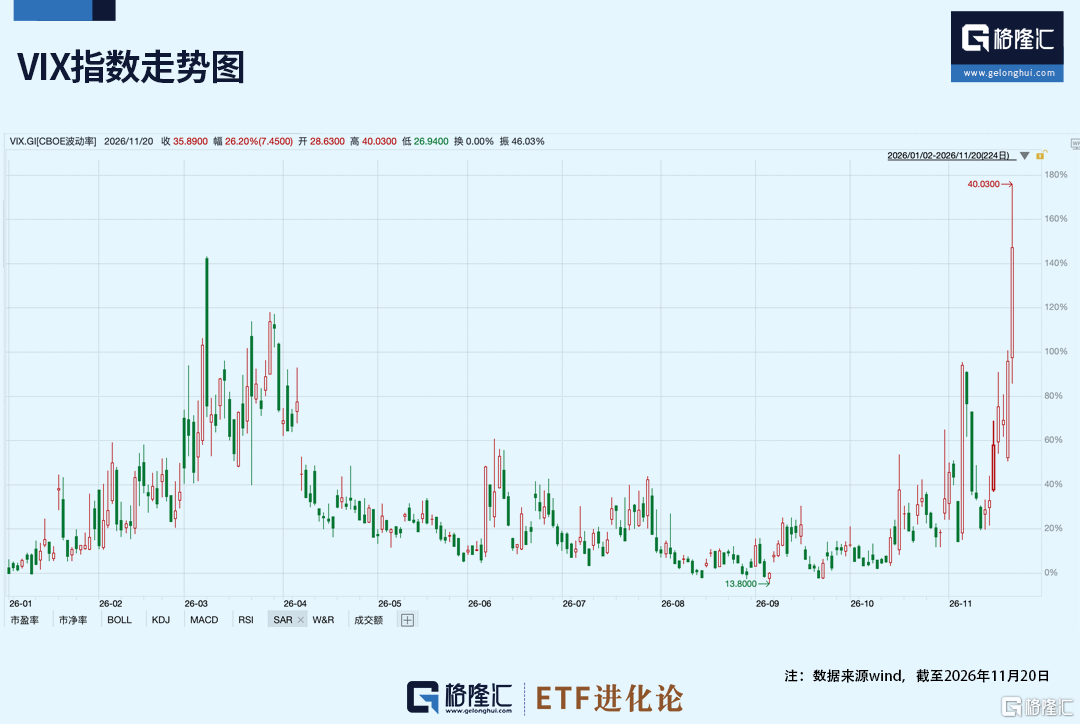
素有“恐慌指数”之称的美股VIX盘中一举冲破40大关,刷新2025年4月以来的最高纪录。
(本文内容均为客观数据信息罗列,不构成任何投资建议)
高盛编制的“恐慌指数”更是飙升至9分(满分10分),距离彻底失控仅一步之遥。
真正让资深交易员脊背发凉的,不是“有人在卖”,而是“下跌制造新的下跌”。
复盘这轮美股大型抛售的演进路径:砍仓的不再只是看空基本面的主动型基金,冰冷的程序化资金已经全面接管了战场。
趋势跟踪策略(CTA)、风险平价基金与期权对冲盘交织成了一台自我强化的“绞肉机”——股价下跌触发程序止损,集中止损砸出更大跌幅,剧烈波动又反向逼迫风控模型无差别砍仓。
在算法的世界里,没有信仰,没有抄底,只有纪律。
高盛的模型测算给出了一个足以令多头屏息的数字:仅以CTA为代表的趋势追踪策略,美股未来一周就可能向美股倾泻658亿美元的抛盘,若继续下跌潜在卖盘或将达到806亿美元。
这也成为当下悬在美股头顶的达摩克利斯之剑。
风暴眼之中,华尔街大佬们集体发声,分歧却前所未有地尖锐。
押中本轮暴跌的华尔街“大空头”Michael Burry,最近显得格外意气风发。
这位知名做空专家甚至直言:我早就提醒过你们了!
Burry毫不客气地指出,“如果你认为这一切仍只是婚外情和某些政治问题,那说明你想得还不够深入。”
翻看Burry近期的操作轨迹,几乎是一场教科书级别的狙击。
早在11月11日,他便公开呼吁股东卖出英伟达,预言其高增长即将失速;在社交媒体上,他直言自己早已就CoreWeave、Nebius、英伟达等半导体标的发出过警示——“我没让你们做空,但我给的信息足以让你们卖出”。
紧接着11月12日,他加码做空。
在个人文章中,他写下极具挑衅意味的一句:“Behold the bull-trap(看看这个牛市陷阱)。”
趁着纳指100在27000点附近反弹,Burry直接将2027年初到期、行权价低约20%的纳指100看跌期权仓位翻倍,同时买回此前减持部分的25%,再度加仓2027年6月到期的VanEck半导体ETF(SMH)看跌期权。
这位曾在2000年至2008年斩获489.34%惊人回报(同期标普500涨幅不足3%)的传奇空头,今年以来一直在逆势死磕AI巨头。
在他看来,美国AI企业激进的会计手段高度依赖债务驱动,这场被泡沫裹挟的AI盛宴,像极了2000年互联网泡沫破裂前的最后狂欢。
而在暴跌真正兑现后,Burry也展现了老练的交易纪律:近期他已分别削减了SMH和英伟达各50%的看跌期权头寸,落袋为安。
与此同时,空头高歌猛进之际,另一派大佬却在废墟里看到了转机。
华尔街资深策略师Yardeni坦言,黄仁勋离职风波确实成了刺破英伟达估值泡沫的催化剂,让过热的AI板块迅速降温。
对此,他并不悲观——在他看来,估值提前“放气”反而是件好事,与其让泡沫越吹越大、最终以系统性崩盘的方式拖累美国经济陷入衰退,不如借着这场急跌,把虚火先泄掉。
国内投资圈知名大佬但斌也重申,对AI的前景依旧乐观。
11月21日,但斌发文称“一觉醒来,血雨腥风”。
对于一些投资者的提问,但斌并回应:部分基金到清盘线只能被动减仓,但他仍坚持人工智能十年牛市的判断。
同时,他表示:东方港湾遇到认为的系统性风险的时候,会卖出绝大部分股票持有现金,2015年最高点,2018年5月,2022年俄乌战争时都做过风控。
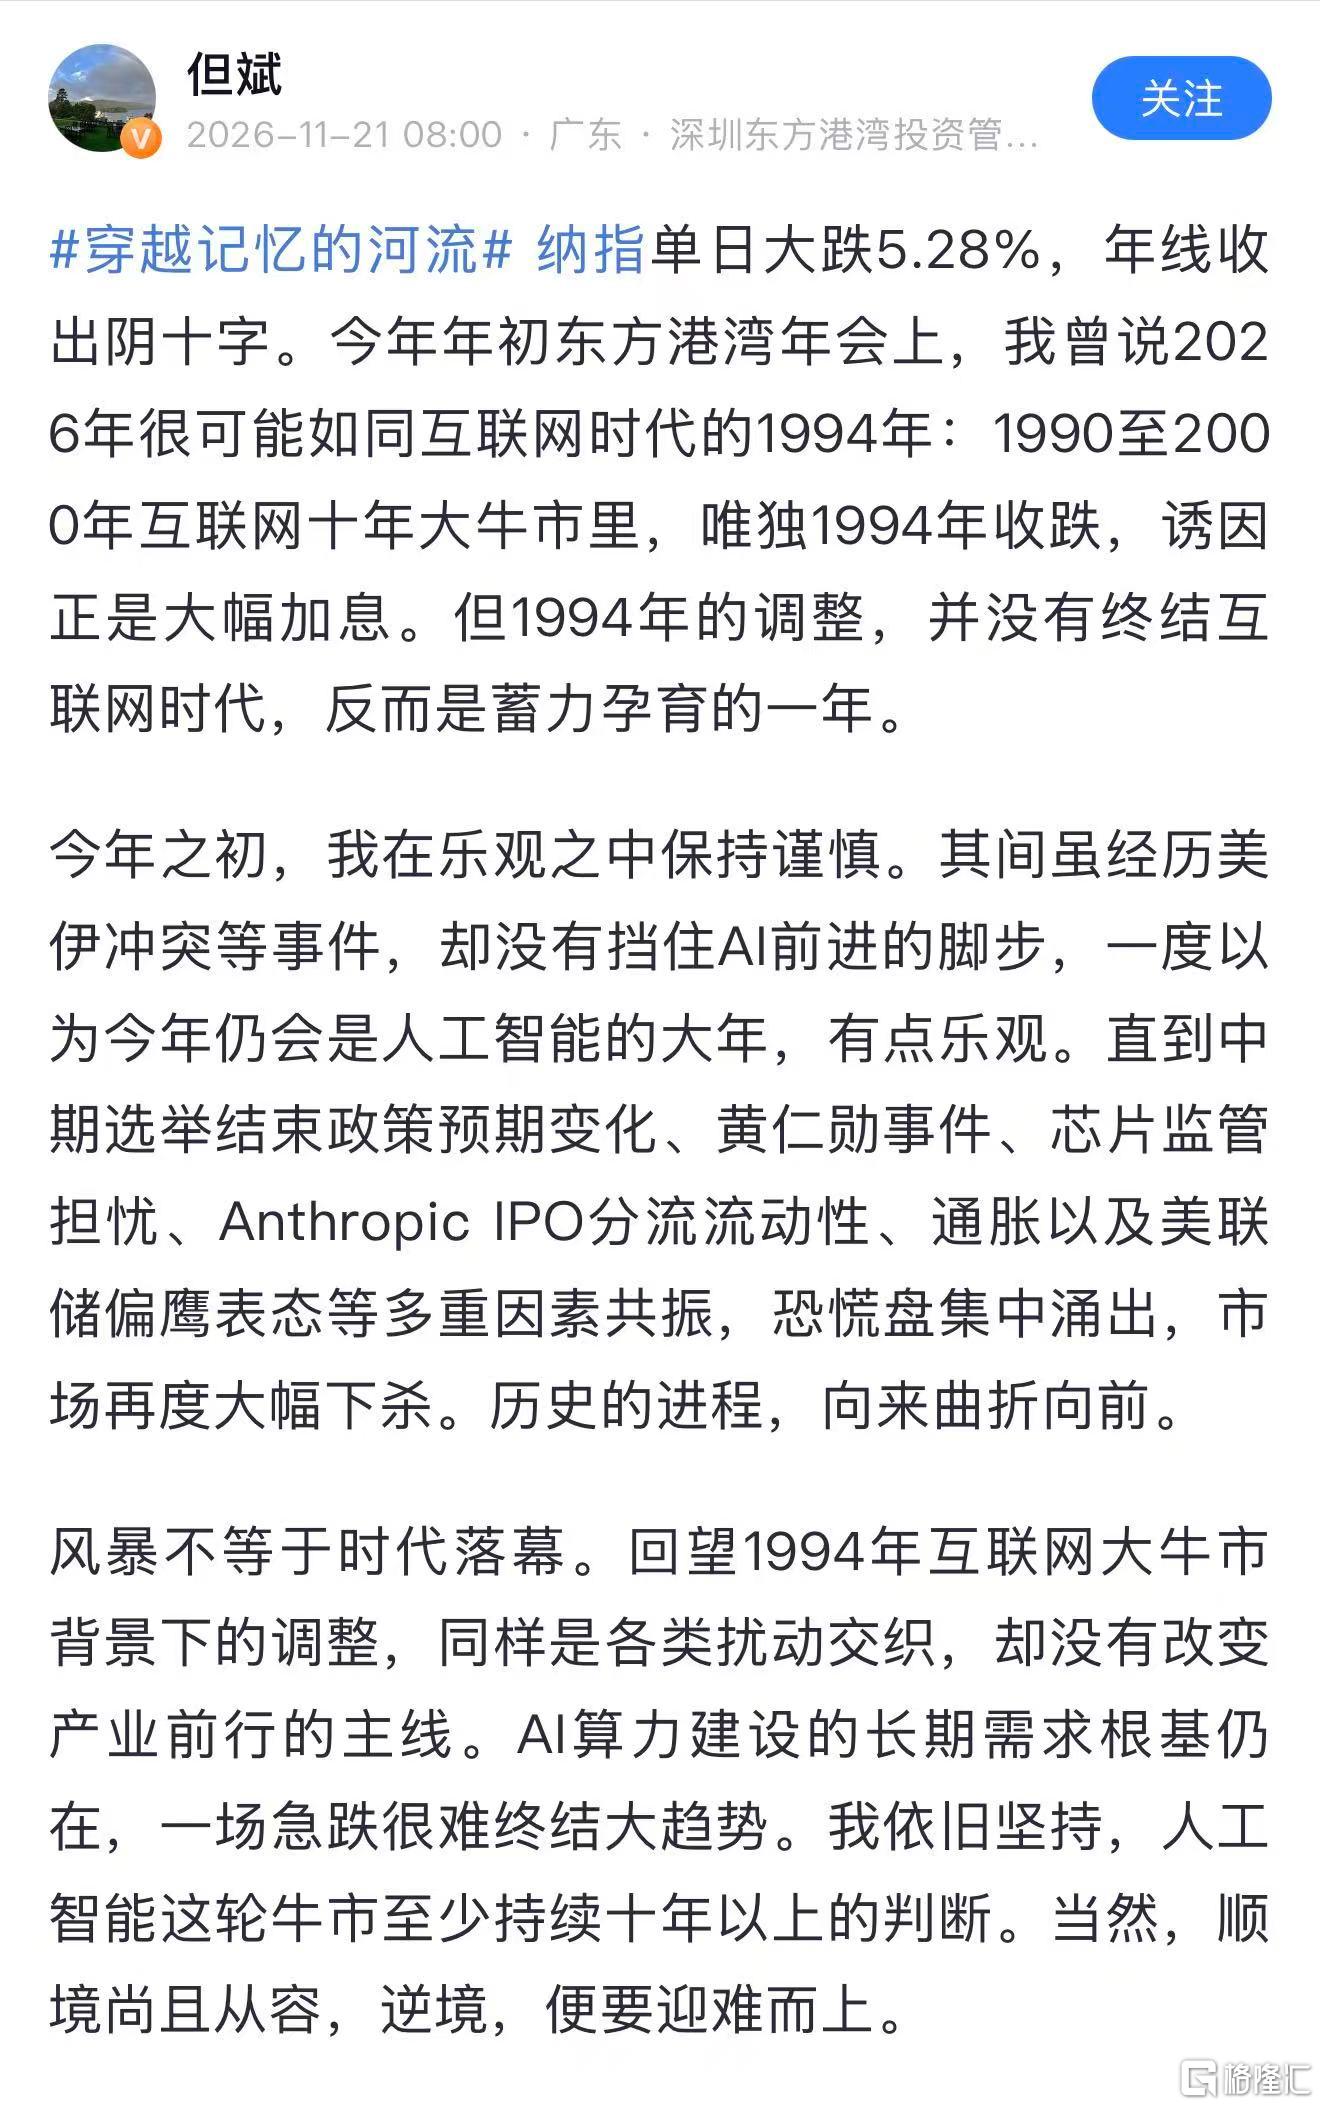
但斌还透露,今年年初东方港湾年会上,他判断2026年很可能如同互联网时代的1994年——1990至2000年互联网十年大牛市里唯有1994年收跌,但1994年的调整并没有终结互联网时代,反而是蓄力孕育的一年。
但斌强调,风暴不等于时代落幕,回望1994年互联网大牛市背景下的调整,同样是各类扰动交织,却没有改变产业前行的主线,AI算力建设的长期需求根基仍在,一场急跌很难终结大趋势。
近日美股科技股遭遇史诗级回撤,但多家华尔街机构认为,当前下跌尚未构成基本面持续恶化的明确信号。
摩根士丹利旗下E*Trade交易主管Chris Larkin则翻出了一组历史数据:自1983年以来的四十多年里,标普500指数一共有15次从历史高点滑落至回调区间,但最终真正演变成漫长熊市的,仅仅只有5次。
在拉金看来,眼下美国经济和企业基本面的底盘依然稳健,这场海啸般的杀跌,核心推手是市场情绪的极端宣泄,而非基本面的系统性恶化。
德意志银行分析师Binky Chadha也给出了相似的冷思考:从技术与资金面看,市场已经跌进了“严重超卖”的深水区,而经济增长与企业盈利这两台核心引擎,其实并未熄火。
回顾本轮下跌,速度快的令市场措手不及,对于未来的市场叙事逻辑也发生了深刻变化。
当下市场真正争论的,早已不是AI有没有未来。争论的是,这个未来究竟值多少钱;此前的估值透支了多少增长;巨额资本开支最终能不能变成利润和现金流;当产业趋势没有改变时,股价又能承受多深的回撤。
这场暴跌再次提醒市场:产业趋势和股票价格,从来不是同一个问题。
一项技术可以改变世界,一家公司也可能在途中被重新估价。看对时代,不代表买入的每一个价格都对;躲过一次暴跌,也不代表已经看清了终局。
每一次大跌,都是市场在逼迫投资者回归本质,重新审视投资中最朴素的要素组合:信仰与价格、趋势与仓位、未来与估值。


交易商排行
更多
- 监管中INFINOX英诺10-15年 | 英国监管 | 巴哈马监管 | 全牌照(MM)93.08
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.67
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45