太平洋:给予西麦食品买入评级


 收藏
 举报
太平洋证券股份有限公司郭梦婕,梁帅奇近期对西麦食品进行研究并发布了研究报告《西麦食品:Q3收入环比提速,费用精细化释放利润弹性》,给予西麦食品买入评级。
西麦食品(002956) 事件:公司发布2026年三季报,2026Q1-Q3实现营业总收入20.64亿元,同比+21.70%,归母净利润2.27亿元,同比+71.56%,扣非归母净利润2.18亿元,同比+71.71%。其中2026Q3实现营业总收入6.62亿元,同比+20.99%,归母净利润0.78亿元,同比+54.94%,扣非归母净利润0.77亿元,同比+56.18%。 品类升级路径清晰,有机燕麦与食养粉接续贡献增量。产品结构升级驱动增长,纯燕麦品类在有机系列的带动下增长提速,有机燕麦完成消费端验证后向全渠道复制推广,张北有机燕麦基地投产后原料供给约束缓解、产能利用率快速爬坡,成为该品类差异化竞争的核心抓手。复合燕麦片增速回升,牛奶燕麦完成配方升级后恢复增长,五红五黑系列保持稳健,礼盒装在高基数下仍实现快速增长。冷食燕麦整体平稳,德赛康谷经营表现向好。第二曲线方面,食养粉三季度盈利状况良好,公司于季末启动线上渠道布局,抖音直播与短视频投放力度加大,当前仍处消费者培育与渠道铺设阶段,后续推广范围扩大有望逐步放量。与盒马共创的可可蛋白奶昔等奶昔系列新品上市后反馈良好,进一步丰富功能化产品矩阵。 渠道结构持续优化,B2B与会员店接棒放量。公司全渠道矩阵协同推进,结构上呈现“新渠道快于传统、低费率渠道占比抬升”的特征。线下山姆渠道在低基数下增长良好,并带动有机燕麦向其他渠道复制,传统批发渠道保持增势,商超与零食量贩渠道相对平稳。线上三季度费用投放有所增加但更强调投放效率与盈利质量,兴趣电商与即时零售延续较高景气。B2B/OEM受益于下游渠道自有品牌发展趋势,代工业务加速放量,成为收入端的重要边际增量。 毛利率平稳而销售费率大幅下行,毛销差走阔。2026Q1-Q3公司毛利率43.89%,同比+0.25pct,其中Q3毛利率43.59%,同比-0.16pct,小幅回落主要受低毛利、低费率渠道收入占比提升及促销费用会计处理方式影响,若还原费用冲抵口径,毛利率同比仍有改善。费用端,前三季度销售/管理/研发费用率分别为25.22%/5.06%/0.56%,同比-3.76/+0.10/+0.11pct。Q3销售费用率22.79%,同比-4.32pct、主要系低费用率业务快速增长、线上投放更加精细化,管理费用率5.75%、同比+0.67pct,主要受股份支付及人员扩张影响。毛利率基本稳定而销售费率大幅下行,前三季度归母净利率11.00%、同比+3.20pct,Q3归母净利率11.85%、同比+2.60pct,盈利中枢持续上移。 盈利预测:展望四季度及后续,公司成长路径较为清晰。1)大健康第二曲线:食养粉季末启动线上布局,随推广范围扩大与消费者认知积累,有望逐步进入放量阶段。2)产品结构升级:有机燕麦与复合燕麦占比提升,高毛利品类扩张将持续优化盈利结构。3)成本端:2026年燕麦原粮成本红利延续,2027年或受厄尔尼诺影响小幅上行,公司可通过产品结构与运营效率对冲。4)渠道端:会员店、零食量贩、即时零售及B2B/OEM多点开花,Q4旺季双十一衔接年货节,动销具备支撑。我们预计公司2026-2028年实现收入27.1/32.1/37.3亿元,同比增长21%/18%/16%,实现归母净利润2.7/3.4/4.0亿元,同比增长59%/23%/20%,对应PE为22x/18x/15x,维持"买入"评级。 风险提示:食品安全风险。行业竞争加剧。原材料成本上涨风险。新品推广不及预期。
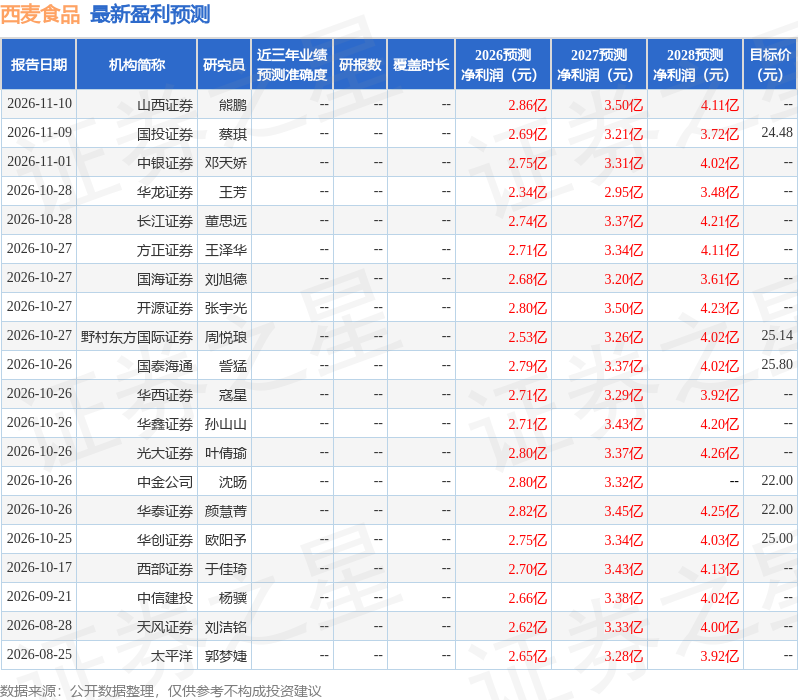
最新盈利预测明细如下:
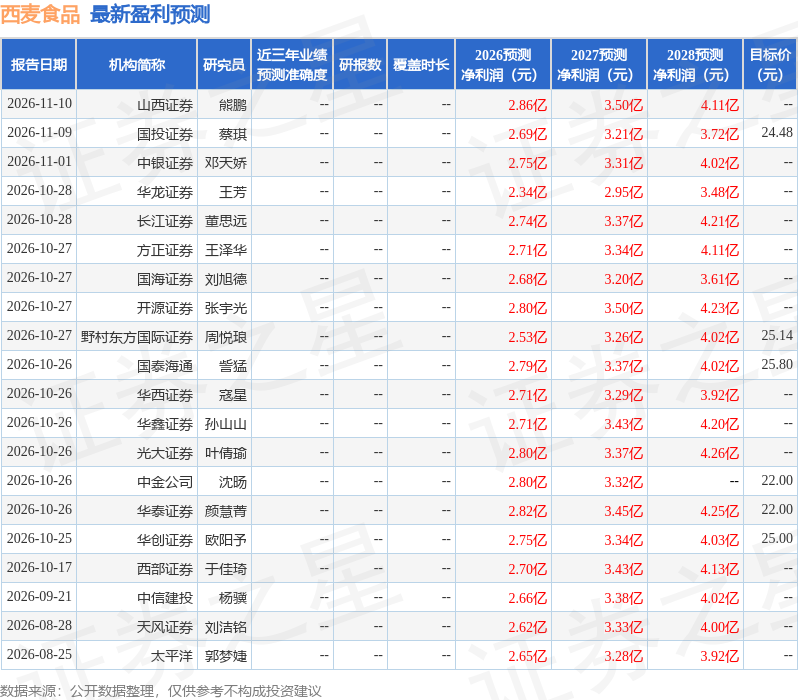
该股最近90天内共有21家机构给出评级,买入评级18家,增持评级3家;过去90天内机构目标均价为23.08。
本文数据来源于太平洋证券股份有限公司,仅供参考不构成投资建议。


交易商排行
更多
- 监管中INFINOX英诺10-15年 | 英国监管 | 巴哈马监管 | 全牌照(MM)93.08
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.67
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45