婷姐淘金能手
关注
0
0
获赞
粉丝


 收藏
 举报
— 分享 —
2025-12-17 21:31:09
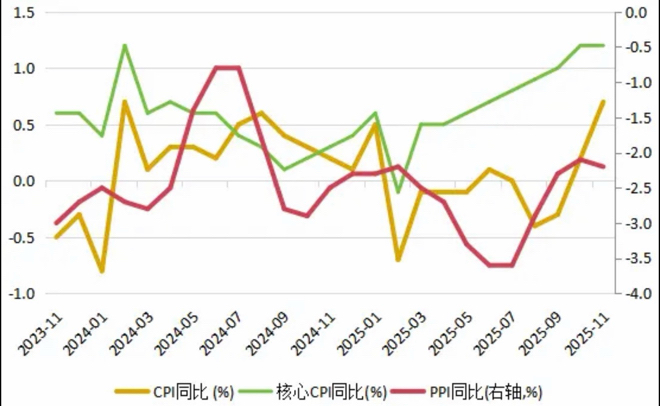
2025年经济稳中有进收官在即 2026年5%增长目标可期 2025年11月,我国宏观经济延续总体平稳、稳中有进的发展态势,工业、消费、出口等核心板块表现稳健,为全年目标达成筑牢基础。尽管投资领域仍存在结构性失衡等突出问题,但综合来看,2025年经济社会发展主要目标任务即将顺利完成,全年5%左右的增长目标已无悬念,将为"十五五"规划开局及2026年经济发展奠定坚实基础。 一、核心经济指标表现:稳中有进,结构优化 (一)工业增加值保持较快增长,高端制造引领升级 工业生产延续平稳增长态势,11月规模以上工业增加值同比实际增长4.8%,1-11月累计同比增长6.0%,展现出较强韧性。结构层面亮点突出:分门类看,装备制造业、高技术制造业增加值同比分别增长7.7%、8.4%,较全部规模以上工业增加值分别高出2.9和3.6个百分点,成为增长核心动力;分经济类型看,国有控股企业、股份制企业、外商及港澳台投资企业、私营企业分别实现4.2%、5.2%、3.4%、3.2%的同比增长,多元主体协同发展格局稳固;分产品看,3D打印设备、工业机器人、新能源汽车等先进制造业产品产量增速迅猛,同比分别飙升100.5%、20.6%、17.0%,彰显产业升级成效。 (二)消费增长稳中有质,新型消费亮点纷呈 消费市场保持平稳运行,11月社会消费品零售总额达43898亿元,同比增长1.3%;1-11月累计达456067亿元,同比增长4.0%,消费对经济的基础性作用持续显现。具体呈现四大特征:一是商品消费平稳增长,限额以上单位粮油食品类、通讯器材类、文化办公用品类零售额同比分别增长6.1%、20.6%、11.7%,基本生活类与升级类商品需求同步释放;二是服务消费增速加快,1-11月服务零售额同比增长5.4%,较1-10月加快0.1个百分点,文体休闲、通讯信息、旅游咨询租赁、交通出行等服务消费表现活跃;三是新型消费蓬勃发展,数字消费、绿色消费、健康消费持续壮大,实物商品网上零售额、新能源乘用车零售量、体育娱乐用品零售额等增长显著;四是入境消费持续扩容,离境退税政策显效叠加"购在中国"活动推进,有效推动"入境流量"向"消费增量"转化。 (三)出口韧性凸显,中高端产品成核心支撑 海关总署数据显示,11月中国出口(以美元计价)同比增长5.9%,较10月的-1.1%实现大幅反弹,展现出较强的外贸抗压能力。出口表现呈现四大亮点:一是月度规模创年内新高,11月出口额达3303.5亿美元,显著高于2022-2024年同期水平,且今年除2月外单月出口均稳定在3000亿美元以上,下半年(除10月外)更是保持在3200亿美元以上;二是对美出口趋于稳定,11月对美出口337.9亿美元,虽略低于9-10月水平,但在中美贸易关系缓和背景下,已逐步摆脱前期波动;三是多元市场协同发力,对东盟、欧盟出口增速分别达8.17%、14.83%,对冲了对美出口下滑的近八成规模,对拉美、非洲、英国等地区出口也保持较快增长;四是产品结构持续优化,机电产品出口2058.97亿美元,同比增长9.65%,占出口总额比重达62.3%,高新技术产品出口超880.7亿美元,同比增长7.68%,占比26.7%,中高端制造业成为出口"压舱石"。 二、当前经济运行的突出挑战:投资疲软与房地产承压 (一)固定资产投资持续下行,结构性矛盾突出 1-11月全国固定资产投资(不含农户)达444035亿元,同比下降2.6%,若剔除房地产开发投资则同比增长0.8%,显示房地产成为主要拖累。从三大构成看,基础设施投资同比下降1.1%,制造业投资增长1.9%,房地产开发投资大幅下降15.9%,房地产与基建投资共同制约投资增长。此外,投资领域还存在多重结构性矛盾:分登记注册类型看,外商企业固定资产投资降幅达14.1%,显著高于内资企业的2.6%和港澳台企业的2.2%;分地区看,东部地区投资同比下降6.6%,降幅远超中部地区的1.7%和西部地区的0.2%;分企业性质看,民间固定资产投资下降5.3%,跌幅大于国有投资的1.1%。值得关注的是,这些矛盾存在内在关联:外商投资集中于东部地区,其降幅扩大直接影响东部投资规模;而民营企业深度嵌入外资企业供应链,外商投资与订单减少导致民营企业订单下滑、投资意愿减弱,形成连锁反应。 (二)房地产市场下行压力加大,转型调整任重道远 房地产市场持续处于深度调整期,1-11月房地产投资累计同比下跌15.9%,跌幅较1-10月扩大1.2个百分点,仅低于2020年2月疫情初期的18.1%。资金端持续收紧,1-11月房企到位资金同比下跌11.9%,贷款、自筹资金降幅进一步扩大;销售端疲软态势未改,11月30个大中城市商品房成交面积同比下降33%,1-11月全国新建商品房销售面积累计同比下跌7.8%,商品房待售面积同比上涨4.0%,库存处于历史较高水平。价格方面,11月70个大中城市商品住宅价格环比总体下降、同比降幅扩大,一线及二三线城市房价普遍承压,仅上海新建商品房价格环比微涨0.1%。国房景气指数降至91.9,较10月回落0.52个百分点,显示房地产市场中长期结构性调整仍需时日,止跌企稳压力较大。 三、2026年经济展望:5%增长目标具备坚实支撑 12月召开的中央经济工作会议明确,2026年我国将坚持稳中求进工作总基调,实施更加积极有为的宏观政策,推动经济实现质的有效提升和量的合理增长,为"十五五"开局奠定良好基础。会议指出,当前经济发展中的问题多为发展中、转型中的问题,我国经济长期向好的基本趋势没有改变,这为2026年经济增长提供了根本保障。 综合来看,2026年将继续设定5%左右的经济增长目标,这一目标的设定兼具必要性与可行性:从必要性来看,为实现2035年"人均国内生产总值达到中等发达国家水平"的目标,"十五五"时期需保持较快经济增速;从可行性来看,2023-2025年我国GDP增速分别为5.2%、5%、5%左右,形成稳定增长基础,且IMF、世界银行等国际机构均对中国经济增长持乐观预期;从内外部条件来看,中美关系趋于缓和改善外贸环境,国内促消费、扩投资政策持续发力,将为经济增长注入新动能。 四、2026年宏观政策:积极有为,存量增量协同发力 中央经济工作会议明确,2026年宏观政策将加大逆周期和跨周期调节力度,从增量发力转向存量效应与增量功能的集成协同,切实提升治理效能。 (一)财政政策:扩张力度不减,结构持续优化 财政政策将保持不低于2025年的扩张力度,呈现"总量稳增、结构优化、存量盘活"的特征。规模方面,受益于名义GDP增长至148.7万亿元左右,2026年赤字率预计安排在4%-4.2%,赤字规模将达6-6.25万亿元,较2025年增加近6000亿元;超长期特别国债发行额度预计1.5万亿元(增加2000亿元),地方政府专项债额度4.8万亿元(增加4000亿元),新增政府债务总规模将超13万亿元,广义财政赤字率升至8.8%左右。此外,还将安排5000亿元特别国债或超长期额度支持房地产稳定基金、化债等领域,并加快2.8万亿元化债额度使用。投向方面,财政资源将向新基建、科技创新、绿色低碳等领域倾斜,同时兼顾保民生、稳就业、促消费、稳外贸等重点任务,部分专项债资金将通过收购存量商品房等方式对冲房地产下行风险。 (二)货币政策:灵活适度,精准发力重点领域 货币政策将灵活运用降准降息等工具,保持市场流动性充裕,满足多方面资金需求。总量操作方面,预计将进行0.25-0.5个百分点的小幅度降准,补充中长期流动性并缓解银行资金成本压力;政策利率可能调降0.1-0.3个百分点,推动LPR小幅下行,在兼顾银行息差的同时释放宽松信号。结构支持方面,将继续安排5000亿元新型政策性金融工具补充项目资本金,支持政府投资;结构性货币政策工具将持续降价扩容,加大对科技创新、绿色低碳、普惠小微、消费等领域的支持力度,再贷款额度有望增加,部分再贷款利率或降至1.5%以下。同时,央行将强化预期引导,防范汇率超调风险,保持人民币汇率在合理区间双向波动,维护经济运行平稳环境。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96