疫情、战争、加息全扛过去了!标普500六年年化超15%,背后的秘密找到了


 收藏
 举报
FX168财经报社(亚太)讯 俗话说,牛市总是在“忧虑之墙”上攀爬。
过去六年,市场几乎把这堵“墙”能有多高测试到了极致。尽管期间经历了多次冲击和意外——包括全球疫情、关税恐慌以及与伊朗的战争——但自2019年底以来,美国股市的回报率相较历史仍然非常强劲。
截至上周五收盘,道琼斯市场数据显示,作为最受关注的美股基准之一,标普500指数过去六年的复合年增长率超过15%。这一表现有望成为自1994年开始的那轮六年周期以来最强的一段,当时互联网泡沫正在逐渐成形。这一回报率也明显高于自1988年1月4日以来11.3%的历史复合年增长率。
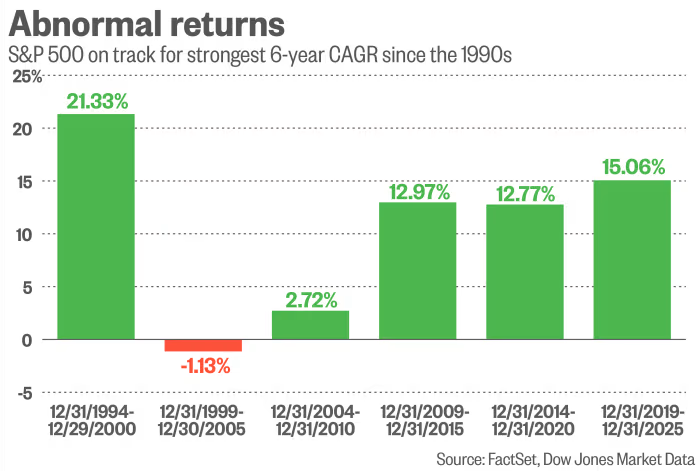
(来源:FactSet、道琼斯市场数据)
要想完整享受到这轮上涨带来的收益,投资者需要在这整个阶段始终留在市场中。这也意味着,必须扛过2022年痛苦的熊市,以及其间各种其他冲击。
说起来容易,做起来却很难。
Ritholtz Wealth Management机构资产管理主管Ben Carlson最近在其博客“A Wealth of Common Sense”中,列出了一份相当完整的风险事件清单。换句话说,如果投资者想一直持有美股,就需要先后扛过这些标题:
全球疫情;
史上最快的30%以上回撤;
供应链危机;
Meme股狂潮;
通胀率升至9%,创40年新高;
俄罗斯入侵乌克兰;
油价升至每桶140美元;
美联储连续会议加息75个基点;
短期债券收益率从0%升至5%;
收益率曲线倒挂;
硅谷银行危机;
2022年熊市;
债券市场历史上最严重的崩盘之一;
60/40股债组合遭遇史上最差年份之一;
房贷利率从3%升至8%;
市场普遍预测商业地产危机;
恒大危机;
美国政府停摆;
债务上限僵局;
美国主权信用评级遭下调;
日元套息交易平仓潮;
“解放日”关税;
伊朗战争;
石油和天然气价格再次飙升;
30年期美债收益率升至2007年以来最高水平。
如果这些新闻标题本身还不够吓人,那么Michael Burry、Jeremy Grantham等知名投资者反复发出的警告,可能也足以让不少投资者选择离场。
但尽管悲观派多年来不断发出警告,近几十年来股价总体仍然不断走高。
Cetera Financial Group的一项分析显示,自1980年以来,标普500指数每年的平均最大回撤幅度为14.6%。事后来看,这些回撤最终都成为了值得买入的低点。
当然,过去的回报并不能保证未来表现。
在经历如此强劲的一段上涨后,华尔街部分人士预计,美股未来可能面临一个“失去的十年”。不过仍需记住,从长期来看,股票通常会继续上涨,尤其是在充满不确定性的时期。
Cetera首席投资官Gene Goldman表示:“现在有伊朗战争,有关税的不确定性,有美联储的不确定性,还有通胀的不确定性——但市场基本上对此不以为意,因为企业盈利实在太强了。”
过去几个季度,美国企业盈利增长远远超出华尔街预期。
截至周一((8月17日),在超过90%的标普500成分公司已经公布财报的情况下,标普500第二季度每股收益同比综合增长率预计达到50.5%。这将成为自2021年第二季度以来最强的季度同比盈利增长表现。当时,随着全球经济摆脱疫情期间最严重的封锁,企业利润几乎翻倍。
更重要的是,分析师预计这种强劲势头将在2026年和2027年继续延续。2026年下半年以来,市场对企业平均每股收益的预测仍在不断上调。
市场评论平台TKer作者Sam Ro表示:“令人担忧的事情从人类历史开始以来就一直在发生,也没有理由相信未来会停止。这只是投资者必须接受的现实。”
正是因为必须承担这些风险,股票投资者才往往要求比债券等资产更高的回报。
投资者知道,企业盈利随时可能因为各种原因受到冲击,因此他们会要求更高的长期收益,以补偿短期可能遭遇的损失。
当然,这并不意味着股市不会经历长期低迷。
在大萧条时期,美国股市曾经超过十年几乎没有上涨。更近一些,在2000年代,标普500也经历了一个“失去的十年”,先后受到互联网泡沫破裂以及2008年金融危机的双重打击。
不过,这类情况从历史角度来看仍然比较少见。
更重要的是,即使经历了2000年代漫长低迷,那些能够继续持有股票的投资者,最终也获得了丰厚回报。
再回到疫情这个例子。新冠疫情全球暴发后,企业利润率反而大幅上升。最终,这一变化推动的不是股价下跌,而是股市上涨。
Ro表示:“这也解释了为什么股市通常会在坏消息引发下跌后,很快收复失地。”
相关文章


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96