【直击亚市】市场最怕的词又回来了!“混乱交易”重返,油价黄金芯片股全线异动


 收藏
 举报
FX168财经报社(亚太)讯 周四(7月9日)亚洲股市抹去早前涨幅,因半导体股涨势失去动能。与此同时,在美国连续第二天打击伊朗后,油价上涨。
MSCI亚太指数下跌0.2%,此前一度上涨多达1%。韩国科技股占比较高的KOSPI指数下跌1.5%,华尔街主要股指期货也小幅走低。#亚市直击#
芯片股冲高回落
芯片板块仍是市场焦点。此前,SK海力士在美国上市的股票认购倍数超过7倍,推动其首尔上市股票一度上涨多达9.3%,随后涨幅收窄。
与此同时,贝恩资本出售了其在闪存芯片制造商铠侠控股的全部持股,而铠侠股价今年以来已上涨超过650%。
油价三连涨,霍尔木兹风险升温
布伦特原油连续第三天上涨,升破每桶79美元。最新一轮美国打击行动引发市场担忧:中东冲突可能扰乱霍尔木兹海峡航运。
在周三全球债券遭遇抛售后,澳大利亚和新西兰政府债券下跌,因交易员加大对美联储将加息的押注。#伊朗危机追踪#
亚洲交易时段,美国国债基本持平。无息资产黄金在连续三天下跌后企稳,交投于4,075美元附近。
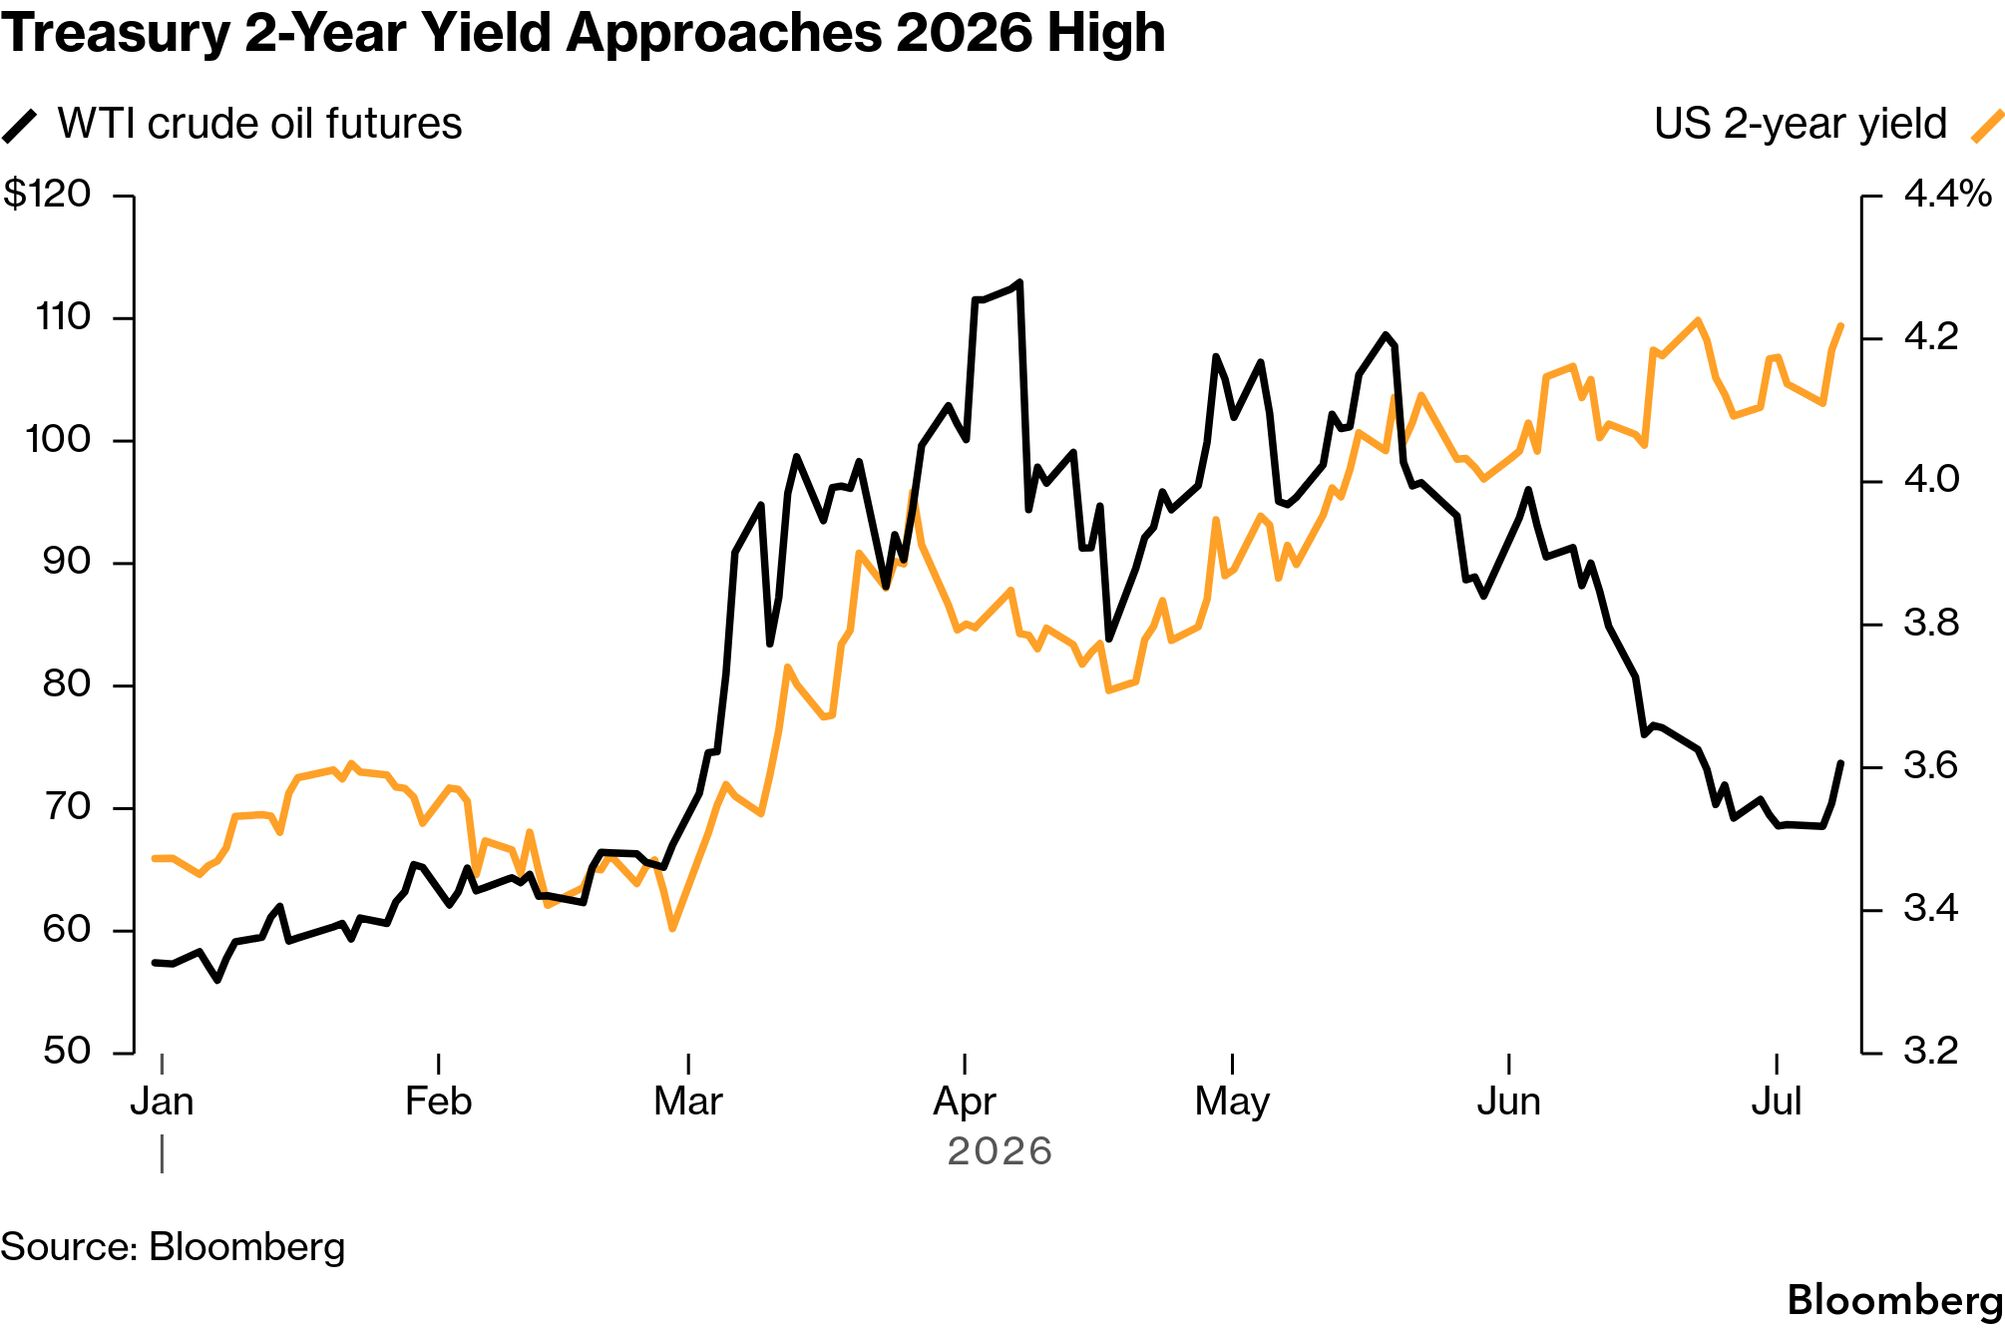
(美国2年期国债收益率逼近2026年高点 来源:彭博)
通胀担忧重燃,加息押注提前
中东紧张局势升温以及油价飙升,重新点燃了通胀担忧。货币市场周三将对美联储下一次加息时间的押注从12月提前至10月。
尽管如此,投资者仍重新买入芯片制造商,因为对AI支出的乐观情绪抵消了部分更广泛的宏观担忧。
野村证券高级策略师Takashi Ito表示:“尽管中东局势发展仍令人担忧,但市场似乎并不认为现在是完全撤出股票的时候。当前占主导的逻辑是,投资者仍可以继续投资AI和芯片股,因为这些领域预计将带来较高的长期回报。”
债市成为另一条主线
投资者还在关注债券市场,此前债市周三大幅下跌。
对美联储政策预期敏感的美国2年期国债收益率在美国交易时段一度上涨5个基点,至4.23%,距离上月高点仅差1个基点。
10年期国债收益率一度上涨4个基点,触及5月下旬以来最高水平。
在最近一次政策会议上,少数美联储官员表示存在加息理由,尽管他们最终支持维持借贷成本不变。
更广泛来看,美联储6月17日会议纪要显示,随着对劳动力市场的担忧略有缓解,官员们对通胀的担忧正在加剧。
与此同时,资深策略师Ed Yardeni表示,美国与伊朗之间停火破裂,可能引发价格增长重新加速,进而迫使美联储加息。
“混乱交易”重返市场
美国中央司令部在社交媒体发文称,额外打击行动是为了“进一步削弱他们威胁霍尔木兹海峡航行自由的能力”。
Vantage Global Prime市场分析师Hebe Chen表示:“眼下的信息很明确:混乱交易重新回到桌面。油价、黄金和避险资产突然再次成为焦点,只因市场没有为一个词做好准备。”
相关文章



交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96