中国机器人独角兽宇树科技启动IPO:150.8元发行价背后,一场全球人形机器人竞赛进入资本兑现阶段


 收藏
 举报
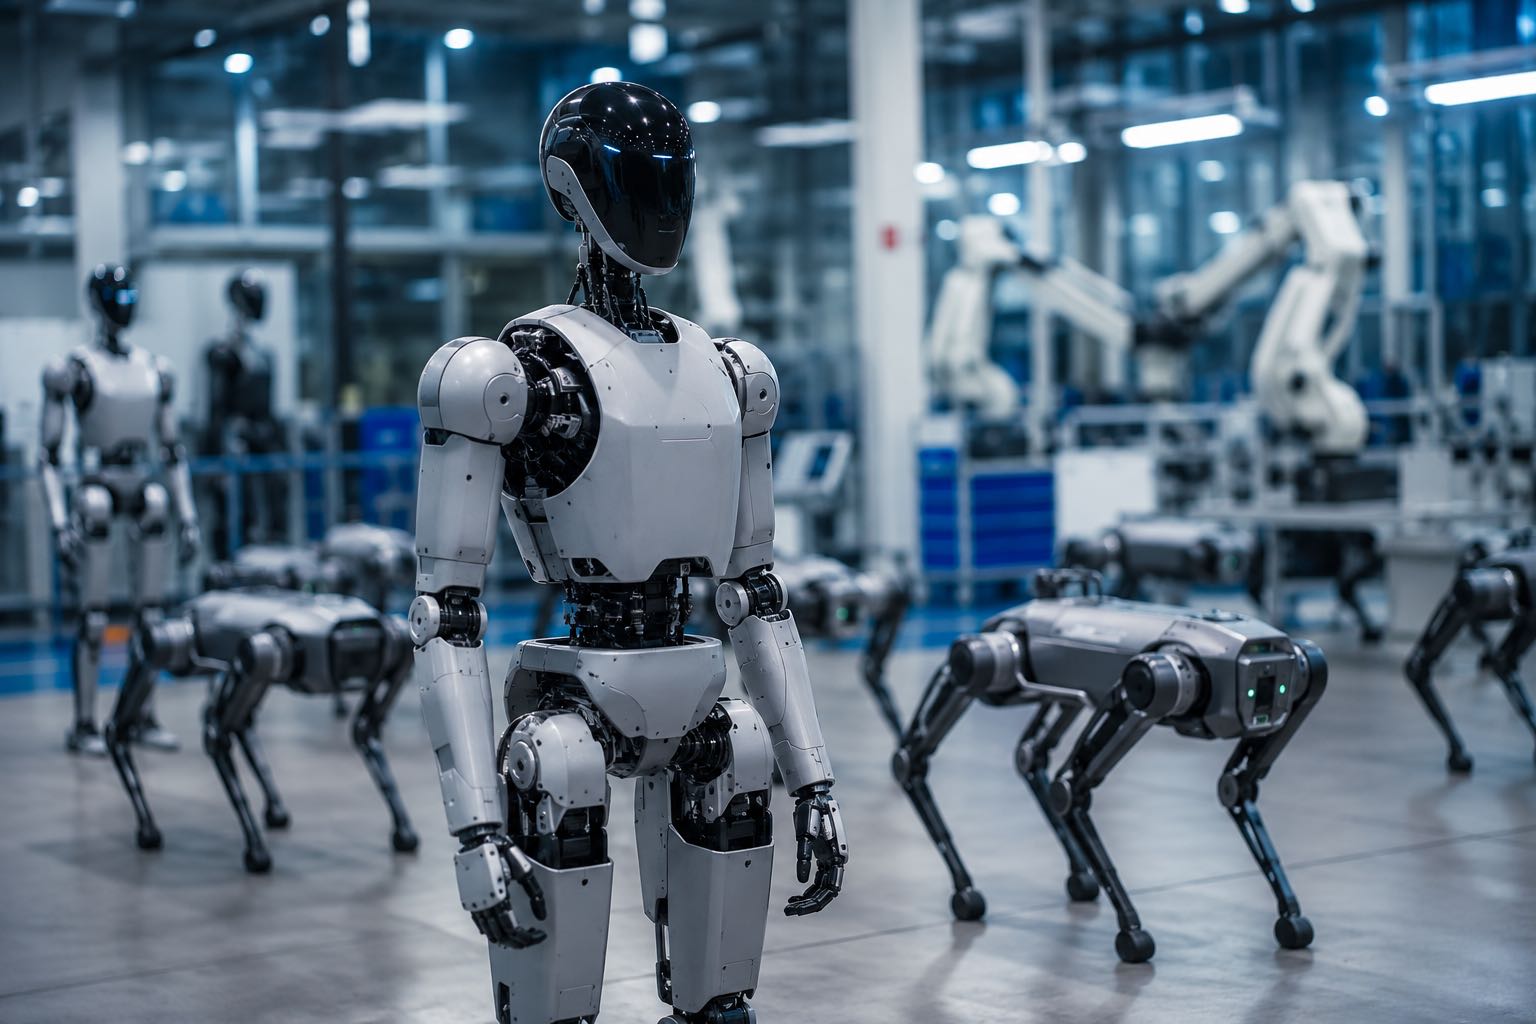
中国机器人产业迎来近年来最受关注的一次IPO。8月7日晚间,上海证券交易所披露,机器人企业宇树科技(Unitree Robotics)正式确定首次公开发行股票价格为150.80元人民币/股,计划在科创板上市,预计募集资金约61亿元人民币。这意味着,这家成立不足十年的机器人公司,正式迈入全球资本市场,也让近年来持续升温的人形机器人赛道迎来新的价值锚点。对于全球投资者而言,这不仅是一家中国科技公司的上市,更意味着资本市场开始对"具身智能(Embodied AI)"进行大规模定价。
过去一年,人形机器人几乎成为全球科技投资最热门的话题之一。美国方面,特斯拉持续推进Optimus量产计划,Figure AI获得微软、OpenAI、英伟达等机构支持,波士顿动力则不断提升工业机器人商业化能力;中国市场则快速形成以宇树科技、智元机器人、优必选等企业为代表的新一代机器人阵营。
相比多数同行仍停留在研发阶段,宇树科技最大的特点是已经建立起较成熟的商业模式。公开资料显示,公司最初凭借四足机器人打开国际市场,随后逐步进入人形机器人领域。目前,其机器人产品已覆盖科研机构、高校、工业巡检、教育以及消费级市场,并出口至全球多个国家和地区。招股书显示,公司境外业务收入长期占整体营收四成以上,海外市场仍是其重要增长来源。这使宇树成为少数同时具备研发能力、量产经验和全球销售网络的人形机器人企业之一。
IPO也让宇树科技内部员工迎来了长期创业成果兑现的重要时刻。早在公司成立初期,宇树便通过员工持股平台实施多轮股权激励计划。部分最早加入公司的员工,当年获得期权的行权价格仅为每股1元人民币。按照此次150.8元的发行价格计算,这部分早期股权对应的账面收益已增长超过150倍。
与此同时,公司还安排171名核心员工参与IPO战略配售,合计认购金额约2.7亿元人民币。根据安排,不同员工所持股份将分别锁定一年至三年不等。随着上市完成,一批90后研发负责人和技术骨干有望跻身千万级财富人群,也成为中国硬科技企业"技术创业—长期持股—资本兑现"路径的最新案例。
资本市场关注的另一焦点,是创始人王兴兴。公开资料显示,这位1990年出生的工程师本科毕业于浙江理工大学,硕士就读于上海大学机械工程专业。学生时期开发的四足机器人XDog,成为后来宇树科技创业的重要技术基础。毕业短暂进入大疆工作后,王兴兴于2016年创办宇树科技,并依靠早期机器人产品获得第一笔天使投资。
根据招股说明书,上市前王兴兴直接及间接合计控制公司约三分之一股份,同时拥有特别表决权安排,因此仍保持对公司的实际控制。按发行价计算,其持股市值已超过200亿元人民币;若未来公司市值进一步提升,其个人财富仍存在较大增长空间。
宇树科技股东名单,也折射出近年来全球资本对于机器人产业的投资热度。IPO前,公司累计引入44家机构投资者,包括互联网平台、产业资本、地方国资基金以及保险资金等多元投资主体。其中,美团相关投资平台成为重要机构股东之一;腾讯、中国移动旗下基金等产业资本也在最近一轮融资中参与投资。
此外,多家机器人产业链企业通过基金形式间接持股,形成资本合作与供应链合作并行的发展模式。对于投资机构而言,机器人已成为继新能源汽车、人工智能之后,新一轮长期布局的重要方向。
不过,上市并不意味着竞争已经结束。在人形机器人领域,目前全球尚未形成明确的商业模式,也没有企业建立真正意义上的市场垄断。国际市场上,特斯拉依然被普遍视为最具竞争力的参与者。凭借成熟的汽车制造体系、供应链能力以及工厂应用场景,Optimus被认为拥有快速扩大产能的潜力。与此同时,Figure AI、Agility Robotics、波士顿动力等美国企业也持续推进产品研发。
中国企业则更多依靠供应链效率、成本优势以及快速产品迭代参与竞争。随着越来越多企业进入这一赛道,未来竞争焦点或将逐渐从硬件制造转向人工智能算法、软件生态以及真实应用场景。
宇树科技未来的发展,还将面临国际监管环境变化带来的挑战。由于海外市场贡献了公司相当比例收入,美国市场政策变化备受投资者关注。今年7月底,美国监管机构将部分先进机器人设备纳入新的监管框架。虽然宇树目前已经上市销售的机器人产品仍可继续进入美国市场,但未来新型号产品是否能够获得新的认证许可,仍存在一定不确定性。对于希望持续扩大国际业务的中国机器人企业而言,技术竞争之外,全球贸易政策和监管环境同样可能成为影响未来增长的重要变量。
过去两年,生成式人工智能推动全球科技股估值持续上升,而如今,资本市场开始将目光投向能够真正进入现实世界执行任务的机器人系统。在人形机器人尚未迎来真正大规模商业普及之前,宇树科技的上市更像是一场资本对于未来产业的提前下注。
无论最终谁能够成为这一轮产业革命的赢家,可以确定的是,机器人产业已经从实验室走向制造工厂,再进入资本市场。而宇树科技此次IPO,也标志着全球具身智能产业正式进入新的发展阶段:技术突破之外,商业化能力、全球竞争以及资本回报,将成为下一阶段决定行业格局的关键因素。
相关文章




交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中INFINOX英诺10-15年 | 英国监管 | 巴哈马监管 | 全牌照(MM)85.18
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45