大事将至!美联储重启加息倒计时,美股将如何走?高盛揭历史规律


 收藏
 举报
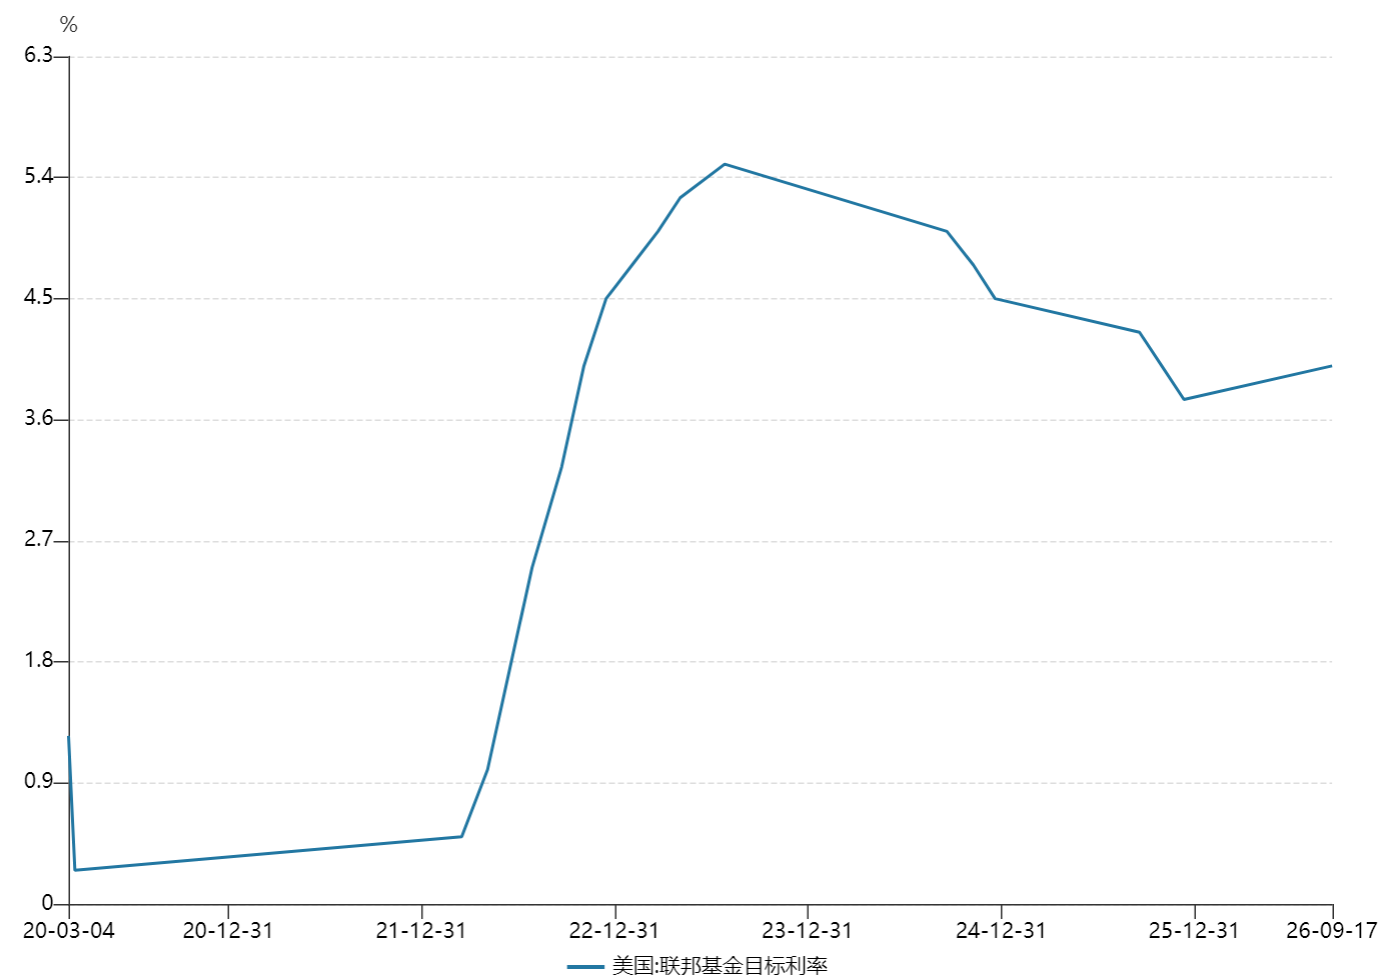
FX168财经报社讯 随着油价重新站上每桶100美元上方、美国8月非农就业新增人数达到市场预期的三倍,且消费者价格数据显示“核心”通胀升幅快于预期,市场对美联储本周三启动三年来首次加息的押注持续升温。交易员目前定价显示,美联储加息25个基点的概率约为90%。
在这一背景下,高盛分析师团队认为,如果股市表现继续符合历史规律,美股可能即将迎来一轮阶段性低点。该行由Ben Snider领衔的分析师在周末发布的报告中指出,过去几十年里,标普500指数在美联储加息周期开始后的三个月平均回报为负2%。
历史经验指向短期承压
高盛认为,加息周期启动之所以往往对股市不利,主要有三方面原因。首先,决定股票表现的关键通常不是利率水平本身,而是经济增长前景;如果企业盈利表现强劲,股市往往会加速上涨,但紧缩周期可能削弱增长预期。
其次,加息周期的开始,历史上往往意味着“高估值、高集中度牛市”的阶段性高点。高盛此前的研究认为,这一点与今年由人工智能(AI)主导的市场特征颇为相似。
第三,AI热潮使当前增长周期“尤其资本密集”,高盛指出,这会提高市场对资本成本变化的敏感度。换言之,AI基础设施和相关投资的大规模扩张,可能让本轮牛市比以往更容易受到加息冲击。
高盛分析师写道,即便只是温和的加息周期,也可能对股市构成压力,因为市场很难提前确认紧缩的持续时间和幅度。
长期回报并未被破坏
不过,高盛也强调,从更长时间维度看,市场前景并未被破坏。尽管加息周期开始后的前三个月标普500通常录得负回报,但从12个月维度看,该指数平均回报仍有9%。
高盛举例称,1997年3月美联储加息25个基点后,标普500在随后一个月下跌10%,但在那轮仅一次加息的“周期”后不到三个月,指数便重新创出历史新高。
该行还指出,企业如何应对更高利率,将成为决定估值能否维持的重要变量。高盛认为,如果公司的风险溢价下降,或者增长率上升,那么企业仍可能在更高利率环境下维持估值。若要完全抵消当前水平上资本成本上升1个百分点的影响,Snider团队表示,一家公司预期长期增长率需要提高2个百分点。
从市场层面看,若美联储如期开启新一轮紧缩,短线可能继续压制风险资产情绪,尤其是对估值较高、对融资成本更敏感的成长股和AI相关板块;但从历史经验看,若经济增长和企业盈利能够维持韧性,中期走势未必会被单次加息周期彻底扭转。
相关文章


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96