美光科技(MU)股票6月21日开盘上涨8.70%:关键驱动因素揭晓



 收藏
 举报

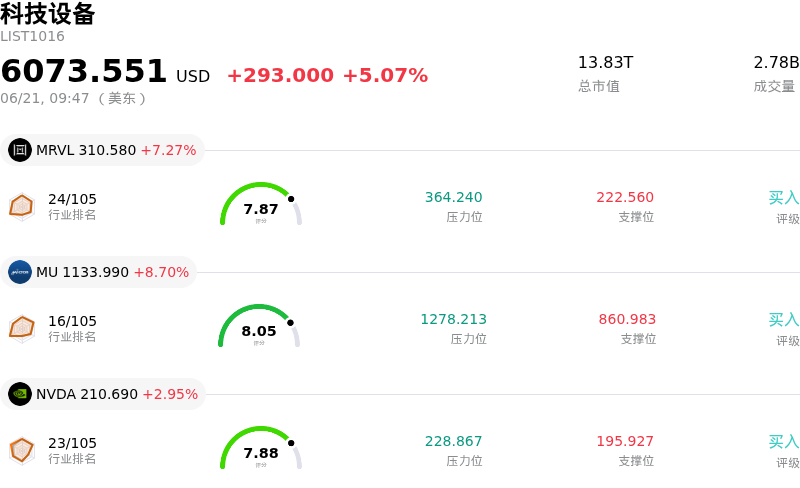
美光科技 (MU) 开盘上涨8.70%, 所属行业科技设备上涨5.07% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 迈威尔科技 (MRVL) 上涨 7.27%;美光科技 (MU) 上涨 8.70%;英伟达 (NVDA) 上涨 2.95%。
今日是什么导致了美光科技(MU)股价上涨?
美光科技(Micron Technology)股价大幅飙升,该公司即将于6月24日发布备受瞩目的第三财季财报。这一上涨势头主要受到市场对人工智能基础设施繁荣极度乐观情绪的推动,这已从根本上将美光从历史上的周期性存储芯片制造商转变为长期增长的行业领头羊。机构和散户的强劲需求已推动该股重新逼近历史高点,从本月早些时候因半导体硬件行业整体担忧引发的短暂回调中强劲反弹。
推动当前买入势头的主要催化剂,是市场对即将公布的财报所抱有的极高增长预期。分析师们已多次上调预期,共识预测第三财季营收将突破340亿美元,调整后每股收益将同比暴增900%以上。投资者正密切关注美光行业领先的高带宽内存产品,尤其是HBM3E和下一代HBM4的产能分配。由于该公司到2026日历年的全部高带宽内存产能已售罄,市场正将存储芯片短缺视为一个多年的结构性特征,而非暂时的暴涨,从而推高了其估值倍数。
此外,几家华尔街主流机构纷纷上调美光的目标价,进一步助推了市场的看涨情绪,部分激进的预测甚至高达每股1500美元。市场对美光可能在公布财报的同时宣布拆股的猜测也日益升温。随着股价稳步处于四位数区间,许多市场参与者认为,拆股是提高流动性并降低散户投资者心理门槛的合乎逻辑的举措。这一猜测,结合今年早些时候季度股息的大幅上调,凸显了管理层对公司长期现金流创造能力的强劲信心。
然而,股价的快速上涨也带来了更高的波动性。期权市场目前的定价显示财报公布后将出现剧烈波动,这表明市场预期极高,且已达到“容不得半点差错”的完美定价状态。尽管人工智能数据中心的结构性前景依然强劲,但该股目前的交易价格较其历史平均水平存在溢价,这意味着管理层不仅需要交出创纪录的业绩,还必须对2026和2027财年余下时间提供极其强劲的前瞻性指引,才能维持这一势头。
美光科技(MU)技术分析
美光科技 (MU) 技术面来看,MACD(12,26,9)数值1.487,处于买入状态,RSI数值66.392处于中性状态,Williams%R数值5.232处于超买状态,注意关注。
美光科技(MU)媒体舆情
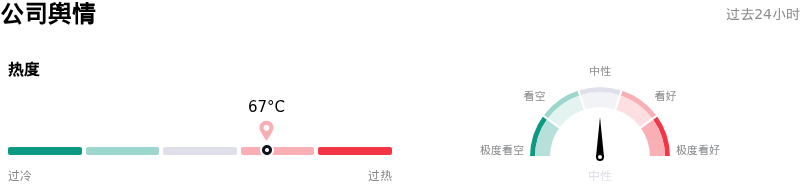
美光科技 (MU) 公司舆情热度来看,当前热度67,处于很热状态;公司市场舆情方向来看,当前舆情指数处于中性状态。
美光科技(MU)基本面分析
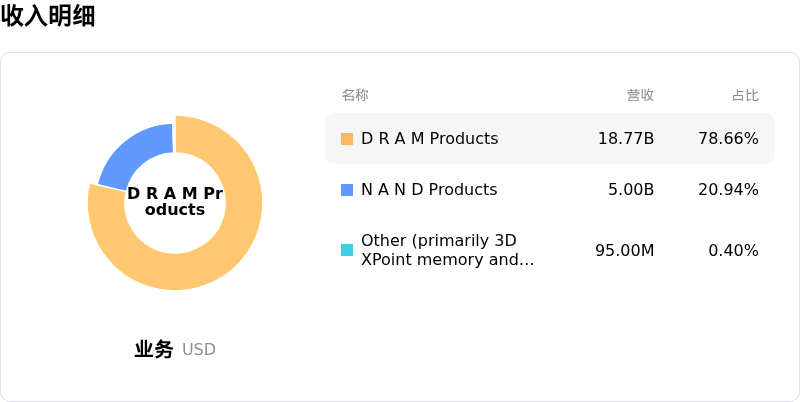
美光科技 (MU) 处于科技设备行业,最新年度营业收入$37.38B,处于行业6,净利润$8.54B,处于行业5。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$987.27,最高价为$1750.00,最低价为$190.00。
关于美光科技(MU)的更多详情
公司特定风险:
- 极端的估值溢价与“完美定价”设定:美光科技目前股价逼近历史高点,报1,133.99美元,滚动市盈率超过50倍,远高于其20.72倍的5年期中位数。据GuruFocus估算,其股价较389.69美元的GF价值高出191%,存在严重高估。在其关键的2026年6月24日第三季度财报公布前夕,市场一致预期极为激进,预计营收将达343.8亿美元,每股收益(EPS)达19.72美元。这使得公司几乎没有任何安全边际,意味着任何仅符合预期或略显谨慎的业绩指引都可能引发财报公布后的剧烈抛售。
- 防御性期权持仓与隐含波动率骤降风险:过去48小时的期权市场数据表明,10天隐含波动率(IV)大幅飙升至100%–121%,是52周平均水平的两倍,预示着财报公布后股价将出现11%至17%的异常剧烈波动。市场正在进行密集的防御性对冲,这一点从2026年6月18日的异常期权交易活动中可见一斑——当天有大笔共计10,748张、行权价为550美元、将于6月26日到期的看跌期权合约成交。这使得该股在财报公布后IV崩溃时,极易面临剧烈的向下修正。
- 激进的资本支出计划与周期性供过于求威胁:美光科技正致力于实现2026财年超过250亿美元的庞大资本支出目标,以扩大下一代DRAM和高带宽内存(HBM)的产能。然而,主要竞争对手三星和SK Hynix同步进行的资本密集型晶圆厂扩张,可能导致2027年前下一代内存供应过剩,从而引发严重的周期性供过于求下行,侵蚀平均售价(ASP),并压缩美光科技创纪录的81%毛利率指引目标。
- 内部人士大举减持与高度集中的AI支出风险:尽管该公司的估值在很大程度上依赖于其2026年之前已被全部预订的HBM产能,但超大规模云服务商资本支出的突然放缓或硬件效率的提升,将严重干扰其盈利增长势头。最近的内部交易申报文件彰显了内部在当前价位的谨慎态度:过去三个月中,公司内部人士已净套现9,250万美元的股票,其中首席执行官Sanjay Mehrotra抛售了约3,800万美元的股票。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96