英特尔(INTC)股票7月30日盘中上涨12.53%:背后推手曝光



 收藏
 举报
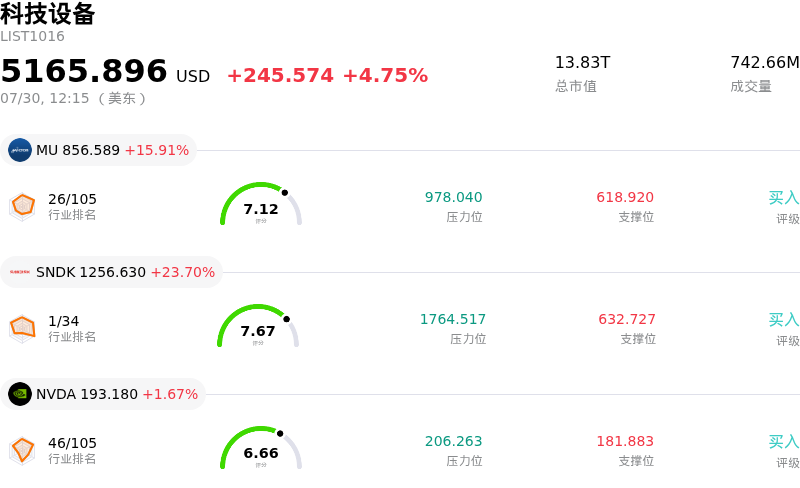
英特尔 (INTC) 盘中上涨12.53%, 所属行业科技设备上涨4.75% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 美光科技 (MU) 上涨 15.91%;闪迪 (SNDK) 上涨 23.70%;英伟达 (NVDA) 上涨 1.67%。
今日是什么导致了英特尔(INTC)股价上涨?
英特尔股价今日的大幅攀升,主要得益于超预期的季度财报以及对全年业绩指引的显著上调。这一业绩凸显了其向 IDM 2.0 战略的成功转型,其中客户端计算事业部受益于强劲的 AI PC 换机周期。投资者对最新数据中呈现的利润率扩张做出了积极反应,这表明该公司的高额资本支出阶段终于开始转化为运营效率的提升和现金流的改善。
此次大涨的一个关键催化剂是,官方宣布其下一代工艺节点已实现高良率量产。这一技术里程碑使该公司多年来首次成为亚洲领先代工厂的强劲对手。通过证明其制造路线图正按计划推进,该公司重新赢得了此前对其执行能力持怀疑态度的机构投资者的信任。此外,披露的一个重要新型外部代工客户——某领先的超大规模云服务商——提供了切实证据,表明其代工业务正在取得商业化进展。
宏观经济数据暗示通胀降温,为整个科技板块提供了顺风支撑,这也降低了资本密集型半导体企业的折现率。购买力激增可能因空头回补(逼空)而进一步加剧,因为看空头寸对数据中心复苏和 AI 加速器强劲的出货势头猝不及防。几个季度以来,由于对市场份额流失的担忧,市场对该公司的情绪一直低迷,但今日的表现表明其长期基本面叙事发生了根本性转变。
分析师们正迅速上调其目标价,理由是下半年业绩能见度有所改善,且在新的本土芯片制造倡议下,政府补贴有望增加。尽管盘中波动性依然较大,但制造技术的突破以及 AI 服务器领域产品组合的增强,正推动市场对该公司估值倍数进行重大重新评估。机构投资组合的调仓迹象也显而易见,几只著名的半导体 ETF 因基本面前景改善而提高了其持仓权重。
英特尔(INTC)技术分析
英特尔 (INTC) 技术面来看,MACD(12,26,9)数值-4.598,处于卖出状态,RSI数值31.489处于中性状态,Williams%R数值99.690处于超卖状态,注意关注。
英特尔(INTC)媒体舆情
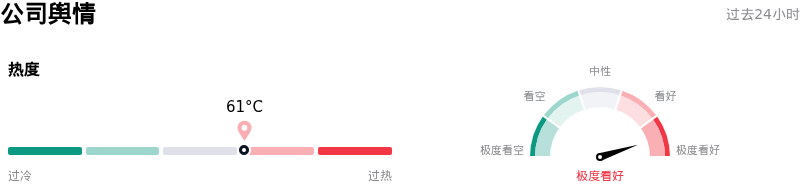
英特尔 (INTC) 公司舆情热度来看,当前热度61,处于很热状态;公司市场舆情方向来看,当前舆情指数处于极度看好状态。
英特尔(INTC)基本面分析
英特尔 (INTC) 处于科技设备行业,最新年度营业收入$52.85B,处于行业5,净利润$-267.00M,处于行业111。「公司简介」
近一月多位分析师给出公司评级为持有。目标价预测平均价为$111.88,最高价为$200.00,最低价为$25.00。
关于英特尔(INTC)的更多详情
公司特定风险:
- 暂停分红与现金流受限:英特尔自2024年第四季度起立即暂停分红(这曾是吸引机构投资者的主要动力),表明其面临严峻的流动性压力,并采取了“生存第一”的立场,该公司在第二季度报告了16亿美元的净亏损。
- 业绩指引严重不及预期与增长收缩:管理层发布的第三季度营收指引为125亿至135亿美元,显著低于143.5亿美元的市场一致预期,这表明预期的PC市场复苏正陷于停滞,且该公司未能捕获AI数据中心领域的实质性市场份额。
- 晶圆代工业务运营亏损难以为继:英特尔代工(Intel Foundry)部门本季度报告运营亏损达28亿美元,突显出其“IDM 2.0”战略所带来的极高资本密集度和持续的利润率侵蚀,同时该公司在与台积电的竞争中仍难以实现具有竞争力的良率。
- 大规模重组面临的执行风险:宣布裁员15%(约15,000名员工)带来了巨大的执行风险,可能导致关键人才流失,并推迟18A工艺节点的开发,而这对于英特尔实现长期技术对等至关重要。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96