踏空 AI 被吊打!深度拆解姜诚:死守低估值,是极致定力还是投资局限?|阿尔法观察


 收藏
 举报
阿尔法观察·姜诚
——在阿希实验里不举手的人
1951年,心理学家所罗门·阿希做了一个实验。
他让被试者从一张卡片上挑出与标准线段等长的线。答案显而易见——线段长短一目了然,不存在判断难度。但阿希在每组里安插了"演员":前几个人故意给出错误答案。结果,约75%的真被试至少有一次跟着给出了错误答案。
他们不是看不见,是不敢相信自己看到的。
阿希实验揭示的不是"人傻",而是从众压力的物理性——当所有人都说A比B长时,你会开始怀疑自己的眼睛。这种压力不需要暴力,不需要说服,只需要数量。
2026年的A股,TMT板块成交占比一度冲到51%的历史高位,公募基金在AI方向的配置超过六成,科创50指数三年涨了83%。当所有人都在用脚投票说"AI是对的"时,不配AI的基金经理承受的压力,不是来自逻辑被证伪,而是来自排名垫底时的孤独。
但有三个人站在了多数人的对面。
主角是姜诚。中泰星元价值优选,一分钱AI不配,管自己的重仓叫"碳基老登资产"。这篇文章要拆的是他的脑子——他的框架怎么运转、言行一不一致、边界在哪里。但只看姜诚一个人看不清他的模式的天花板,需要两个参照系。
刘晟,中庚价值领航,PB-ROE框架选的是"将来会被证明便宜"的标的,也不追AI。綦缚鹏,国投瑞银,找的是供给出清、100块跌到50块才敢重仓的周期底部,框架天然不碰AI。两个人都是价值投资者,但和姜诚的脑子完全不同——刘晟买"将来的便宜",綦缚鹏买"周期底部的便宜",姜诚买"现在的便宜"。
姜诚被市场惩罚,不等于价值投资失效——你得先搞清楚,到底是哪种价值在挨打,以及它挨打是因为框架错了,还是因为时候没到。
姜诚的"现在便宜":一座桥的冗余设计
2018年8月14日,意大利热那亚的莫兰迪大桥在暴风雨中坍塌,43人遇难。
事后调查发现了一个致命的设计缺陷:这座斜拉桥每一跨只有一根斜拉杆。当那根拉杆因腐蚀和金属疲劳断裂时,整个结构瞬间失去支撑——没有备份,没有冗余,一根断了,桥就塌了。
对比之下,罗马建筑能屹立两千年,靠的是多柱和大型扶壁的冗余设计:一根柱子出了问题,其他柱子重新分配载荷,整体不倒。
姜诚说,安全边际不是低估值,而是坏情况发生时损失可控的状态。
用工程学语言翻译:不要造莫兰迪大桥,要造罗马引水渠。安全边际不是买得便宜——便宜只是表象——而是给未知留逃生通道。你不知道哪根拉杆会断,但只要结构有冗余,断一根不会塌。
这个框架怎么落到操作上?姜诚的答案是"持股比例与估值水平负相关"。翻译成大白话:越便宜越买,越贵越卖。不预测景气度,不看主题催化,不做行业轮动。
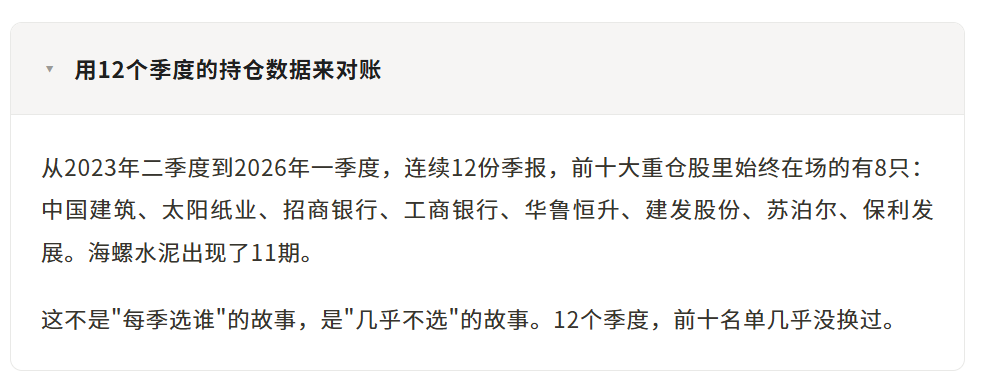
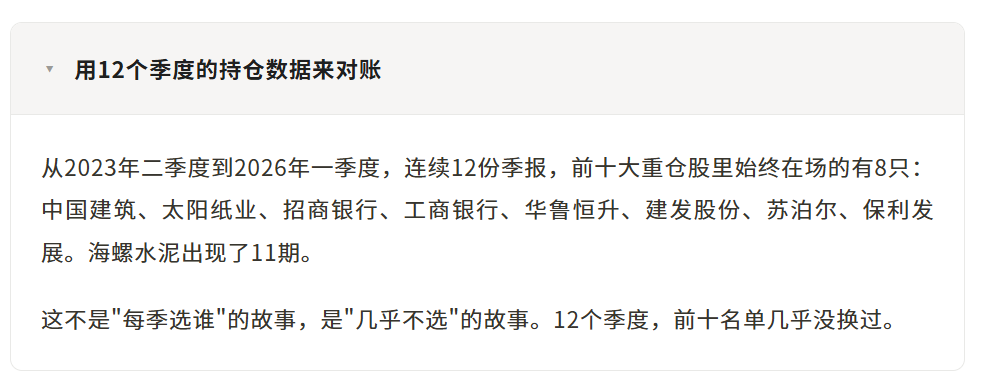
道理很清楚。但嘴上说的和手上做的,到底一不一致?用12个季度的持仓数据来对账。
行为和表述一致吗?看几个关键样本。
中国建筑,2023年四季度股价跌了13%,权重9.98%——没减。2025年一季度又跌12.33%,权重9.86%——还是没减。如果这是趋势交易者,连续回撤早就触发止损了。但姜诚没有。
华鲁恒升,2025年二季度权重9.97%。此后四个季度连续上涨——三季度涨22.8%,四季度涨18.1%,今年一季度涨15.2%。涨了这么多,姜诚怎么操作的?权重从9.97%降到8.43%。不是追涨,是涨后止盈。
保利发展则反过来——从6.60%一路降到4.71%,期间多个季度深跌。跌着也减。这不是机械逆向,而是弱者思维下的主动校正:如果行业格局恶化,即使便宜也不硬扛。
言行一致,对账通过。
但问题也在这里。
前十占比70%,8只股票12个季度不换,这在公募基金里属于极度集中、极度稳定的类型。多数主动权益基金前十占比在30%-50%区间,70%已经接近重仓的边界。姜诚的"豪赌"不是赌方向,是赌定力——这些公司足够便宜、分红足够高,只要长期持有,时间会站在我这边。
但多空对抗报告揭示了更深的裂缝。
第一,换手率的张力。姜诚强调"多看少动""只应对不预测",但已披露的半年度换手率在48.59%-84.93%之间。这个数字不算极低。"少动"更适合理解为"不做方向性风格切换",而不是"几乎不调仓"。叙事和行为之间存在精度差。
第二,基准暴露的重叠。基金基准是中证800指数收益率×60%+中债综合指数收益率×40%——基准本身是宽基指数,不是价值指数。但持仓长期锁定银行、建筑、化工、地产等低估值板块,实际风格暴露远比基准更偏价值。这意味着在价值风格顺风时,姜诚可以大幅跑赢基准;但逆风时,基准里的成长成分会帮他"撑住",而他的持仓没有这个缓冲。风格识别很清晰,但一旦价值因子拥挤逆转,组合缺少天然对冲。
第三,规模的信号。基金规模从高点的约71亿元,降到2026年一季度的49.49亿元。规模收缩不等于能力衰减,但逆风期资金流出会削弱负债端稳定性,与业绩落后相互强化。
第四,Alpha的纯度。姜诚任职以来跑赢基准136%,但基准是宽基中证800×60%+中债×40%,他的持仓却高度集中于低估值传统行业。跑赢基准靠的是超配价值、低配成长——这本身是选股Alpha还是风格Beta?如果跑赢基准136%里有相当一部分是价值风格顺风带来的Beta,那姜诚的真正Alpha可能没有数字看起来那么大。2024年四季度基金净值跌3.01%,同期基准涨0.14%——小幅跑输基准。当价值风格顺风时跑赢、逆风时跑输,风格Beta的嫌疑就不能忽视。
这些不是否定姜诚。言行一致是真的,纪律性是真的,框架自洽也是真的。但言行一致不等于没有局限——它只是证明了"说到做到",没有证明"做到的就一定对"。
两个参照系:刘晟的"将来便宜"与綦缚鹏的"周期底部"
如果说姜诚买的是"现在的便宜"——PE 8倍、PB 1.2倍,摆在那里谁都能看到——那刘晟买的是另一种东西。
刘晟的框架核心是PB-ROE,但不是教科书里"低PB+高ROE"的静态筛选。他明确说过,那种标的往往处于周期高位,买进去就是高位站岗。他真正布局的是:当前低PB、低ROE,但未来有望反转成低PB、高ROE的标的。赚的不是"现在便宜"的钱,是"ROE周期性回升"的钱。
直接看对比:
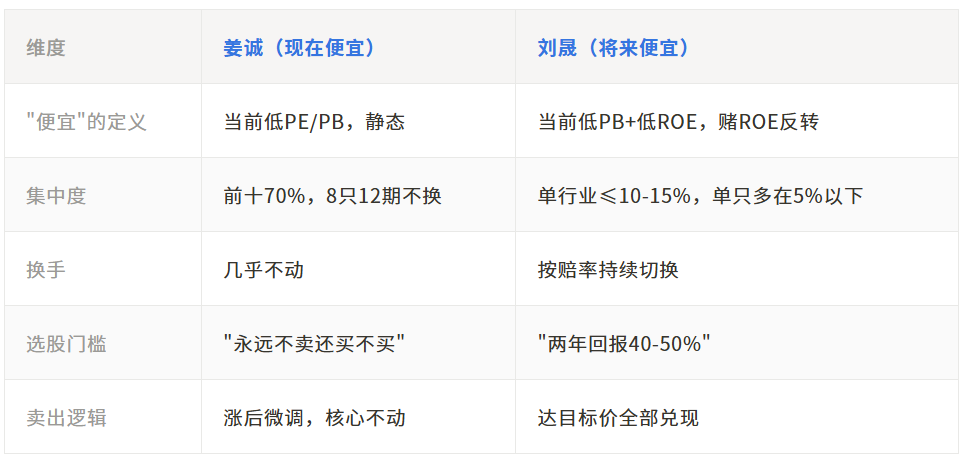
集中度的差异最直观:姜诚前十占70%,刘晟单只标的多在5%以下。这不是"不敢集中",是框架要求分散——赌的是"将来反转",将来的事没有100%确定,分散是对不确定性的诚实。
换手的差异更有信息量。2025年刘晟把工业金属仓位切到了贵金属——铜股估值贵了,黄金性价比更高。2026年铜的供需格局超预期好转,他又把铜配比提了回来。电解铝在2025年上半年全部清仓——供给约束太弱,算不上真正的"供给刚性"。零跑汽车达到目标价后全部兑现,不博弈情绪溢价。他说"两年回报40-50%",手上做的就是这件事——到了就走,不贪。
2024年,刘晟也跑输了——超额收益-14%。但归因很清晰:不是选股出了问题,而是超配权益、超配港股、低配金融的三重偏离被市场惩罚。2025年市场基本面线索增多,选股α得以释放,全年超额收益约36.6个百分点。
同样叫价值投资,同样在AI牛市中跑输,但跑输的原因和修复的路径完全不同。姜诚跑输是因为"不碰AI",刘晟跑输是因为"市场只认AI"。前者是框架的必然代价,后者是环境的阶段性错配。
綦缚鹏是第三种参照。他的框架是"周期底部的便宜"——找供给出清、利润即将释放的行业,100块跌到50块才敢重仓。他也不碰AI,但不是"不碰",是"框架天然不碰"——起点永远是价格够不够便宜,不是赛道够不够性感。
他的标杆案例是涤纶长丝。这个行业80%产能在中国,6家企业控制80%的份额,前两家占快60%,没有新增产能。供给格局已经出清到"谁都不扩产"的地步,但行业还在底部。綦缚鹏的逻辑是:供给不扩了,需求还在长,利润迟早会释放。后来行业吨毛利从底部大幅回升,他赚的就是这个从底部回升的钱。他的考验是:周期判断错了,50块可能跌到25块。赌的是供给出清的确定性,如果供给没出清,就是价值陷阱。
三种脑子,三种赌注。
一个赌定价回归,一个赌盈利反转,一个赌供给出清。
一个需要敢寂寞的勇气——12个季度不换股,排名垫底也不动;
一个需要敢认错的勇气——达到目标价就全部兑现,不贪情绪溢价;
一个需要敢扛住的勇气——重仓周期底部的资产,被市场遗忘也不跑。
没有哪种勇气比哪种更高级。但你的钱该跟哪种脑子,取决于你信什么。
跑输是周期,不是判决
2026年不是姜诚第一次被市场罚。
2019年,A股"核心资产"牛市,高估值的"茅指数"成分股不断上涨,偏低估值风格的管理人集体跑输。到了2020年,情况更极端——A股最有效的是动量因子,最无效的是价值因子。便宜的变得更便宜,贵的变得更贵。
姜诚没漂移。他说,价值投资怕的不是排名,而是信念动摇。哪怕挨骂,也不能偏移。
后来呢?价值因子回归了。2021年到2024年,低估值红利风格经历了一轮完整的修复周期。姜诚的年化14.58%不是靠某一年的爆发,是靠"在别人不认同的时候坚持估值纪律"熬出来的。
学术研究也指向同一个方向。价值溢价分解研究确认了一个长期事实:价值股的历史回报长期优于成长股。Fama和French在1992-1993年提出的"风险基础解释"认为,价值股更高的回报来自更大的系统性风险暴露;Lakonishok等人在1994年提出的"行为学解释"认为,这是市场对价值股的系统性低估。两种解释,一个结论:价值因子长期有效,但会经历漫长的失效期。
更关键的是,机构投资者并不总是能纠正错误定价。发表在Journal of Financial Economics上的一项研究发现,机构投资者对高崩盘概率股票的需求,在价格达到高估峰值前持续增加——专业投资者不仅没有在泡沫顶部充当"理性纠偏者",反而在助推泡沫。这意味着2026年上半年公募AI配置超过六成的时候,机构资金的涌入不是"理性定价",而可能是泡沫本身的燃料。当机构资金本身成为泡沫的燃料时,不配AI的基金经理跑输就不是判断失误,而是不参与泡沫的代价。姜诚的跑输,恰恰发生在这个泡沫膨胀期。
2026年7月,市场开始给出新的信号。银河金汇FOF团队周报明确指出"价值板块较强于成长板块",两融资金从科技板块持续流出,股市高低切换明显。
但风格切换的信号是一回事,谁能真正修复是另一回事。姜诚的持仓依赖市场风险偏好的回升,属于被动等待。刘晟可以主动切换到性价比更高的标的,属于主动寻找。被动等待和主动寻找,在修复的初期可能差不多,但在中后期,差距会拉开。
童话与鬼故事
姜诚在二季报里用了一个框架来解释自己的持仓:他把市场叙事分成"童话"和"鬼故事"。
童话讲未来有多美好:AI会改变一切,算力需求永无止境,科技长牛刚刚开始。鬼故事讲未来有多糟糕:传统行业没有未来,银行会被颠覆,地产永不复苏。
姜诚的重仓全是鬼故事里的主角。他的逻辑是:鬼故事里藏着的不是鬼,是被吓出来的低价。当所有人都在听童话的时候,鬼故事里的资产反而安全——坏预期已经定价了,再坏也坏不到哪去。
但不是所有鬼故事都是假的。如果传统行业的ROE中枢确实在下移——银行净息差长期收窄、地产从周期波动变成趋势下行——那"便宜"就不是定价分歧,而是价值陷阱。资产不会因为便宜就安全,只会因为便宜而跌得慢一点。
这是姜诚模式真正的边界:它依赖一个宏观假设——传统行业的长期盈利能力不会趋势性恶化。这个假设在2018年成立,在2021年成立,在2026年……还在经受考验。刘晟和綦缚鹏的模式不依赖这个假设,但各有代价:刘晟需要更强的研究能力持续找到反转机会,綦缚鹏的供给出清判断错了就是接飞刀。
回到阿希实验。75%的人至少有一次跟着举了错手。不举手的人,不是更聪明,而是更敢孤独。
姜诚、刘晟、綦缚鹏,三个不举手的人,站在不同的位置,赌不同的东西。你信"市场终会回头给便宜资产重新定价"——跟姜诚。你信"研究能发现别人还没看见的反转"——跟刘晟。你信"供给出清后的利润释放是最确定的增长"——跟綦缚鹏。
或者你什么都不信,只信AI——那你得问自己一个问题:当TMT成交占比一度冲到51%的时候,你是在定价未来,还是在阿希实验里跟着举了手?
姜诚在二季报结尾写了一句话:组合当前的估值水平接近历史极低位。
这话是事实。但"历史极低位"是底部还是天花板,只有时间知道。
来源/作者:玩Ai的老登
风险提示:基金投资需谨慎,投资人应当阅读《基金合同》、《招募说明书》、《产品资料概要》等法律文件,了解基金的风险收益特征,特别是特有风险,并根据自身的投资目的、投资经验、资产状况等判断是否和自身风险承受能力相适应。基金管理人承诺以诚实信用、谨慎尽责的原则管理和运用基金资产,但不保证基金一定盈利或本金不受损失。过往业绩不预示其未来业绩,其他基金的业绩也不构成本基金业绩的保证。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96