债市早报:1-7月全国规上工业企业利润增长17.6%;资金面重回宽松,债市延续调整



 收藏
 举报
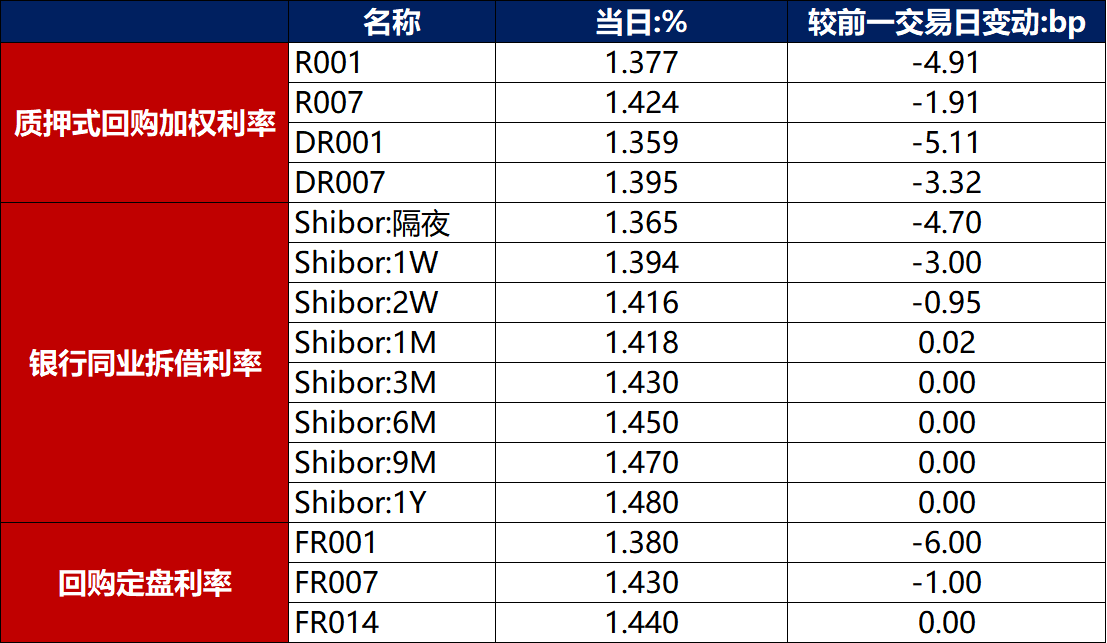
【内容摘要】 8月27日,资金面重回宽松;债市延续调整;转债市场主要指数集体跟涨,转债个券多数上涨;各期限美债收益率普遍上行,主要欧洲经济体10年期国债收益率普遍上行。
一、债市要闻
(一)国内要闻
【1-7月全国规上工业企业利润增长17.6%】国家统计局8月27日发布的数据显示,1至7月份,全国规模以上工业企业实现利润总额45820.6亿元,同比增长17.6%。从行业看,以算力芯片、存储芯片为代表的集成电路行业利润同比增长18.5倍,光纤制造、光缆制造、通信系统设备制造行业利润分别增长468.4%、62.6%、55.0%。国家统计局工业司首席统计师于卫宁表示,1至7月份,各地区各部门认真贯彻落实党中央、国务院决策部署,着力实施更加积极有为的宏观政策,扎实推动高质量发展,工业生产平稳增长,新动能加快成长壮大,规模以上工业企业利润保持较快增长。
【2025年经济发展新动能指数比上年提升12.5%】国家统计局8月27日消息,为动态监测我国经济发展新动能变动情况,国家统计局统计科学研究所基于《新产业新业态新商业模式统计监测制度》,采用定基指数方法测算了2025年经济发展新动能指数。结果显示,2025年我国经济发展新动能指数(以2022年为100)为153.0,比上年增长12.5%。2025年各项分类指数与上年相比均有提升,转型升级和创新驱动对总指数增长的贡献较大。国家统计局统计科学研究所所长闾海琪表示,经济发展新动能指数最新测算结果显示,2025年我国经济发展新动能继续培育壮大,经济发展活力释放,创新驱动发展引领作用彰显,网络经济保持较快增长,转型升级步伐加快,助力我国经济高质量发展取得新成效。
【商务部回应美考虑对华额外加征7.5%关税】商务部8月27日举行例行新闻发布会,商务部新闻发言人黄玲回应美国政府考虑对自中国进口商品额外加征7.5%关税的提问时表示,美方以“产能过剩”为由对包括中国在内的16个经济体发起301调查,将经贸问题政治化,是典型单边主义、保护主义行为,中方坚决反对。中方将继续密切关注并全面评估美方后续举措,保留采取一切必要措施的权利。
【财政部:有效发挥财政逆周期调节作用】财政部8月26日在安徽合肥举行财政科学管理研讨交流,贯彻落实财政科学管理试点座谈会精神,研究部署深入推进财政科学管理工作。会议就今年下半年扎实实施更加积极的财政政策作出部署,强调要全力落实中央政治局会议精神,有效发挥财政逆周期调节作用,促进经济持续向新向优向好发展。会议强调,要按照财政科学管理试点座谈会部署,坚定信心、鼓足干劲,推动财政科学管理由点及面、向纵深发展,取得新的更大成效。
【央行新增西藏自治区分行支农支小再贷款额度50亿元,支持救灾及灾后重建】据央行公告,8月26日,尼泊尔一侧泥石流灾害致西藏日喀则市吉隆县吉隆口岸重大人员伤亡、失联。为贯彻落实习近平总书记重要指示精神做好金融支持救灾及灾后重建工作,中国人民银行新增西藏自治区分行支农支小再贷款额度50亿元,引导和鼓励金融机构加大对受灾地区经营主体信贷支持力度。下一步,中国人民银行将督促西藏自治区分行用好新增额度,指导金融机构积极对接受灾地区经营主体融资需求,为支持救灾及灾后重建营造良好货币金融环境。
(二)国际要闻
【美国7月商品贸易逆差扩大超预期,创2025年3月以来新高】8月27日,美国商务部公布的数据显示,7月商品贸易逆差较上月扩大17.2%至1188亿美元,为2025年3月以来最高水平。该数据未经通胀调整。逆差扩大主要由进口端驱动。7月商品进口增长3.7%,其中涵盖计算机及配件、半导体和电信设备的资本品类别录得自1993年以来最大单月增幅。同时,美国7月商品出口下滑2.9%,进一步拉大缺口。7月逆差的超预期扩大,意味着三季度GDP所受的贸易拖累压力可能有所上升。
【三位美联储官员警告:当前利率可能偏宽松,通胀压力仍需应对】8月27日,堪萨斯城联储主席施密德表示,当前短端利率水平“可能处于宽松区间”,并直言“我们还有工作要做”。施密德表示,他倾向于支持在上次会议中投票赞成加息的几位同僚立场。克利夫兰联储主席哈马克同日重申其鹰派立场。哈马克是上月议息会议中三位投票反对维持利率不变的官员之一,她表示,当前利率水平对经济的抑制力度不足以使通胀自行回落,政策制定者应“现在就采取行动”。波士顿联储主席柯林斯表示:“如果我看到当前形势没有提供我所期待的持续去通胀证据,我愿意支持加息。”三位官员的表态恰在杰克逊霍尔年会前夕发出,市场对美联储主席沃什将于周五发表的主旨演讲高度关注,以寻找政策路径的进一步线索。
(三)大宗商品
【国际原油期货价格转涨 NYMEX天然气期货价格继续上涨】8月27日,WTI 10月原油期货收涨1.58%,报83.53美元/桶;布伦特10月原油期货收涨2.12%,报89.70美元/桶;COMEX 8月黄金期货收涨0.25%,报4609.7美元/盎司;NYMEX 9月天然气期货收涨0.10%,报2.910美元/百万英热单位。
二、资金面
(一)公开市场操作
8月27日,央行以固定利率、数量招标方式开展了1030亿元7天期逆回购操作,全额满足了一级交易商需求,操作利率1.40%,投标量1030亿元,中标量1030亿元。同时,开展了5035亿元隔夜逆回购操作。当日无逆回购到期,因此净投放资金6065亿元。
资金利率
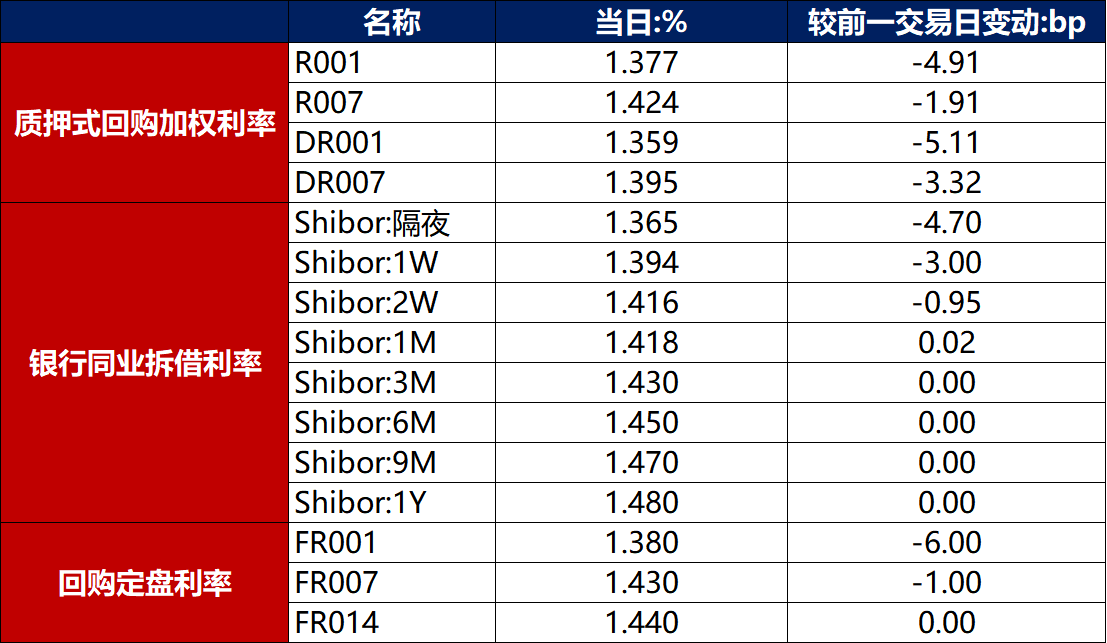
8月27日,资金面重回宽松局面,主要回购利率继续下行。当日DR001下行5.11bp至1.359%,DR007下行3.32bp至1.395%。
数据来源:Choice,东方金诚
三、债市动态
(一)利率债
1.现券收益率走势
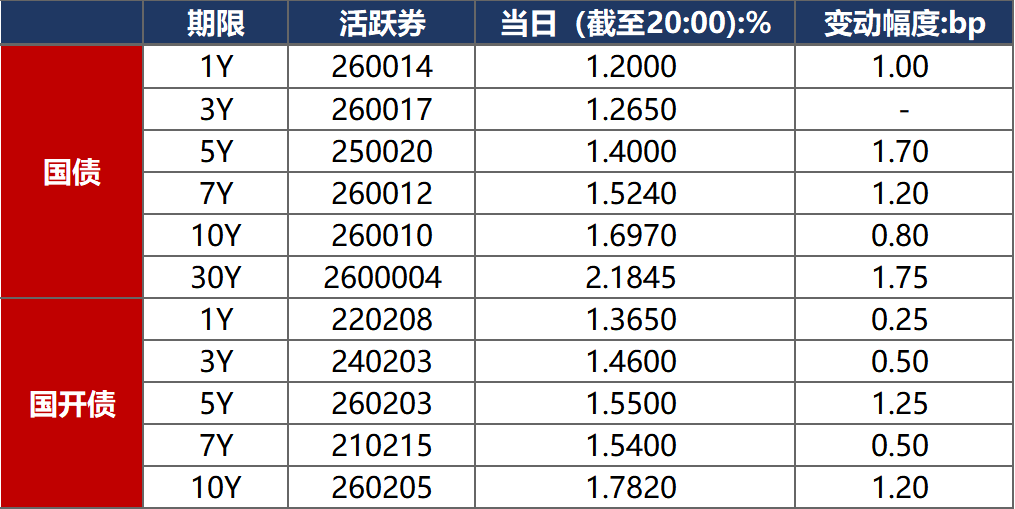
8月27日,受止盈盘继续施压,债市延续调整。截至北京时间20:00,10年期国债活跃券260010收益率上行0.80bp至1.6970%,10年期国开债活跃券260205收益率上行1.20bp至1.7820%。
数据来源:Choice,东方金诚
债券招标情况
数据来源:Choice,东方金诚
(二)信用债
1. 二级市场成交异动
8月27日,1只产业债成交价格偏离幅度超10%,为“H1融创01”涨超287%。
2. 信用债事件
富力地产:公司公告,“20富力地产PPN001”违约诉讼一审判决,应向九江银行清偿本息4.09亿元。
恒大:据阿里资产拍卖平台披露信息,恒大系三笔债权46.01万元拍卖成交,本金合计3.09亿元。
中南建设:召集人公告,“20中南建设MTN002”持有人会议已召开,调整本息兑付安排及豁免会议流程两项议案生效。
旭辉控股集团:公司公告,拟发行4.08亿股股份,用于清偿及注销6亿元境内债。
泰禾集团:公司公告,公司涉及重大执行案件,限期支付执行标的共25.64亿元。
蓝光发展:公司公告,截至8月26日,公司及子公司累计未能清偿到期债务本息约638.46亿元。
重庆南岸城建:公司公告,法院终审判决驳回上诉维持原判,公司及渝国融贸易对原告承担赔偿责任。
雏鹰农牧:公司公告,因尚未披露2021年年度报告及后续定期报告,无法按期披露2026年半年度报告。
金世旗国际:公司公告,因下属子公司中天金融正推动战略投资人引进与债务风险化解工作,无法按期披露2026年半年度财务报告。
广电河北网络:公司公告,鉴于近期市场波动,取消发行“26广电河北MTN002”。
福建港口集团:公司公告,由于公司融资计划有变,取消发行“26福建港口SCP006”。
保利发展:公司公告,上半年归属于上市公司股东净利润19.59亿元,同比下降40.84%。
两面针:公司公告,上半年归属上市公司股东净亏损468.12万元,较上年同期亏损小幅收窄。
兴业银行:公司公告,上半年营业收入1101.77亿元,同比下降0.25%;净利润411.31亿元,同比下降4.66%。
(三)可转债
1. 权益及转债指数
【权益市场三大股指集体收涨】 8月27日,A股放量上涨,算力硬件、半导体产业链爆发,贵金属、券商板块也持续活跃,上证指数、深证成指、创业板指分别收涨1.13%、1.50%、1.71%,全天成交额2.14万亿元。当日申万一级行业多数上涨,上涨行业中,电子涨超4%,通信涨超3%;下跌行业中,银行跌逾1%,电力设备、家用电器跌逾0.5%。
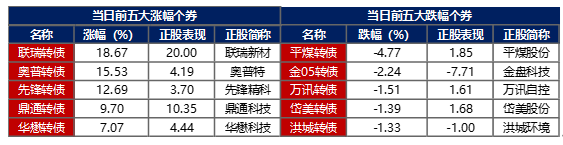
【转债市场主要指数集体跟涨】 8月27日,转债市场跟随权益市场延续上行,中证转债、上证转债、深证转债分别收涨0.68%、0.62%、0.80%,转债市场成交额610.86元,较前一交易日放量88.89亿元。当日转债市场个券多数上涨,314只转债中,200只收涨,105只下跌,9 只持平。当日上涨个券中,联瑞转债涨超18%,奥普转债涨超15%;下跌个券中,平煤转债跌逾4%,金05转债跌逾2%。
数据来源:Choice,东方金诚
2. 转债跟踪
8月27日,百龙创园发行转债获交易所审核通过;润禾材料发行转债获证监会注册批复。
8月27日,宏图转债公告即将触发转股价格下修条件。
8月27日,万讯转债公告提前赎回。
(四)海外债市
1. 美债市场
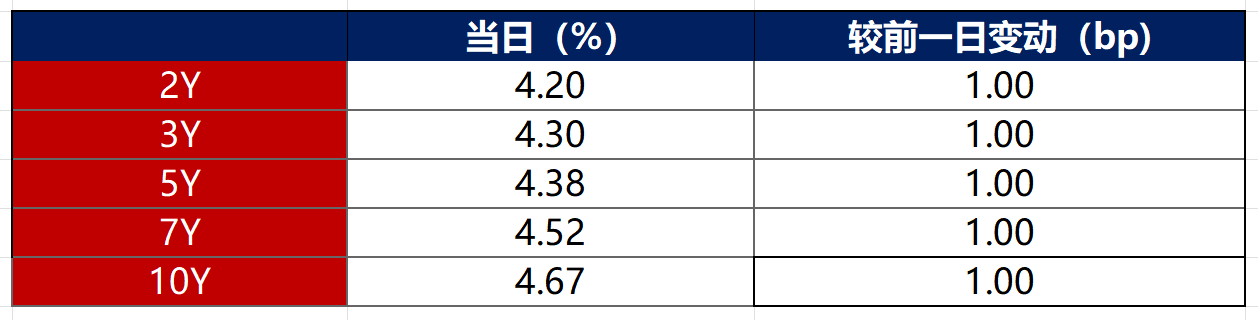
8月27日,各期限美债收益率普遍上行。其中,2年期美债收益率上行1bp至4.20%,10年期美债收益率上行1bp至4.67%。
数据来源:Choice,东方金诚
8月27日,2/10年期美债收益率利差保持在47bp不变;5/30年期美债收益率利差保持在81bp不变。
8月27日,美国10年期通胀保值国债(TIPS)损益平衡通胀率上行1bp至2.33%。
2. 欧债市场
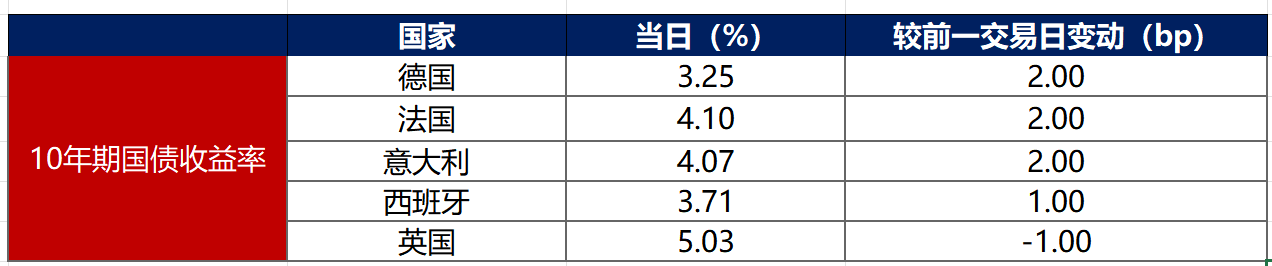
8月27日,除英国10年期国债收益率下行1bp外,其余主要欧洲经济体10年期国债收益率普遍上行。其中,德国10年期国债收益率上行2bp至3.25%,法国、意大利、西班牙10年期国债收益率分别上行2bp、2bp和1bp。
数据来源:Choice,东方金诚
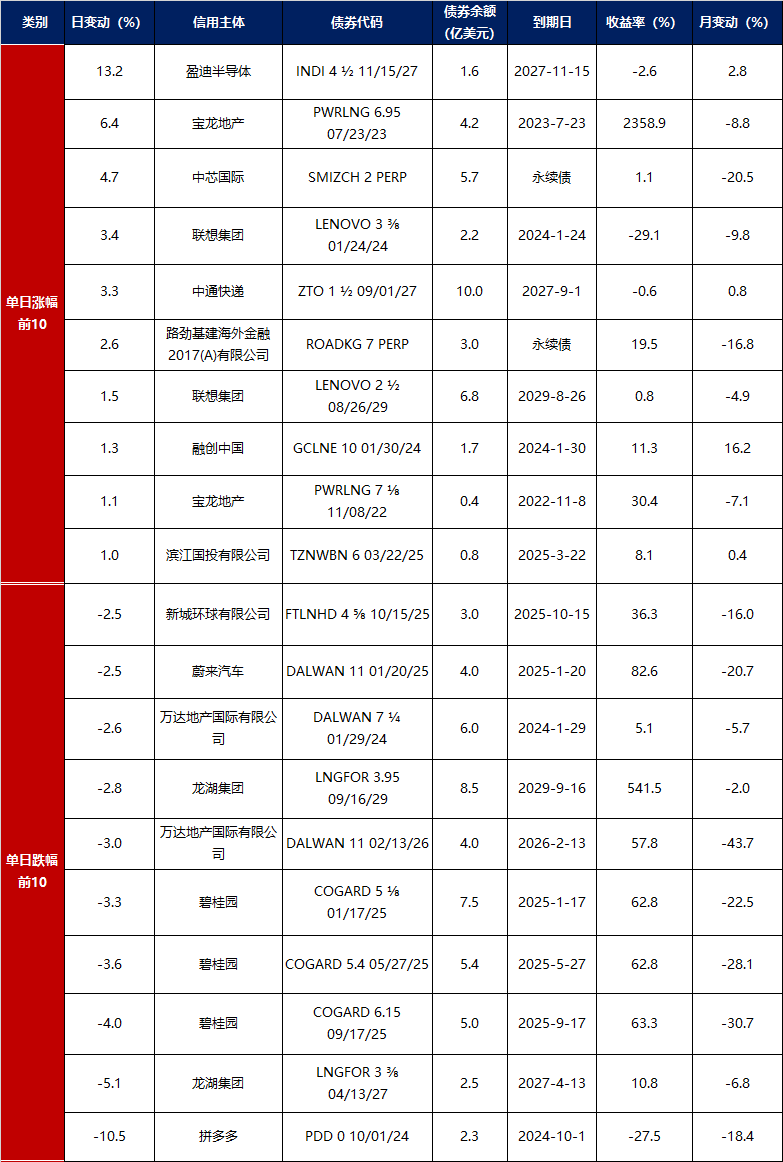
3. 中资美元债每日价格变动(截至8月27日收盘)
数据来源:Bloomberg,东方金诚整理


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96