事关国产算力芯片,重磅发声!与苹果合作?国产存储龙头回应!全球首款韬定律芯片发布,科创芯片ETF汇添富(588750)连续2日吸金超8700万元


 收藏
 举报
政策端与企业端携手奋进,国产芯片迎来黄金发展期,科创芯片ETF汇添富(588750)近期备受资金关注,已连续2日吸金超8700万元,近5日有4日吸金合计超1.1亿元!
政策消息面上,据报道,9月7日,工信部印发五年信息通信行业发展规划。《规划》提到,提升算力设施发展水平。加快全国一体化算力网建设,构建“枢纽-区域-边缘”多层次算力设施体系,有序部署万卡、十万卡及以上智算集群,面向场景按需部署推理算力设施,加大力度适配国产算力芯片。
行业消息面上,韬定律正式落地!国产科技龙头7日在广州发布Mate XT 2三折叠手机,搭载其最新的芯片,这是全球首款落地“韬定律”、采用逻辑折叠技术的旗舰芯片,实现芯片性能的跨越式提升。据了解,该新在单芯片内将逻辑单元分层排布,如同从平层升级为复式,内部增设垂直互联通道,好似加装“电梯”,信号传输路径更短、时延更低、性能更好。
存储方面,国产存储龙头回应“与苹果合作”,公司表示,公司以开放的态度与全球优质客户探讨合作机会,公司产品在性能、质量和供应稳定性方面已具备与国际主流厂商竞争的能力。此外,公司提到下半年全球DRAM产品供给仍然紧缺;上半年合同负债规模下降系二季度订单集中交付并结转收入所致;仍处于关键投入期,将适时启动分红方案论证。
【技术端:韬定律芯片落地,对国产芯片产业链有何影响?】
9月4日,国产科技龙头再次发布韬定律相关论文,提到热量是韬定律最棘手的隐忧,而其芯片实测结果,颠覆了这一质疑:
数据显示,其芯片晶体管密度从约每平方毫米1.55亿提升到2.38亿个,跃升55%。在同等性能的测试条件下,对比前代平面架构芯片,期的NPU功耗下降66%,GPU功耗下降58%,CPU性能大核功耗下降41%,在晶体管数量暴涨的同时,完成同等工作的芯片工作温度更低。
论文解释了反常识的核心原因:芯片绝大部分能耗,并非消耗在晶体管本身的计算运算上,而是消耗在金属走线的数据搬运,如同上班族通勤的能量消耗远大于工位办公。逻辑折叠大幅缩短信号走线长度,直接削减占据功耗大头的互连电容开销。走线缩短带来电容层面的功耗缩减,同时走线变短后,电路可以进一步降低工作电压;动态功耗与电压平方成正比,由此带来幅度更大的功耗收益。
国金证券认为,韬定律芯片从平面集成走向立体集成,工艺步骤、互连数量和制造复杂度同步提升,对半导体设备是积极利好,半导体设备板块近期股价连续回撤,产业逻辑没有发生变化。国内晶圆厂扩产加速、先进芯片工艺升级、存储芯片扩产加速、国产设备份额提升继续兑现。
前道设备受益于国内存储、先进逻辑扩产,韬定律有望加速下游扩产节奏,刻蚀、薄膜沉积、涂胶显影及键合设备等需求全面增加。后道测试是韬定律更直接的增量方向。芯片堆叠层数和互连数量增加,测试复杂度、测试时长及良率管理要求同步提升,芯片CoT倍数级提升,带动ATE、分选机、探针台、SLT和老化设备需求量增长。(来源于20260906《“韬定律”与业绩斜率:AI PCB及半导体设备迎来布局良机》)
【产业端:国产替代仍处于加速阶段】
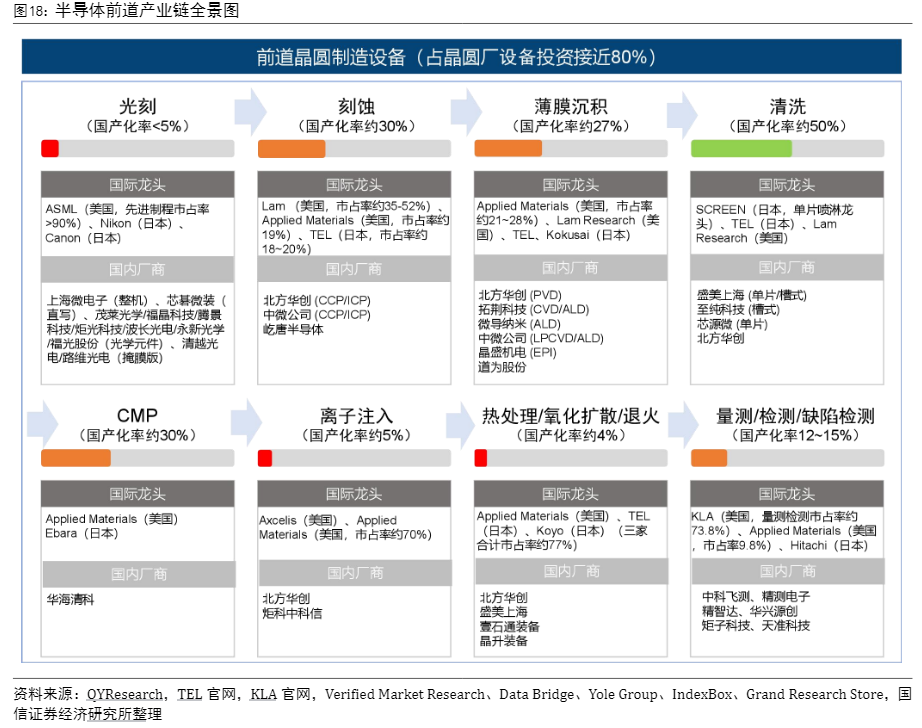
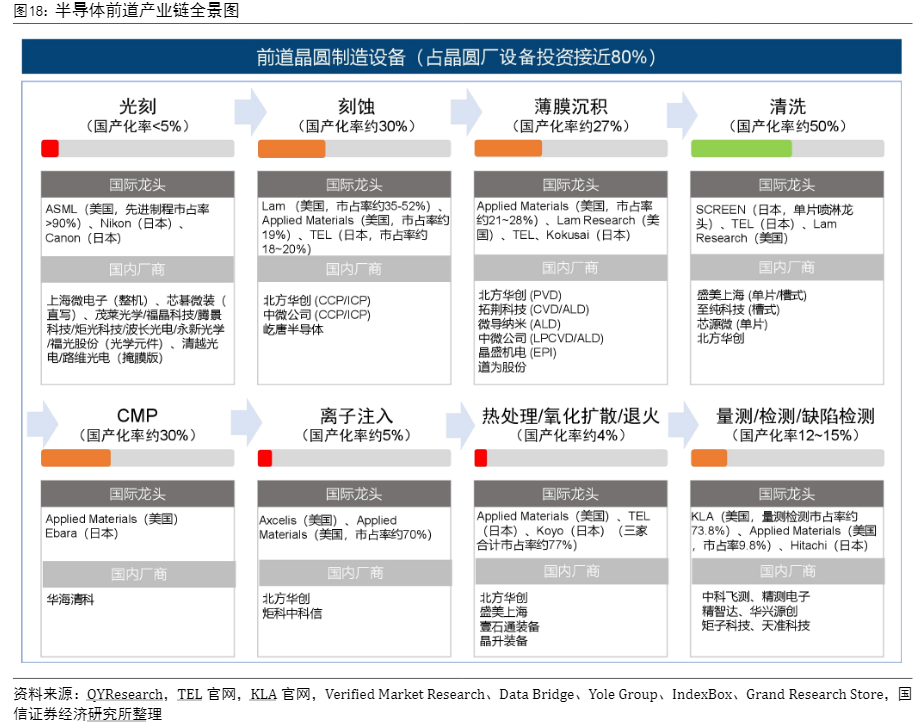
国信证券指出,半导体设备的头部企业通过极高的技术壁垒与市场份额,构建了稳固的竞争护城河,呈现多寡头垄断格局,不同环节由不同企业主导。
在前道制程中,各环节国产化水平呈现明显分化。去胶已基本实现自主可控,刻蚀、清洗国产化率已提升至50%以上,CMP、热处理亦达到30%-40%;相比之下,薄膜沉积、离子注入、量测检测、涂胶显影及光刻等环节国产化率仍较低,其中光刻设备国产化率不足1%。国产厂商已在优势环节实现规模替代,而低国产化环节仍是未来国产替代的重点突破方向。
在后道封装中,设备品类较多,国产替代仍处于加速阶段。晶圆减薄、划片/切割、固晶/贴片、引线键合等核心环节目前仍海外厂商占据主导,其中减薄、划片及引线键合国产化率仅约10%或更低。国内厂商已在减薄、划片、固晶、塑封及AOI等环节逐步突破,厂商加快产品布局,国产替代空间较大。
在后道测试中,测试设备市场集中度较高,测试机与探针台仍是国产化重点方向。当前模拟/功率测试领域国产厂商已具备一定竞争力,但SoC、数字及存储测试等高端环节仍主要由Advantest、Teradyne等海外龙头主导,探针台同样存在较大国产替代空间。国内厂商正持续推进产品验证和客户导入,国产测试设备加速向高端测试环节渗透。
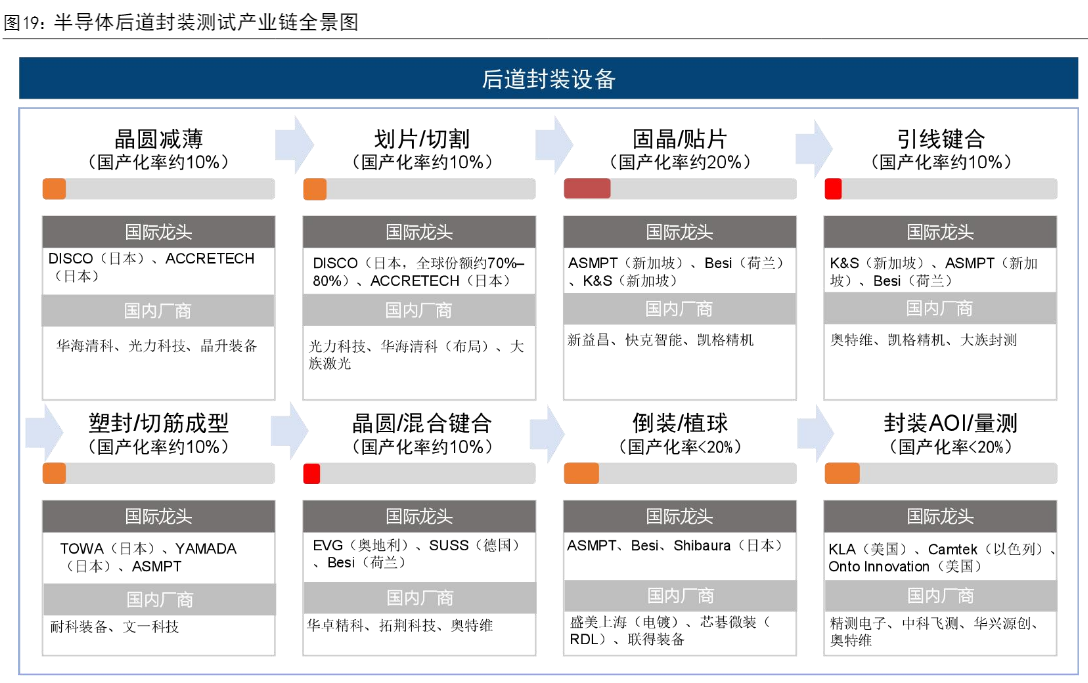
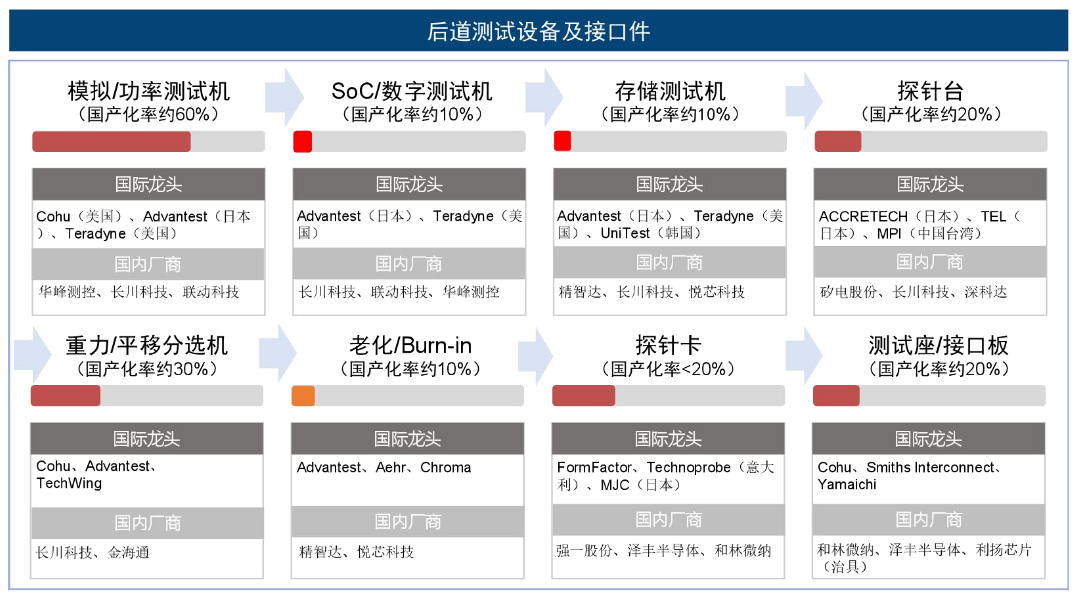
(来源于国信证券20260907《AI需求爆发叠加进口替代,国产设备厂商的黄金窗口》)
【资金端视角:AI硬件筹码出清到哪了?】
如上述所言,半导体设备板块产业逻辑没有发生变化,但近期股价连续回撤,那么市场在等待什么呢?除了产业链更多积极信号,资金拐点也是核心因素之一。
中信证券指出,一是等待科技筹码出清,回顾2020-2021年的半导体行情,从短期来看,科技板块可能出现约1个季度的下跌调整和约3个季度相较海外科技股的持续弱势。从长期来看,如果产业景气度持续高涨,当业绩兑现重新成为主导因素,调整充分的科技板块或迎来基本面定价回归。二是等待增量资金重新入场:近期市场增量资金缺乏,存量博弈特征明显。增量资金何时能够重新入场的一个可能的时间点出现在未来的两周。另一个可能的时间点出现在大盘或全A指数接近7月下旬的低点时,中长期资金可能在这一位置收集筹码,并支撑市场。
那么当前筹码出清走到哪了?国信证券测算,7月以来各类资金在AI硬件中的筹码出清至高点的6-8成位置。随着7月以来相关板块调整,各类资金或均存在不同程度的减仓行为:7月以来电子+通信的融资余额最大流出约1800亿元,在整体融资余额中占比自高点29%降至26%,当前绝对规模类似5月中旬水平;重仓科技的主动偏股公募中,或已接近25%规模的基金大幅换仓,对电子+通信的超配比例估算下滑约5个百分点;以港股外资动向作为A股外资的代理指标,目前港股外资对半导体的仓位已降至4月末水平,其中短线外资累计流出约100亿港元;私募对“技术硬件与设备”、“半导体与半导体生产设备”的配置比例分别降至14%、3%,较上月下降约5、3个百分点。综合来看,多数资金或已出清至4-5月时的水平,与6月底AI硬件高点时的持仓相比,目前的持股或仓位已降至高点约6-8成位置。
当前AI硬件领域的拥挤度和超额收益均已在收敛,同时国内的政策和流动性环境仍整体处于宽松格局,随着产业叙事等积极催化出现,四季度前后科技硬件板块仍有望重新上扬,以此支撑整体市场表现。(来源于国信证券20260905《筹码角度,科技还有机会吗?》)
AI基建超级周期仍可期待,存储、CPU、晶圆、先进封装等供需缺口全面超预期, $科创芯片ETF汇添富(588750)标的指数算力(含CPU/GPU/ASCI)+存储+先进制造含量高达86%!高度聚焦高纯度芯片赛道。20CM涨跌幅“大长腿”轻松把握高景气赛道成长机遇。场外投资者可关注联接基金(A:020628;C:020629),可7*24申赎。
若希望更精准布局国产算力及存储,可关注 $科创芯片设计ETF汇添富(589290) ,算力(含CPU/GPU/ASIC)+存储含量高达70%,在AI算力需求爆发+存储芯片涨价超级周期+国产替代三重共振下,有望充分受益于AI浪潮与自主趋势下的国产算力及存储产业链历史性发展机遇,20CM大长腿更有助于轻松把握本轮超级周期!
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96