铜价新高的“三重奏”:如何用指数接住高位铜价?有色ETF景顺(560290)“含铜量”高企,精准承接铜价贝塔


 收藏
 举报
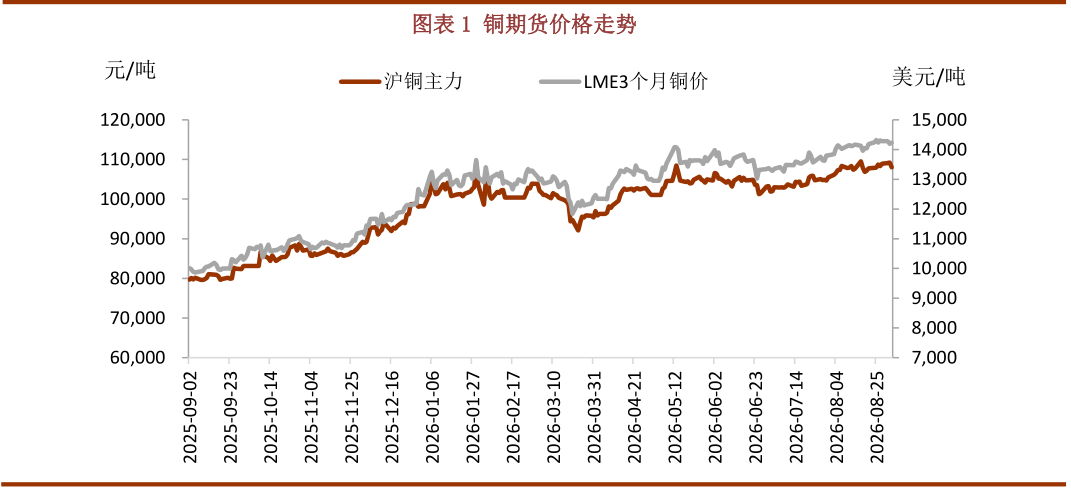
2026年以来,铜价持续上涨并屡创新高,成为大宗商品市场最瞩目的品种之一。拆解本轮行情的驱动结构,最重要的推手并非传统供需,而是美国潜在关税政策——关税预期引发的“抢运美国”行为,导致全球铜库存向美国异常集中,非美市场现货流通骤然收紧,区域溢价被反复推高。
图:铜期货价格走势
数据来源:Wind 截至2026.08.25
在此基础上,另外三重力量形成共振:铜精矿供应偏紧,全球矿端扰动不断,铜精矿加工费(TC)持续走弱,冶炼端“无米下锅”的窘境反复上演;全球库存迁移放大了非美地区的紧张感,LME可用库存持续去化,现货升水坚挺;金融资金增仓则在情绪层面火上浇油,将铜的金融属性定价推向极致。四重驱动叠加,铜价中枢被系统性抬升。
短期:支撑犹在,但基本面成色正在边际走弱
短期来看,关税预期对铜价仍有支撑——只要政策悬念未落地,链条就难以逆转。产业层面同样不乏韧性:全球矿端供应紧张格局延续,加工费持续走弱,非美地区库存持续去化,现货流通偏紧,叠加传统消费旺季临近,下游刚需存在支撑。
国内方面,SMM数据显示,8月我国电解铜产量为114.7万吨,环比+1.8%,同比-2.1%,1-8月我国电解铜累计产量929.5万吨,同比+4%,8月国内国内冶炼厂总体维持高开工,但因硫酸和贵金属高位回落,冶炼副产品利润收到一定影响,此外8月国内废铜供应走向宽松及时填补短期精矿紧缺的压力。
宏观层面则多空交织:美联储官员讲话出现分化,加息预期反复扰动市场情绪;中东地缘冲突带来不确定性;但国内经济景气有所修复,对需求端形成一定对冲。
然而需要清醒认识的是:支撑铜价的越来越是预期与流动性,而非需求本身。关税带来的更多是库存的空间错配而非真实消费,金融资金的增仓也会随情绪逆转而撤退,基本面的支撑正在边际走弱。
老牌矿山集体“失速”,全球铜精矿供应增速或不足1%
海外矿山复产不及预期,供给扰动频发也成为未来铜价提供支撑。8月以来,海外中断矿山复产进度仍低于预期,多家主流矿企下调年内产量指引。智利国家铜业公司(Codelco)上半年产量同比下滑11%;智利、秘鲁老牌矿山如Escondida矿龄老化、品位下滑问题日益严重。刚果(金)卡莫阿-卡库拉铜矿排水修复工作仍在进行,艾芬豪已大幅下调2026年产量指引近10万吨;印尼Grasberg下半年预计仅恢复65%—70%产能利用率,满负荷运行要等到2027年底,配套Manyar冶炼厂缺料降负荷,PT Gresik冶炼厂8月又因锅炉泄漏事故停产。最新预计2026年全球铜精矿供应增速或已不足1%。(数据来源:Wind 截至:2026.08.25)
国内增量成最大亮点。今年最大的铜矿供应增量来自西藏巨龙铜矿,二期工程已于2026年1月23日建成投产,采选总规模达35万吨/日,年采选规模从4500万吨提升至1.05亿吨。上半年铜产量13.4万吨、同比+44.5%,全年矿产铜预计30—31万吨;远期若获批扩至2亿吨采选规模、年产铜约60万吨,有望成为全球采选规模最大的铜矿山。(数据来源:Wind 截至:2026.08.25)
头部矿企产量普遍下滑。安托法加斯塔上半年铜产量28.5万吨、同比-9%,并将2026年产量指引由65—70万吨下调至62.5—65.5万吨;必和必拓上半年产量195.3万吨、同比-3%,主力Escondida产量降至126万吨,2027财年指引下调至165—180万吨;淡水河谷则批准巴西Salobo铜矿粗粒浮选项目,预计2028年上半年投产,较原计划提前约一年。(数据来源:Wind 截至:2026.08.25)
表:全球主要铜矿2026H1供给动态一览
| 企业/矿山 | 同比 | 核心动态 |
| Codelco(智利国家铜业) | -11% | 矿龄老化、品位下滑问题日益严重 |
| 艾芬豪·卡莫阿-卡库拉(刚果金) | — | 排水修复仍在进行,下调2026年产量指引近10万吨 |
| Grasberg(印尼) | — | 下半年仅恢复65%—70%产能利用率,满负荷运行要到2027年底;配套Manyar冶炼厂缺料降负荷 |
| PT Gresik冶炼厂(印尼) | — | 8月锅炉泄漏事故突发停产 |
| 安托法加斯塔 | -9% | 2026年产量指引由65—70万吨下调至62.5—65.5万吨 |
| 必和必拓 | -3% | 主力Escondida产量降至126万吨;2027财年指引下调至165—180万吨 |
| 淡水河谷·Salobo(巴西) | — | 批准粗粒浮选项目,提前约一年,预计2028年上半年投产 |
| 紫金矿业·巨龙铜矿(中国西藏) | +44.5% | 二期2026年1月23日投产,采选规模升至35万吨/日(1.05亿吨/年);全年矿产铜预计30—31万吨 |
数据来源:根据公开资料整理 截至:2026.08.25
总量数据印证紧平衡。ICSG数据显示,2026年6月全球铜精矿产量195.4万吨、同比+2.04%,增速转正;6月精炼铜市场短缺0.6万吨。智利7月铜产量仅40.3万吨、同比-9.4%,矿端偏紧格局未改。
即使铜价中枢回落,其绝对水平仍在历史高位,“矿端赚钱、加工承压”的格局恐难以根本扭转,中下游制造企业的利润空间或仍受挤压。这意味着,铜价回落并不等于产业链皆大欢喜,利润将进一步向上游资源端集中。
铜价未定的时代,指数比个股更从容
然而,铜价方向尚未有定数:短期有支撑,中期有回落压力,长期又有AI电力需求与供给刚性的重估逻辑。在这种“高波动、强分化”的环境里,盲目押注个股的风险极高——矿山扰动、汇率波动、套保策略差异,任何单一变量都可能让个股走势与铜价脱钩。中证有色金属矿业主题指数(931892.CSI)提供了一个更稳健的工具,
该指数的核心优势在于其纯粹聚焦上游资源端。指数仅选取拥有有色金属矿产资源储量的上市公司证券作为样本,明确剔除了仅从事冶炼与加工等环节的公司。这意味着指数成分股能更直接地受益于资源品价格上涨,避免了冶炼加工环节因成本传导不畅而侵蚀利润的风险。
指数呈现龙头集中与行业均衡的双重特征。成分股多为各细分资源领域市值排名靠前的企业,权重集中于大市值公司;同时,指数编制规则兼顾细分行业的均衡性,确保在铜、黄金、铝、锂、稀土等各主要领域都能覆盖到具有代表性的龙头企业。随着AI算力等新兴领域成为有色金属需求的新增长极,指数中也包含了与战略小金属及算力需求主线相关的代表性公司。(数据来源:Wind 截至:2026.08.24)
产品方面,有色ETF景顺(560290)作为目前市场上跟踪中证有色金属矿业主题指数的代表性产品,该基金采用完全复制法进行投资,即以完全按照标的指数成份股组成及其权重构建股票投资组合为原则,进行被动式指数化投资。基金合同明确力争使日均跟踪偏离度的绝对值不超过0.2%,年化跟踪误差不超过2%。
除了场内ETF(560290)外,景顺长城还同步发行了场外联接基金——景顺长城中证有色金属矿业主题ETF联接A(027596)和联接C(027597)。这一产品矩阵覆盖了场内交易和场外定投两大场景,以满足不同类型投资者的需求。
常见FAQ解答
Q1:为什么说有色矿业板块当前配置价值凸显?
全球流动性宽松,弱美元环境整体利好有色金属走强,贵金属金融与商品属性共振。反内卷政策集中落地以来,上游采掘业、原材料行业价格指数显著回升,价格企稳有助于上游企业利润空间的修复。数据中心、新能源设施、电动车等高景气推动AI时代新“石油”铜等工业金属市场需求的持续扩张。黄金刷新历史新高、铜价因全球电网升级飙涨,有色矿业指数2025年涨超104%,近五年年化收益16.29%,显著跑赢沪深300(2025年涨幅17.66%、近五年年化收益-2.41%)。(数据来源:Wind 截至:2025.12.31 有色矿业指数2021-2025年涨幅分别为:39.73%、-20.60%、-11.19%、2.99%、104.84%)
Q2:跟踪的是什么指数?
跟踪中证有色金属矿业主题指数(931892.CSI),从有色金属行业中选取40只拥有有色金属矿产资源储量的上市公司证券作为指数样本,反映有色金属矿业主题上市公司证券的整体表现。前十大权重股合计占比约55.63%,聚焦紫金矿业、洛阳钼业、北方稀土、中金黄金、赤峰黄金等矿业企业,覆盖铜、锂、稀土、钴、铝等工业金属及黄金、白银等贵金属。(数据来源:Wind 截至:2025.12.31)
Q3:与其他有色主题产品有哪些差异?
相比覆盖有色金属采选、冶炼与加工等全产业链的泛有色产品,有色ETF景顺跟踪的指数专门挑选拥有有色金属矿产资源储量的上市公司,成分股硬实力强,资源属性更为突出。在行业覆盖上聚焦上游矿业,剔除航空装备、半导体材料等下游应用环节。同时兼具工业金属与贵金属配置,通过“工业金属+贵金属”组合形成攻守平衡,适合追求资源板块均衡配置的投资者。
Q4:ETF比个股有哪些优势?
有色板块虽受益于资源稀缺性,但单一金属品种价格波动、公司经营风险等仍会对个股造成显著影响。ETF通过指数化投资一篮子覆盖铜、锂、稀土、黄金、白银等多品种矿业龙头,分散单一公司的经营风险与单一品种的价格波动。无需深入研究个股基本面,即可参与有色金属矿业板块价值重估,或更适合普通投资者配置。
Q5:有色ETF景顺(560290)基金经理实力如何?
基金经理龚丽丽具备15年证券、基金行业从业经验,9.17年投资经验,信奉将价值投资方法论融入指数编制方法,把投资逻辑、主动投资框架与指数投资框架进行有机结合。在管景顺长城中证A500ETF上市以来日均跟踪偏离绝对值平均0.02%,跟踪精度优异,为普通投资者提供普惠性金融工具。(数据来源:Wind/景顺长城基金 截至:2026.06.30)
风险提示:
1、文中涉及的相关个股仅为指数成分股展示,不作为个股推荐。
2、文中登载的指数涨跌幅仅供参考,不预示未来表现亦不代表具体基金表现。登载的基金过往持仓不代表基金经理未来的投资方向亦不构成任何投资建议,最新持仓可能有变化。
3、景顺长城中证有色金属矿业主题交易型开放式指数证券投资基金晨星风险评级:中高,适合激进型、积极型投资者。
景顺长城中证有色金属矿业主题交易型开放式指数证券投资基金发起式联接基金晨星风险评级:中高,适合激进型、积极型投资者。
4、关于基金销售费用的说明:景顺长城中证有色金属矿业主题交易型开放式指数证券投资基金发起式联接基金A份额每笔申购金额(M)分段收取申购费,具体为:M<100万元,0.30%;100万元≤M<500万元,0.20%; M≥500万元,1000元/笔。根据每笔份额的持有时长(N)分段收取赎回费:其中:7日以内,1.50%;7日(含)以上,0。不收取销售服务费。C份额每笔申购金额(M)分段收取申购费,具体为:M≥1元,0。根据每笔份额的持有时长(N)分段收取赎回费:其中:7日以内,1.50%;7日(含)以上,0。销售服务费为0.20%/年。相关费率折扣情况以销售机构展示为准。
景顺长城中证有色金属矿业主题交易型开放式指数证券投资基金:投资人在申购或赎回基金份额时,申购赎回代理券商可按照不超过申购或赎回份额0.3%的标准收取佣金,其中包含证券交易所、登记机构等收取的相关费用。场内交易费用以证券公司实际收取为准。
5、基金管理人承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证本基金一定盈利也不保证最低收益。我国基金运作时间较短,不能反映股市、债市发展的所有阶段,基金的过往业绩并不预示其未来表现,基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证。基金有风险请投资者全面认识本基金的风险特征,听取销售机构的适当性意见,结合自身风险承受能力,谨慎投资。投资者应当仔细阅读《基金合同》、《招募说明书》、《基金产品资料概要》等法律文件以详细了解产品信息。
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96