除了仓位,还有什么决定了基金的波动?


 收藏
 举报
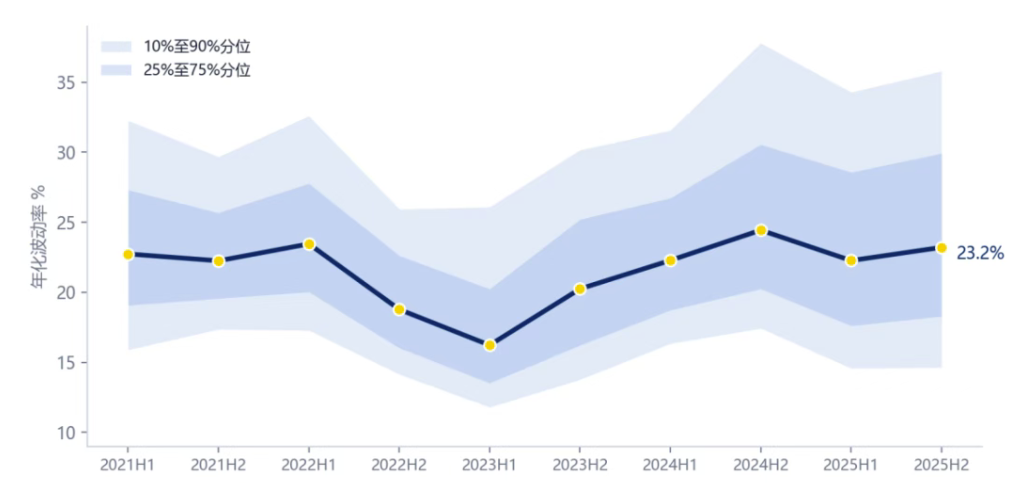
同样标着“偏股混合”,不同基金的波动差别可能很大。2021年以来的半年度样本中,基金年化波动率的10%分位大多在15%左右,90%分位接近35%——相差一倍以上。
图1 偏股基金半年度年化波动率分布
数据来源:Wind,2021H1-2025H2,兴全多元资产配置部
对持有人来说,这个差别直接决定了持有过程是否难熬。但在买入之前,波动率只是一个事后统计出来的数字——它能不能在持仓层面被提前观察到?
我们基于2021年以来的偏股基金持仓数据做了一次面板回归:先看股票仓位能解释多少差异,再看控制仓位之后,交易热度、估值、盈利特征与持仓集中度是否仍与波动率相关。
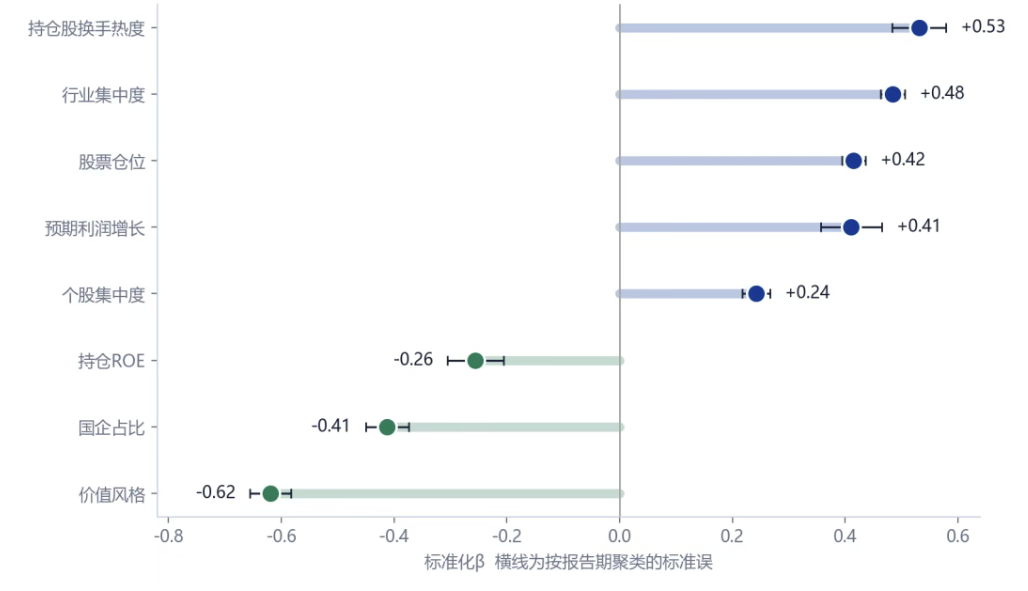
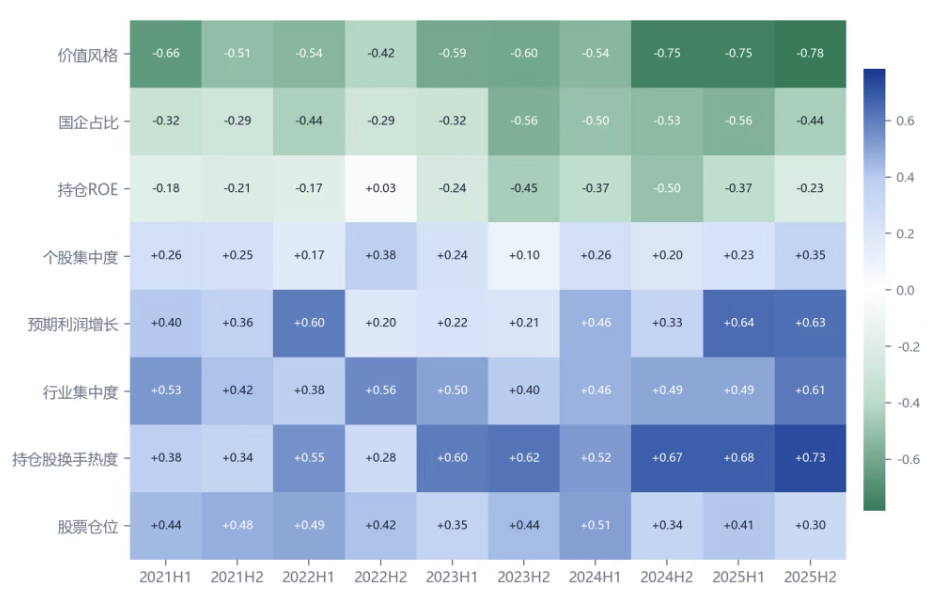
主要发现是:交易热度、预期利润增长、行业与个股集中度总体与波动率正相关;价值得分、ROE和国企占比总体与波动率负相关。 其中交易热度、行业集中度和个股集中度在各期方向全部为正,一致性最高。
样本与研究方法
研究按半年划分时间,选取股票仓位高于60%的偏股型基金,在各区间计算基金持仓标签,并将各期样本合并进行面板回归。
考察单个持仓特征时,模型控制股票仓位和报告期固定效应,以减少仓位差异和不同市场阶段对结果的干扰。合并回归以p<0.10作为统计显著性的判断标准,同时比较各期结果的方向一致性。
下文分别讨论股票仓位、持仓风格与集中度。需要先说明的是,回归结果反映的是给定控制变量下的统计关联;各持仓特征之间仍可能彼此相关,因此不能直接把系数解释为独立的因果效应。
一、股票仓位:最直接的一层
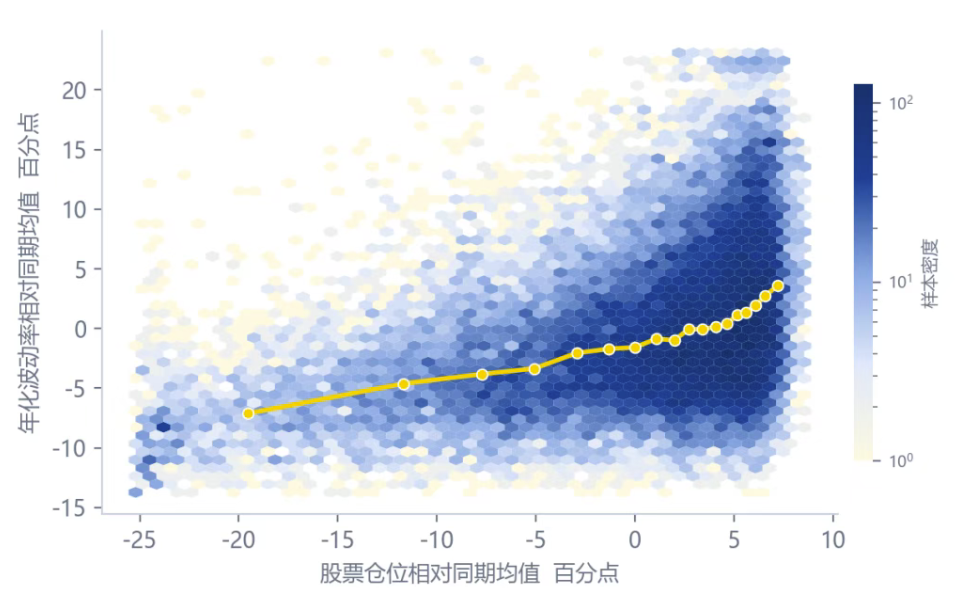
即使把样本限制在股票仓位高于60%的偏股基金,仓位差异仍与波动率显著相关。回归结果显示,股票仓位每提高1个百分点,基金年化波动率平均增加约0.42个百分点。
图2 股票仓位和年化波动率
数据来源:Wind,2021H1-2025H2,兴全多元资产配置部
这与股票资产相较于债券、现金具有更高波动的特征一致,也说明在比较偏股基金的持仓风格之前,有必要先把仓位这一层因素剥离。下文的回归结果,均在控制仓位和报告期差异之后讨论。
二、交易热度与增长预期:与较高波动相关
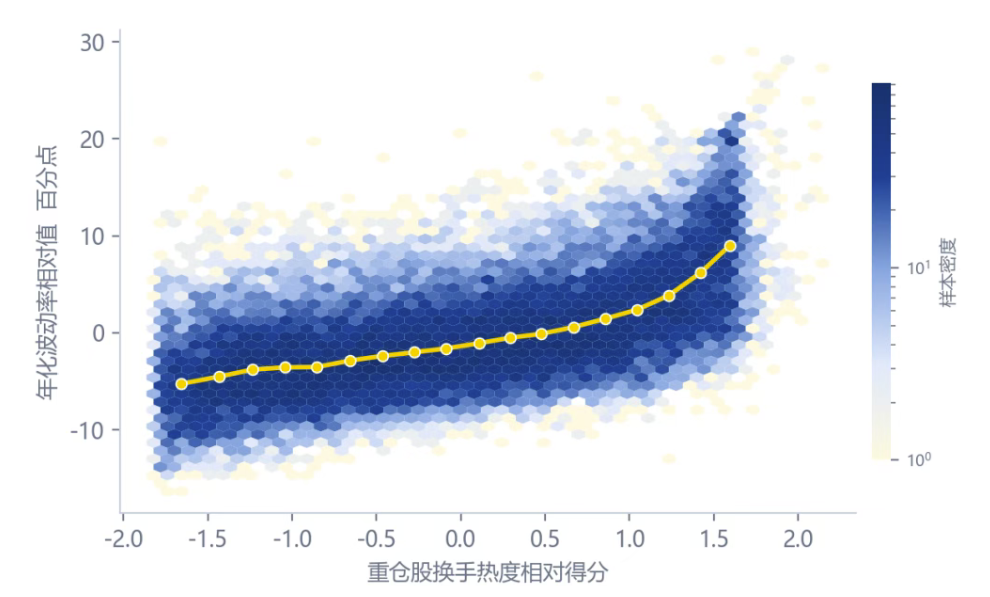
重仓股的交易热度与基金波动率呈现较强的正向关系,图示各期结果的方向全部为正。这意味着,在仓位相近且处于同一报告期的样本中,重仓股交易越活跃的基金,通常具有更高的波动率。
图3 重仓股交易热度和年化波动率
数据来源:Wind,2021H1-2025H2,兴全多元资产配置部
交易活跃可能同时反映市场关注度、投资者分歧以及信息定价的变化。本研究未对这些机制分别做检验,因此这里的主要发现,是交易热度与波动率之间较为一致的正相关关系。
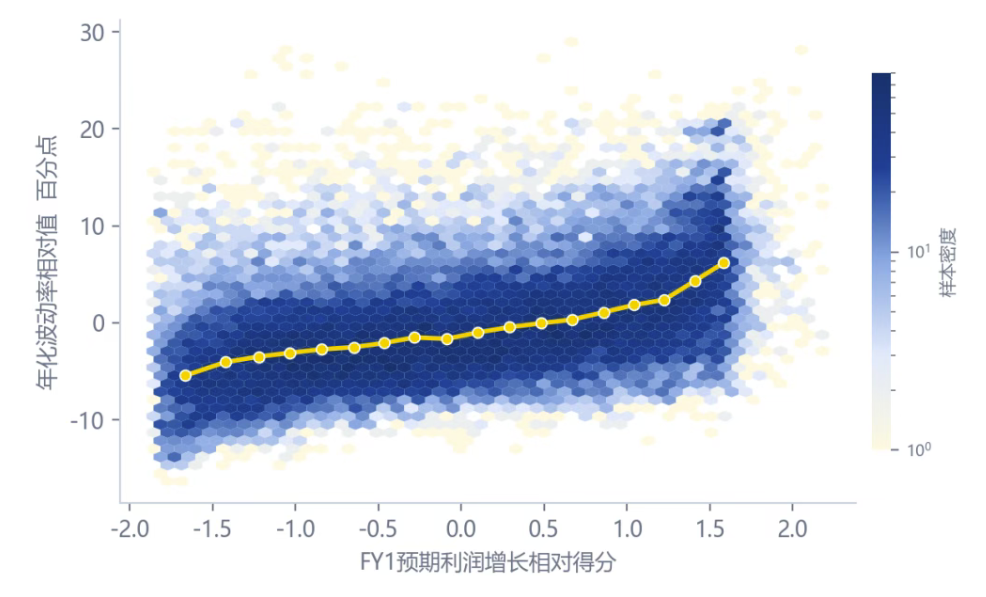
持仓股票的预期利润增长同样与基金波动率正相关。该指标反映市场对持仓公司未来一年净利润增长的预期;样本中,增长预期较高的基金总体对应较高的波动率。
图4 预期利润增长和年化波动率
数据来源:Wind,2021H1-2025H2,兴全多元资产配置部
一种可能的解释是,高增长预期的公司,价格对盈利预测和估值调整更敏感——预期修正会同时作用于盈利预测和估值倍数。但当前结果尚不能区分这两条路径各自的贡献。
三、估值与盈利特征:与较低波动相关
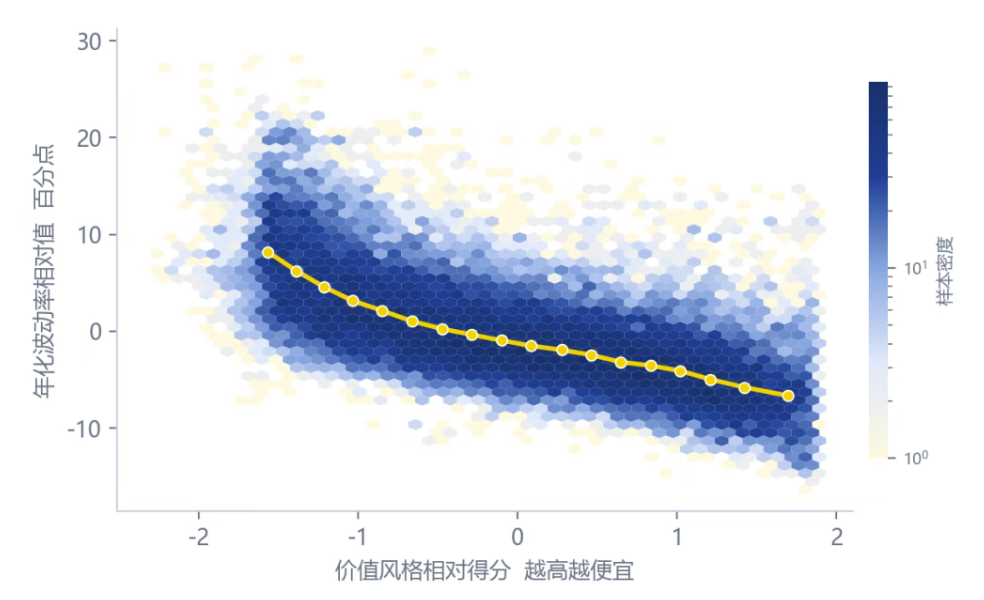
价值得分与基金波动率呈现较稳定的负向关系。这里的价值得分越高,代表持仓整体估值越低,也就是持仓越便宜。样本结果表明,低估值持仓与较低波动率相关。
图5 持仓估值和年化波动率
数据来源:Wind,2021H1-2025H2,兴全多元资产配置部
这一关系可能与低估值股票较少依赖远期增长预期有关,也可能反映行业、成长风格等共同特征。仅凭当前回归,尚不能把低估值本身的作用与这些因素完全分离。
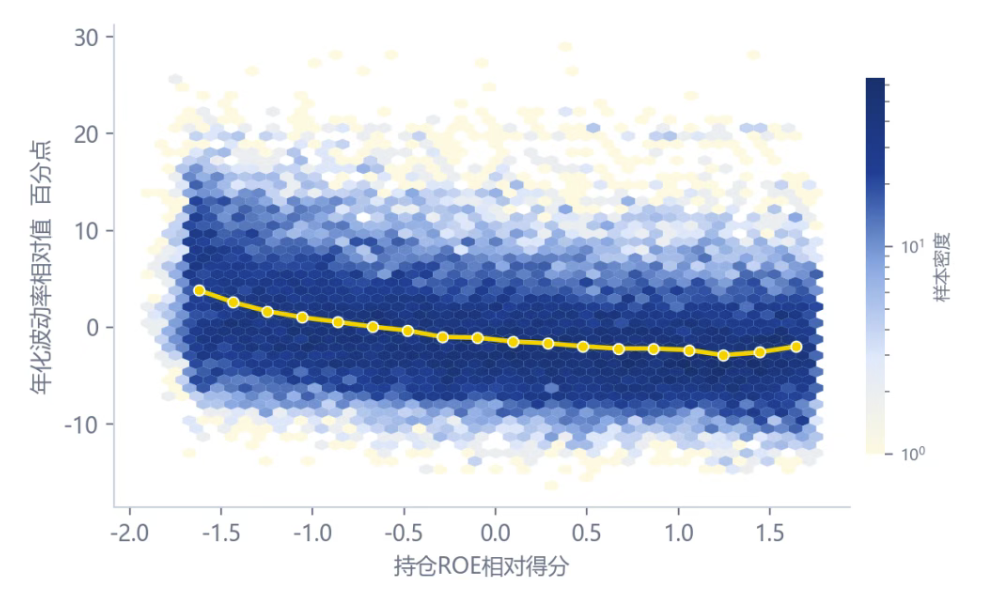
持仓ROE同样与基金波动率负相关。ROE反映公司利用股东资本创造利润的能力;在样本中,持仓ROE较高的基金总体对应较低的波动率。
图6 持仓ROE和年化波动率
数据来源:Wind,2021H1-2025H2,兴全多元资产配置部
较高的ROE可能与经营效率、竞争地位及盈利稳定性有关,但需要注意,ROE的水平与ROE的稳定性并不是同一个指标。 本研究观察到的是持仓ROE与波动率的关联,并未直接检验盈利稳定性是否构成中介机制。
国企占比也是与波动率负相关的持仓特征。这一关系可能与国企的行业分布、估值和经营特征共同有关——较高的国企占比,往往伴随金融、公用事业、能源、通信等行业暴露。由于当前模型未进一步分离这些特征,结果不宜解释为企业所有制属性本身带来了较低波动。
四、集中度:方向最一致的一组
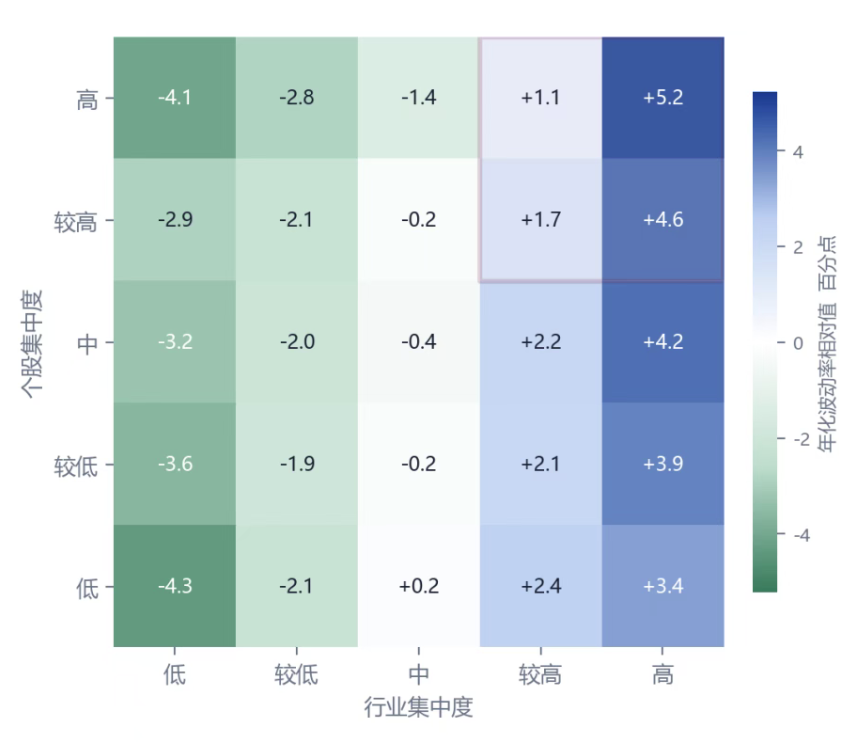
行业集中度和个股集中度均与基金波动率正相关,图示各期结果的方向全部为正。在股票仓位相近的条件下,持仓越集中于少数行业或少数公司,基金波动率通常越高。
图7 行业集中度与个股集中度的组合关系
数据来源:Wind,2021H1-2025H2,兴全多元资产配置部
从组合结构看,较高的行业集中度意味着组合对特定行业共同因素的暴露更集中;较高的个股集中度则提高了单一公司价格变化对净值的影响。这与样本中的正相关结果一致。
需要说明的是,本研究考察的是波动率,尚未涉及集中持仓对应的收益补偿或风险调整后收益——集中度更高不等于更差,只是意味着波动通常更大。
五、主要结果与研究边界
综合合并回归和分期结果,基金波动率与持仓特征的关联可以归纳为两组:交易热度、预期利润增长以及行业与个股集中度总体正相关;价值得分、ROE和国企占比总体负相关。 其中,交易热度、行业集中度和个股集中度在图示各期中方向全部为正,表现出最高的方向一致性。
图8 控制股票仓位后基金波动率的相关因素
数据来源:Wind,2021H1-2025H2,兴全多元资产配置部
图9 控制股票仓位后的分期因子关系(蓝色为正,绿色为负)
数据来源:Wind,2021H1-2025H2,兴全多元资产配置部
从基金量化研究的角度看,这些结果补充了净值指标与持仓特征之间的联系:在股票仓位之外,交易活跃程度、估值与盈利特征、以及持仓集中度,都与偏股基金之间的波动差异存在关联。
当前结果仍有明确的边界。 首先,控制股票仓位和报告期固定效应,并不等于同时控制了行业、风格等全部差异,各指标之间可能包含共同的信息。其次,分期方向一致不等于每一期都达到统计显著,系数方向也不能替代效应大小。最后,本研究基于历史样本中的关联,尚未检验这些特征对未来波动率的样本外预测能力。
对投资者而言,这些结果的用途并不在于据此挑选基金,而在于提供一个理解波动来源的角度:一只基金的波动,除了仓位高低,还与它持有什么样的公司、持仓有多集中、这些股票的交易有多活跃有关。 而这些信息,在定期报告中大多是可以观察到的。
换句话说,波动率不只是一个事后统计出来的结果,它在持仓结构里已经留下了痕迹。理解这一点,有助于在买入之前对一只基金可能带来的持有体验形成更具体的预期。
来源/作者:兴全多元资产 贺芳兵
风险提示:基金有风险,投资需谨慎。本文为投资者教育资料,非营销材料,亦非对某只证券或证券市场所做的推荐、介绍或预测,不应被依赖视作预测、研究或投资建议,也不应该被视为购买、出售任何证券或采用任何投资策略的建议。我国基金运作时间较短,不能反映股市发展的所有阶段。基金收益具有波动性,过往业绩并不预示其未来表现,基金管理人管理的其他基金的业绩也不构成基金业绩表现的保证。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96