原糖(SUGAR)9月9日上涨2.03%:原因找到了



 收藏
 举报
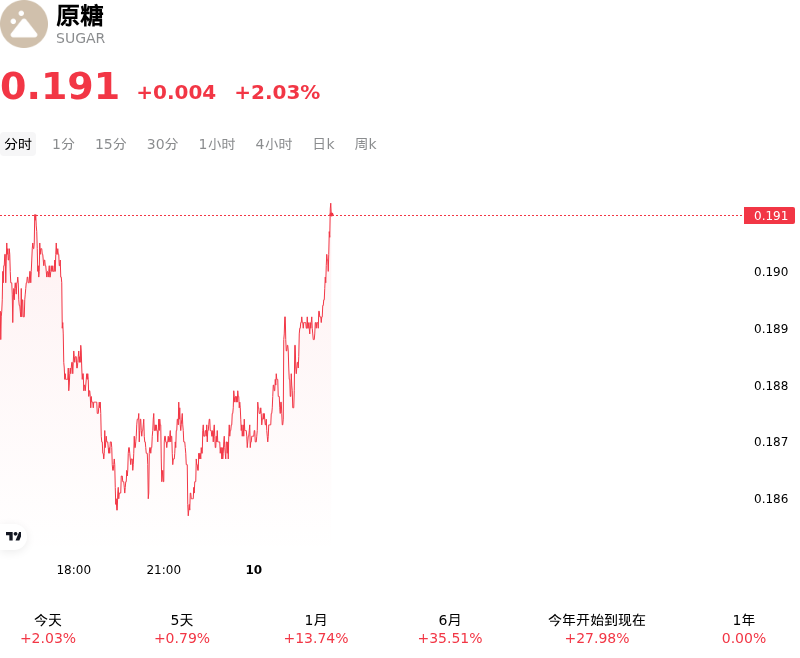
原糖 (SUGAR) 9月9日 05:05(ET) 上涨2.03%,价格为0.1912美元,近一周下跌0.98%。
今日是什么导致了原糖(SUGAR)股价上涨?
原糖期货价格上涨,主要归因于主要产区全球供应预期恶化,其中亚洲和欧洲大幅下调产量预期最为突出。一个主要催化因素是,泰国制糖业者协会预计,由于持续干旱,泰国2026/27年度的食糖产量将同比大幅下降。作为全球第二大出口国,泰国的减产加剧了欧盟已有的农作物受灾压力(夏季极端热浪导致当地甜菜产量严重受损),同时也加剧了美国主要甜菜和甘蔗产区干旱范围扩大的影响。南亚和东南亚不断恶化的厄尔尼诺天气模式持续威胁着即将到来的收成,巩固了全球出口供应将结构性收紧的预期。
在供应限制加剧的同时,贸易流向和能源市场动态也大幅改变了全球需求与市场平衡预期。印度为了稳定国内零售价格而开放免税原糖进口配额,从传统出口国转变为积极进口国,吸收了大量的贸易流动性。与此同时,全球高企的原油价格重塑了全球最大生产国巴西的糖厂经济效益。高燃料价格促使巴西中南部糖厂将更高比例的甘蔗压榨量用于生产乙醇而非加工食糖。这种乙醇平价拉动效应,结合南美洲因降雨导致的收割延迟,促使包括国际糖业组织和行业私人分析师在内的主要预测机构将2026/27年度全球供需平衡表从过剩调整为全球净缺口。
机构仓位和技术面动能进一步放大了价格上涨势头。管理资金基金将净多头头寸大幅扩大至多年高位,随着市场参与者根据主要进口国更趋紧的期末库存覆盖率重新定价,看涨趋势得到了巩固。展望未来,机构投资者继续密切关注潜在的供应端逆风因素。主要风险包括:若巴西中南部恢复干燥天气,其压榨率可能回升;一旦国内库存稳定,印度关于出口限制的政策可能发生转变;以及在净多头头寸过于拥挤的情况下存在投机性获利了结的风险。然而,总体风险平衡仍偏向于供需缺口主导的供应紧张环境。
原糖(SUGAR)技术分析
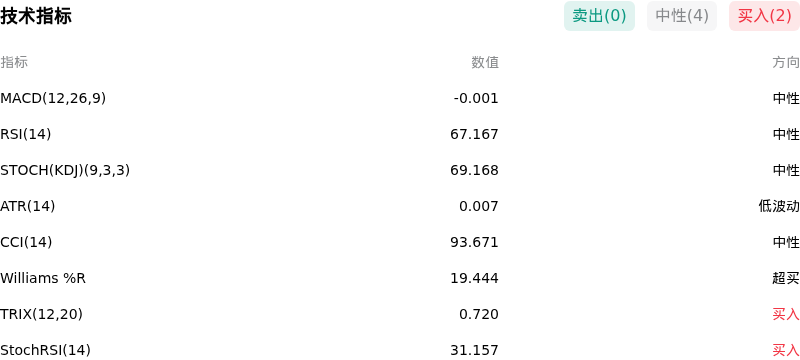
原糖 (SUGAR) 技术面来看,MACD(12,26,9)数值-0.001,处于中性状态,RSI数值67.167处于中性状态,Williams%R数值19.444处于超买状态,注意关注。
关于原糖(SUGAR)的更多详情
近期事件与风险:
- 巴西压榨提速与制糖比例提升:巴西中南部地区天气改善加快了田间采收和甘蔗压榨进度,同时糖厂继续最大化倾斜食糖生产而非乙醇,为国际市场注入了短期供应流动性。
- 印度干预国内库存限额:印度政府出台监管措施,将经销商库存持仓上限从400公吨下调至200公吨,迫使私人库存流入本地贸易渠道,打压了国内现货价格,并削弱了近期全球进口需求预期。
- 投机多头平仓压力:在洲际交易所(ICE)期货经历近期长达数月的价格上涨后,拥挤的投机性净多头头寸使市场极易受到剧烈获利了结、技术性平仓及日内下行波动的冲击。
- 现货贸易低迷与销区买家抵触:由于高企的即期价格引发销区买家的抵触情绪,现货市场交投持续低迷;贸易商报告现货库存充足,并对近期价格的可持续性提出警告。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96