寒冬已过,暖意渐显!我国创新药出海再提速,港股创新药ETF景顺(513780)一键布局创新药核心资产


 收藏
 举报
如果说过去三年是中国创新药行业的“压力测试期”,那么2026年上半年交出的成绩单,或许标志着这一轮深度调整已经接近尾声。
两组数据可以勾勒出行业的轮廓:一边是扣非净利润率的筑底回升,一边是海外授权BD(商务拓展)交易金额的屡创新高。利润的修复验证了“内功”的修炼成果,出海的提速则打开了外循环的成长空间。双轮驱动之下,国产创新药正从边缘参与者走向全球医药产业版图中不可忽视的力量。
利润筑底回升:核心业务盈利质量显著改善
来看行业基本面的变化。根据2021年至2026年上半年医药行业整体扣非净利润率的走势,行业盈利呈现清晰的“倒V型”探底后回升的形态。
2021—2022年,医药行业整体利润率维持在7.4%—7.5%的相对高位。这一阶段的高毛利很大程度上由抗疫相关需求带动——检测、疫苗、防护及上游原料药等环节贡献了可观的利润,属于特殊时期的“红利式”盈利。随着疫情相关需求退坡,行业进入消化调整期:2023年扣非净利率回落至5.7%,2024年进一步降至5.4%,2025年仅为4.7%左右,触及近五年的最低点。(数据来源:Wind 数据区间:2021-2026H1)
表:2021年—26H1 医药行业整体扣非净利润率变化
| 时期 | 扣非净利润率 | 阶段特征 |
| 2021年 | 7.4% | 抗疫高毛利需求带动,利润率高位 |
| 2022年 | 7.5% | 维持高位,为前期峰值 |
| 2023年 | 5.7% | 疫情红利退坡,利润率回落 |
| 2024年 | 5.4% | 持续探底 |
| 2025年 | 4.7% | 近五年最低点 |
| 25H1 | 7.0% | 去年同期对比基数 |
| 26H1 | 7.8% | 触底回升,超过2021—2022年高点 |
数据来源:Wind 数据区间:2021-2026H1
这组数据的背后,是多重压力的叠加释放:集采与医保谈判的持续降价、医疗反腐对销售模式的规范、研发管线的密集投入,以及同质化竞争带来的内卷。靠营销驱动、靠单一品种躺赚的模式被逐步出清,真正以研发见长的企业开始在报表中显现韧性。
而2026年上半年的数据给出了关键转折:行业整体扣非净利润率达到7.8%,不仅较去年同期的7.0%提升了0.8个百分点,更一举超过2021—2022年的高点,创下统计区间内的最好水平。需要特别强调的是,本轮利润率回升与2021—2022年有着本质区别——彼时靠的是抗疫需求的脉冲式拉动,而当下是在常规经营环境下实现的,盈利质量更高、可持续性更强。(数据来源:Wind 数据区间:2021-2026H1)
可以说,5%以下的利润率坑底已经在2025年确认,行业核心业务盈利能力正在步入上行通道。利润表的修复,为企业在全球市场上“亮剑”提供了底气。
BD出海再提速:从偶发交易到系统性趋势
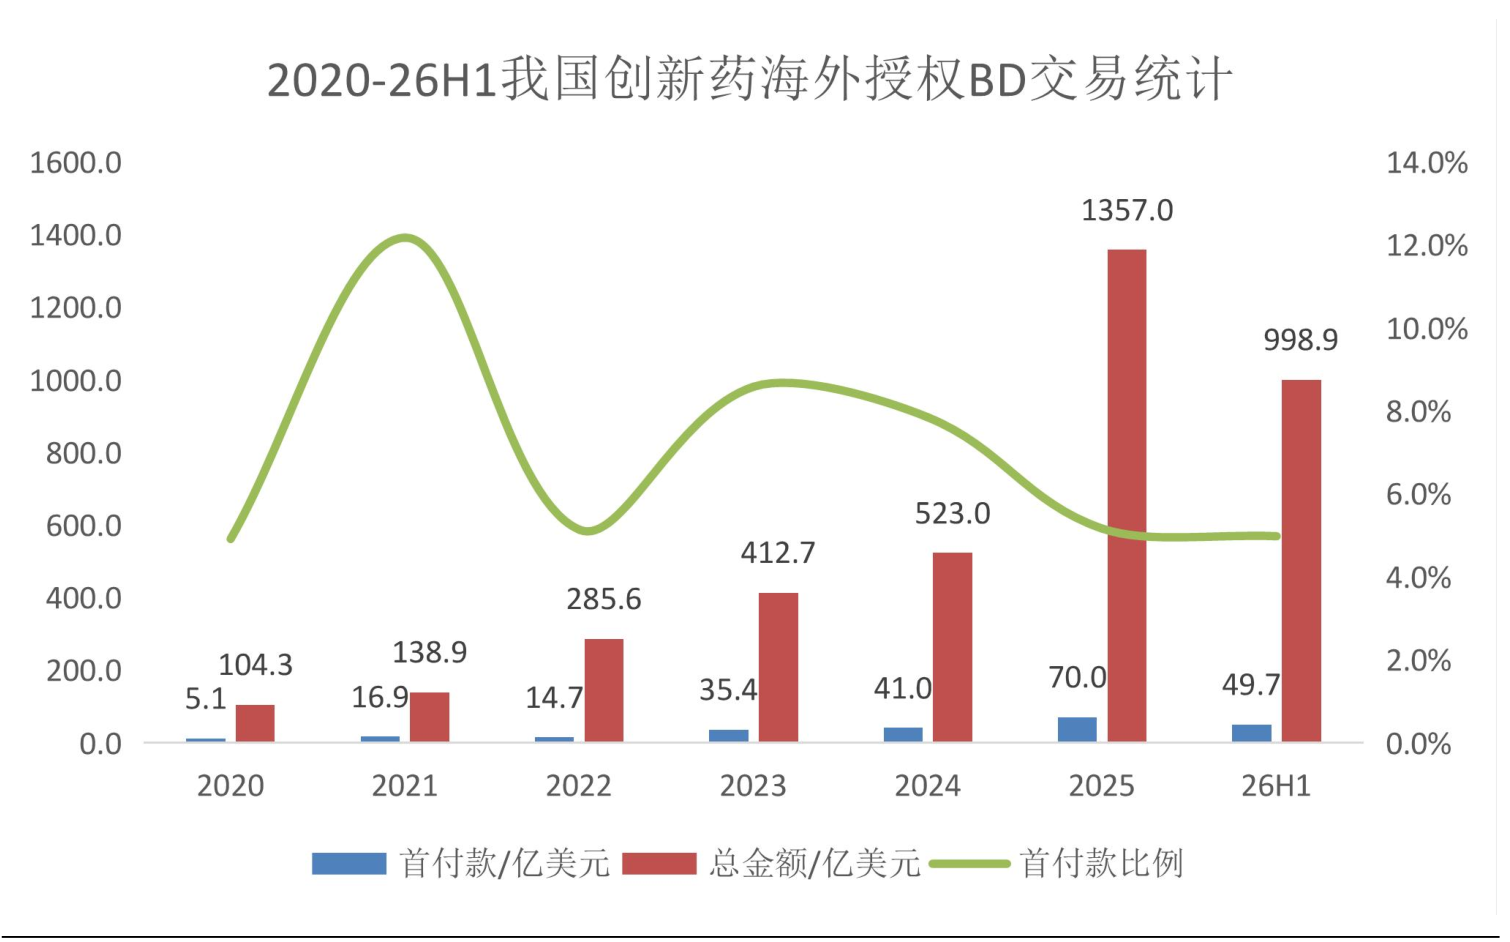
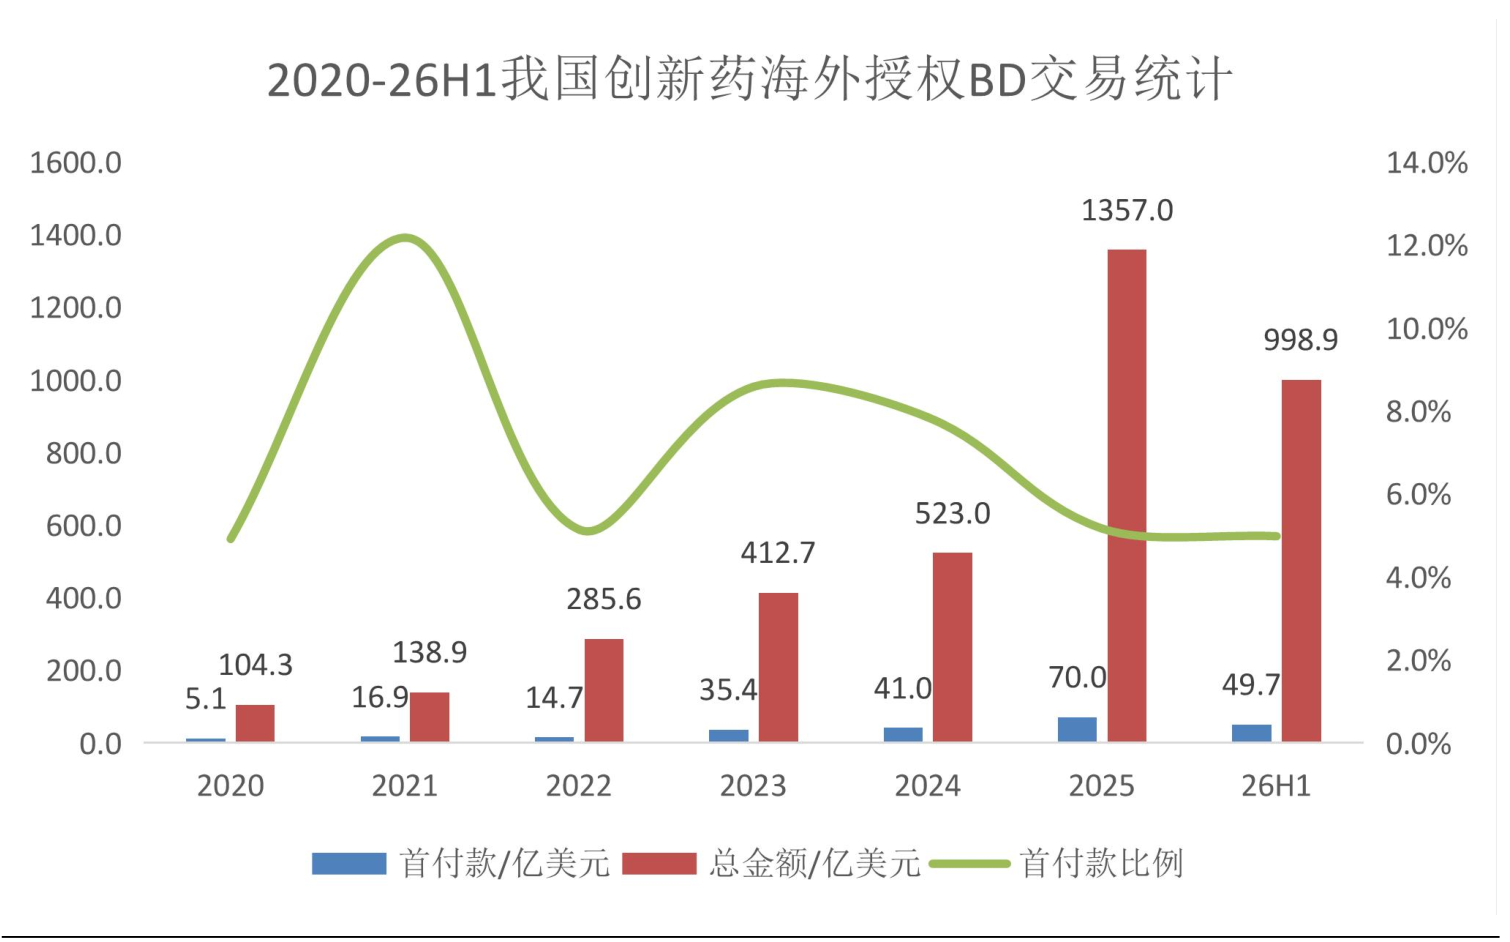
据医药魔方统计数据,2026年上半年,我国创新药海外授权BD交易总金额约为998.9亿美元,而2025年全年的这一数字为1357亿美元——换言之,仅半年时间,出海交易总额便已达到去年全年的约74%。上半年交易首付款合计约49.7亿美元,占去年全年70亿美元首付款的71%左右,BD交易的首付款比例维持在5.0%左右。(数据来源:医药魔方 数据区间:2020-2026H1)
拉长周期看,这一趋势的斜率更为惊人。2020年,我国创新药海外授权交易总额仅104.3亿美元,首付款5.1亿美元;2021年总额138.9亿美元;2022年跃升至285.6亿美元;2023年412.7亿美元;2024年523亿美元;2025年一举突破千亿美元大关,达到1357亿美元。六年时间,交易总额增长超过12倍,这是一条近乎指数级的上升曲线。(数据来源:医药魔方 数据区间:2020-2026H1)
资料来源:医药魔方、国家药监局 数据区间:2020-2026H1
更深层的变化在于交易结构的进化。早期国产创新药出海,多以单一管线、低首付款的license-out为主,往往被视作跨国药企的"捡漏"。而如今,多管线打包授权、NewCo(新型公司)模式、共同开发分成等复杂交易架构层出不穷,首付款比例稳定在5%左右,说明海外药企对中国创新资产的定价日趋理性与慷慨——它们支付的不是"便宜货"的价格,而是全球同类最佳甚至首创的价码。
首付款比例的企稳同样值得关注。约5%的首付款比例,意味着交易主体仍以里程碑付款和后期销售分成为主,这既是国际BD交易的惯例,也说明海外合作方对中国管线推进至商业化阶段的信心在增强,国产创新药已从偶发性出海转变为系统性趋势,在全球医药BD市场中牢牢占据了重要一席。
双轮驱动下创新药如何布局?港股创新药ETF景顺(513780)一键布局创新药核心资产
将两组数据对照来看,行业的逻辑链条已经清晰:利润率的触底回升,证明国内创新药企业研发管线的含金量转化为了报表上的真金白银;而BD交易的持续爆发,则证明这种创新能力获得了全球定价,出海收入成为利润增长的新引擎,反过来又支撑更高强度的研发投入。
对于投资者而言,这是一个值得用战略眼光看待的产业级机遇——而如何高效、全面地捕捉这一机遇,指数化工具提供了答案。中证港股通创新药指数(931250.CSI)凭借其独特的编制逻辑和成分结构,具备鲜明的配置优势。
港股创新药ETF景顺(513780)紧密跟踪中证港股通创新药指数(931250.CSI),该指数从港股通范围内精选50只业务涉及创新药研发、生产及服务的上市公司,全面覆盖从临床前研究到商业化落地的核心产业链。
该指数定位“研发+服务”,使CXO企业成为指数的重要底色,其中全球CXO双雄药明生物、药明康德分别位列第一、第四大权重股;成分股中还囊括药明合联、凯莱英、康龙化成、泰格医药、昭衍新药、金斯瑞生物科技等产业链核心公司,从临床前研究到临床CRO再到CDMO,CXO全链条在指数中均有布局。
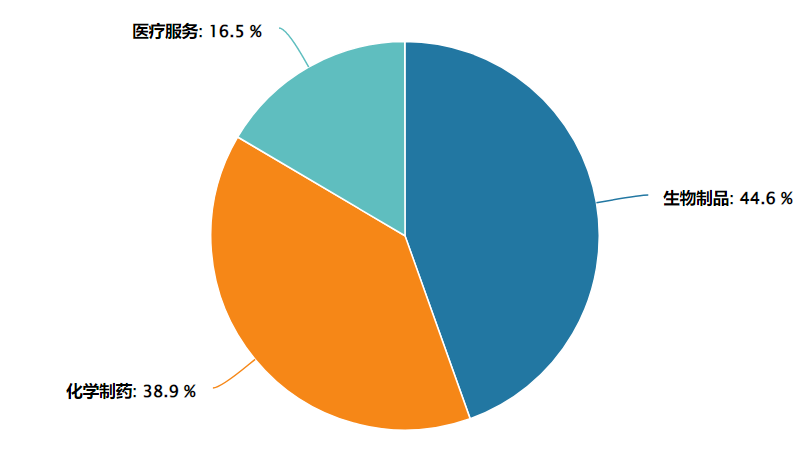
指数的行业纯度极高——按申万二级分类,生物制品与化学制药两大核心板块权重合计超过83%,确保了指数对创新药主题的精准暴露。
图:中证港股通创新药指数行业分布(申万二级行业)
数据来源:Wind 截至:2026.07.17
从成分股来看,指数前十大权重股合计占比约70.81%,集中度适中,既保证了龙头的引领作用,又保留了一定的分散性。十大重仓囊括了药明生物、百济神州、信达生物、康方生物等A股市场缺少的较为有优势的标的。(数据来源:Wind 截至:2026.07.17注:相关个股仅为指数成分股展示,不作为个股推荐。)
对于不便开立证券账户的场外投资者,景顺长城还提供了配套的联接基金(A类:023597,C类:023598),形成了“场内+场外”全覆盖的产品矩阵,满足了不同渠道投资者的配置需求。
常见FAQ解答
Q1:为什么说创新药近期重新回到关注视野?
中国创新药出海势头强劲,2026年前两月BD交易首付款已超2025年任一季度,全年出海授权金额超600亿美元。国内研发同步加速,一季度国家药监局批准国产创新药8款,创历史新高。双抗、ADC等前沿技术持续迭代,行业正从“投入期”迈入“自我造血期”。(数据来源:医药魔方 截至:2025.12.31)
Q2:港股创新药ETF景顺(513780)有哪些值得关注的特点?
跟踪中证港股通创新药指数,生物制品与化学制药权重合计超83%,行业纯度高。前十大权重股占比约70.81%,聚焦药明生物、百济神州等核心标的。指数估值处于近5年45.74%分位数,性价比显现。出海BD高增+头部药企盈利转正,板块定价逻辑正在重构。(数据来源:Wind 截至:2026年7月17日)
Q3:跟踪的是什么指数?
跟踪中证港股通创新药指数(931250.CSI),从港股通范围精选50只创新药研发、生产及服务标的,聚焦港股创新药核心资产,强调创新属性与可投资性,适合作为参与该细分赛道的指数化工具。
Q4:与其他创新药指数有哪些差异?
相比A股医药指数,港股通创新药指数行业纯度更高,不含仿制药、器械等分散标的;相比恒生生物科技指数,更强调可投资性与流动性,不纳入未盈利早期企业。整体定位“创新药核心资产+流动性”,风险收益特征更均衡。
Q5:ETF比个股有哪些优势?
创新药研发周期长、单一产品不确定性高,ETF通过指数化投资覆盖一篮子企业,降低对单一公司的依赖,同时把握行业整体机会。无需深入研究个股,即可参与板块发展,或更适合普通投资者配置。
风险提示:
1、文中涉及的相关个股仅为指数成分股展示,不作为个股推荐。
2、文中登载的指数涨跌幅仅供参考,不预示未来表现亦不代表具体基金表现。登载的基金过往持仓不代表基金经理未来的投资方向亦不构成任何投资建议,最新持仓可能有变化。
3、景顺长城中证港股通创新药交易型开放式指数证券投资基金晨星风险评级:中高,适合激进型、积极型投资者。
景顺长城中证港股通创新药交易型开放式指数证券投资基金发起式联接基金(A份额、C份额)晨星风险评级:中高,适合激进型、积极型投资者。
4、关于基金销售费用的说明:景顺长城中证港股通创新药交易型开放式指数证券投资基金发起式联接基金A份额每笔认购金额(M)分段收取认购费,具体为:M<100万元,0.80%;100万元≤M<300万元,0.60%;300万元≤M<500万元,0.40%;M≥500万元,1000元/笔。每笔申购金额(M)分段收取申购费,具体为:M<100万元,1.00%;100万元≤M<300万元,0.80%;300万元≤M<500万元,0.60%;M≥500万元,1000元/笔。根据每笔份额的持有时长(N)分段收取赎回费:其中:N<7天,1.50%;N≥7天,0。不收取销售服务费。C份额每笔认购金额(M)分段收取认购费,具体为:M≥1元,0。每笔申购金额(M)分段收取申购费,具体为:M≥1元,0。根据每笔份额的持有时长(N)分段收取赎回费:其中:N<7天,1.50%;N≥7天,0。销售服务费为0.20%/年。相关费率折扣情况以销售机构展示为准。
景顺长城中证港股通创新药交易型开放式指数证券投资基金:投资人在申购或赎回基金份额时,申购赎回代理券商可按照不超过申购或赎回份额0.5%的标准收取佣金,其中包含证券交易所、登记机构等收取的相关费用。场内交易费用以证券公司实际收取为准。
5、基金管理人承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证本基金一定盈利也不保证最低收益。我国基金运作时间较短,不能反映股市、债市发展的所有阶段,基金的过往业绩并不预示其未来表现,基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证。基金有风险请投资者全面认识本基金的风险特征,听取销售机构的适当性意见,结合自身风险承受能力,谨慎投资。投资者应当仔细阅读《基金合同》、《招募说明书》、《基金产品资料概要》等法律文件以详细了解产品信息。
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96