端侧AI双轮驱动,芯片产业景气度持续走高!科创创业人工智能ETF景顺(159142)捕捉芯片产业机遇的优质工具


 收藏
 举报
过去两年,人工智能的叙事大多围绕数据中心和云端大模型展开——万卡集群、先进制程、HBM内存,资本开支一路飙升。但进入2025年,一个同样重要的变化正在发生:AI开始加速向终端设备渗透。手机与眼镜,这两个与用户时长、佩戴时长最长的硬件载体,正在成为AI落地的“第二战场”。
而每一台端侧AI设备的背后,都是一颗对算力、功耗、成本提出全新要求的AI芯片。AI手机与AI眼镜的放量,正在从需求端为AI芯片产业注入新一轮景气动力。
AI手机:渗透率加速跃升,SoC开启“算力下沉”
AI手机是端侧AI最大的单一市场。根据Canalys的预测,2024年全球智能手机出货量中18%为AI手机,预计2025年渗透率将快速提升至34%,2026年更将达到45%——三年之间,AI手机从尝鲜品变为“标配”,完成从高端旗舰向中端价位段的快速渗透。
图:2024-2029年全球AI手机出货量及预测情况
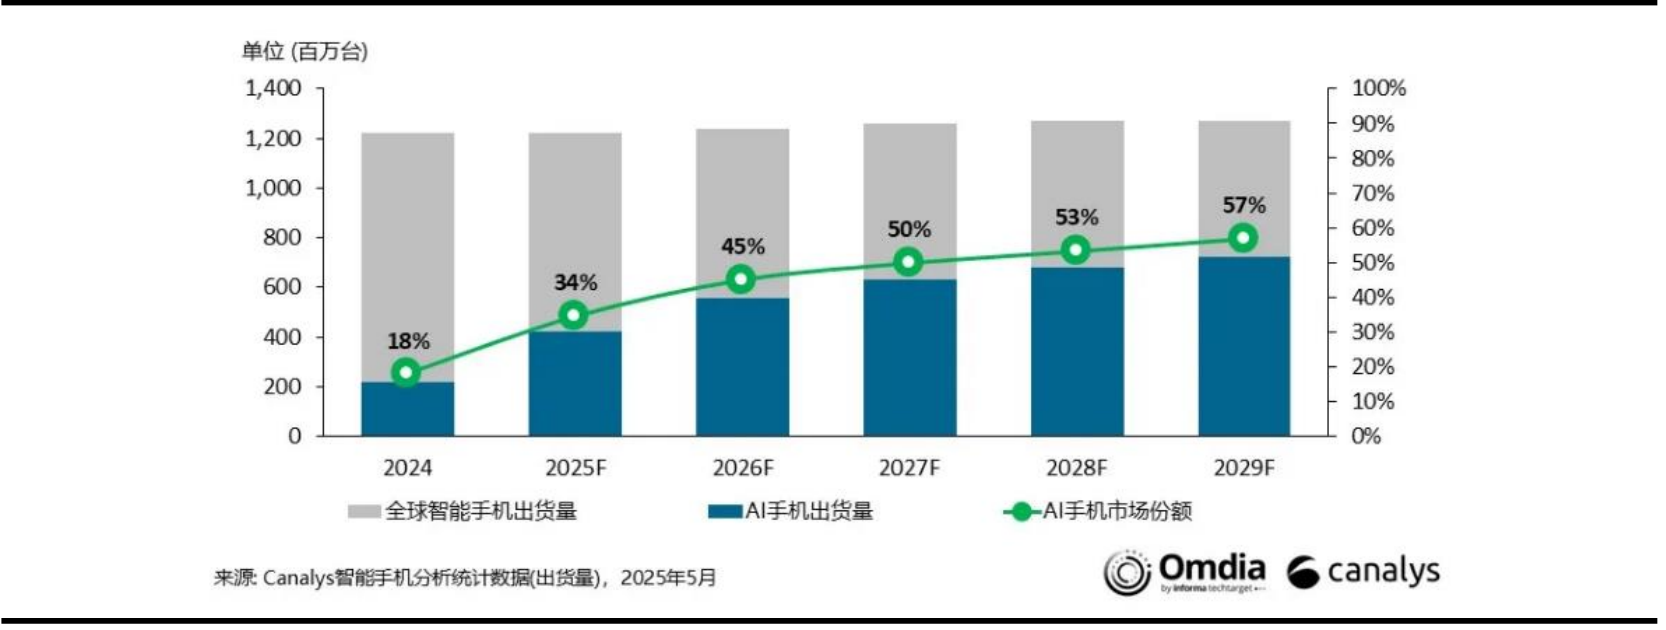
数据来源:Canalys 截至:2025.05
这轮渗透加速由两大因素共同推动:
其一,次旗舰SoC具备了流畅运行端侧大模型的能力。2025年芯片厂商发布的新款次旗舰SoC,如高通Snapdragon 8s Gen4、联发科天玑9400e,已经能够在终端侧流畅运行大语言模型。这意味着AI能力不再是万元旗舰机的专属,3000-4000元价位段的机型同样可以搭载端侧AI功能,直接打开了AI手机的市场天花板。
其二,DeepSeek的出现大幅降低了大模型对芯片算力的开销。以DeepSeek为代表的轻量高效模型,通过模型架构创新与蒸馏技术,显著降低了对端侧算力和内存的需求,让中端芯片跑AI不掉队。模型精简与算力升级形成剪刀差,共同推动AI功能快速普及。
对芯片产业而言,AI手机的意义远不止出货量。端侧AI对SoC提出了全新的设计要求:NPU算力需要持续提升以支撑多模态交互,内存带宽需要翻倍以支持模型加载与推理,先进制程(4nm及更先进节点)的采用比例也将随AI手机渗透率提升而水涨船高。AI手机渗透率的每一次跃升,都对应着单颗芯片价值量的提升与晶圆代工、先进封装、存储等环节的增量需求。
AI眼镜:从单品爆款到百花齐放,打开全新终端蓝海
2023年9月,Meta联合雷朋推出Ray-Ban Meta智能眼镜,在经典眼镜形态上叠加了摄像、开放式耳机与AI功能:用户可通过语音与Meta AI互动获取信息服务,支持英语、西班牙语、意大利语、法语和德语互译,还能翻译拍摄到的标识文字并以对应语言念出。
这款产品以“尚配饰+轻量AI”定位精准切中需求,根据wellsenn XR的数据,2024年Ray-Ban Meta眼镜出货量达142万台,成为史上销量最快的智能眼镜。
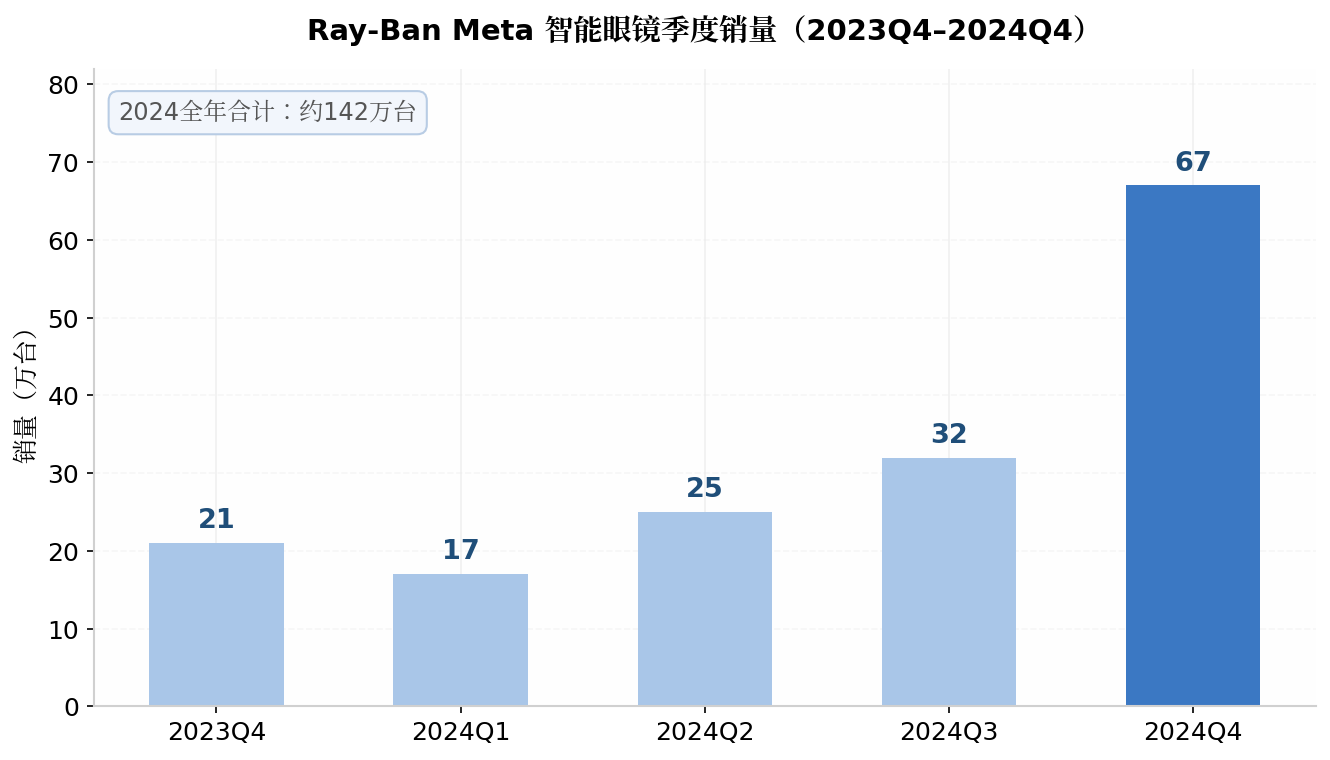
数据来源:wellsenn XR 数据区间:2023Q4-2024Q4
Ray-Ban Meta的热销产生了强烈的示范效应,带动百度、华为、小米、三星、雷鸟等厂商加速进入AI眼镜市场。
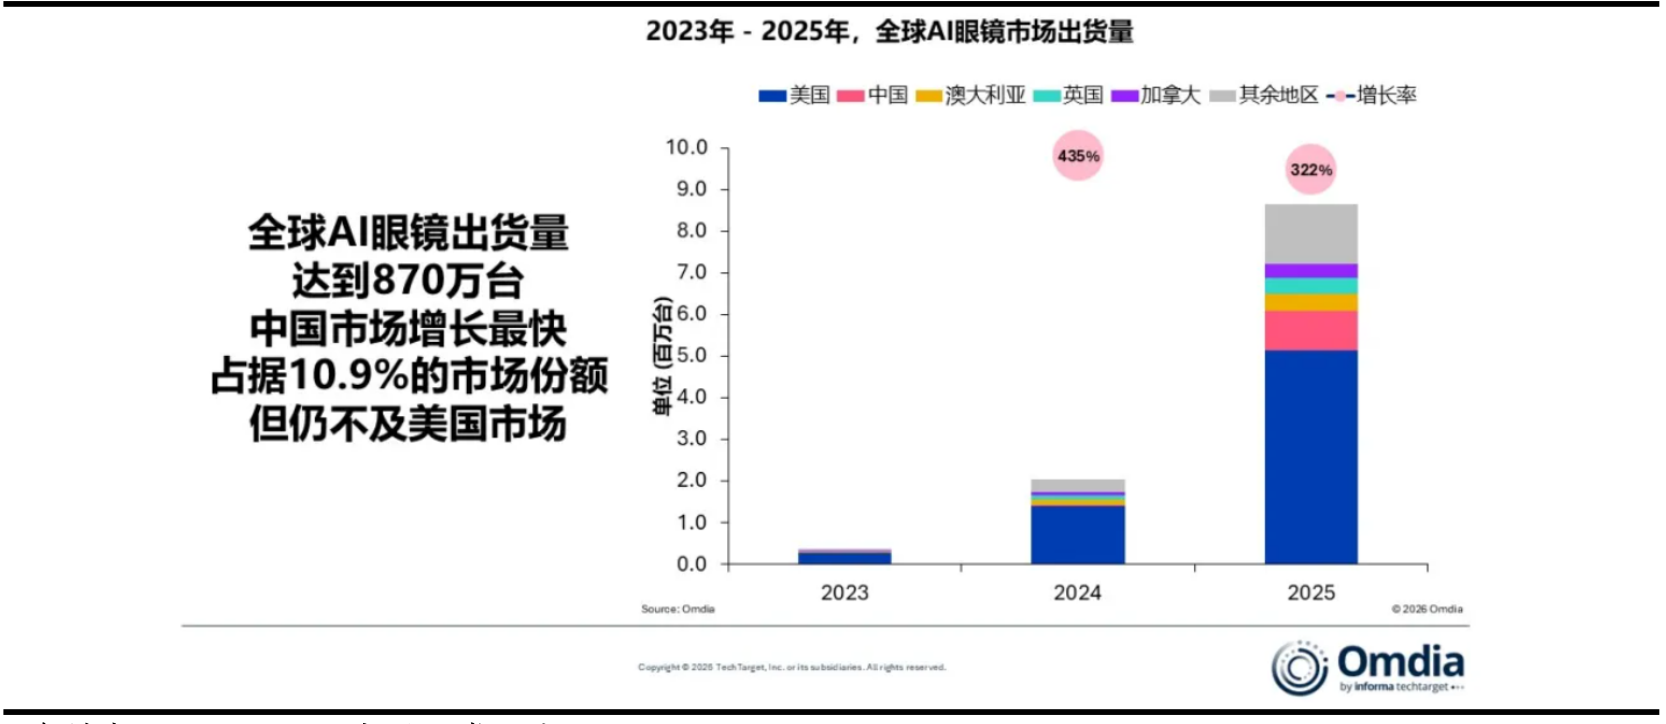
根据Omdia的数据,2025年全球AI眼镜出货量达到870万台,同比大幅增长322%;预计2026年全球出货量将超过1500万台。
图:2023-2025年全球AI眼镜出货量情况
资料来源:Omdia 数据区间:2023-2025
这一增长由多方面因素推动:主要设备厂商和科技巨头集中入场、Meta提高产量并拓展新区域市场,以及印度、日本和韩国本土厂商的崛起。值得注意的是,中国大陆市场已占全球AI眼镜市场10.9%的份额,出货量接近100万台,成为仅次于美国的全球第二大市场。
AI眼镜对芯片的拉动逻辑与手机不同但同样深刻。眼镜对重量、功耗、散热有近乎苛刻的要求,主控SoC必须在极低功耗下完成语音唤醒、图像处理和轻量模型推理,这直接利好低功耗AIoT芯片、恒玄科技等TWS/穿戴主控芯片厂商的技术升级;同时,光波导显示、微型摄像头、小型化存储等硬件创新也在加速迭代。
双轮共振:端侧AI芯片景气度的三个支撑
AI手机与AI眼镜的放量,对芯片产业景气度构成三重支撑:
第一、量的扩张。手机年出货12亿部级别、眼镜潜在十亿副级别,终端总量决定了芯片需求的底盘。渗透率每提升一个百分点,都对应千万颗级别的芯片增量。
第二、价的提升。端侧AI要求芯片集成NPU、升级内存带宽、采用更先进制程,单颗芯片价值量显著高于传统主控芯片。手机SoC和眼镜主控芯片都在经历“量价齐升”。
第三,供应链的联动拉动。端侧芯片放量同步带动晶圆代工产能利用率、先进封装需求、存储芯片(尤其低功耗DRAM和NOR Flash)以及光学、声学等周边元器件的景气度回升。
结构分化加剧,中证科创创业人工智能指数(932456.CSI)布局更为全面
值得注意的是,本轮行情的驱动呈现鲜明的结构分化特征。对投资者而言,结构分化时代的选股难度显著加大。押错环节,即便行业总量创纪录也可能颗粒无收。此时,覆盖核心产业链、动态纳入景气环节代表企业的指数化工具,其配置价值愈发凸显。
在A股AI主题指数矩阵中,中证科创创业人工智能指数(932456.CSI)凭借独特的编制逻辑脱颖而出。
中证科创创业人工智能指数(932456.CSI)凭借自身优势,汇聚“芯+光”双引擎——指数成分既覆盖科创板、创业板中的AI芯片核心标的,又囊括光模块核心企业,精准卡位算力基建的两大关键环节,是分享AI算力产业红利的高效工具。
指数从科创板和创业板中选取50只业务涉及人工智能基础资源、人工智能技术及人工智能应用领域的股票作为样本,反映两创板块AI主题的整体表现。这一编制思路形成了独特的“芯光组合”——既纳入科创板以寒武纪、澜起科技为代表的AI芯片硬核算力资产,又覆盖创业板以中际旭创、新易盛为代表的光模块、光通信核心,在双创板块内实现AI核心资产的均衡配置。
科创创业AI指数则是通信、电子、计算机三大行业合计占比近90%,同时纳入润泽科技、昆仑万维等跨领域成分股,更注重AI多元应用,行业分布相对分散。市值结构上,千亿以上龙头占比约18%,300亿以下“小巨人”比重超50 %,兼顾核心资产的确定性与细分方向的弹性。(数据来源:Wind 截至:2026.09.07 行业为申万一级行业。)
产品方面,紧密跟踪该指数的科创创业人工智能ETF景顺(159142),在产品设计层面充分放大了指数的弹性特征。作为实行20%涨跌停限制的ETF品种,其在二级市场交易中的价格波动区间同步放宽,为投资者提供了更充分的日内定价空间与趋势表达效率。
从近期市场表现观察,截至2026年9月7日,该ETF标的指数近一年、三年、五年涨幅均大幅领先于沪深300指数,整体表现强势。
| 指数/产品 | 近一年 | 近三年 | 近五年 | 基日以来 |
| 科创创业AI(价格指数) | 33.77% | 215.54% | 181.50% | 241.40% |
| 科创创业AI(全收益指数) | 34.06% | 218.37% | 185.43% | 247.84% |
| 沪深300 | 2.57% | 21.73% | -8.37% | 355.68% |
数据来源:Wind 截至:2026.09.07 上述指数历史数据仅供客观展示,不构成任何投资建议。指数过往表现不预示未来走势,相关产品存在跟踪误差及市场波动风险,投资需谨慎。(注:中证科创创业人工智能指数基日为2019.12.31,2021-2025年收益为1.95%、-35.33%、29.17%、36.76%、103.09%)
此外,为满足不同交易习惯投资者的配置需求,景顺长城基金同步布局了场外联接基金,A类份额代码为027047,C类份额代码为027048。这一产品矩阵的设计,使得无法直接参与二级市场交易或偏好定投方式的投资者,同样能够便捷地配置该赛道。A类份额适合中长期持有策略,C类份额则为短期波段操作或定投场景提供了费率结构上的灵活性。
从资产配置的视角审视,科创创业人工智能ETF景顺及其联接基金,可作为权益组合中“科技成长”方向的核心卫星仓位。在当前宏观环境下,低波动红利资产与高弹性科技资产构成的“杠铃策略”仍具备配置参考价值。AI产业链作为高弹性一端,其产业周期的持续性已在资金面与基本面层面获得双重验证,而指数化工具的存在,降低了投资者参与这一高壁垒赛道的门槛。
常见FAQ解答
Q1:科创创业人工智能指数有何编制特点?横跨科创板与创业板,选取50只AI核心标的,单一样本权重不超10%,单一板块权重不超80%,避免过度集中。覆盖算力芯片、光模块、云计算、办公软件等全产业链环节,半年度调仓,兼具成长风格与板块均衡性。
Q2:为何说该产品能覆盖AI全产业链?科创板侧重芯片与底层技术,创业板侧重光模块与终端应用,双板互补形成完整AI产业链映射。前十大权重合计约60%,千亿以上龙头占比49%,300亿以下"小巨人"占29%,兼顾核心资产确定性与细分方向弹性。(数据来源:Wind 截至:2025.12.31)
Q3:与单一板块AI指数相比有何不同?不同于仅覆盖科创板或创业板的AI指数,该产品同时把握双板机会,涨跌幅限制均为20%,弹性更强。历史表现方面,指数基日(2019.12.31)以来年化收益19.43%,2025年全年上涨103.09%,区间最大涨幅388.41%,成长属性突出。(数据来源:Wind 截至2025.12.31)
Q4:指数重点覆盖AI哪些方向?覆盖人工智能基础资源、核心技术及终端应用三大方向,包括算力芯片、光模块、云计算、办公软件及AI应用等环节。既把握国产算力自主可控机遇,也不遗漏光模块出海与软件应用落地红利,产业链视角完整,主题表达清晰。
Q5:当前时点配置价值如何看?据IDC数据,2025年上半年中国加速服务器市场规模达160亿美元,同比增超一倍;AI指数跟踪产品规模2025年同比增长353%,长期配置需求持续增加。国产大模型迭代与端侧渗透率提升共振,产品弹性较强,具备明确观察价值。
Q6:为何适合不押注单一细分方向的投资者?AI行情在不同阶段轮动关注算力、光模块或应用落地,单一环节波动较大。该指数同时覆盖AI基础资源、技术及应用,并结合科创板与创业板双板布局,避免过度集中某一赛道,在保留较强弹性的同时,提供了更均衡的AI主线配置工具。
风险提示:
1、文中涉及的相关个股仅为指数成分股展示,不作为个股推荐。
2、文中登载的指数涨跌幅仅供参考,不预示未来表现亦不代表具体基金表现。登载的基金过往持仓不代表基金经理未来的投资方向亦不构成任何投资建议,最新持仓可能有变化。
3、景顺长城中证科创创业人工智能交易型开放式指数证券投资基金晨星风险评级:中高,适合激进型、积极型投资者。
景顺长城中证科创创业人工智能交易型开放式指数证券投资基金发起式联接基金晨星风险评级:中高,适合激进型、积极型投资者。
4、关于基金销售费用的说明: 景顺长城中证科创创业人工智能交易型开放式指数证券投资基金发起式联接基金A份额每笔认购金额(M)分段收取认购费,具体为:M<100万元,0.30%;100万元≤M<500万元,0.20%;M≥500万元,1000元/笔。每笔申购金额(M)分段收取申购费,具体为:M<100万元,0.30%;100万元≤M<500万元,0.20%;M≥500万元,1000元/笔。根据每笔份额的持有时长(N)分段收取赎回费:其中:N<7天,1.50%;N≥7天,0。不收取销售服务费。C份额每笔认购金额(M)分段收取认购费,具体为:M≥1元,0。每笔申购金额(M)分段收取申购费,具体为:M≥1元,0。根据每笔份额的持有时长(N)分段收取赎回费:其中:N<7天,1.50%;N≥7天,0。销售服务费为0.20%/年。相关费率折扣情况以销售机构展示为准。
景顺长城中证科创创业人工智能交易型开放式指数证券投资基金:投资人在申购或赎回基金份额时,申购赎回代理券商可按照不超过申购或赎回份额0.5%的标准收取佣金,其中包含证券交易所、登记机构等收取的相关费用。场内交易费用以证券公司实际收取为准。
5、基金管理人承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证本基金一定盈利也不保证最低收益。我国基金运作时间较短,不能反映股市、债市发展的所有阶段,基金的过往业绩并不预示其未来表现,基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证。基金有风险请投资者全面认识本基金的风险特征,听取销售机构的适当性意见,结合自身风险承受能力,谨慎投资。投资者应当仔细阅读《基金合同》、《招募说明书》、《基金产品资料概要》等法律文件以详细了解产品信息。
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96