一鼠一猴见真章:实验室动物需求激增,带动CXO行业景气度上行,分析港股创新药ETF景顺(513780)囊括国内CXO核心企业


 收藏
 举报
在创新药研发的漫长链条中,有一个环节往往被市场忽视,却最能敏锐地反映行业冷暖——实验动物。任何一款新药,从靶点验证、药效筛选到毒理安全性评价,都必须先在动物体内“跑一遍”。实验动物因此被称为新药研发的“活试剂”,其采购量与价格的波动,本质上是全球医药研发投入的“晴雨表”。
当下,无论是模式动物市场的加速扩容,还是实验猴价格的企稳回升,都在传递同一个信号:CXO(医药研发外包)行业的景气度,正沿着产业链自上游向下游持续传导并不断上行。
模式动物市场稳步扩容:中国增速两倍于全球
在全球医药市场的发展以及各国家层面鼓励与指导性政策的持续助力下,实验动物的全球及中国市场规模近年来实现稳步增长。
根据头豹研究院的数据,2023年模式动物销售的全球市场规模为107亿美元,中国市场规模约为57亿元人民币。
更值得关注的是增速的斜率:全球模式动物销售市场预计将在2022年至2027年以9.0%的年复合增长率进一步增长,2027年达到149亿美元;而中国市场预计在同一时期以18.1%的年复合增长率增长,2027年将达到约108亿元人民币——中国市场的复合增速接近全球的两倍。(数据来源:《中国专精特新系列研究报告:模式动物行业》-头豹研究院 数据区间:2018-2027E)
表:2018-2027E全球实验动物规模(亿美元)
| 年份 | 市场规模(亿美元) | 同比增速 |
| 2018 | 70 | — |
| 2019 | 76 | +8.6% |
| 2020 | 81 | +6.6% |
| 2021 | 89 | +9.9% |
| 2022 | 97 | +9.0% |
| 2023E | 107 | +10.3% |
| 2024E | 118 | +10.3% |
| 2025E | 130 | +10.2% |
| 2026E | 139 | +6.9% |
| 2027E | 149 | +7.2% |
数据来源:《中国专精特新系列研究报告:模式动物行业》-头豹研究院 数据区间:2018-2027E
这一“高增速+低渗透率”的组合,正是典型的成长期行业特征。中国银河证券在研报中指出,欧美龙头依托百年种质资源与全球合规服务占据优势,而国内企业在非人灵长类(实验猴)赛道已实现领先,基因编辑小鼠技术也在快速追赶,国产替代与出海空间广阔
“小鼠+猴”双主线高景气,需求刚性持续验证
实验动物行业内部,正呈现出“小鼠+猴”双主线齐头并进的高景气格局。
小鼠因与人类基因同源度高、繁育成本低、模型可塑性强,是小分子药物与肿瘤药早期筛选的核心载体。近年来FDA、NMPA获批的全人源抗体药物中,超过半数依托转基因小鼠制备,人源化小鼠已成为主流需求。
实验猴赛道则供给约束更强。参考鼎泰药物招股说明书披露的信息,非人灵长类实验动物历史成交均价已迎来企稳回升,直观反映出行业订单需求显著改善、景气度持续修复。
要知道,实验猴价格曾在行业低谷期大幅回落,其价格触底回升历来被视为临床前研究需求回暖最灵敏的领先指标之一。价格信号的出现,或意味着下游安评订单的实质性修复。
从上游动物到中游服务:CXO景气度全面上行
实验动物需求增长的底层逻辑,是全球与中国医药研发支出的持续扩容。数据显示,2025年中国医药研发支出已达459亿美元,直接对应的临床前CRO市场规模达36亿美元。而上游动物销售的放量,正是中游CXO订单饱满的前置信号。
这一传导链条,已经在2026年的业绩层面得到充分验证。在2026年医药板块的“业绩大战”中,CXO板块交出超出市场预期的答卷:药明康德将全年收入指引由513亿—530亿元大幅上调至585亿—605亿元,收入目标上修幅度最高达75亿元;药明生物将全年收入增速指引上调至20%—23%;康龙化成将全年收入增长目标由12%—18%上调至15%—20%。(数据来源:上市公司财报 相关个股仅为指数成分股展示,不作为个股推荐)
多家头部企业在上半年已高增长的基数上进一步上调全年指引,是行业景气度最直接、最硬的证据。
需求端的支撑同样坚实。2026年上半年,中国创新药出海交易总额达997亿美元,占全球Top10交易中的8席,合作方覆盖辉瑞、BMS、诺华等跨国巨头;与此同时,海外Biotech融资回暖,美国IPO规模同比增长5倍,外需改善直接带动CXO订单增长。
内外需共振之下,中国临床前CRO服务市场由2021年的27亿美元增长至2025年的36亿美元,复合年增长率为7.1%。预计到2030年将达到47亿美元,2025年至2030年的复合年增长率为5.8%。(数据来源:弗若斯特沙利文 数据区间:2021-2035E)
图:2021-2035E全球和中国临床前CRO服务市场规模
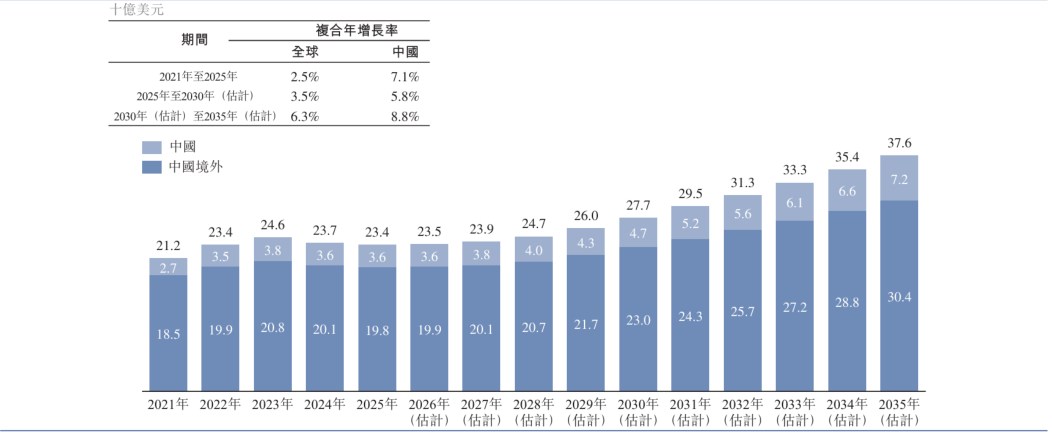
资料来源:弗若斯特沙利文,鼎泰药物招股说明书 数据区间:2021-2035E
即便长期增速趋于缓和,中国在全球CRO行业的地位和影响力仍在持续提升,多个核心治疗领域将迎来强劲增长。
为什么是中证港股通创新药指数(931250.CSI)?
景气度上行已确认,但创新药个股天然面临靶点竞争、临床失败、商业化执行等多重不确定性,“指数化”是更稳妥的参与方式。而在一众港股创新药指数中,中证港股通创新药指数(931250.CSI)拥有一个常被忽视却至关重要的差异化优势——包含CXO核心企业,全产业链覆盖,机会更多。
港股创新药ETF景顺(513780)紧密跟踪中证港股通创新药指数(931250.CSI),该指数从港股通范围内精选50只业务涉及创新药研发、生产及服务的上市公司,全面覆盖从临床前研究到商业化落地的核心产业链。
该指数定位“研发+服务”,使CXO企业成为指数的重要底色,其中全球CXO双雄药明生物、药明康德分别位列第一、第四大权重股;成分股中还囊括药明合联、凯莱英、康龙化成、泰格医药、昭衍新药、金斯瑞生物科技等产业链核心公司,从临床前研究到临床CRO再到CDMO,CXO全链条在指数中均有布局。
指数的行业纯度极高——按申万二级分类,生物制品与化学制药两大核心板块权重合计超过83%,确保了指数对创新药主题的精准暴露。
图:中证港股通创新药指数行业分布(申万二级行业)
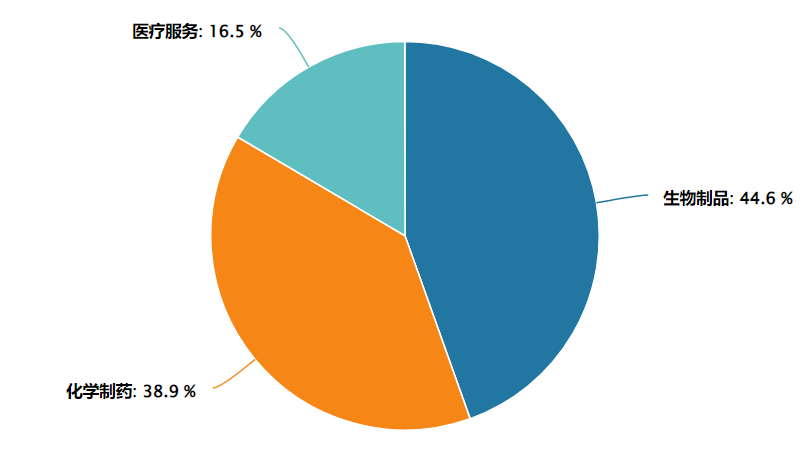
数据来源:Wind 截至:2026.07.17
从成分股来看,指数前十大权重股合计占比约70.81%,集中度适中,既保证了龙头的引领作用,又保留了一定的分散性。十大重仓囊括了药明生物、百济神州、信达生物、康方生物等A股市场缺少的较为有优势的标的。(数据来源:Wind 截至:2026.07.17注:相关个股仅为指数成分股展示,不作为个股推荐。)
对于不便开立证券账户的场外投资者,景顺长城还提供了配套的联接基金(A类:023597,C类:023598),形成了“场内+场外”全覆盖的产品矩阵,满足了不同渠道投资者的配置需求。
常见FAQ解答
Q1:为什么说创新药近期重新回到关注视野?
中国创新药出海势头强劲,2026年前两月BD交易首付款已超2025年任一季度,全年出海授权金额超600亿美元。国内研发同步加速,一季度国家药监局批准国产创新药8款,创历史新高。双抗、ADC等前沿技术持续迭代,行业正从“投入期”迈入“自我造血期”。(数据来源:医药魔方 截至:2025.12.31)
Q2:港股创新药ETF景顺(513780)有哪些值得关注的特点?
跟踪中证港股通创新药指数,生物制品与化学制药权重合计超83%,行业纯度高。前十大权重股占比约70.81%,聚焦药明生物、百济神州等核心标的。指数估值处于近5年45.74%分位数,性价比显现。出海BD高增+头部药企盈利转正,板块定价逻辑正在重构。(数据来源:Wind 截至:2026年7月17日)
Q3:跟踪的是什么指数?
跟踪中证港股通创新药指数(931250.CSI),从港股通范围精选50只创新药研发、生产及服务标的,聚焦港股创新药核心资产,强调创新属性与可投资性,适合作为参与该细分赛道的指数化工具。
Q4:与其他创新药指数有哪些差异?
相比A股医药指数,港股通创新药指数行业纯度更高,不含仿制药、器械等分散标的;相比恒生生物科技指数,更强调可投资性与流动性,不纳入未盈利早期企业。整体定位“创新药核心资产+流动性”,风险收益特征更均衡。
Q5:ETF比个股有哪些优势?
创新药研发周期长、单一产品不确定性高,ETF通过指数化投资覆盖一篮子企业,降低对单一公司的依赖,同时把握行业整体机会。无需深入研究个股,即可参与板块发展,或更适合普通投资者配置。
风险提示:
1、文中涉及的相关个股仅为指数成分股展示,不作为个股推荐。
2、文中登载的指数涨跌幅仅供参考,不预示未来表现亦不代表具体基金表现。登载的基金过往持仓不代表基金经理未来的投资方向亦不构成任何投资建议,最新持仓可能有变化。
3、景顺长城中证港股通创新药交易型开放式指数证券投资基金晨星风险评级:中高,适合激进型、积极型投资者。
景顺长城中证港股通创新药交易型开放式指数证券投资基金发起式联接基金(A份额、C份额)晨星风险评级:中高,适合激进型、积极型投资者。
4、关于基金销售费用的说明:景顺长城中证港股通创新药交易型开放式指数证券投资基金发起式联接基金A份额每笔认购金额(M)分段收取认购费,具体为:M<100万元,0.80%;100万元≤M<300万元,0.60%;300万元≤M<500万元,0.40%;M≥500万元,1000元/笔。每笔申购金额(M)分段收取申购费,具体为:M<100万元,1.00%;100万元≤M<300万元,0.80%;300万元≤M<500万元,0.60%;M≥500万元,1000元/笔。根据每笔份额的持有时长(N)分段收取赎回费:其中:N<7天,1.50%;N≥7天,0。不收取销售服务费。C份额每笔认购金额(M)分段收取认购费,具体为:M≥1元,0。每笔申购金额(M)分段收取申购费,具体为:M≥1元,0。根据每笔份额的持有时长(N)分段收取赎回费:其中:N<7天,1.50%;N≥7天,0。销售服务费为0.20%/年。相关费率折扣情况以销售机构展示为准。
景顺长城中证港股通创新药交易型开放式指数证券投资基金:投资人在申购或赎回基金份额时,申购赎回代理券商可按照不超过申购或赎回份额0.5%的标准收取佣金,其中包含证券交易所、登记机构等收取的相关费用。场内交易费用以证券公司实际收取为准。
5、基金管理人承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证本基金一定盈利也不保证最低收益。我国基金运作时间较短,不能反映股市、债市发展的所有阶段,基金的过往业绩并不预示其未来表现,基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证。基金有风险请投资者全面认识本基金的风险特征,听取销售机构的适当性意见,结合自身风险承受能力,谨慎投资。投资者应当仔细阅读《基金合同》、《招募说明书》、《基金产品资料概要》等法律文件以详细了解产品信息。
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96