算力“爆单”遇上政策“定调”:AI算力成长主线再确认,科创创业人工智能ETF景顺(159142)的一体化表达


 收藏
 举报
据报道,国产算力芯片出现“爆单”,部分产品交付排期已延至一年后,当前国内算力需求是供给的 10 倍以上,多地智算综合体项目集中获批,产业链从“产品验证”全面迈入“批量交付”。
行业调研显示,2026 年国产 AI 芯片需求约 400 万颗、实际交付约 300 万颗,百万级缺口卡在晶圆制造、HBM 存储与先进封装三道闸门上。本轮景气因此不是需求脉冲,而是供给被硬约束的长期状态。(数据来源:行业调研转引,截至:2026.09)
另一方面,算力企业业绩已开始兑现。2026 年中报显示,寒武纪上半年营收 59.96 亿元、同比增长 108.1%,归母净利 23.11 亿元、增长 122.6%;摩尔线程营收 17.36 亿元、增长 147.4%;壁仞科技营收 12.36 亿元、同比增长接近 2000%。(来源:上市公司财报 截至:2026Q2 相关个股仅为指数成分股展示,不作为个股推荐)
表:部分算力企业业绩增速放大
| 公司 | 2026H1营收(亿元) | 营收同比增速 | 2026H1归母净利(亿元) | 备注 |
| 寒武纪 | 59.96 | +108.1% | 23.11 | 营收、利润双高增,净利率约38.5% |
| 摩尔线程 | 17.36 | +147.4% | 未披露 | GPU放量,收入翻倍以上增长 |
| 壁仞科技 | 12.36 | 近+2000% | 未披露 | 低基数下爆发式增长 |
来源:上市公司财报 截至:2026Q2 相关个股仅为指数成分股展示,不作为个股推荐
需求侧的量同样陡峭。OpenRouter 数据显示,9 月 7 日至 13 日全球 AI 大模型总调用量达127 万亿 Token、环比增长 10.43%,其中中国大模型周调用量 61.17 万亿 Token,连续 20 周超过美国、稳居全球首位,可见的调用量前十榜单中中国模型占至少 7 席、合计占比约 71.6%。(来源:OpenRouter 截至:2026.09.14)
另据 2026 中国算力大会期间发布的研究报告,我国 Token 年消耗量 2026 年将达 10 亿亿、2030 年超 3500 亿亿;未来 2—3 年算力需求平均每年增长近 10 倍,2029 年推理算力市场占比将达 80%。(中国电信研究院报告 截至2026.09.13)
CSP 资本开支高景气,ASIC 与光模块加速放量
高盛 9 月 7 日发布的全球光模块行业深度报告,将 2026—2028 年全球光模块潜在市场总规模(TAM)预测分别上调33%、81%、115%,预计 2028 年市场规模达 1484.95 亿美元;其中 800G 及以上高速光模块以约 69% 的年复合增长率扩张,从 2026 年约 452 亿美元增至 2028 年约 1295 亿美元。(数据来源:高盛全球投资研究 日期:2026.09.07)
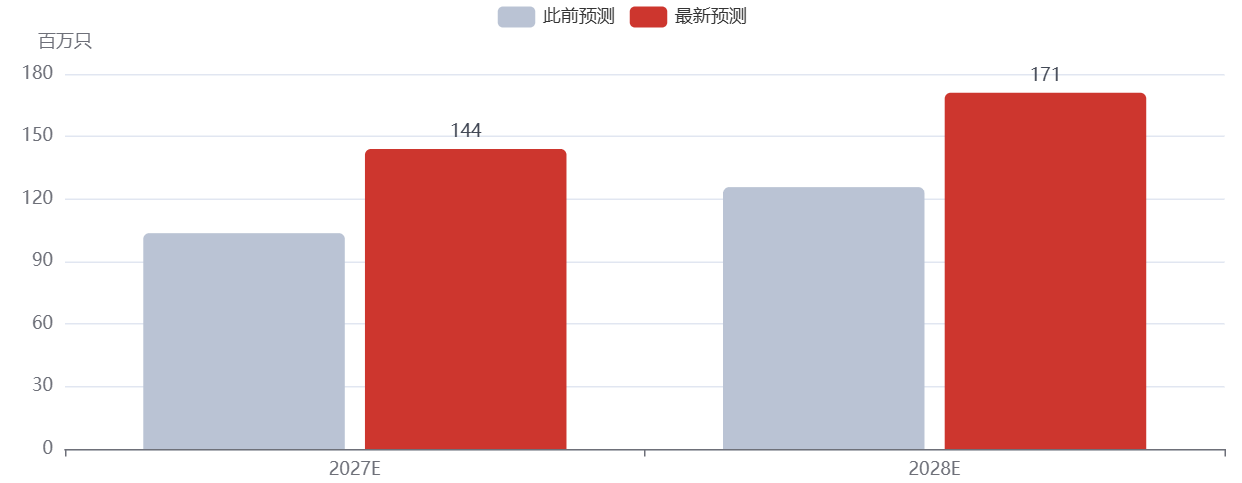
随后在 9 月的产业链调研中,高盛走访中国 15 家光通信企业,将 2027、2028 年全球 800G 及以上光模块需求预测分别上修 39% 和 36%,至 1.44 亿只和 1.71 亿只,并判断定价纪律好于市场预期:1.6T 价格维持在 700 美元以上,800G 产品 2027 年降价幅度仅个位数,支撑逻辑是 DSP、激光器、PCB 等零部件持续紧缺。(数据来源:高盛全球投资研究 日期:2026.09.07)
图:全球光模块行业规模最新预测变化
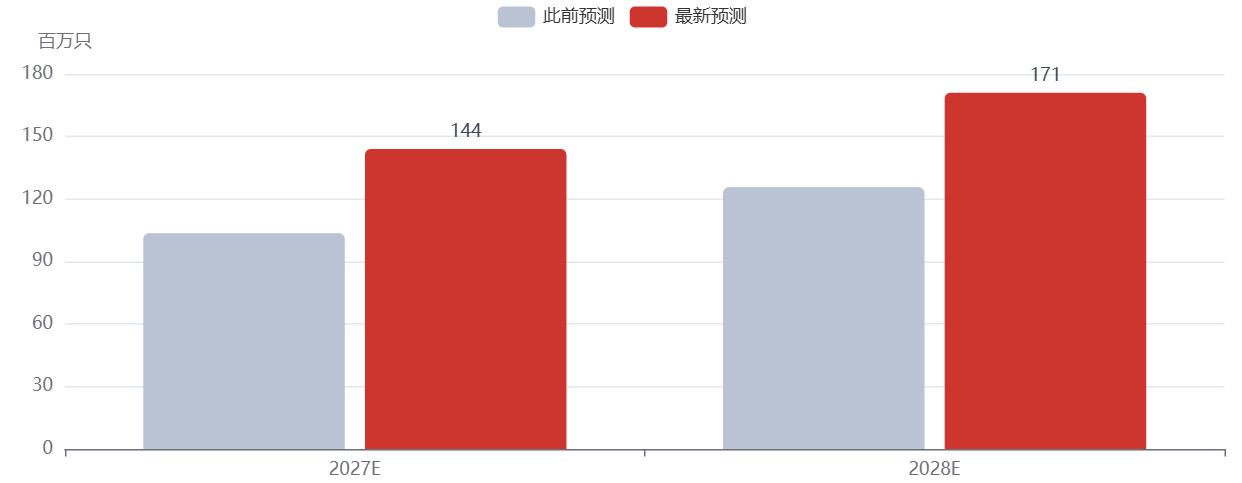
数据来源:高盛全球投资研究 日期:2026.09.07
ASIC 是本轮上修的核心驱动:机架级与 ASIC AI 服务器出货增加、单个 GPU 配套光模块数量提升、规格升级三因素叠加。结构上,2026 年 800G 与 1.6T 出货量预计 4500 万只与 3300 万只,2027 年增至 4900 万只与 7100 万只;3.2T 将从 2027 年的 2300 万只增至 2028 年的 6800 万只,占高速光模块出货量的 40%。(数据来源:高盛全球投资研究 日期:2026.09.07)
资本开支同步上修——瑞银预计全球 AI 资本开支从 2026 年约 9000 亿美元增至 2027 年 1.2 万亿美元(同比 +33%)。
国内亦交叉印证:工信部披露 1—7 月集成电路设计收入同比增长21.5%、云计算大数据服务收入增长 12.3%。
结构分化加剧,中证科创创业人工智能指数(932456.CSI)布局更为全面
值得注意的是,本轮行情的驱动呈现鲜明的结构分化特征。对投资者而言,结构分化时代的选股难度显著加大。押错环节,即便行业总量创纪录也可能颗粒无收。此时,覆盖核心产业链、动态纳入景气环节代表企业的指数化工具,其配置价值愈发凸显。
在A股AI主题指数矩阵中,中证科创创业人工智能指数(932456.CSI)凭借独特的编制逻辑脱颖而出。
中证科创创业人工智能指数(932456.CSI)凭借自身优势,汇聚“芯+光”双引擎——指数成分既覆盖科创板、创业板中的AI芯片核心标的,又囊括光模块核心企业,精准卡位算力基建的两大关键环节,是分享AI算力产业红利的高效工具。
指数从科创板和创业板中选取50只业务涉及人工智能基础资源、人工智能技术及人工智能应用领域的股票作为样本,反映两创板块AI主题的整体表现。这一编制思路形成了独特的“芯光组合”——既纳入科创板以寒武纪、澜起科技为代表的AI芯片硬核算力资产,又覆盖创业板以中际旭创、新易盛为代表的光模块、光通信核心,在双创板块内实现AI核心资产的均衡配置。
科创创业AI指数则是通信、电子、计算机三大行业合计占比近90%,同时纳入润泽科技、昆仑万维等跨领域成分股,更注重AI多元应用,行业分布相对分散。市值结构上,千亿以上龙头占比约18%,300亿以下“小巨人”比重超50 %,兼顾核心资产的确定性与细分方向的弹性。(数据来源:Wind 截至:2026.09.07 行业为申万一级行业。)
产品方面,紧密跟踪该指数的科创创业人工智能ETF景顺(159142),在产品设计层面充分放大了指数的弹性特征。作为实行20%涨跌停限制的ETF品种,其在二级市场交易中的价格波动区间同步放宽,为投资者提供了更充分的日内定价空间与趋势表达效率。
从近期市场表现观察,截至2026年9月7日,该ETF标的指数近一年、三年、五年涨幅均大幅领先于沪深300指数,整体表现强势。
| 指数/产品 | 近一年 | 近三年 | 近五年 | 基日以来 |
| 科创创业AI(价格指数) | 33.77% | 215.54% | 181.50% | 241.40% |
| 科创创业AI(全收益指数) | 34.06% | 218.37% | 185.43% | 247.84% |
| 沪深300 | 2.57% | 21.73% | -8.37% | 355.68% |
数据来源:Wind 截至:2026.09.07 上述指数历史数据仅供客观展示,不构成任何投资建议。指数过往表现不预示未来走势,相关产品存在跟踪误差及市场波动风险,投资需谨慎。(注:中证科创创业人工智能指数基日为2019.12.31,2021-2025年收益为1.95%、-35.33%、29.17%、36.76%、103.09%)
此外,为满足不同交易习惯投资者的配置需求,景顺长城基金同步布局了场外联接基金,A类份额代码为027047,C类份额代码为027048。这一产品矩阵的设计,使得无法直接参与二级市场交易或偏好定投方式的投资者,同样能够便捷地配置该赛道。A类份额适合中长期持有策略,C类份额则为短期波段操作或定投场景提供了费率结构上的灵活性。
从资产配置的视角审视,科创创业人工智能ETF景顺及其联接基金,可作为权益组合中“科技成长”方向的核心卫星仓位。在当前宏观环境下,低波动红利资产与高弹性科技资产构成的“杠铃策略”仍具备配置参考价值。AI产业链作为高弹性一端,其产业周期的持续性已在资金面与基本面层面获得双重验证,而指数化工具的存在,降低了投资者参与这一高壁垒赛道的门槛。
常见FAQ解答
Q1:科创创业人工智能指数有何编制特点?横跨科创板与创业板,选取50只AI核心标的,单一样本权重不超10%,单一板块权重不超80%,避免过度集中。覆盖算力芯片、光模块、云计算、办公软件等全产业链环节,半年度调仓,兼具成长风格与板块均衡性。
Q2:为何说该产品能覆盖AI全产业链?科创板侧重芯片与底层技术,创业板侧重光模块与终端应用,双板互补形成完整AI产业链映射。前十大权重合计约60%,千亿以上龙头占比49%,300亿以下"小巨人"占29%,兼顾核心资产确定性与细分方向弹性。(数据来源:Wind 截至:2025.12.31)
Q3:与单一板块AI指数相比有何不同?不同于仅覆盖科创板或创业板的AI指数,该产品同时把握双板机会,涨跌幅限制均为20%,弹性更强。历史表现方面,指数基日(2019.12.31)以来年化收益19.43%,2025年全年上涨103.09%,区间最大涨幅388.41%,成长属性突出。(数据来源:Wind 截至2025.12.31 注:中证科创创业人工智能指数2021-2025年涨幅分别为:1.95%、-35.33%、29.17%、36.76%、103.09%)
Q4:指数重点覆盖AI哪些方向?覆盖人工智能基础资源、核心技术及终端应用三大方向,包括算力芯片、光模块、云计算、办公软件及AI应用等环节。既把握国产算力自主可控机遇,也不遗漏光模块出海与软件应用落地红利,产业链视角完整,主题表达清晰。
Q5:当前时点配置价值如何看?据IDC数据,2025年上半年中国加速服务器市场规模达160亿美元,同比增超一倍;AI指数跟踪产品规模2025年同比增长353%,长期配置需求持续增加。国产大模型迭代与端侧渗透率提升共振,产品弹性较强,具备明确观察价值。
Q6:为何适合不押注单一细分方向的投资者?AI行情在不同阶段轮动关注算力、光模块或应用落地,单一环节波动较大。该指数同时覆盖AI基础资源、技术及应用,并结合科创板与创业板双板布局,避免过度集中某一赛道,在保留较强弹性的同时,提供了更均衡的AI主线配置工具。
风险提示:
1、文中涉及的相关个股仅为指数成分股展示,不作为个股推荐。
2、文中登载的指数涨跌幅仅供参考,不预示未来表现亦不代表具体基金表现。登载的基金过往持仓不代表基金经理未来的投资方向亦不构成任何投资建议,最新持仓可能有变化。
3、景顺长城中证科创创业人工智能交易型开放式指数证券投资基金晨星风险评级:中高,适合激进型、积极型投资者。
景顺长城中证科创创业人工智能交易型开放式指数证券投资基金发起式联接基金晨星风险评级:中高,适合激进型、积极型投资者。
4、关于基金销售费用的说明: 景顺长城中证科创创业人工智能交易型开放式指数证券投资基金发起式联接基金A份额每笔认购金额(M)分段收取认购费,具体为:M<100万元,0.30%;100万元≤M<500万元,0.20%;M≥500万元,1000元/笔。每笔申购金额(M)分段收取申购费,具体为:M<100万元,0.30%;100万元≤M<500万元,0.20%;M≥500万元,1000元/笔。根据每笔份额的持有时长(N)分段收取赎回费:其中:N<7天,1.50%;N≥7天,0。不收取销售服务费。C份额每笔认购金额(M)分段收取认购费,具体为:M≥1元,0。每笔申购金额(M)分段收取申购费,具体为:M≥1元,0。根据每笔份额的持有时长(N)分段收取赎回费:其中:N<7天,1.50%;N≥7天,0。销售服务费为0.20%/年。相关费率折扣情况以销售机构展示为准。
景顺长城中证科创创业人工智能交易型开放式指数证券投资基金:投资人在申购或赎回基金份额时,申购赎回代理券商可按照不超过申购或赎回份额0.5%的标准收取佣金,其中包含证券交易所、登记机构等收取的相关费用。场内交易费用以证券公司实际收取为准。
5、基金管理人承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证本基金一定盈利也不保证最低收益。我国基金运作时间较短,不能反映股市、债市发展的所有阶段,基金的过往业绩并不预示其未来表现,基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证。基金有风险请投资者全面认识本基金的风险特征,听取销售机构的适当性意见,结合自身风险承受能力,谨慎投资。投资者应当仔细阅读《基金合同》、《招募说明书》、《基金产品资料概要》等法律文件以详细了解产品信息。
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96