铠侠股价预测:AI存储需求增长,日本存储巨头拆股后还能上涨吗?



 收藏
 举报

TradingKey - 截至9月24日东京股市收盘,铠侠控股(285A)报54,580日元(折合约345.62美元),上涨0.02%,较6月22日创下的112,700日元年内高点回落约51.6%。NAND价格、数据中心SSD需求和第二财季业绩,是影响公司后续估值的主要因素。
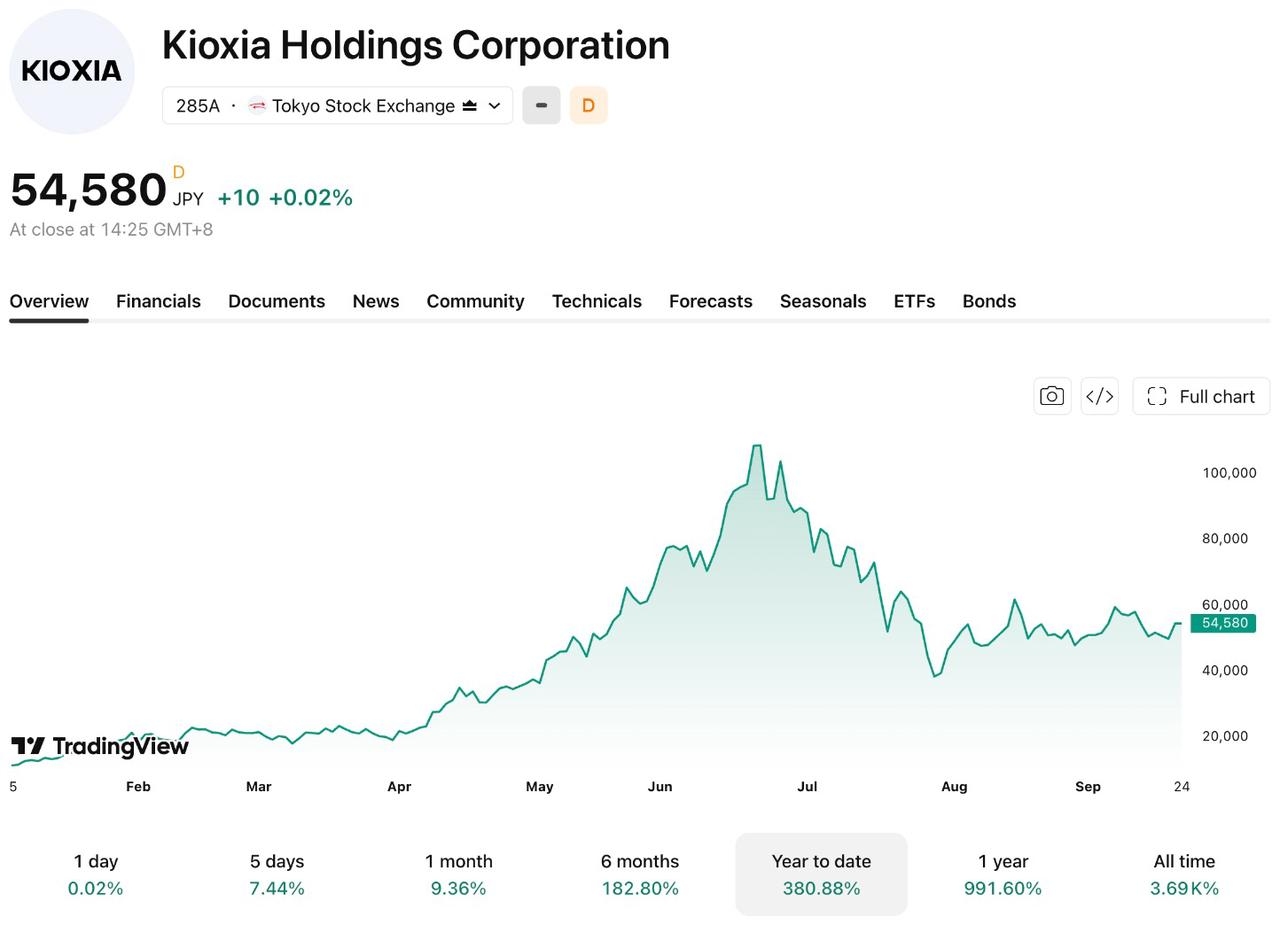
【来源:TradingView】
铠侠将以9月30日为基准日实施每1股拆为3股,10月1日正式生效,拆股调整后的股票自9月29日起交易。
按9月24日收盘价静态计算,拆股后每股参考价约为18,193日元。拆股不会直接改变公司市值及股东持仓的理论价值;由于交易单位维持100股,每手所需资金将降至原来的约三分之一。
NAND涨价推动铠侠利润增长
截至2026年6月底的第一财季,铠侠营收为1.767万亿日元,同比增长415.5%;营业利润为1.270万亿日元,归属于母公司股东的利润为8422亿日元,营业利润率达到71.9%。
业绩增长主要来自生成式AI相关数据中心需求上升,带动NAND平均售价和出货容量增长,日元贬值也产生了正面影响。诉讼损失准备和股权激励费用则抵消了部分利润增幅。
铠侠预计第二财季营收为2.39万亿日元,环比增长35.2%;营业利润为1.89万亿日元,环比增长48.8%。公司预计数据中心需求保持强劲,继续支撑收入和利润增长。
第一财季营业利润率已处于本轮存储周期高位。若云服务商采购增速放缓,或主要厂商扩大NAND供应,产品价格和利润率可能承压。
AI数据中心能否带来持续增长?
随着AI应用由训练扩展至推理,模型数据和KV缓存规模增长,企业级SSD需求随之上升。铠侠计划在中长期将数据中心及企业市场的销售占比提高至60%以上,但尚未设定具体完成年份。
铠侠第十代BiCS FLASH采用332层结构,并使用CBA和OPS技术,NAND接口速度达到4.8Gbps,位密度较第八代提高59%。
1Tb TLC产品已开始送样,未来将主要用于企业级和数据中心SSD,并计划在北上工厂Fab2生产。该产品仍处于样品验证阶段,量产时间和最终规格尚未公布。
为扩大长期供应能力,铠侠与闪迪(SNDK)计划截至2032年在日本投资超过310亿美元,约合5万亿日元,用于四日市、北上生产基地及相关基础设施和技术。该计划以获得日本政府支持为条件,具体投入和投产进度尚未披露。
拆股后铠侠还能上涨吗?
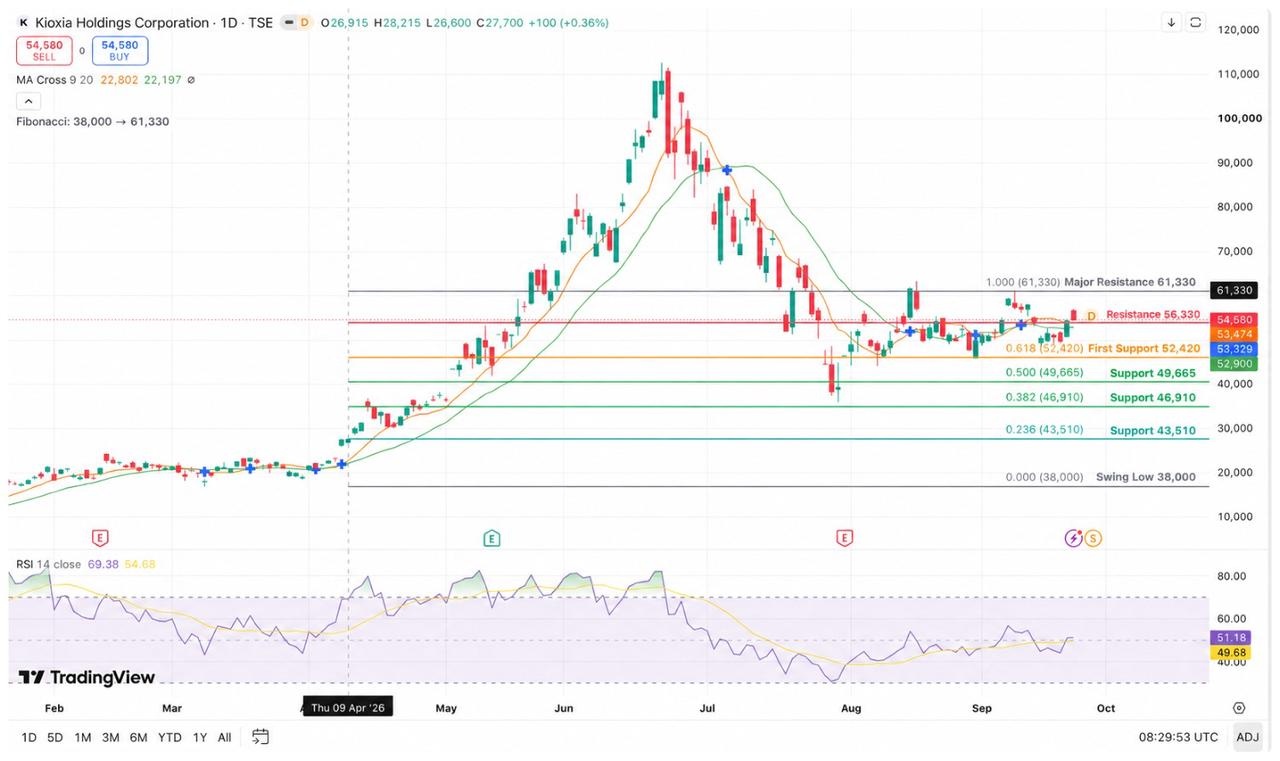
以近期低点38,000日元和反弹高点61,330日元绘制斐波那契回撤线后,主要点位如下:
- 上方压力:56,330日元、61,330日元
- 首要支撑:52,420日元
- 后续支撑:49,665日元、46,910日元和43,510日元
- 关键低点:38,000日元
当前股价为54,580日元,处于0.618与0.786回撤位之间。若突破并站稳56,330日元,股价可能再次测试61,330日元;若跌破52,420日元,则可能回落至49,665日元附近。
从近期走势看,54,000日元附近是短期支撑,56,330日元是首要压力;若放量突破,股价可能进一步测试60,000至61,330日元区域。
按1拆3计算,对应拆股后的18,000日元以及19,000至20,000日元。拆股调整后的股票将于9月29日开始交易,历史股价和技术价位需要按相同口径复权比较。
拆股将降低单股价格和每手交易金额,但不会改变铠侠的收入、利润及现金流。股价能否继续上涨,仍取决于第二财季业绩、NAND价格和数据中心SSD需求。
铠侠还在筹备发行代表其普通股的美国存托股份,但上市时间、交易市场和发行方式尚未确定。若最终发行,海外投资者将增加新的交易渠道。
若第二财季业绩达到公司指引,且NAND价格与数据中心需求保持强劲,股价可能获得基本面支持。若产品价格转弱或业绩低于预期,即使拆股降低交易门槛,也难以抵消盈利预期下调的压力。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96