Muse被曝安全隐患?AI芯片承压,源杰科技跌超7%,科创芯片ETF汇添富(588750)标的指数跌超4%,但资金强势涌入超2000万元!AI基建怎么看?


 收藏
 举报
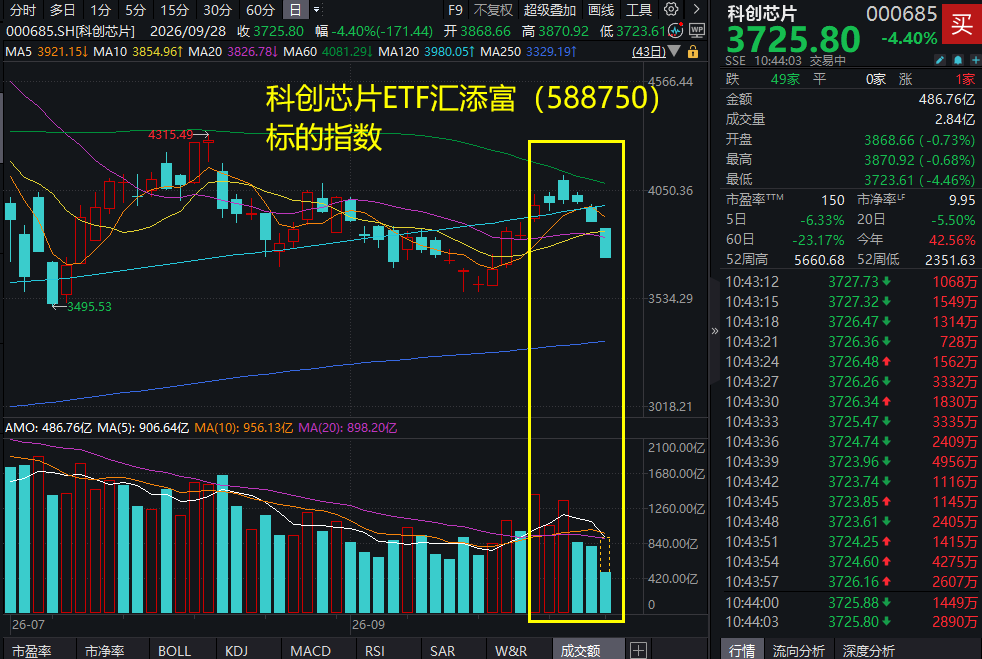
9月28日,受节前季节效应与AI产业消息扰动影响,A股市场震荡回调,沪指跌1.86%,芯片板块承压,截至10:43,科创芯片ETF汇添富(588750)标的指数跌超4%,资金坚定涌入硬科技赛道,科创芯片ETF汇添富(588750)上一交易日强势吸金超2000万元。
科创芯片ETF汇添富(588750)标的指数成分股多数回调,源杰科技跌超7%,寒武纪跌5.87%,拓荆科技跌超5%,华虹宏力跌超4%,海光信息、澜起科技、中芯国际等回调。
【科创芯片ETF汇添富(588750)标的指数前十大成分股】
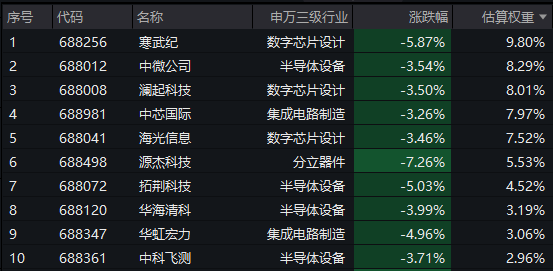
截至10:45,成分股仅做展示使用,不构成投资建议。
此前,Meta推出的个人AI Agent——Muse上线两周用户即达数百万,再度点燃AI主题,但最新消息显示,Muse被曝出严重安全隐患,一处零日漏洞浮出水面,该漏洞或导致苹果Mac电脑整机被不法分子劫持控制。截至目前,Meta尚未修复这一零日漏洞,不过业内预计官方或将很快推出修复措施。就在该漏洞曝光的同一天,亚马逊正式宣布,禁止Meta旗下Muse人工智能助手在其电商平台为用户执行购物下单操作。
而国内方面,半导体核心零部件订单创新高,机构密集调研国产替代进程。近期,先锋精科、恒运昌、佰维存储等多家半导体产业链上市公司密集披露投资者关系活动记录,从零部件、材料到测试、存储各环节反馈看,零部件国产化替代与AI驱动的存储、检测需求成为机构关注的焦点。
【AI产业链:仍处于“叙事分歧”的阶段】
国金证券指出,当前仍处于“叙事分歧”的阶段。大行情中期不乏产业端争议叙事对行情形成扰动,进而带来阶段性调整,本就是成长行情演绎的常态:2025年2月受DeepSeek大模型技术迭代影响,市场一度发酵“算力过剩论”;2025年四季度Agent商业化落地进度不及预期,也曾对板块估值形成冲击。每一轮争议都会伴随持仓与估值的消化,但并未逆转产业长期上行的核心逻辑。近期AI安全话题发酵,市场担忧大模型迭代放缓、压制资本开支与算力需求。但在商业竞争与大国科技博弈的驱动下,AI产业发展不会停滞不前,相反安全合规、模型私有化部署等需求还将带来结构性算力增量。(来源于东吴证券20260926《国庆假期的“季节效应”》)
【AI基础设施:仍处于高强度扩建期】
而对于AI的核心硬件环节来看,五矿证券指出,目前AI基础设施仍处于高强度扩建期。图形处理器(GPU)、存储、互联和数据中心构成主要建设内容。低空置、高预租以及头部公司单位资源收入尚稳,表明新增供给仍有需求承接;资本投入前置则提高了后续回报要求。我们参考铁路革命的经验,分别从供需、单位产出、投入强度和需求响应等维度衡量基础设施期的所处位置。
1、供需关系:新增容量仍有需求承接。回顾铁路革命的经验,英国铁路在1847—1848年出现线路供给快于收入扩张的明显特征:营业里程增速一度达到30%—35%,同期收入仅增长12%—17%。供给增速持续领先需求增速,是扩建转向阶段性过剩的量化基准。
AI供给和付费需求的扩张量级仍大体匹配。Epoch研究所估算的全球AI芯片额定功率及配套供给代理,由2023年的约3.69GW增至2024年的13.50GW、2025年的31.24GW,分别增长约266%和131%;门洛创投估计,美国企业生成式AI支出同期由17亿美元增至115亿美元和370亿美元,分别增长约576%和222%。前者反映全球供给潜力,后者反映美国企业付费需求,衡量范围不相同;但两者均具有较强代表性,能用于大致衡量供需两侧的增长速度。由此看,截至2025年,实际付费需求的扩张量级并未明显落后于基础设施供给。
2、单位基础设施产出:头部公司变现能力尚稳。铁路过度扩建也体现为单位线路收入下降:英国铁路每英里收入由1845年的约2499英镑降至1848年的1833英镑,降幅约26.7%。这一指标把总需求增长与单项资产的收入能力联系起来,可以识别新增供给是否稀释资产产出。OpenAI的单位资源收入尚未出现上述下降。按前述披露计算,其年化经常性收入(ARR)与可用计算资源之比在2023、2024年均约为100亿美元/GW,2025年超过105亿美元/GW。该指标用于观察头部公司整体基建变现能力;结合核心数据中心低空置、高预租,现有证据仍支持新增资源得到较好利用。
3、资本支出与收入比:快速上升,关注风险。英国铁路扩建高峰的新增资本相对收入显著上升。用AI革命的情况作对比,根据财报计算了微软、亚马逊、Alphabet、Meta和甲骨文五家公司资本开支/云及AI相关收入,其数值由2023年的59.2%升至2024年的72.7%、2025年的99.4%,2026年上半年进一步达到128.3%。可以看出,近年来AI资本开支水平逐步上升,虽然远未达到铁路革命时期的投资热度,但其风险也在逐步上升。
4、成本下降与需求响应:用量扩大仍在吸收效率改善。基础设施能否最终被消化,还取决于单位服务成本下降以后能否产生足够大的新增需求。AI呈现价格下降、使用扩大与总收入增长并存的特征。OpenAI在2023年发布GPT-4时,输入和输出标价分别为30美元和60美元/百万词元;2025年GPT-4.1的对应价格降至2美元和8美元,分别下降约93%和87%,同期公司年化收入保持扩张。谷歌全产品月度词元处理量由2024年5月的9.7万亿增至2025年5月约480万亿、2026年5月超过3200万亿,这些数据均显示出AI基础设施领域的“杰文斯悖论”的特征。所以,基础设施降价对其本身也未必是坏事,无需因此恐慌。
5、需求监测:使用、付费与单位经济性分层验证。综合四组指标及需求监测,现有数据不支持AI基础设施已经过剩或即将出现系统性过剩,但其风险也正在上升,不排除局部或阶段性过剩风险。
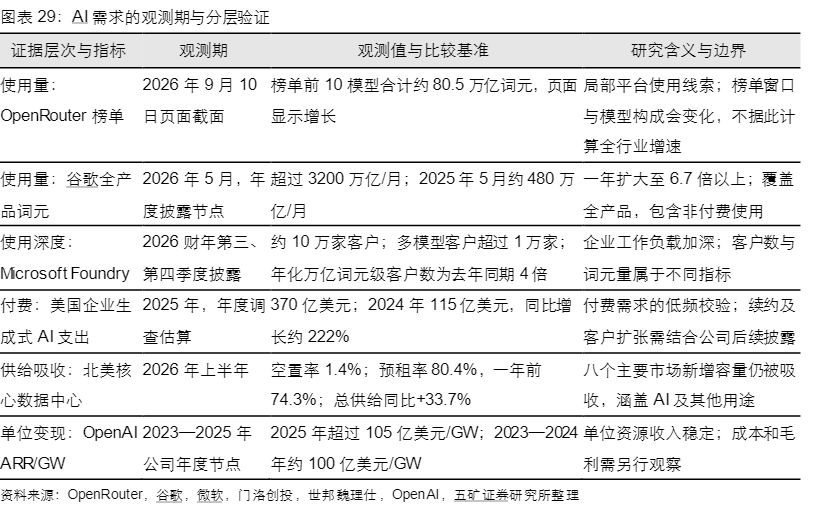
(来源于五矿证券20260924《从历史坐标到产业时钟——AI革命系列研究之一》)
AI基建超级周期仍可期待,存储、CPU、晶圆、先进封装等供需缺口全面超预期, $科创芯片ETF汇添富(588750)标的指数算力(含CPU/GPU/ASCI)+存储+先进制造含量高达86%!高度聚焦高纯度芯片赛道。20CM涨跌幅“大长腿”轻松把握高景气赛道成长机遇。场外投资者可关注联接基金(A:020628;C:020629),可7*24申赎。
若希望更精准布局国产算力及存储,可关注 $科创芯片设计ETF汇添富(589290) ,算力(含CPU/GPU/ASIC)+存储含量高达70%,在AI算力需求爆发+存储芯片涨价超级周期+国产替代三重共振下,有望充分受益于AI浪潮与自主趋势下的国产算力及存储产业链历史性发展机遇,20CM大长腿更有助于轻松把握本轮超级周期!
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96