私募透视镜|最后一周看 Q3:私募业绩分化不是强弱,而是环境适配



 收藏
 举报
2026 年三季度行情临近收官,A 股走出“7 月极端回撤、8 月风格修复、9 月震荡企稳” 的三段式结构性行情,私募证券基金季度业绩格局基本落定,量化与主观多头两大主流策略上演冷暖反转。据私募排排网数据显示,7 月百亿私募平均收益为 - 11.71%,各规模梯队全线告负;进入 8 月,市场风格回归均衡,百亿私募平均收益回升至 7.59%,79 家百亿私募中有 73 家取得正收益、占比超过九成。进入 9 月,市场整体震荡休整、行情趋于平稳,前期市场风格带来的策略强弱差距固化,不同类型、不同规模私募管理人的业绩鸿沟显著拉大,成为本季度私募市场最核心的主线特征。
7月:极端回撤,量化重挫、主观相对抗跌
据好买基金研究中心统计,截至7月31日,量化多头策略产品净值平均下跌16.94%,同期主观多头策略平均仅下跌7.91%,两者相差约9个百分点。据私募排排网数据,幻方量化旗下9只展示产品,7月单月跌幅全部超过20%。有业内人士分析,市场波动率骤升时,多数量化模型同时触发减仓或对冲指令形成共振,反而放大了回撤幅度。
8月:风格再平衡,量化“碾压式”反超
据私募排排网统计,8 月百亿量化私募平均收益达 10.04%,同期百亿主观私募平均收益仅 0.65%,业绩相差 9.39 个百分点,与 7 月的强弱格局形成鲜明反转。从市场结构来看,8 月呈现 “小盘强、大盘弱” 的显著特征:上证指数上涨 4.02%、沪深 300 仅上涨 0.80%,中证 2000 大涨 13.20%,万得微盘股指数更是收涨 16.36%。
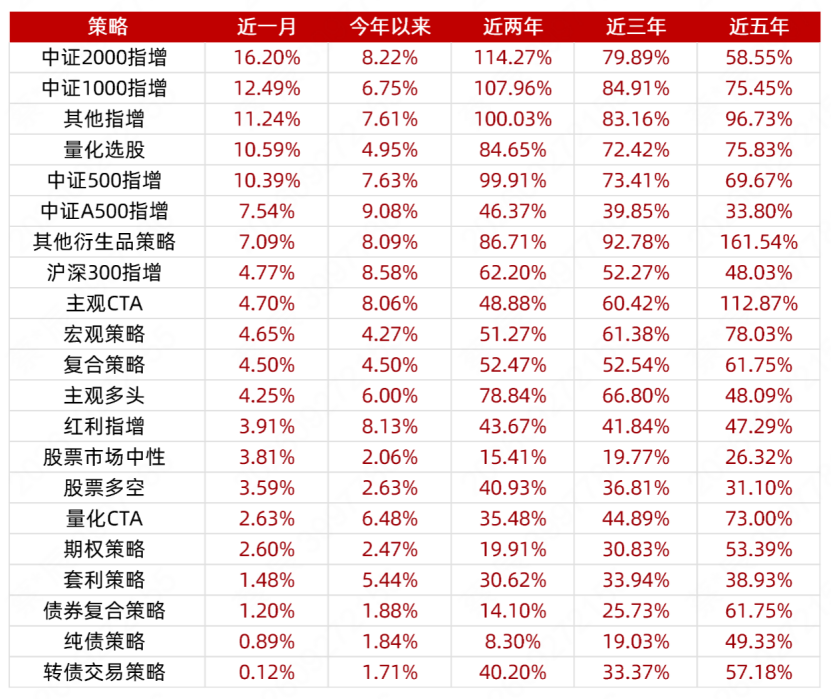
分策略整体表现上,私募排排网数据显示,量化多头 8 月单月收益高达 9.71%,年内收益由负转正至 6.62%,正收益产品占比 77.24%;主观多头 8 月收益 4.25%,年内收益 6.0%,正收益产品占比 56.55%。据融智投资 FOF 基金经理李春瑜分析,这一轮行情源于 “贝塔修复 + 风格均衡” 的共振效应:7 月量化的超额回撤属于阶段性扰动,并非模型失效;进入 8 月,市场成交从少数权重个股向全市场扩散,量化分散选股的优势得以充分释放。
私募各主要策略多周期收益表现(平均收益统计)
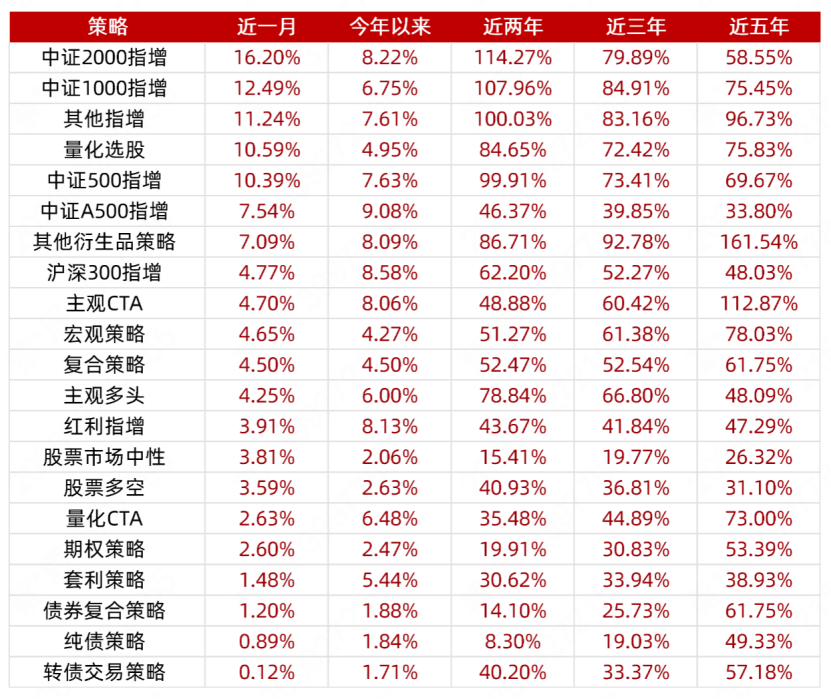
数据来源:私募排排网,数据截至 2026 年 8 月 31 日;指数统计范围仅限于私募排排网代销产品,相关表现仅供参考。
9月:拉长看,翻倍私募151家、业绩分化悬殊
三季度收官之际,恰好也是“924行情”两周年。据私募排排网数据,截至9月18日,成立满2年的2923只股票多头产品近2年收益均值约106.14%、中位数约76.24%;其中“近2年收益均值超100%”的私募有151家。百亿阵营前三强为歌汝私募700.99%、水璞基金262.42%、灵均投资198.12%。但分化同样悬殊——据私募排排网梳理,有95只股票多头产品近2年收益仍为负,另有10只产品收益超10倍。
私募透视镜写在最后
站在当下复盘 7 月以来的市场走势,A 股走出 “7 月极端波动、8 月风格修复、9 月震荡整理” 三段式行情,私募迎来一轮极致风格切换与业绩重塑,管理人收益分层明显。量化与主观多头的冷暖反转,不是策略优劣之分,而是市场环境与策略适配性带来的阶段性结果:极端抱团行情压制量化表现,小盘扩散行情则会放大量化分散选股优势;主观多头依靠赛道与仓位判断,在快速轮动行情中弹性偏弱。
三季度临近收官,结构性行情已成常态,不存在可以持续适配所有环境的策略。8 月量化反弹源于因子均值回归与风格修复,9 月震荡休整也表明短期行情存在边界,单月业绩不能用来评判管理人长期能力。
风险提示:本文数据来自中国证券投资基金业协会、私募排排网、好买基金研究中心等公开资料;私募业绩数据披露相对滞后,文中数据更新至9月18日前后。文中涉及私募产品的过往业绩不代表未来表现,不构成任何投资建议。私募基金投资有风险,相关信息应以中基协电子化信息披露平台、管理人官网及托管估值机构发布内容为准。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96