多因素共振催化创新药板块行情,场内布局创新药选哪个产品好?港股创新药ETF景顺(513780)更适合普通投资者


 收藏
 举报
2026年以来,港股创新药的定价逻辑正在发生变化:资金不再只关注管线故事和会议催化,而是同时审视BD回款、产品放量、盈利拐点与政策支付能力。
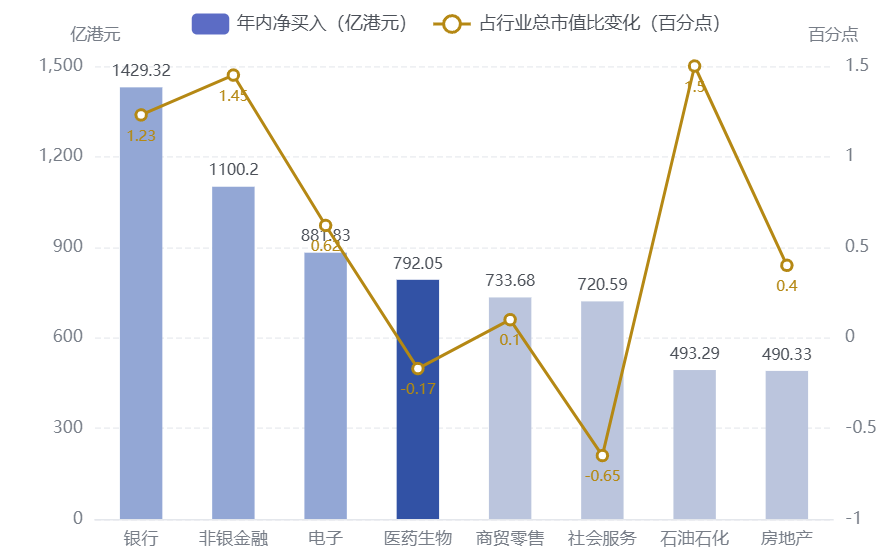
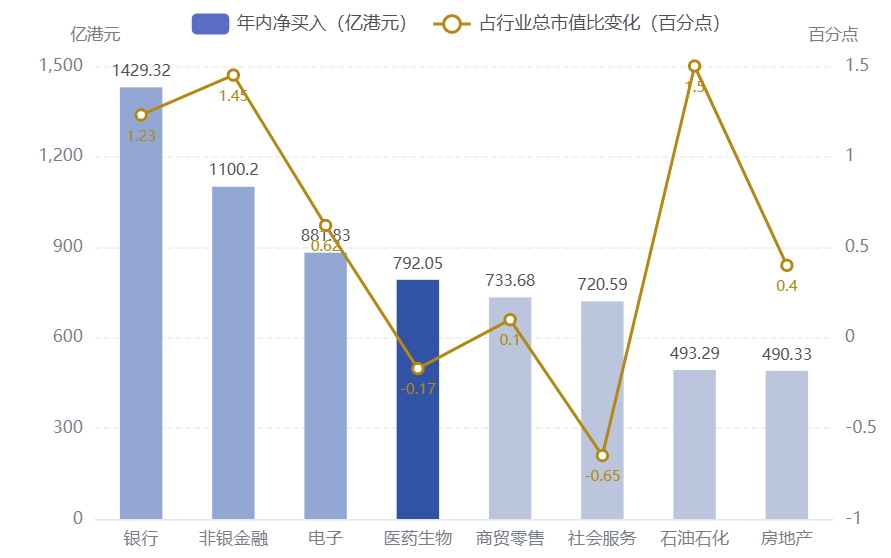
Wind数据显示,年内南向资金通过港股通净买入港股医药生物板块792.05 亿港元,在申万一级行业中排名第四,仅次于银行(1429.32亿港元)、非银金融(1100.20亿港元)与电子(881.83亿港元);截至9月上旬,该板块持仓市值较年初增长逾 4000 亿港元。(数据来源:Wind 截至:2026.09.18)
图:南向资金年内净买入行业分布与占行业总市值比变化(申万一级)
数据来源:Wind 截至:2026.09.18
更值得注意的是资金与股价之间的“背离”:近一个月医药类ETF份额逆势增加14.06 亿份,同期相关指数却下跌 5.71%。这种股价向下、资金向上的组合,通常意味着长线资金正在利用短期波动完成左侧布局。(数据来源:Wind 截至:2026.09.18)
从持股结构看,截至2026年3月,港股通标的中内资持股比例超20%的个股达250 只,其中医疗保健业以 54 只居首——医药已成为南向资金的重要标的。(数据来源:Wind 截至:2026.03)
License-out交易额创历史同期新高,中国资产成为全球BD“货源地”
如果说资金流向反映的是“预期”,那么对外授权(License-out)数据反映的则是海外大药厂用真金白银给出的定价。
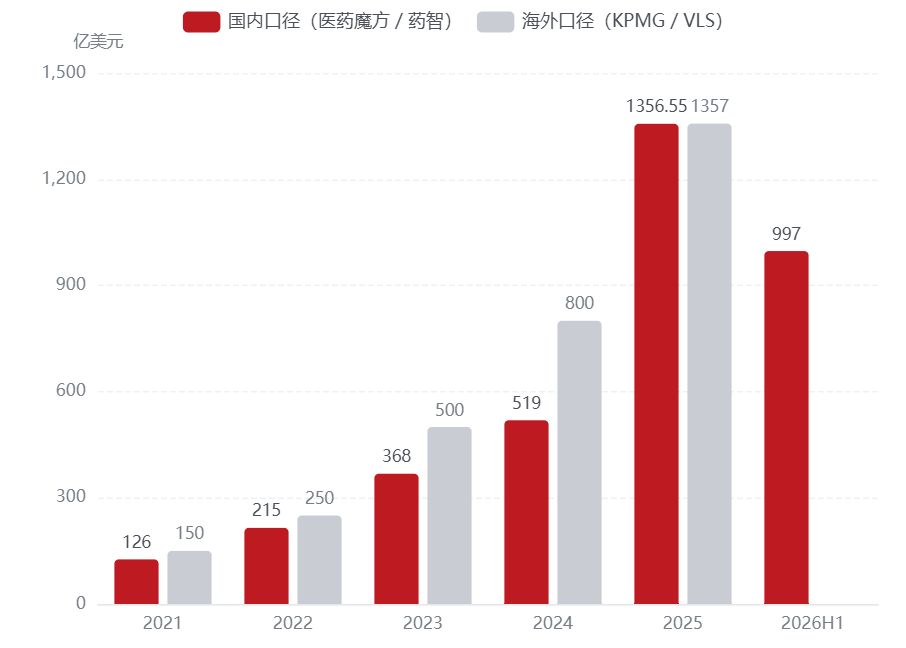
医药魔方数据显示,2026年上半年,中国创新药License-out交易额达997 亿美元,创历史同期新高;国家药监局披露的口径为上半年对外授权交易共 81 笔、总额约 1100 亿美元,已达2025年全年的八成。两个数字的差异,来自统计口径与截止时点的不同。(数据来源:医药魔方 截至:2026Q2)
图:中国创新药对外授权(License-out)交易额两套口径对比(亿美元)
数据来源:医药魔方、药智数据口径(《中国药房》网络版2026年第1期整理)、KPMG、Vision Life Sciences 截至:2026Q2
拉长时间看,这条曲线的斜率是陡峭的:2021年交易额约126 亿美元,2024年升至 519 亿美元,2025年进一步跃升至 1356.55 亿美元,五年增长逾十倍。质量同样在提升——上半年中国药企在全球前十大BD交易中占据 8 席,ADC领域约九成的全球授权交易涉及中国资产。
单笔纪录不断被刷新:三生制药将PD-1/VEGF双抗SSGJ-707授权辉瑞,12.5 亿美元首付款刷新国产创新药纪录;恒瑞医药与GSK达成的至多12款创新药授权,潜在总额最高达 125 亿美元。底层驱动力是创新套利:中国药物发现成本较美欧低30%—40%,临床入组速度是其2—3倍,跨国药企在专利悬崖压力下,将持续采购已去风险的临床阶段资产。
60家H股创新药公司营收939.1亿元,板块连续三季度盈利
Wind数据显示,60家H股创新药上市公司上半年实现营业收入939.1 亿元、同比增长 22.0%,持续经营净利润 161.5 亿元。(数据来源:Wind 截至:2026.H1)
在上一年同期高基数上依然维持,这也是H股创新药板块连续三个财报季实现盈利。同期22家A股创新药上市公司实现营收 448.1 亿元、同比增长 55.3%,归母净利润 90.9 亿元、较上年同期扭亏大增 406.5%;其中第二季度单季营收260亿元、同比增长68.3%。(数据来源:Wind 截至:2026.H1)
更具标志性的变化在于,H股创新药的盈利修复与收入扩张正在同步发生。过去市场对该板块的主要定价依据,集中在管线进展、临床数据和BD合作预期;如今,核心产品放量、销售费用优化以及经营杠杆释放,正在成为驱动利润增长的重要力量。
创新药产业忍具不确定性,中证港股通创新药指数(931250.CSI)更适合普通投资者
创新药个股天然面临靶点竞争、临床失败、商业化执行三重不确定性,即便最优秀的biotech也很难被普通投资者精准挑选。而以中证港股通创新药指数(931250.CSI)为代表的指数类投资能将这些问题转化为一次分散配置,投资者无需押注单条管线,也无需判断某一次BD是否成功,而是通过一篮子样本分享行业商业化与全球化趋势。
港股创新药ETF景顺(513780)紧密跟踪中证港股通创新药指数(931250.CSI),该指数从港股通范围内精选50只业务涉及创新药研发、生产及服务的上市公司,全面覆盖从临床前研究到商业化落地的核心产业链。
该指数定位“研发+服务”,使CXO企业成为指数的重要底色,其中全球CXO双雄药明生物、药明康德分别位列第一、第四大权重股;成分股中还囊括药明合联、凯莱英、康龙化成、泰格医药、昭衍新药、金斯瑞生物科技等产业链核心公司,从临床前研究到临床CRO再到CDMO,CXO全链条在指数中均有布局。
指数的行业纯度极高——按申万二级分类,生物制品与化学制药两大核心板块权重合计超过83%,确保了指数对创新药主题的精准暴露。
图:中证港股通创新药指数行业分布(申万二级行业)
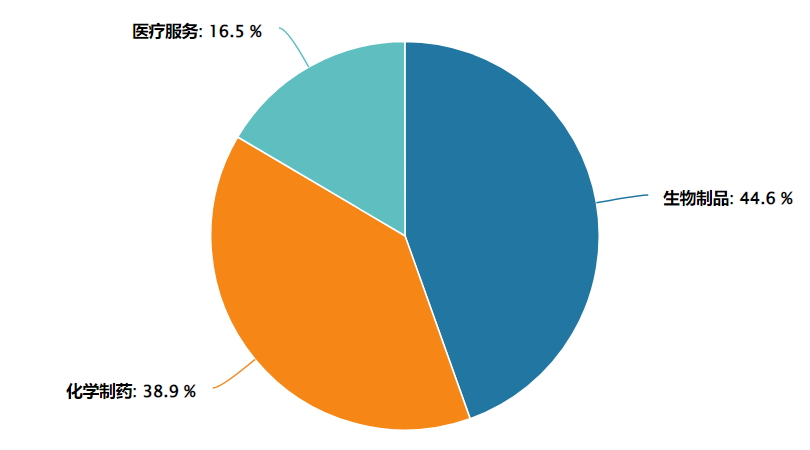
数据来源:Wind 截至:2026.07.17
从成分股来看,指数前十大权重股合计占比约70.81%,集中度适中,既保证了龙头的引领作用,又保留了一定的分散性。十大重仓囊括了药明生物、百济神州、信达生物、康方生物等A股市场缺少的较为有优势的标的。(数据来源:Wind 截至:2026.07.17注:相关个股仅为指数成分股展示,不作为个股推荐。)
对于不便开立证券账户的场外投资者,景顺长城还提供了配套的联接基金(A类:023597,C类:023598),形成了“场内+场外”全覆盖的产品矩阵,满足了不同渠道投资者的配置需求。
常见FAQ解答
Q1:为什么说创新药近期重新回到关注视野?
中国创新药出海势头强劲,2026年前两月BD交易首付款已超2025年任一季度,全年出海授权金额超600亿美元。国内研发同步加速,一季度国家药监局批准国产创新药8款,创历史新高。双抗、ADC等前沿技术持续迭代,行业正从“投入期”迈入“自我造血期”。(数据来源:医药魔方 截至:2025.12.31)
Q2:港股创新药ETF景顺(513780)有哪些值得关注的特点?
跟踪中证港股通创新药指数,生物制品与化学制药权重合计超83%,行业纯度高。前十大权重股占比约70.81%,聚焦药明生物、百济神州等核心标的。指数估值处于近5年45.74%分位数,性价比显现。出海BD高增+头部药企盈利转正,板块定价逻辑正在重构。(数据来源:Wind 截至:2026年7月17日)
Q3:跟踪的是什么指数?
跟踪中证港股通创新药指数(931250.CSI),从港股通范围精选50只创新药研发、生产及服务标的,聚焦港股创新药核心资产,强调创新属性与可投资性,适合作为参与该细分赛道的指数化工具。
Q4:与其他创新药指数有哪些差异?
相比A股医药指数,港股通创新药指数行业纯度更高,不含仿制药、器械等分散标的;相比恒生生物科技指数,更强调可投资性与流动性,不纳入未盈利早期企业。整体定位“创新药核心资产+流动性”,风险收益特征更均衡。
Q5:ETF比个股有哪些优势?
创新药研发周期长、单一产品不确定性高,ETF通过指数化投资覆盖一篮子企业,降低对单一公司的依赖,同时把握行业整体机会。无需深入研究个股,即可参与板块发展,或更适合普通投资者配置。
风险提示:
1、文中涉及的相关个股仅为指数成分股展示,不作为个股推荐。
2、文中登载的指数涨跌幅仅供参考,不预示未来表现亦不代表具体基金表现。登载的基金过往持仓不代表基金经理未来的投资方向亦不构成任何投资建议,最新持仓可能有变化。
3、景顺长城中证港股通创新药交易型开放式指数证券投资基金晨星风险评级:中高,适合激进型、积极型投资者。
景顺长城中证港股通创新药交易型开放式指数证券投资基金发起式联接基金(A份额、C份额)晨星风险评级:中高,适合激进型、积极型投资者。
4、关于基金销售费用的说明:景顺长城中证港股通创新药交易型开放式指数证券投资基金发起式联接基金A份额每笔认购金额(M)分段收取认购费,具体为:M<100万元,0.80%;100万元≤M<300万元,0.60%;300万元≤M<500万元,0.40%;M≥500万元,1000元/笔。每笔申购金额(M)分段收取申购费,具体为:M<100万元,1.00%;100万元≤M<300万元,0.80%;300万元≤M<500万元,0.60%;M≥500万元,1000元/笔。根据每笔份额的持有时长(N)分段收取赎回费:其中:N<7天,1.50%;N≥7天,0。不收取销售服务费。C份额每笔认购金额(M)分段收取认购费,具体为:M≥1元,0。每笔申购金额(M)分段收取申购费,具体为:M≥1元,0。根据每笔份额的持有时长(N)分段收取赎回费:其中:N<7天,1.50%;N≥7天,0。销售服务费为0.20%/年。相关费率折扣情况以销售机构展示为准。
景顺长城中证港股通创新药交易型开放式指数证券投资基金:投资人在申购或赎回基金份额时,申购赎回代理券商可按照不超过申购或赎回份额0.5%的标准收取佣金,其中包含证券交易所、登记机构等收取的相关费用。场内交易费用以证券公司实际收取为准。
5、基金管理人承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证本基金一定盈利也不保证最低收益。我国基金运作时间较短,不能反映股市、债市发展的所有阶段,基金的过往业绩并不预示其未来表现,基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证。基金有风险请投资者全面认识本基金的风险特征,听取销售机构的适当性意见,结合自身风险承受能力,谨慎投资。投资者应当仔细阅读《基金合同》、《招募说明书》、《基金产品资料概要》等法律文件以详细了解产品信息。
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96