那么多创新药相关指数,究竟该选哪只?港股创新药ETF景顺(513780)囊括“出海+外包”两条主线


 收藏
 举报
过去三年,创新药走过了一个完整的情绪周期:2023 年至 2024 年三季度是估值消化期,美元利率高企、Biotech 融资困难、医保谈判降价预期压制;2025 年是叙事驱动期,对外授权(BD)密集落地,行业也进入了新一轮周期中。 2026 年以来,定价重心发生了一次实质性迁移——从“你有多少条管线”,转向“你今年的现金流和利润是多少”。
这个迁移有财务数据支撑——港股创新药板块在 2025 年上半年首次实现归母净利润扭亏为盈(约 18 亿元),2025 年全年收入与归母净利润增速分别达 40.21% 和 15.20%,毛利率 79.82%。(数据来源:Wind 截至:2025.12)
到 2026 年中报,龙头兑现更加明确:百济神州上半年营业收入 222.20 亿元、净利润 32.71 亿元,百悦泽全球销售额 161.27 亿元、同比增长 28.7%;艾力斯营业收入 33.20 亿元、净利润 15.41 亿元,同比增长 39.85% 和 46.57%;康方生物的依沃西在 III 期临床 HARMONi-2 中正面单挑全球销量第一的 K 药,患者中位总生存期多出约 8 个月。(数据来源:上市公司财报 截至:2025Q4 相关个股仅为指数成分股展示,不作为个股推荐)
上游 CXO 同样在兑现——康龙化成 2026 年二季度收入同比增长约 19.38%,昭衍新药上半年归母净利润预计同比增长 884.9% 至 1377.4%。(数据来源:上市公司财报 截至:2025Q4 相关个股仅为指数成分股展示,不作为个股推荐)
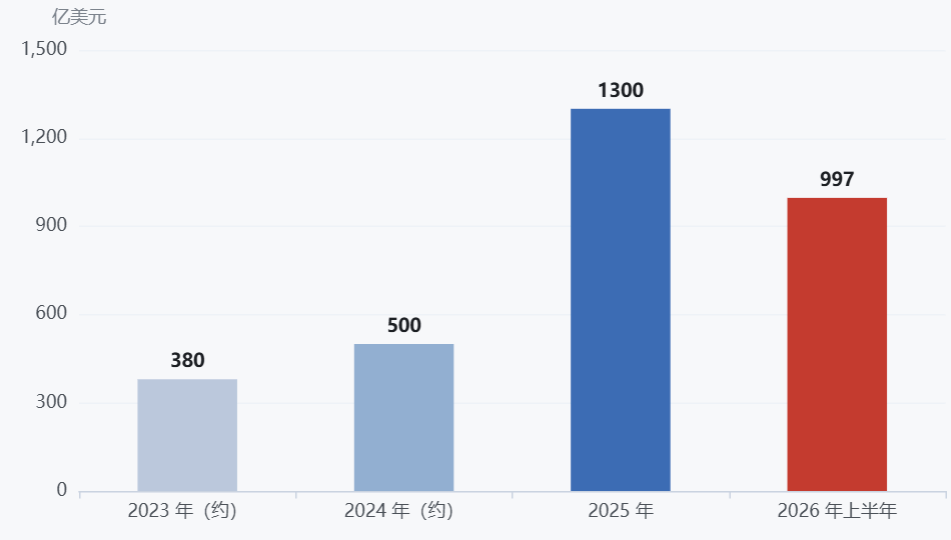
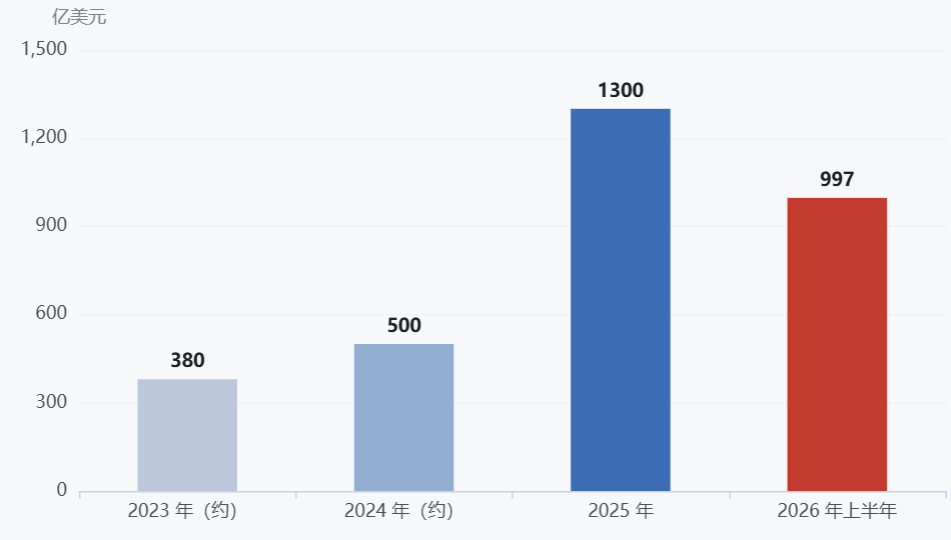
图:中国创新药 BD 出海交易金额(亿美元)
数据来源:医药魔方 截至:2026H1
推动这次迁移的还有估值方法论本身的变化。兴业证券在 2026 年 9 月的观点中指出,随着早期 BD 品种逐步进入海外关键临床、注册及商业化兑现阶段,创新药板块的估值体系将从 rNPV(风险调整后净现值)向 EV/EBITDA、P/E 迁移。换句话说,市场正在用成熟药企的尺子,重新丈量中国创新药资产。
为什么这一轮港股创新药跑赢了A股?
从Wind数据分析来看,创新药产业当下三条线索值得注意:
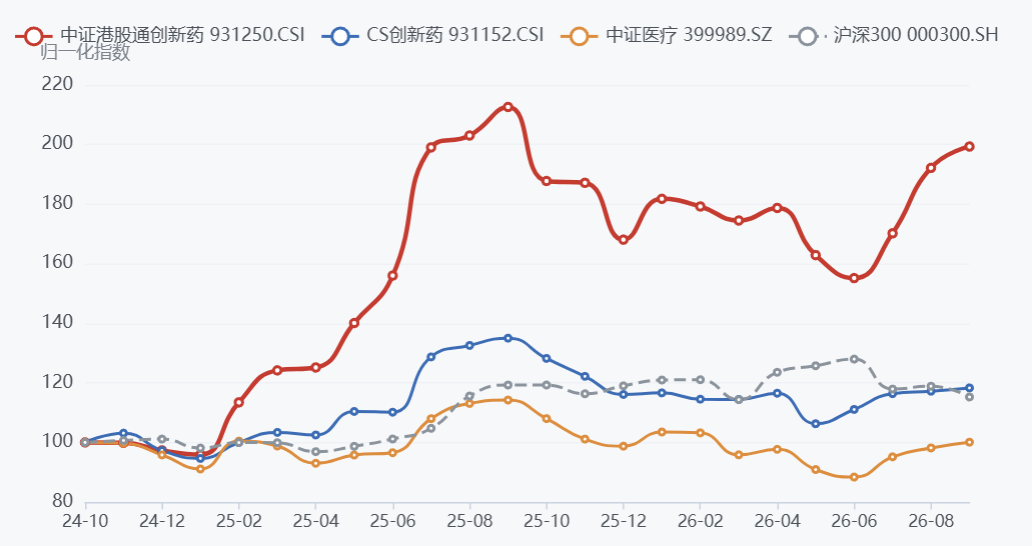
第一、港股与 A 股同类指数的差距不是一天造成的:中证港股通创新药 近三年 +82.58%,而 中证创新药产业近三年仅 +3.24%,中证医疗近三年甚至是 -16.96%。
第二、港股的“贵”并不体现在 PE 上:中证港股通创新药的 PE(TTM) 为 35.61 倍,反而低于 A 股 中证创新药产业的 44.76 倍——这说明港股创新药指数的成分股盈利兑现进度更快,分母(E)已经因为利润落地而明显增厚。
第三,近一年涨跌幅为负(-1.31%)恰恰说明这不是一次“追高”:由于 2025 年 9 月末是阶段高点,过去一年恰好经历了一轮完整的“冲高—回调—修复”。
| 指数 | 代码 | 近三年涨跌幅 | 近一年涨跌幅 | PE(TTM) | PB(LF) |
| 中证港股通创新药 | 931250.CSI | +82.58% | -1.31% | 35.61 | 3.91 |
| 中证创新药产业(CS创新药) | 931152.CSI | +3.24% | — | 44.76 | 4.16 |
| 中证医疗 | 399989.SZ | -16.96% | — | 30.86 | 3.59 |
| 沪深 300 | 000300.SH | +20.01% | — | 13.32 | 1.41 |
数据来源:Wind 截至:2026.09.23 注:中证港股通创新药指数2021-2025年涨幅分别为:-7.25%、-23.26%、-19.91%、-14.40%、72.75%
而如果从涨跌轨迹观察,中证港股通创新药经历了三个清晰的阶段:2024 年 10 月末 597.73 点 → 2025 年 9 月末 1270.87 点,累计上涨 112.62%(叙事驱动的高斜率阶段);2025 年 9 月末 → 2026 年 6 月末 927.55 点,回撤 27.02%(估值消化,区间内盘中最低见到 837.56 点);2026 年 6 月末 → 9 月 24 日 1191.51 点,反弹 28.46%(业绩与政策共振的修复阶段)。
对照来看,同期中证医疗从 2024 年 10 月末的 6846.30 点走到 2026 年 9 月 24 日的 6852.00 点,两年时间原地踏步——同样的医药大板块,不同的资产结构,走出了完全不同的曲线。
数据来源:Wind 截至:2026.09.23 注:中证港股通创新药指数2021-2025年涨幅分别为:-7.25%、-23.26%、-19.91%、-14.40%、72.75%
政策与支付端同时发力
如果只有 BD 授权,创新药的价值回归只能算“卖给了同行”;2026 年真正变化的是国内支付端的制度性扩容,它解决的是“卖给患者”这一环,且政策增量集中而密集。
1 月 1 日,新版医保目录与首版商保创新药目录同步实施,医保新增 114 种药品(含 50 种一类创新药),商保目录纳入 19 种药品,“医保 + 商保”双目录首次落地。
4 月 1 日,2026 版医保目录与癌症门诊报销政策全国统一执行,癌症门诊报销比例上调(职工不低于 90%、居民不低于 80%)并打通双通道。
6 月 29 日,国家医保局首次实现双目录同步公示,53 款创新药通过商保目录初审。
7 月 9 日,《国家基本药物目录(2026 年版)》时隔八年首次调整,首次将 16 款创新药纳入遴选范围(含 4 款国产一类新药)。
7 月 13 日,国务院印发《国民健康“十五五”规划》,明确“全链条支持创新药和医疗器械发展”。
9 月 21 日,国家药监局表示“十五五”期间将推进药物试验数据保护、儿童及罕见病药物市场独占期等制度,支持创新药企业出海。
在众多医药指数中,为何选择中证港股通创新药指数(931250.CSI)?
在港股创新药这条线上,港股通创新药这个名字被至少五个不同的指数共用,这是选产品时最容易踩的坑。其中中证港股通创新药指数(931250.CSI)极具特点,它的持仓结构非常清晰地指向“出海+外包”两条主线。
在行业主要指数纷纷剔除CXO的背景下保留了药明生物、药明康德等龙头外包服务企业,使投资者既能捕捉创新药企业的爆发弹性,又能通过订单驱动、业绩确定性更强的CXO环节平滑波动、增强抗跌性。
港股创新药ETF景顺(513780)紧密跟踪中证港股通创新药指数(931250.CSI),该指数从港股通范围内精选50只业务涉及创新药研发、生产及服务的上市公司,全面覆盖从临床前研究到商业化落地的核心产业链。
该指数定位“研发+服务”,使CXO企业成为指数的重要底色,其中全球CXO双雄药明生物、药明康德分别位列第一、第四大权重股;成分股中还囊括药明合联、凯莱英、康龙化成、泰格医药、昭衍新药、金斯瑞生物科技等产业链核心公司,从临床前研究到临床CRO再到CDMO,CXO全链条在指数中均有布局。
指数的行业纯度极高——按申万二级分类,生物制品与化学制药两大核心板块权重合计超过83%,确保了指数对创新药主题的精准暴露。
图:中证港股通创新药指数行业分布(申万二级行业)
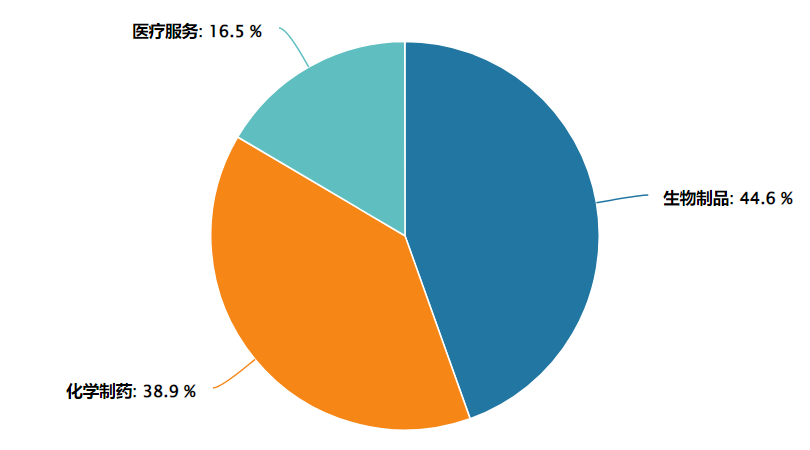
数据来源:Wind 截至:2026.07.17
从成分股来看,指数前十大权重股合计占比约70.81%,集中度适中,既保证了龙头的引领作用,又保留了一定的分散性。十大重仓囊括了药明生物、百济神州、信达生物、康方生物等A股市场缺少的较为有优势的标的。(数据来源:Wind 截至:2026.07.17注:相关个股仅为指数成分股展示,不作为个股推荐。)
对于不便开立证券账户的场外投资者,景顺长城还提供了配套的联接基金(A类:023597,C类:023598),形成了“场内+场外”全覆盖的产品矩阵,满足了不同渠道投资者的配置需求。
常见FAQ解答
Q1:为什么说创新药近期重新回到关注视野?
中国创新药出海势头强劲,2026年前两月BD交易首付款已超2025年任一季度,全年出海授权金额超600亿美元。国内研发同步加速,一季度国家药监局批准国产创新药8款,创历史新高。双抗、ADC等前沿技术持续迭代,行业正从“投入期”迈入“自我造血期”。(数据来源:医药魔方 截至:2025.12.31)
Q2:港股创新药ETF景顺(513780)有哪些值得关注的特点?
跟踪中证港股通创新药指数,生物制品与化学制药权重合计超83%,行业纯度高。前十大权重股占比约70.81%,聚焦药明生物、百济神州等核心标的。指数估值处于近5年45.74%分位数,性价比显现。出海BD高增+头部药企盈利转正,板块定价逻辑正在重构。(数据来源:Wind 截至:2026年7月17日)
Q3:跟踪的是什么指数?
跟踪中证港股通创新药指数(931250.CSI),从港股通范围精选50只创新药研发、生产及服务标的,聚焦港股创新药核心资产,强调创新属性与可投资性,适合作为参与该细分赛道的指数化工具。
Q4:与其他创新药指数有哪些差异?
相比A股医药指数,港股通创新药指数行业纯度更高,不含仿制药、器械等分散标的;相比恒生生物科技指数,更强调可投资性与流动性,不纳入未盈利早期企业。整体定位“创新药核心资产+流动性”,风险收益特征更均衡。
Q5:ETF比个股有哪些优势?
创新药研发周期长、单一产品不确定性高,ETF通过指数化投资覆盖一篮子企业,降低对单一公司的依赖,同时把握行业整体机会。无需深入研究个股,即可参与板块发展,或更适合普通投资者配置。
风险提示:
1、文中涉及的相关个股仅为指数成分股展示,不作为个股推荐。
2、文中登载的指数涨跌幅仅供参考,不预示未来表现亦不代表具体基金表现。登载的基金过往持仓不代表基金经理未来的投资方向亦不构成任何投资建议,最新持仓可能有变化。
3、景顺长城中证港股通创新药交易型开放式指数证券投资基金晨星风险评级:中高,适合激进型、积极型投资者。
景顺长城中证港股通创新药交易型开放式指数证券投资基金发起式联接基金(A份额、C份额)晨星风险评级:中高,适合激进型、积极型投资者。
4、关于基金销售费用的说明:景顺长城中证港股通创新药交易型开放式指数证券投资基金发起式联接基金A份额每笔认购金额(M)分段收取认购费,具体为:M<100万元,0.80%;100万元≤M<300万元,0.60%;300万元≤M<500万元,0.40%;M≥500万元,1000元/笔。每笔申购金额(M)分段收取申购费,具体为:M<100万元,1.00%;100万元≤M<300万元,0.80%;300万元≤M<500万元,0.60%;M≥500万元,1000元/笔。根据每笔份额的持有时长(N)分段收取赎回费:其中:N<7天,1.50%;N≥7天,0。不收取销售服务费。C份额每笔认购金额(M)分段收取认购费,具体为:M≥1元,0。每笔申购金额(M)分段收取申购费,具体为:M≥1元,0。根据每笔份额的持有时长(N)分段收取赎回费:其中:N<7天,1.50%;N≥7天,0。销售服务费为0.20%/年。相关费率折扣情况以销售机构展示为准。
景顺长城中证港股通创新药交易型开放式指数证券投资基金:投资人在申购或赎回基金份额时,申购赎回代理券商可按照不超过申购或赎回份额0.5%的标准收取佣金,其中包含证券交易所、登记机构等收取的相关费用。场内交易费用以证券公司实际收取为准。
5、基金管理人承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证本基金一定盈利也不保证最低收益。我国基金运作时间较短,不能反映股市、债市发展的所有阶段,基金的过往业绩并不预示其未来表现,基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证。基金有风险请投资者全面认识本基金的风险特征,听取销售机构的适当性意见,结合自身风险承受能力,谨慎投资。投资者应当仔细阅读《基金合同》、《招募说明书》、《基金产品资料概要》等法律文件以详细了解产品信息。
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96