重磅会议召开:研究出台稳定房地产市场、促进就业增收等政策措施!消费ETF汇添富(159928)标的指数小幅收红


 收藏
 举报
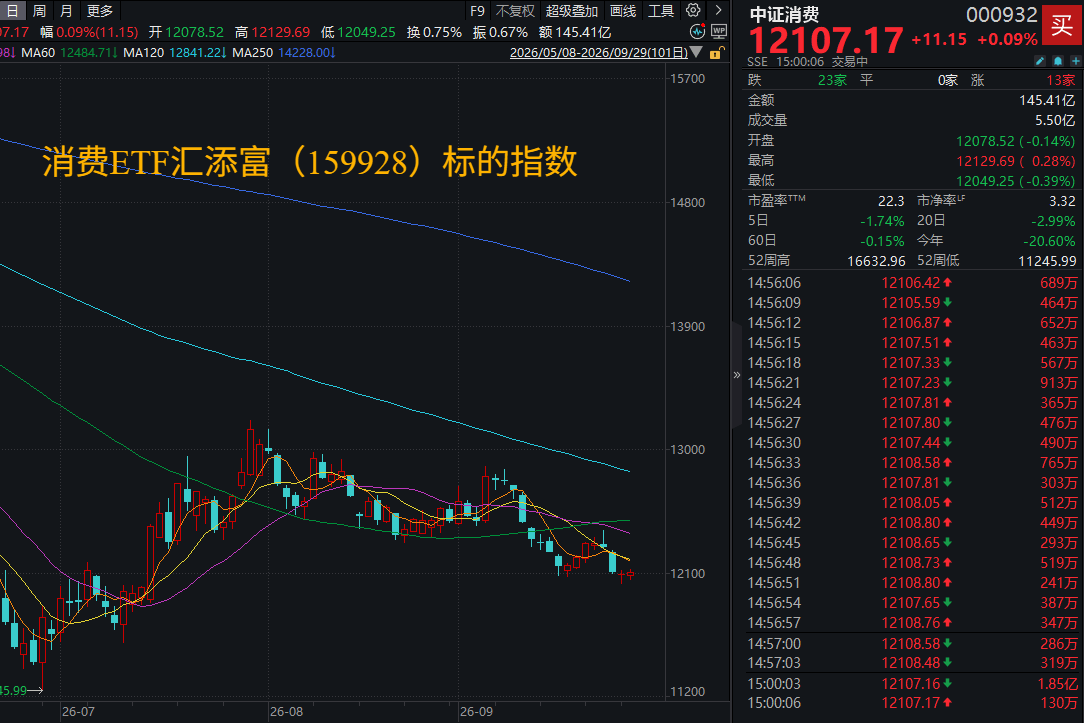
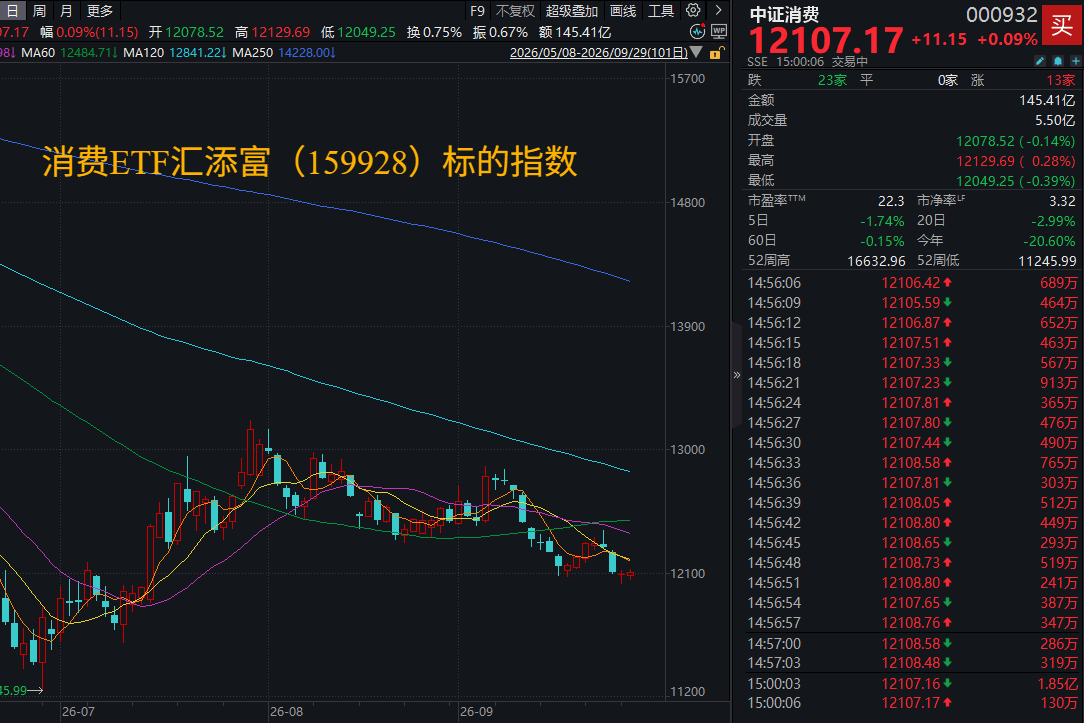
A股三大指数震荡收涨,上证指数涨0.18%,创业板指涨0.09%。全天成交额缩至1.4万亿元,创逾14个月低位。大消费小幅收红,消费ETF汇添富(159928)标的指数收涨0.09%。热门成分股涨跌互现:牧原股份、山西汾酒、温氏股份涨超1%,伊利股份微涨;海南橡胶跌超3%,中粮糖业跌超1%,贵州茅台、五粮液微跌(成分股仅做展示,不作为个股推介)。
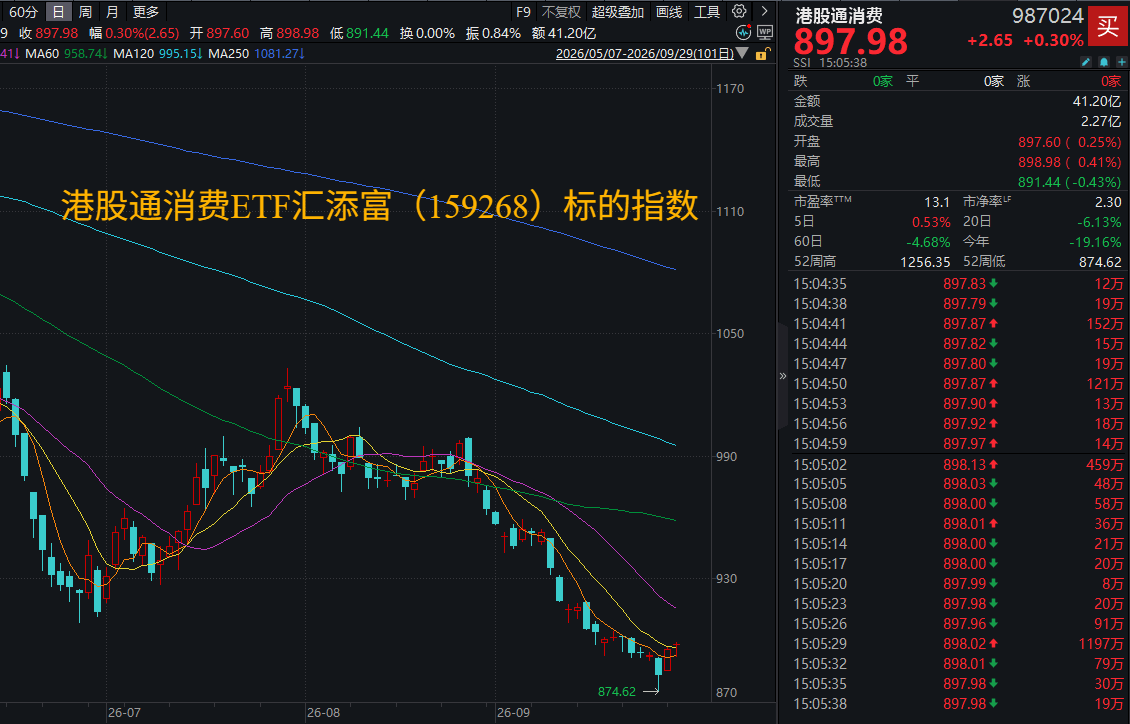
港股多数下挫,聚焦新消费的港股通消费ETF汇添富(159268)标的指数逆市飘红。热门成份股多数上攻:TCL电子涨超5%,安踏体育涨超2%,泡泡玛特、农夫山泉、华润啤酒、李宁微涨;美的集团、蒙牛乳业微跌。(成分股仅做展示,不作为个股推介)。
消息面上,TCL电子近期公告称,正考虑通过实物分派方式,将旗下光伏业务板块拆分并独立上市。同时,TCL电子拟以总价56.1亿港元收购TCL空调业务。公司表示,拆分光伏业务的一个主要原因是让公司更聚焦全球智能家电业务板块,明晰战略发展方向,也有利于光伏业务能独立发展、拓宽融资渠道。
对于安踏体育,中银国际近日指出,维持对中国体育用品市场相对审慎的看法,但仍然看好安踏体育,认为公司具备较全面竞争优势。若公司收购Puma股权的交易顺利完成,亦可能成为今年第四季度的重要催化剂。
资料显示,港股通消费ETF汇添富(159268)50只成份股中有90%仅在港股上市,与A股消费不重叠,是组成完整“中国消费拼图”不可或缺的“稀缺资产”。重仓潮玩、珠宝、美妆等顶流新消费赛道,一笔描绘未来“Z时代”的新消费蓝图!
高层会议昨日在京召开。会议研究宏观政策发力提效、促进有效投资有关工作,听取新污染物治理进展情况汇报,审议通过《事业单位登记管理条例(草案)》。会议指出,针对当前经济运行中出现的问题,要加大宏观政策逆周期调节力度,推动经济持续向新向优向好发展,努力完成全年经济社会发展目标任务。推出一批务实管用的增量政策,优化财政支出安排,用好地方债务结存限额,综合运用并适时调整货币政策工具,增加科技创新和技术改造、支农支小等再贷款额度,研究出台稳定房地产市场、促进就业增收等政策措施。要继续研究储备提振内需的政策举措。
【机构点评:白酒中秋动销较为平淡】
白酒:中秋动销小幅下滑,需求向大众价位与聚饮场景集中。中秋假期白酒整体动销与去年中秋相比小幅下滑,价格端的边际表现好于销量。
价格方面,7月以来飞天与普五批价上移9月27日飞天茅台当年原箱批价1730元/瓶,较6月30日上涨80元,普五批价780元/瓶,较7月1日上涨50元。批价企稳主要来自供给端,经过去年以来库存的持续去化,多数品牌渠道库存压力明显减轻,头部酒企控制发货节奏,旺季前渠道缺少集中抛售的货源。
销量方面,商务招待与礼赠需求仍在收缩,依赖这两类场景的次高端价位承压最明显;亲友聚饮相对稳定,以聚饮为主要场景的300元以下大众价位动销表现最好。
分品牌看,需求收缩时消费者购买更集中于品牌认知度高的产品,经销商进货也倾向周转快、价格稳定的名酒全国性名酒与区域龙头酒企表现好于行业整体,中小酒企份额继续被挤压。
此外,中秋需求以礼赠为主,国庆假期以婚宴和亲友聚会为主、受商务需求收缩的影响较小,国庆期间动销降幅有望小于中秋。白酒需求尚未出现趋势性回升,但渠道库存压力减轻、批价企稳,大众价位产品与头部名酒的动销韧性更强。
贵州茅台:i茅台首发四季文化产品,非标产品客群有望拓宽。9月22日,茅台推出53%vol 500ml贵州茅台酒(春夏秋冬)四季文化产品,单瓶售价2199元,当晚在i茅台首发即售罄,此后在i茅台常态化销售。2026年市场化运营方案将陈年系列和文化系列列为塔尖产品以适度收缩维护超高端产品价值。四季文化产品虽以文化为题材,定价却低于陈年等超高端产品,高于同期i茅台飞天1639元/瓶的售价,介于生肖茅台与精品茅台等塔腰产品之间。公司借文化题材形成产品差异,按塔腰产品的价格水平定价并常态化销售,面向既自饮又有收藏意愿的消费者,扩充飞天之上的非标选择。
渠道上,产品由i茅台直接面向消费者销售新品首发阶段通过i茅台自营销售,零售价与每日投放量均由公司直接掌握。年初以来,飞天当年产品、2019-2024年份次新飞天先后在i茅台转为常态化销售,四季文化产品上市后同样常态化销售,i茅台的销售方式正由申购和集中投放转向常态化供应。借助i茅台,公司在不增加超高端价位投放的前提下扩充了飞天之上的非标选择,非标产品有望触达更广泛的消费群体。
(爱建证券20260928《食品饮料行业跟踪报告:白酒中秋动销较为平淡》)
【机构:促消费如何落脚?】
招商证券认为,餐饮和小额可选消费或是短期见效最快的方向。1-7月餐饮收入3.28万亿元,同比增长 2.6%,但 7月当月仅增长 1.4%;服装、化妆品仍保持增长,体育娱乐用品下降3.5%,说明这类消费权重大,但内部已有分化。广州、武汉餐饮券带动销售额分别约为核销额的5.7倍和6.9倍,表明低门槛消费券能较快形成交易,但这一比值不代表全部是新增消费。餐饮与小额可选消费乘数可达3.1-5.8倍的估计区间,若拉动社零0.4-0.9个百分点,按经验测算需要400亿-1500亿元的补贴金额。
地产后链和必选消费对经济增量的拉动作用或较为有限。家具、家电、建材在限额以上零售中的直接占比约8%,销售仍受房地产成交与交付约束;必需品历史增速波动较小、需求刚性较强,普遍补贴更容易替代原有支出。地产后链宜聚焦存量住房装修、适老化改造和绿色家电更新,必选消费则主要面向低收入及困难家庭托底。
重点人群是收入约束较强、但有明确消费场景的人群。调查显示,以工资性收入为主的家庭占 61.9%,低收入档位消费支出占收入比重更高;青年家庭文娱与外出餐饮月均支出643元,为各年龄组最高。无抚育义务、无赡养责任家庭的相关支出分别高约159元和168元,说明家庭责任会挤压可选消费。招商证券预计,政策端在群体画像层面会以实际收入、就业稳定性和收入预期为重点考量。比如,低收入和就业收入预期偏弱群体适合无门槛或低门槛券;青年群体匹配餐饮、文娱和体育券;有抚育或赡养责任家庭匹配生活服务和家庭减负支持;低保有量地区的无车家庭匹配汽车首购补贴。
(招商证券20260902《促消费如何落脚?》)
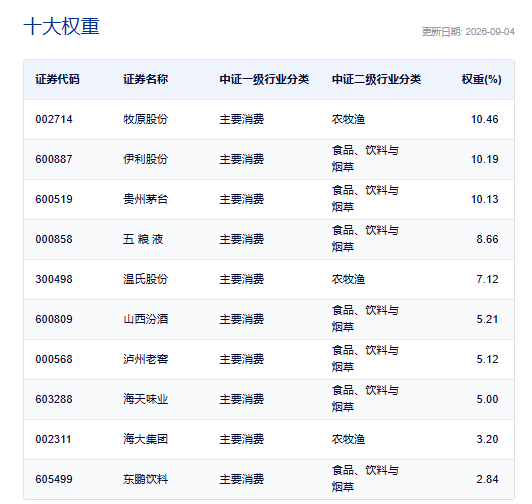
消费ETF汇添富(159928)标的指数作为消费大板块中的刚需、内需属性板块,具有明显的穿越经济周期的盈利韧性。前十大成分股权重占比近68%,其中4只白酒龙头股共占比超29%,养猪大户占比超17%,其他权重股还包括:伊利股份(10%)、海天味业(5%)、海大集团(3%)和东鹏饮料(3%)(数据截至:2025/9/4)。关注大消费板块,相关产品消费ETF汇添富(159928),场外联接(A类:000248;C类:012857)。
差异化配置“新消费”,认准更“纯粹”的港股通消费ETF汇添富(159268),其50只成份股中有90%仅在港股上市,与A股消费不重叠,是组成完整“中国消费拼图”不可或缺的“稀缺资产”,更有4成仓位重仓潮玩、珠宝、美妆等顶流新消费赛道,低配白酒!港股通消费ETF汇添富(159268)还支持T+0交易、不占用QDII额度,是投资港股通消费赛道更为高效便捷的选择,一笔描绘未来“Z时代”的新消费蓝图!
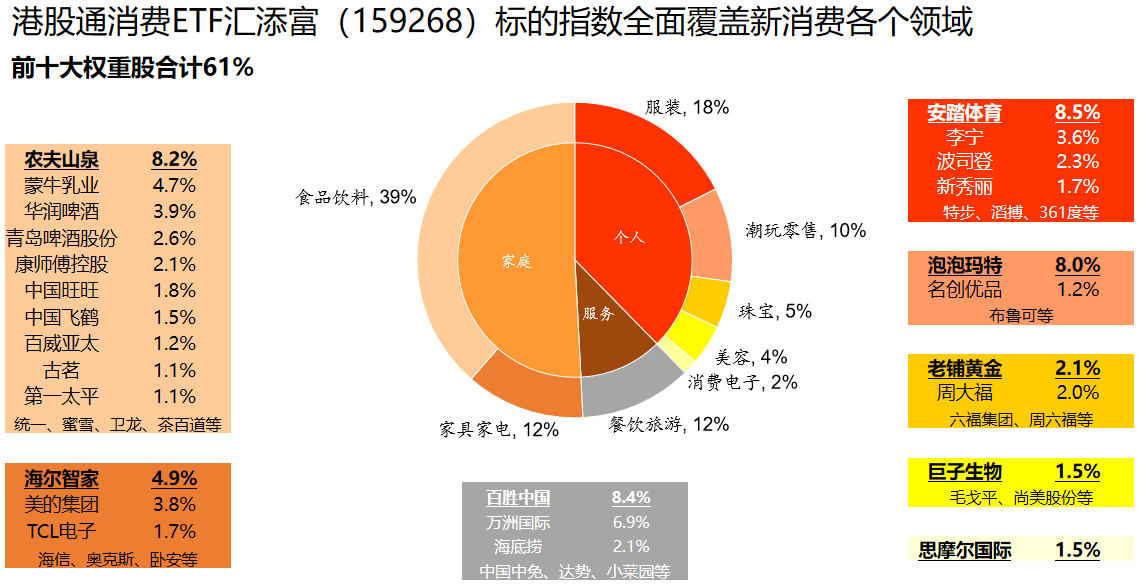
数据:截至2026/6/30
风险提示:基金有风险,投资须谨慎。本资料仅为宣传材料,不作为任何法律文件。投资有风险,基金管理人承诺以诚实信用、勤勉尽职的原则管理和运用基金资产,但不保证基金一定盈利,也不保证最低收益。基金的过往业绩并不预示未来表现,基金管理人的其他基金业绩和其投资人员取得的过往业绩并不预示其未来表现。投资人应当仔细阅读《基金合同》、《招募说明书》和《产品资料概要》等法律文件以详细了解产品信息。以上基金属于中等风险等级(R3)产品,适合经客户风险承受等级测评后结果为均衡型(C3)及以上的投资者,客户-产品风险等级匹配规则详见汇添富官网。在代销机构认申购时,应以代销机构的风险评级规则为准。本产品由汇添富基金管理股份有限公司发行与管理,代销机构不承担产品的投资、兑付和风险管理责任。本宣传材料所涉任何证券研究报告或评论意见在未经发布机构事前书面许可前提下,不得以任何形式转发。所涉相关研究报告观点或意见仅供参考,不构成任何投资建议或咨询,或任何明示、暗示的保证、承诺,阅读者应自行审慎阅读或参考相关观点意见。投资者在申购/赎回ETF基金份额时,申购赎回代理券商可按照不超过0.50%的标准收取佣金,其中包含证券交易所、登记机构等收取的相关费用。其他基金的销售费用请参见相应基金的招募说明书、产品资料概要等法律文件。
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96