赛富时(CRM)股票10月1日收盘上涨3.10%:真相来了



 收藏
 举报

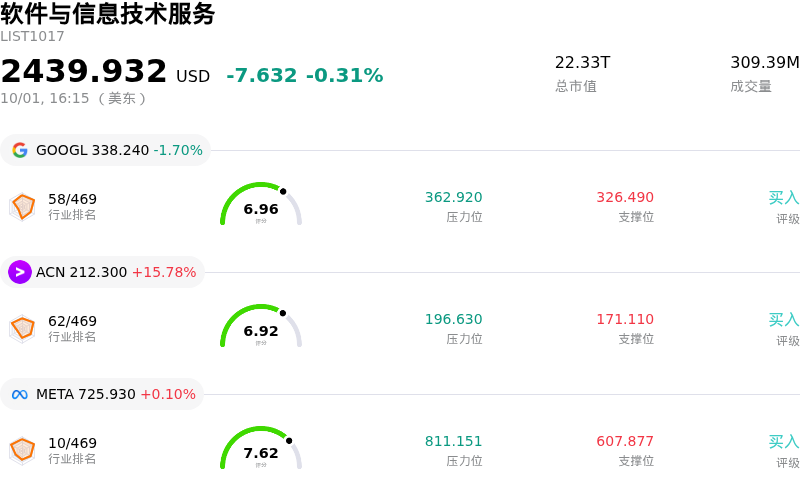
赛富时 (CRM) 收盘上涨3.10%, 所属行业软件与信息技术服务下跌0.31% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 谷歌-A (GOOGL) 下跌 1.70%;埃森哲 (ACN) 上涨 15.78%;Meta Platforms Inc (META) 上涨 0.10%。
今日是什么导致了赛富时(CRM)股价上涨?
赛富时(Salesforce)股价迎来上行动力,因投资者对其企业级人工智能路线图的相关战略进展做出积极回应。包括收购人工智能客户调研初创公司 Listen Labs 在内的战略举措,进一步提振了市场对该平台自主智能体生态系统的信心;该收购直接提升了其 Agentforce 与 AIforce 工具的决策工作流效能。通过将更深层次的实时客户语境融入自动化企业软件,赛富时正在积极应对市场对可落地 AI 应用的需求,让投资者确信其产品套件仍是现代企业架构中不可或缺的核心组成部分。
华尔街的积极点评以及独家客户调研数据为该股提供了进一步支撑。包括奥本海默(Oppenheimer)在内的华尔街分析师指出,IT支出预算展现出较强韧性且普及趋势广泛,并指出绝大多数受访企业客户已积极应用 Agentforce 平台。随着企业客户逐步从试点阶段过渡到全面生产部署,市场参与者预计,在向更高阶、具备 AI 功能的软件版本升级迁移的推动下,年度经常性收入(ARR)将迎来多年顺风。在该公司 Dreamforce 大会举办后,分析师最新发布的报告进一步强化了市场对管理层长期营收目标及多层级变现结构的信心。
更广泛的板块动态和吸引人的基本面指标也推动了当天的交易表现。在经历了一段时间因市场争论 AI 是否会颠覆传统软件许可而引发的波动后,机构买家日益认识到赛富时有能力通过混合模式及按用量计费的 AI 定价,突破传统的按席位收费模式。在营业利润率提升、稳健的盈利基本面以及包括大规模股票回购计划在内的持续资本回报举措支持下,该股在软件板块中赢得了强劲的买盘关注。
赛富时(CRM)技术分析
赛富时 (CRM) 技术面来看,MACD(12,26,9)数值-6.914,处于中性状态,RSI数值53.098处于中性状态,Williams%R数值61.887处于卖出状态,注意关注。
赛富时(CRM)基本面分析
赛富时 (CRM) 处于软件与信息技术服务行业,最新年度营业收入$41.52B,处于行业13,净利润$7.46B,处于行业15。「公司简介」
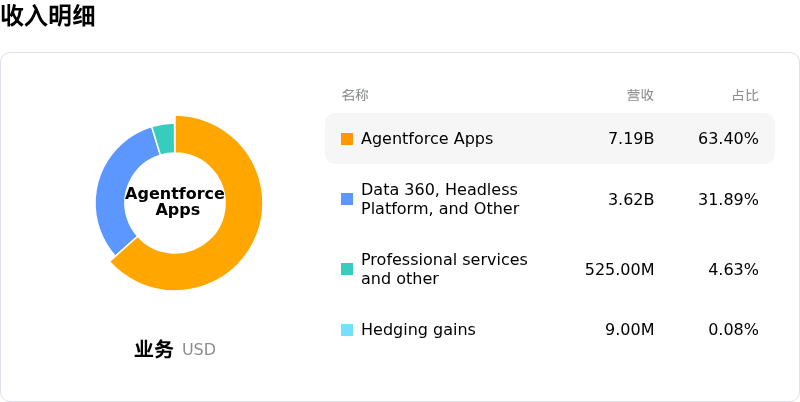
近一月多位分析师给出公司评级为买入。目标价预测平均价为$288.30,最高价为$475.00,最低价为$160.00。
关于赛富时(CRM)的更多详情
公司特定风险:
- Agentforce 试点转化阻力: 奥本海默发布的专有企业调查数据显示,尽管有 85% 的受访企业客户正在测试 Agentforce AI 平台,但近半数仍停留在试点阶段,表明客户在将初始兴趣转化为高毛利的付费生产部署方面存在顾虑。
- AI 驱动的软件席位蚕食效应: Salesforce 的变现模式高度依赖于向用户追加销售高阶 AI 层级,然而目前在核心用户中的企业渗透率仅为 5%;机构分析师警告称,自主 AI 智能体存在减少核心 Sales 云和 Service 云对基于席位的软件许可整体需求的风险。
- 传统业务对有机收入的拖累: 分析师最新报告指出,AI 产品的动能与底层有机收入增长之间存在持续差距,受 Commerce Cloud 和 Tableau 等传统业务部门持续疲软的影响,下半年的有机增长被限制在 7%–9%。
- 高管内部减持与估值敏感性: 近期详细记录董事和高管股票抛售情况的 SEC Form 4 备案文件(包括董事克雷格·康威抛售了其超过 45% 的持仓)加剧了市场阻力;如果季度指引未能达到分析师的较高预期,该股极易面临剧烈的重新定价。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96