拥挤过后,资金寻找再平衡!港股创新药ETF景顺(513780)凭什么接住“高低切换”的资金?


 收藏
 举报
2026年上半年,A股市场的资金结构出现了值得注意的变化:算力、存储、光模块等AI硬件赛道持续走强,TMT板块成交占全市场比重一度接近50%,筹码高度拥挤,资金“虹吸效应”显著。然而拥挤的另一面是脆弱——当盈利预期被抬升至极高位置,任何扰动都可能触发拥挤交易的去杠杆。
6月下旬,前期积累了数倍涨幅的算力股率先出现大规模获利了结;6月29日,长期低迷的医药板块全线回暖,CRO、创新药单日涨幅均超8%;进入7月,科技主线未能有效突破前期高点,高位获利盘加速兑现,资金开始系统性寻找“业绩好、逻辑硬、估值相对低位”的成长资产进行再平衡。创新药,正是在这一背景下进入增量资金的视野。
“当筹码拥挤、部分环节预期透支后,资金总会寻找再平衡。创新药同属科技成长型资产、估值便宜,因此成为了高性价比的选择之一。”有机构人士如此概括这轮切换的本质:与AI硬件同属“硬科技”成长阵营,却经历了数年深度调整、估值仍处历史低位——风险偏好相近,估值位置相反。
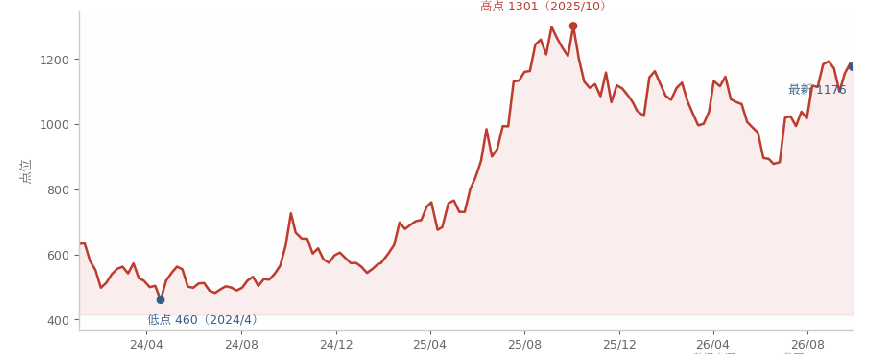
图:中证港股通创新药指数近三年走势
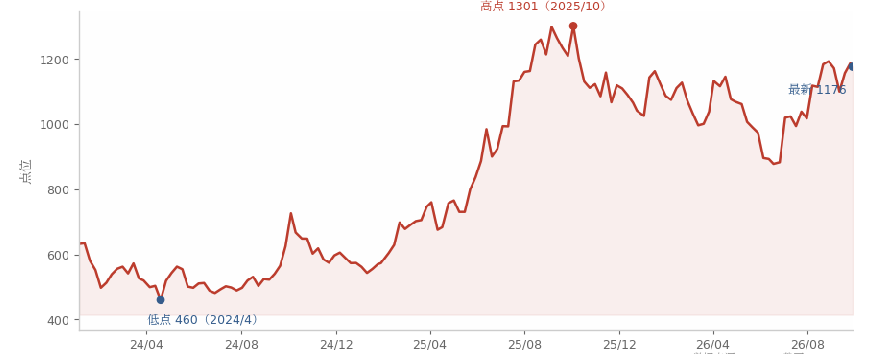
数据来源:Wind 截至:2026.09.28 中证港股通创新药指数2021-2025年涨幅分别为:-7.25%、-23.26%、-19.91%、-14.40%、72.75%
产业双重节点之一:出海BD持续放量
中国创新药对外授权(License-out)交易总金额2024年全年约为590亿美元,2025年全年猛增至1356.55亿美元,2026年仅上半年即达997亿美元——约为2024年全年的2倍、2025年全年的73%;其中首付款约50亿美元,已达2025年全年的七成左右。一季度单季交易金额614亿美元,甚至超过了2024年全年水平。(数据来源:医药魔方 截至:2026H1)
更关键的是交易质量在同步提升:上半年BD交易的平均首付款和平均交易金额分别达0.6亿和10.6亿美元,同比增长38%和22%;首付款占交易总额的比例升至5.8%,高于2025年全年的5.2%。同期全球Top10 BD交易中中国公司独占8席,跨国药企对华BD首付款已占其全球BD首付款总额的52%。(数据来源:医药魔方 截至:2026H1)
图:中国创新药出海BD交易总金额
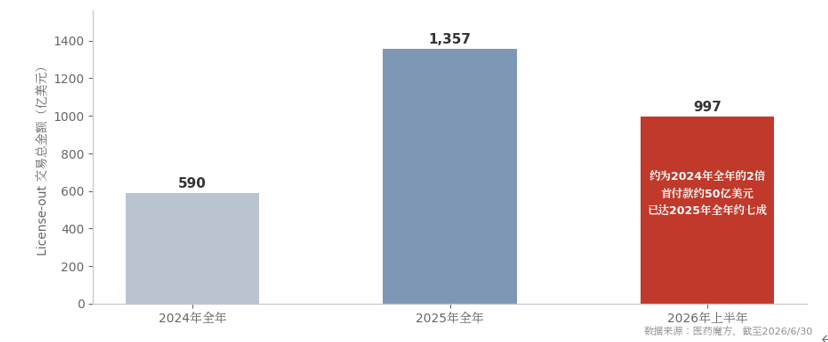
数据来源:医药魔方 截至:2026H1
背后是跨国药企的“专利悬崖”焦虑:K药、O药等重磅药物专利到期在即,而中国在ADC、双抗、GLP-1、小核酸等领域已形成世界级竞争力。礼来、辉瑞、阿斯利康、BMS们看似在“扫货”,实则在为下一个十年储备管线——中国创新药正从“产品出海”迈向“产业出海”。
产业双重节点之二:盈利拐点确认
中报提供了最直接的验证:截至8月27日,已有362家生物药企业披露半年报,上半年合计营业收入8898.93亿元,同比增长2.8%;营业利润1136.99亿元,同比增长11.17%,利润增速显著高于收入增速,多数头部企业已进入稳健盈利通道。(数据来源:Wind 截至:2026H1)
头部企业样本更具标志性:百济神州2025年实现收入53.43亿美元,同比增长40.2%,成功扭亏为盈;2026年上半年归母净利润32.71亿元,同比大涨627.1%,核心产品泽布替尼全球销售额突破161亿元,其中美国市场贡献超百亿元营收。一家中国生物科技公司依靠全球化商业化实现规模化盈利,这在五年前几乎不可想象。(数据来源:Wind 截至:2026H1)
政策环境同样在转向:生物医药首次被明确为国家“新兴支柱产业”;2026版医保目录首次设立商保创新药目录,形成“医保+商保”双通道;专利期内创新药基本豁免集采。支付端压制的解除,意味着创新药的商业化预期被系统性打开。
转型期变数多,指数布局更稳健
产业逻辑清晰,但落到投资层面,个股选择的难度并不低。医药行业目前正在转型期,整体未知数较多:BD资源向头部集中,中小biotech仍面临融资与临床压力;单条管线的临床失败、专利纠纷、地缘扰动,都可能造成股价的非线性下跌。
与其押注单一管线的成败,不如通过指数布局板块的整体贝塔,更为稳健。其中中证港股通创新药指数(931250.CSI)极具特点,它的持仓结构非常清晰地指向“出海+外包”两条主线。
在行业主要指数纷纷剔除CXO的背景下保留了药明生物、药明康德等龙头外包服务企业,使投资者既能捕捉创新药企业的爆发弹性,又能通过订单驱动、业绩确定性更强的CXO环节平滑波动、增强抗跌性。
港股创新药ETF景顺(513780)紧密跟踪中证港股通创新药指数(931250.CSI),该指数从港股通范围内精选50只业务涉及创新药研发、生产及服务的上市公司,全面覆盖从临床前研究到商业化落地的核心产业链。
该指数定位“研发+服务”,使CXO企业成为指数的重要底色,其中全球CXO双雄药明生物、药明康德分别位列第一、第四大权重股;成分股中还囊括药明合联、凯莱英、康龙化成、泰格医药、昭衍新药、金斯瑞生物科技等产业链核心公司,从临床前研究到临床CRO再到CDMO,CXO全链条在指数中均有布局。
指数的行业纯度极高——按申万二级分类,生物制品与化学制药两大核心板块权重合计超过83%,确保了指数对创新药主题的精准暴露。
图:中证港股通创新药指数行业分布(申万二级行业)
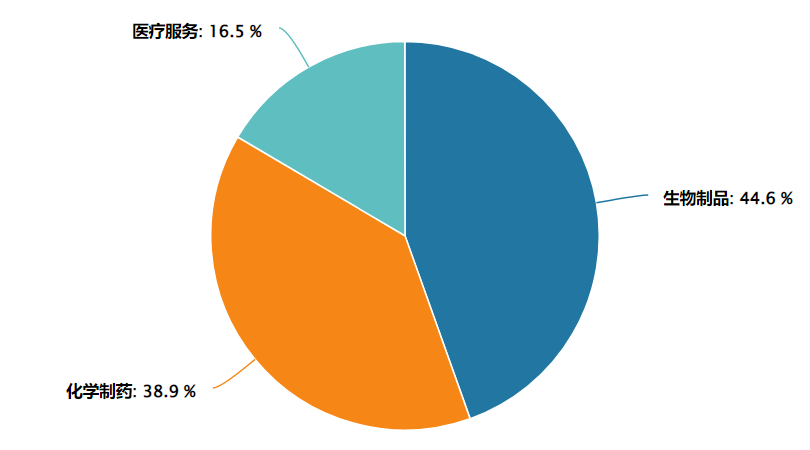
数据来源:Wind 截至:2026.07.17
从成分股来看,指数前十大权重股合计占比约70.81%,集中度适中,既保证了龙头的引领作用,又保留了一定的分散性。十大重仓囊括了药明生物、百济神州、信达生物、康方生物等A股市场缺少的较为有优势的标的。(数据来源:Wind 截至:2026.07.17注:相关个股仅为指数成分股展示,不作为个股推荐。)
对于不便开立证券账户的场外投资者,景顺长城还提供了配套的联接基金(A类:023597,C类:023598),形成了“场内+场外”全覆盖的产品矩阵,满足了不同渠道投资者的配置需求。
常见FAQ解答
Q1:为什么说创新药近期重新回到关注视野?
中国创新药出海势头强劲,2026年前两月BD交易首付款已超2025年任一季度,全年出海授权金额超600亿美元。国内研发同步加速,一季度国家药监局批准国产创新药8款,创历史新高。双抗、ADC等前沿技术持续迭代,行业正从“投入期”迈入“自我造血期”。(数据来源:医药魔方 截至:2025.12.31)
Q2:港股创新药ETF景顺(513780)有哪些值得关注的特点?
跟踪中证港股通创新药指数,生物制品与化学制药权重合计超83%,行业纯度高。前十大权重股占比约70.81%,聚焦药明生物、百济神州等核心标的。指数估值处于近5年45.74%分位数,性价比显现。出海BD高增+头部药企盈利转正,板块定价逻辑正在重构。(数据来源:Wind 截至:2026年7月17日)
Q3:跟踪的是什么指数?
跟踪中证港股通创新药指数(931250.CSI),从港股通范围精选50只创新药研发、生产及服务标的,聚焦港股创新药核心资产,强调创新属性与可投资性,适合作为参与该细分赛道的指数化工具。
Q4:与其他创新药指数有哪些差异?
相比A股医药指数,港股通创新药指数行业纯度更高,不含仿制药、器械等分散标的;相比恒生生物科技指数,更强调可投资性与流动性,不纳入未盈利早期企业。整体定位“创新药核心资产+流动性”,风险收益特征更均衡。
Q5:ETF比个股有哪些优势?
创新药研发周期长、单一产品不确定性高,ETF通过指数化投资覆盖一篮子企业,降低对单一公司的依赖,同时把握行业整体机会。无需深入研究个股,即可参与板块发展,或更适合普通投资者配置。
风险提示:
1、文中涉及的相关个股仅为指数成分股展示,不作为个股推荐。
2、文中登载的指数涨跌幅仅供参考,不预示未来表现亦不代表具体基金表现。登载的基金过往持仓不代表基金经理未来的投资方向亦不构成任何投资建议,最新持仓可能有变化。
3、景顺长城中证港股通创新药交易型开放式指数证券投资基金晨星风险评级:中高,适合激进型、积极型投资者。
景顺长城中证港股通创新药交易型开放式指数证券投资基金发起式联接基金(A份额、C份额)晨星风险评级:中高,适合激进型、积极型投资者。
4、关于基金销售费用的说明:景顺长城中证港股通创新药交易型开放式指数证券投资基金发起式联接基金A份额每笔认购金额(M)分段收取认购费,具体为:M<100万元,0.80%;100万元≤M<300万元,0.60%;300万元≤M<500万元,0.40%;M≥500万元,1000元/笔。每笔申购金额(M)分段收取申购费,具体为:M<100万元,1.00%;100万元≤M<300万元,0.80%;300万元≤M<500万元,0.60%;M≥500万元,1000元/笔。根据每笔份额的持有时长(N)分段收取赎回费:其中:N<7天,1.50%;N≥7天,0。不收取销售服务费。C份额每笔认购金额(M)分段收取认购费,具体为:M≥1元,0。每笔申购金额(M)分段收取申购费,具体为:M≥1元,0。根据每笔份额的持有时长(N)分段收取赎回费:其中:N<7天,1.50%;N≥7天,0。销售服务费为0.20%/年。相关费率折扣情况以销售机构展示为准。
景顺长城中证港股通创新药交易型开放式指数证券投资基金:投资人在申购或赎回基金份额时,申购赎回代理券商可按照不超过申购或赎回份额0.5%的标准收取佣金,其中包含证券交易所、登记机构等收取的相关费用。场内交易费用以证券公司实际收取为准。
5、基金管理人承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证本基金一定盈利也不保证最低收益。我国基金运作时间较短,不能反映股市、债市发展的所有阶段,基金的过往业绩并不预示其未来表现,基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证。基金有风险请投资者全面认识本基金的风险特征,听取销售机构的适当性意见,结合自身风险承受能力,谨慎投资。投资者应当仔细阅读《基金合同》、《招募说明书》、《基金产品资料概要》等法律文件以详细了解产品信息。
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96