国产算力“爆单”,七家芯片公司收入近翻倍!科创创业人工智能ETF景顺(159142)或成分享行业贝塔的优质工具


 收藏
 举报
当下,国产算力芯片或正在经历“爆单”时刻。数据显示,部分产品交付排期已经延至一年后,国内算力需求达到供给的10倍以上;多家算力服务商称订单已连续两年保持高速增长,部分企业过去一年多的客户数量增长约10倍。需求沿着产业链向上游传导,芯片、服务器、存储和封装环节全面紧张。(数据来源:Wind 截至:2026.08)
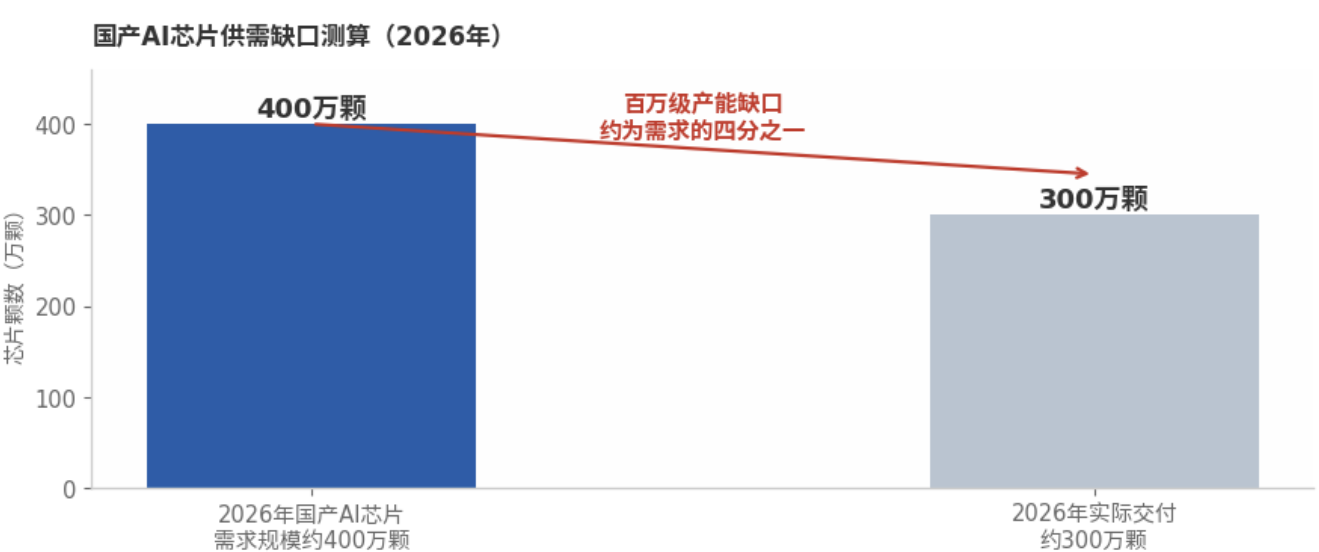
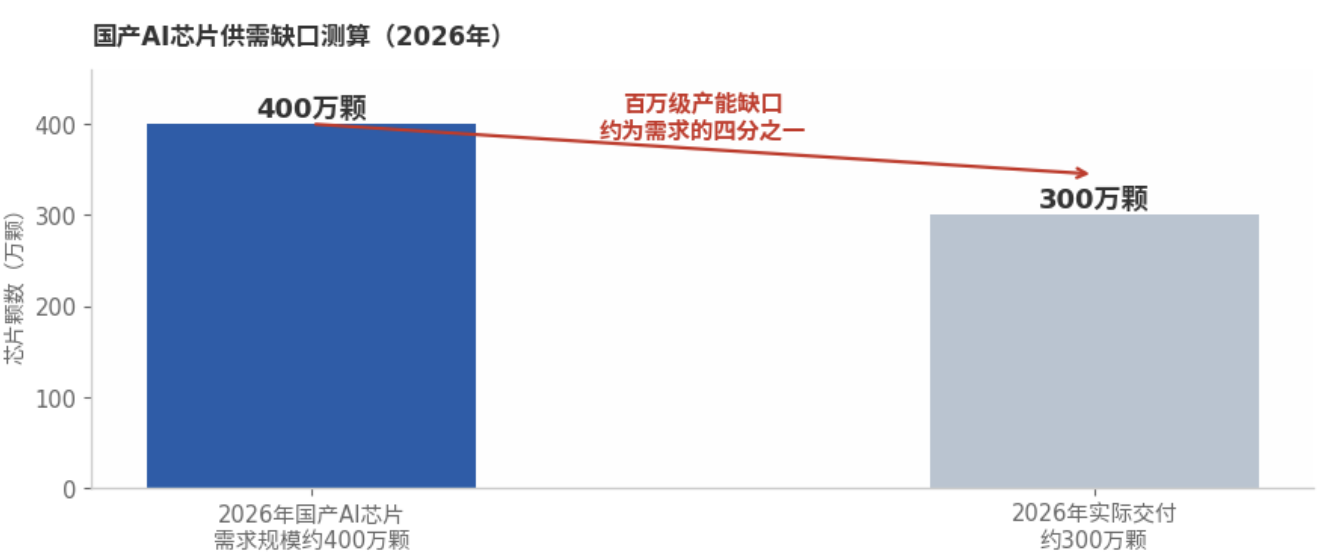
缺口的量级同样惊人。据行业调研数据,2026年国产AI芯片需求规模约400万颗,实际交付约300万颗,存在百万级产能缺口;部分高端算力企业的在手订单已排至三年后,位于乌兰察布的百万卡级智算园区项目,从开工到订单锁定都在极短时间内超预期完成。为了压缩交付周期,行业甚至把传统近一年的土建工期,压缩成“集装箱式算力中心”——插电、接水,24小时完成标准部署。(数据来源:Wind 截至:2026.08)
数据来源:Wind 截至:2026.08
供给紧张背后,是国产芯片开始承接真实的大流量服务。智谱披露,其GLM-5系列首个原生多模态模型全部线上流量由10万张国产芯片承载;模型在海外平台匿名测试期间累计62T token调用量,算力也全部由国产芯片提供,集群硬件效率与单token成本已达到主流英伟达GPU的相当水平。
七家中报:收入接近翻倍,集体跨过批量交付门槛
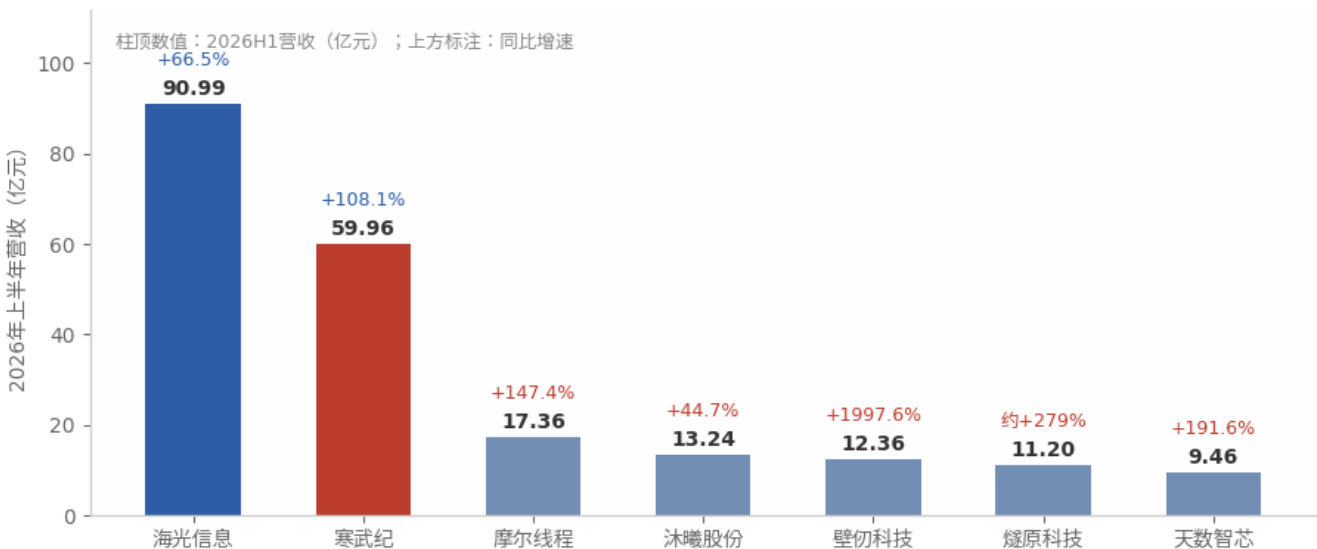
订单的汹涌,直接写进了半年报。海光信息、寒武纪、摩尔线程、沐曦股份、壁仞科技、天数智芯陆续披露2026年半年报,刚上市的燧原科技也在招股书中更新了同期数据:七家公司上半年合计收入约214.6亿元,接近上年同期的两倍。(数据来源:上市公司财报 截至:2026H1 相关个股仅为指数成分股展示,不作为个股推荐)
图:七家芯片核心企业2026H1营收与同比
数据来源:上市公司财报 截至:2026H1 相关个股仅为指数成分股展示,不作为个股推荐
收入几乎全线走高:寒武纪增长108.13%,摩尔线程增长147.42%,天数智芯增长191.6%,燧原科技增长约279%,壁仞科技在低基数上增长1997.6%;海光信息以90.99亿元营收居首,同比增长66.52%。更值得注意的是“跨台阶”信号:摩尔线程上半年收入17.36亿元,已超过2025年全年;壁仞、燧原的半年收入同样超过去年全年。曾经靠融资支撑研发的国产AI芯片公司,正在集体跨过从样片、测试到批量交付的门槛。(数据来源:上市公司财报 截至:2026H1 相关个股仅为指数成分股展示,不作为个股推荐)
利润表也在分化中改善。海光信息与寒武纪已进入规模化主营盈利阶段,上半年归母净利润分别为17.98亿元和23.11亿元;摩尔线程归母净亏损收窄至1156万元,距离盈亏平衡仅一步之遥;沐曦、天数智芯报表扭亏;壁仞、燧原收入快速起量但仍处投入期。与此同时,国产芯片放量并未陷入低价换市场:寒武纪、海光、摩尔线程、沐曦毛利率均维持在55%以上,显示供需偏紧格局下国产芯片仍保有议价能力。(数据来源:上市公司财报 截至:2026H1 相关个股仅为指数成分股展示,不作为个股推荐)
需求结构之变:推理打开第二入口
需求结构正在发生深刻变化。训练集群仍是大额采购的来源,但随着搜索、推荐、智能客服、智能体等应用放量,推理正在成为更稳定、更高频的算力消耗。天数智芯的收入结构就是缩影:上半年推理系列收入6.54亿元,同比增长651.8%,已超过训练系列的2.62亿元,并接近2025年全年推理收入的两倍。
商业化的形态也在升级:从“卖一张卡”走向“交付一套系统”。寒武纪云端产品线收入占比99.98%,集中服务大模型基础设施;海光DCU完成400余款主流大模型适配;摩尔线程夸娥智算集群已在北京、无锡、杭州等地部署,并获京东云万卡级订单,向十万卡集群延伸;沐曦提出“1+6+X”生态战略,壁仞科技联合产业链伙伴实现数千卡规模的光互连超节点部署。客户采购的标准,已从单卡性能延伸到整套系统的可用性。
另一方面,政策同样在加码:工信部“十五五”规划明确,到2030年我国智能算力规模较2025年增长超5倍,有序部署万卡、十万卡及以上智算集群,并加大力度适配国产算力芯片。
厚积薄发——中证科创创业人工智能指数(932456.CSI)布局正当时
AI产业的叙事正从海外算力硬件向国产算力、推理应用扩散,催化不断而国内指数尚未充分定价。中证科创创业人工智能指数(932456.CSI)凭借自身优势,汇聚“芯+光”双引擎——指数成分既覆盖科创板、创业板中的AI芯片核心标的,又囊括光模块核心企业,精准卡位算力基建的两大关键环节,成为分享AI算力产业机遇的高效工具。
指数从科创板和创业板中选取50只业务涉及人工智能基础资源、人工智能技术及人工智能应用领域的股票作为样本,反映两创板块AI主题的整体表现。这一编制思路形成了独特的“芯光组合”——既纳入科创板以寒武纪、澜起科技为代表的AI芯片硬核算力资产,又覆盖创业板以中际旭创、新易盛为代表的光模块、光通信核心,在双创板块内实现AI核心资产的均衡配置。
科创创业AI指数则是通信、电子、计算机三大行业合计占比近90%,同时纳入润泽科技、昆仑万维等跨领域成分股,更注重AI多元应用,行业分布相对分散。市值结构上,千亿以上龙头占比约18%,300亿以下“小巨人”比重超50 %,兼顾核心资产的确定性与细分方向的弹性。(数据来源:Wind 截至:2026.09.07 行业为申万一级行业。)
产品方面,紧密跟踪该指数的科创创业人工智能ETF景顺(159142),在产品设计层面充分放大了指数的弹性特征。作为实行20%涨跌停限制的ETF品种,其在二级市场交易中的价格波动区间同步放宽,为投资者提供了更充分的日内定价空间与趋势表达效率。
从近期市场表现观察,截至2026年9月7日,该ETF标的指数近一年、三年、五年涨幅均大幅领先于沪深300指数,整体表现强势。
| 指数/产品 | 近一年 | 近三年 | 近五年 | 基日以来 |
| 科创创业AI(价格指数) | 33.77% | 215.54% | 181.50% | 241.40% |
| 科创创业AI(全收益指数) | 34.06% | 218.37% | 185.43% | 247.84% |
| 沪深300 | 2.57% | 21.73% | -8.37% | 355.68% |
数据来源:Wind 截至:2026.09.07 上述指数历史数据仅供客观展示,不构成任何投资建议。指数过往表现不预示未来走势,相关产品存在跟踪误差及市场波动风险,投资需谨慎。(注:中证科创创业人工智能指数基日为2019.12.31,2021-2025年收益为1.95%、-35.33%、29.17%、36.76%、103.09%)
此外,为满足不同交易习惯投资者的配置需求,景顺长城基金同步布局了场外联接基金,A类份额代码为027047,C类份额代码为027048。这一产品矩阵的设计,使得无法直接参与二级市场交易或偏好定投方式的投资者,同样能够便捷地配置该赛道。A类份额适合中长期持有策略,C类份额则为短期波段操作或定投场景提供了费率结构上的灵活性。
从资产配置的视角审视,科创创业人工智能ETF景顺及其联接基金,可作为权益组合中“科技成长”方向的核心卫星仓位。在当前宏观环境下,低波动红利资产与高弹性科技资产构成的“杠铃策略”仍具备配置参考价值。AI产业链作为高弹性一端,其产业周期的持续性已在资金面与基本面层面获得双重验证,而指数化工具的存在,降低了投资者参与这一高壁垒赛道的门槛。
常见FAQ解答
Q1 有何编制特点?横跨科创板与创业板,选取50只AI核心标的,单一样本权重不超10%,单一板块权重不超80%,避免过度集中。覆盖算力芯片、光模块、云计算、办公软件等全产业链环节,半年度调仓,兼具成长风格与板块均衡性。
Q2:为何说该产品能覆盖AI全产业链?科创板侧重芯片与底层技术,创业板侧重光模块与终端应用,双板互补形成完整AI产业链映射。前十大权重合计约60%,千亿以上龙头占比49%,300亿以下“小巨人”占29%,兼顾核心资产确定性与细分方向弹性。(数据来源:Wind 截至:2025.12.31)
Q3:与单一板块AI指数相比有何不同?不同于仅覆盖科创板或创业板的AI指数,该产品同时把握双板机会,涨跌幅限制均为20%,弹性更强。历史表现方面,指数基日(2019.12.31)以来年化收益19.43%,2025年全年上涨103.09%,区间最大涨幅388.41%,成长属性突出。(数据来源:Wind 截至2025.12.31 注:中证科创创业人工智能指数2021-2025年涨幅分别为:1.95%、-35.33%、29.17%、36.76%、103.09%)
Q4:指数重点覆盖AI哪些方向?覆盖人工智能基础资源、核心技术及终端应用三大方向,包括算力芯片、光模块、云计算、办公软件及AI应用等环节。既把握国产算力自主可控机遇,也不遗漏光模块出海与软件应用落地红利,产业链视角完整,主题表达清晰。
Q5:当前时点配置价值如何看?据IDC数据,2025年上半年中国加速服务器市场规模达160亿美元,同比增超一倍;AI指数跟踪产品规模2025年同比增长353%,长期配置需求持续增加。国产大模型迭代与端侧渗透率提升共振,产品弹性较强,具备明确观察价值。
Q6:为何适合不押注单一细分方向的投资者?AI行情在不同阶段轮动关注算力、光模块或应用落地,单一环节波动较大。该指数同时覆盖AI基础资源、技术及应用,并结合科创板与创业板双板布局,避免过度集中某一赛道,在保留较强弹性的同时,提供了更均衡的AI主线配置工具。
风险提示:
1、文中涉及的相关个股仅为指数成分股展示,不作为个股推荐。
2、文中登载的指数涨跌幅仅供参考,不预示未来表现亦不代表具体基金表现。登载的基金过往持仓不代表基金经理未来的投资方向亦不构成任何投资建议,最新持仓可能有变化。
3、景顺长城中证科创创业人工智能交易型开放式指数证券投资基金晨星风险评级:中高,适合激进型、积极型投资者。
景顺长城中证科创创业人工智能交易型开放式指数证券投资基金发起式联接基金晨星风险评级:中高,适合激进型、积极型投资者。
4、关于基金销售费用的说明: 景顺长城中证科创创业人工智能交易型开放式指数证券投资基金发起式联接基金A份额每笔认购金额(M)分段收取认购费,具体为:M<100万元,0.30%;100万元≤M<500万元,0.20%;M≥500万元,1000元/笔。每笔申购金额(M)分段收取申购费,具体为:M<100万元,0.30%;100万元≤M<500万元,0.20%;M≥500万元,1000元/笔。根据每笔份额的持有时长(N)分段收取赎回费:其中:N<7天,1.50%;N≥7天,0。不收取销售服务费。C份额每笔认购金额(M)分段收取认购费,具体为:M≥1元,0。每笔申购金额(M)分段收取申购费,具体为:M≥1元,0。根据每笔份额的持有时长(N)分段收取赎回费:其中:N<7天,1.50%;N≥7天,0。销售服务费为0.20%/年。相关费率折扣情况以销售机构展示为准。
景顺长城中证科创创业人工智能交易型开放式指数证券投资基金:投资人在申购或赎回基金份额时,申购赎回代理券商可按照不超过申购或赎回份额0.5%的标准收取佣金,其中包含证券交易所、登记机构等收取的相关费用。场内交易费用以证券公司实际收取为准。
5、基金管理人承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证本基金一定盈利也不保证最低收益。我国基金运作时间较短,不能反映股市、债市发展的所有阶段,基金的过往业绩并不预示其未来表现,基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证。基金有风险请投资者全面认识本基金的风险特征,听取销售机构的适当性意见,结合自身风险承受能力,谨慎投资。投资者应当仔细阅读《基金合同》、《招募说明书》、《基金产品资料概要》等法律文件以详细了解产品信息。
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96