可回收火箭密集突破,商业航天迈入“复用时代”!军工为基,空天为核,航空航天ETF汇添富(158030)今日重磅上市!


 收藏
 举报
近期,航空航天产业重磅进展不断!7月10日,长十乙运载火箭在海南商业航天发射场首飞成功,一子级经“领航者号”回收船井字形网系捕获、实现垂直回收;8月,朱雀三号遥二成功实现一子级陆地回收,为我国首次采用着陆支腿完成入轨火箭一子级陆地回收;9月,力箭一号遥十八又以“一箭九星”方式,将“超智算一号”等卫星送入预定轨道。短短数月,中国航天密集跨越“可回收”这一关键门槛,正式迈入“复用时代”!
从商业火箭进入大型星座组网,到太空算力卫星成功入轨,商业航天正由单点技术验证,逐步迈向规模化建设和应用拓展。与此同时,国产大飞机加快规模化、系列化发展,装备无人化、智能化趋势日益清晰,航空、航天与军工三条产业主线正在形成共振!
乘此产业发展东风,航空航天ETF汇添富(158030)今日重磅上市!航空航天ETF汇添富(158030)跟踪国证航天航空行业指数,国防军工行业权重约96%,重点覆盖航空装备、航天装备与军工电子等核心领域,一键布局兼具战略安全属性与高端制造底色的航空航天核心资产!
【航天:从密集发射到天地协同,商业航天加速闭环】
商业航天的核心逻辑,是以技术进步推动发射降本增效,以规模化组网完善空间基础设施,进而打开更广阔的应用空间。过去,商业航天的市场关注点主要集中于火箭首飞、回收等技术突破。如今,随着技术可行性逐步得到验证,行业发展重点开始由“能不能发射”转向“能否稳定交付”。
海通国际指出,9月15日至20日完成的6次发射中,至少3次与低轨星座建设直接相关。更重要的是,民营火箭首次承担大型卫星互联网星座组网任务,意味着商业火箭正在从单次验证和搭载发射,转向按批次执行、具备重复需求的组网服务。这一变化,使商业航天的需求逻辑更加清晰。大型星座建设需要持续采购发射运力、批量生产卫星,同时配套建设测控网络和地面终端。在当前基础设施建设阶段,火箭制造、卫星批产、核心元器件及地面设备等中上游环节,有望率先承接需求。随着发射次数增加、卫星制造从单颗定制走向批量生产,产业链也有望通过规模效应降低成本,并形成“成本下降—需求扩张—产能提升”的正向循环。
此外,在完成“组网”之后,太空算力的出现为卫星应用打开了新的想象空间。财通证券指出,“超智算一号”搭载“数字视网膜”智能计算载荷,可开展太空在轨计算与识别,标志着太空算力进入在轨验证阶段。传统遥感卫星主要负责采集数据,再将大量原始信息传回地面处理,存在传输压力较大、响应时间较长等问题。华源证券指出,“超智算一号”探索的“天感天算”处理路径,可以直接在太空完成部分影像解析和目标识别,仅将高价值结果传回地面,有望将部分数据响应时间由数小时压缩至分钟级。
卫星由此不再只是信息采集和传输工具,而可能逐步升级为空间信息处理节点。其产业价值也将从卫星制造本身,进一步延伸至星载计算、激光通信、空间电源和数据服务等环节。
火箭决定能否高效进入太空,星座构成空间基础设施,应用则决定产业发展的天花板。从“发得出”到“组得快”,再到“算得动”,商业航天产业链正在逐步贯通。
(来源:海通国际20260920《中国航天单周6发6中:民营火箭首次承接大型星座组网》;财通证券20260924《超智算一号成功入轨,太空算力迎来里程碑事件》;华源证券20260926《智以致用,太空与地面算力协同调度》)
【航空:从单机突破到谱系发展,长产业链释放增长动能】
航空产业是典型的高技术壁垒、长产业链行业。上游覆盖航空材料、核心零部件,中游包括航空发动机、机载系统等关键分系统,下游则以飞机整机制造、运营和维修为主。一架飞机从研发设计、适航验证到批量交付,需要产业链各环节长期协同。由于研发投入较高、验证周期较长,核心供应商往往具备较高的技术和认证壁垒,产业配套关系也相对稳定。
新一轮五年规划开启后,航空装备相关需求有望逐步释放。整机需求增长不仅直接拉动主机厂生产,也会沿着产业链向发动机、机载设备、机体结构、材料及零部件等环节传导,形成较强的产业带动效应。
然而,在航空装备基本盘之外,国产大飞机正在打开新的成长空间。财通证券指出,截至2026年9月,C919已安全运行超过15万小时,载客量突破800万人次,通航26座城市;C919缩短型和加长型正在研制,分别面向高原运输和大运量市场,C929也已进入稳步设计阶段。
这意味着,国产大飞机正从单一型号投入运营,逐步走向产品谱系完善和规模化发展。随着运营范围扩大、后续型号推进及交付能力提升,航空发动机、机载设备和机体结构等高价值环节有望持续受益;机队规模扩大后,维修、替换与升级需求也将逐渐形成更加稳定的市场。由此可见,航空装备提供相对扎实的需求基础,国产大飞机贡献新的成长增量,二者共同强化航空产业的长期价值。
(来源:财通证券20260919《国产大飞机进展顺利,商业航天密集发射》)
【军工:无人智能重塑装备体系,海外市场打开增长边界】
军工产业的长期价值,一方面来自相对稳定的装备需求,另一方面来自技术迭代带来的结构升级。
当前,人工智能、通信链路和先进传感技术加速融合,无人化、智能化正成为装备发展的重要方向。财通证券认为,现代装备正由“单平台遥控”向“集群协同与自主决策”跨越。这一变化并非简单增加某一种装备,而是推动整个体系重塑。新增需求将由无人机整机,进一步延伸至动力系统、智能感知、通信链路、指挥控制以及反无人装备等环节,带动硬件平台、电子系统与软件算法协同升级。
与此同时,军工产业的市场边界正在向海外延伸。华创证券认为,海外业务有望从市场空间、盈利能力和产品生命周期三个方面,为部分企业带来新的发展逻辑。其中,雷达、机载设备和无人机等产品具备较为广泛的全球需求基础。
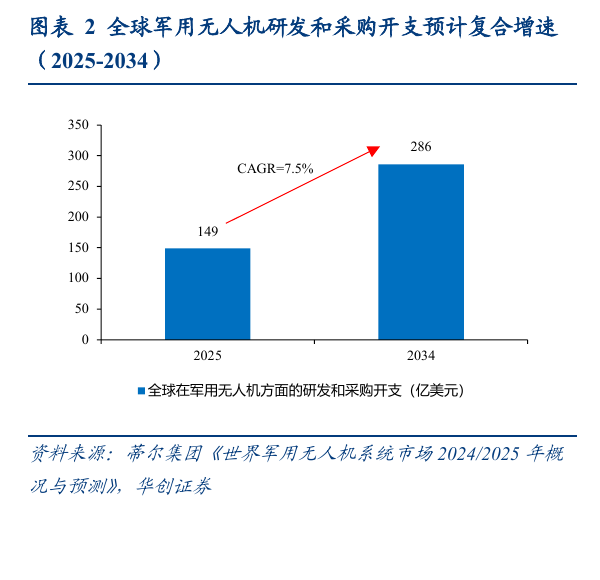
以无人机为例,其凭借成本相对较低、任务适应性强等特点,已经成为现代装备体系的重要组成。华创证券指出,全球军用无人机研发和采购开支或由2025年的149亿美元增至2034年的286亿美元,复合增速约7.5%。
从需求基础到技术升级,再到海外市场扩容,军工产业正在由单一需求驱动,逐步转向内需、技术和市场共同驱动。航空航天高度集成先进材料、电子信息、智能感知和高端制造能力,有望成为装备体系升级的重要承载方向。
(来源:财通证券20260905《看好装备无人化、智能化发展趋势》;华创证券20260906《继续看好军贸市场,建议重视雷达、机载与无人机领域核心标的》)
【航空航天ETF汇添富(158030):军工属性,三线聚焦,一键布局高纯度空天核心资产!】
航天产业化、航空需求扩容与军工技术迭代三线共振,航空航天产业迎来布局窗口!航空航天ETF汇添富(158030)跟踪国证航天航空行业指数,以航空装备为核心,同时覆盖军工电子、航天装备等关键领域,有望兼顾航空产业的需求基础与商业航天的成长弹性。
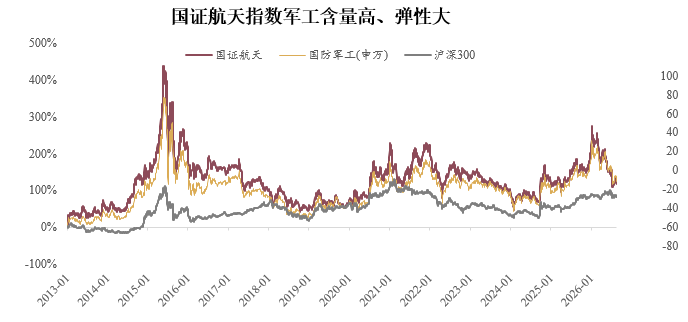
按申万一级行业口径划分,航空航天ETF汇添富(158030)标的指数国防军工权重高达96%,主题纯度突出;从更细分的二级行业口径上看,航空装备为第一大细分行业(权重占比59%),航空装备、军工电子与航天装备三大核心环节合计占比达86.5%,集中把握空天装备产业的发展机遇!
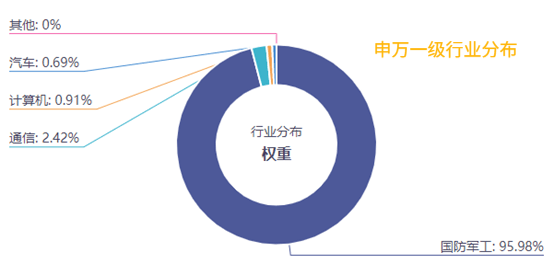
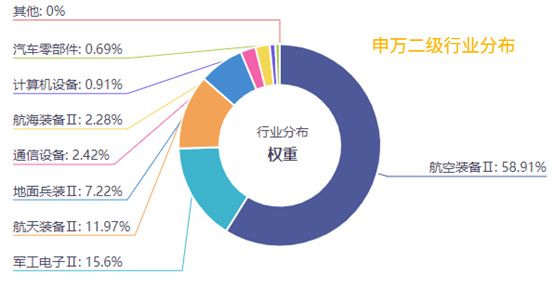
来源:国证指数,截至2026/8/31。行业分类分布采用申万一级、二级行业分类标准。
从主题权重分布上看,航空航天ETF汇添富(158030)标的指数商业航天含量达68.15%,有望受益于低轨星座加速组网与商业航天产业化提速!(数据截至2026/8/31,商业航天概念权重为属于商业航天指数(886078.TI)成分股权重之和。)
【航空航天ETF汇添富(158030)覆盖空天产业链,前十大权重股合计近50%!】
航空航天ETF汇添富(158030)标的指数精选50只航空航天行业代表性证券,前十大成份股权重合计49.48%,覆盖航空装备、航天装备、通信线缆、军工电子等关键环节,在保持较高主题暴露的同时兼顾持仓均衡。
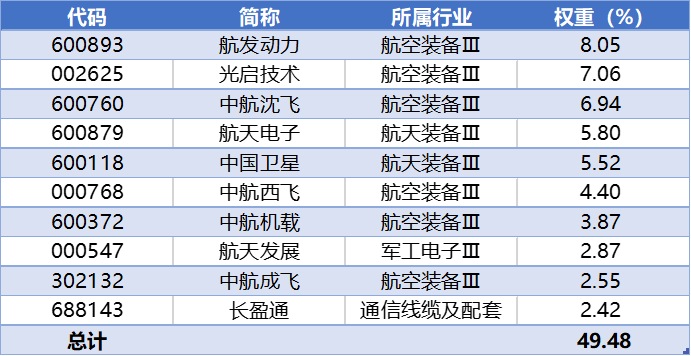
来源:国证指数,截至2026/8/31。指数成份股仅作展示,不构成个股推介,行业划分采用申万三级行业标准。
箭入苍穹,星落成网,逐梦万亿蓝天!航空航天ETF汇添富(158030)以航空装备为核心,兼顾商业航天与军工电子成长方向,一键布局航空航天产业链核心资产,把握商业航天加速发展、航空装备需求释放与军工智能化升级的长期机遇!
风险提示:基金有风险,投资需谨慎。本资料仅为宣传材料,不作为任何法律文件。投资有风险,基金管理人承诺以诚实信用、勤勉尽职的原则管理和运用基金资产,但不保证基金一定盈利,也不保证最低收益。投资人购买基金时应详细阅读《基金合同》《招募说明书》《基金产品资料概要》等法律文件,了解基金的具体情况。基金管理人的其他基金业绩和其投资人员取得的过往业绩并不预示其未来表现。航空航天ETF汇添富(159030)标的指数为国证航天航空行业指数,发布日期为 2015年2月16日,该指数近5个完整年度(2021-2025)的涨幅分别为11.34%、-28.08%、-13.30%、14.50%、32.63%。本基金由汇添富基金管理股份有限公司发行与管理,代销机构不承担产品的投资、兑付和风险管理责任。上述基金属于中高风险等级(R4)产品,适合经客户风险承受等级测评后结果为进取型(C4)及以上的投资者,客户-产品风险等级匹配规则详见汇添富官网。投资者在申购/赎回ETF基金份额时,申购赎回代理券商可按照不超过0.30%的标准收取佣金,其中包含证券交易所、登记机构等收取的相关费用。其他基金的销售费用请参见相应基金的招募说明书、产品资料概要等法律文件。
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96