有色金属多空胶着,如何布局更为稳健?有色ETF景顺(560290)全面布局,横跨四类有色资产


 收藏
 举报
2026年9月,美联储进行了2023年以来的首次加息,将基准利率上调25个基点,正式结束了持续三年多的利率观望期。但加息落地并未统一预期,反而让多空各自找到了注脚:
一方是“现实”——通胀黏性仍在,理事巴尔明确表示美联储可能需要进一步调整政策,并直言没有看到通胀及时回落至2%的明确趋势;另一方是“弱预期”——威廉姆斯表态没有必要急于行动,市场对10月会议继续加息的押注已“从70%左右降至约50%”。
在多空焦灼的当下,投资者又该如何把握有色板块机遇?本文将从多空分歧较严重的部分金属进行分析。
铜:历史新高的剧震,与一场“囤出来的分裂”
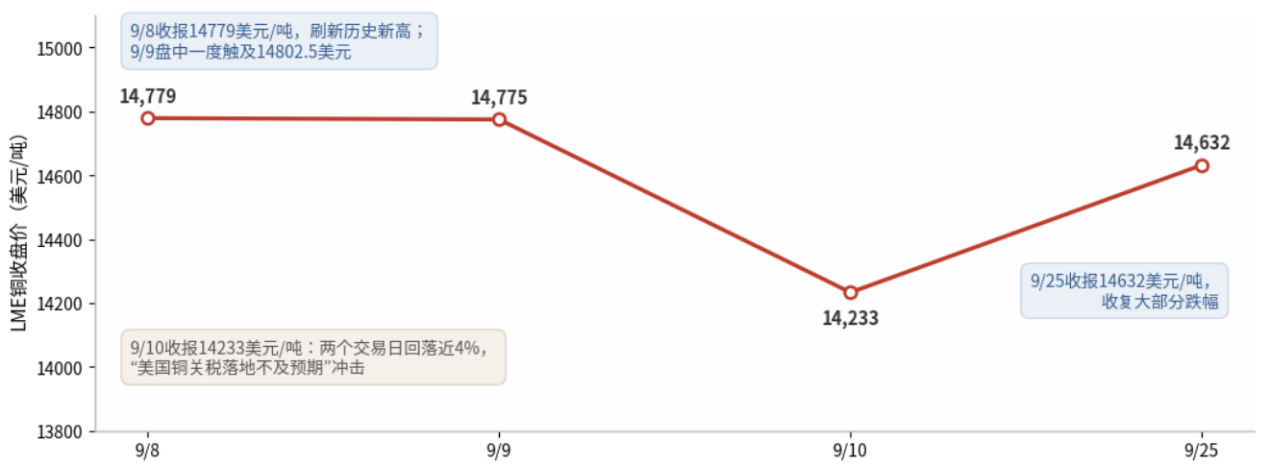
胶着的核心战场在铜。9月8日,LME铜收报14779美元/吨,刷新历史新高;沪铜主力同步站上11万元关口,截至9月24日沪铜收盘110700元/吨。行情在9月9日盘中一度冲上14802.5美元的历史新高,随后急转直下——因市场传言美国铜关税政策尚未落地,铜价直线下滑,9月10日收报14233美元/吨,两个交易日回落近4%;至9月25日,伦铜收报14632美元/吨,收复大部分跌幅。(数据来源:Wind 截至:2026.09.25)
图:伦铜9月走势——历史新高后的高位剧震
数据来源:Wind 截至:2026.09.25
剧震背后,是一场由关税预期主导的“囤铜运动”与全球库存的畸形分布。2025年2月,美国对铜发起“232”号调查,贸易商赶在政策落地前将精炼铜大规模运往美国——2025年1—7月美国累计进口精炼铜107.6万公吨,同比上涨138.53%。(数据来源:Wind 数据区间:2025.01-2025.07)
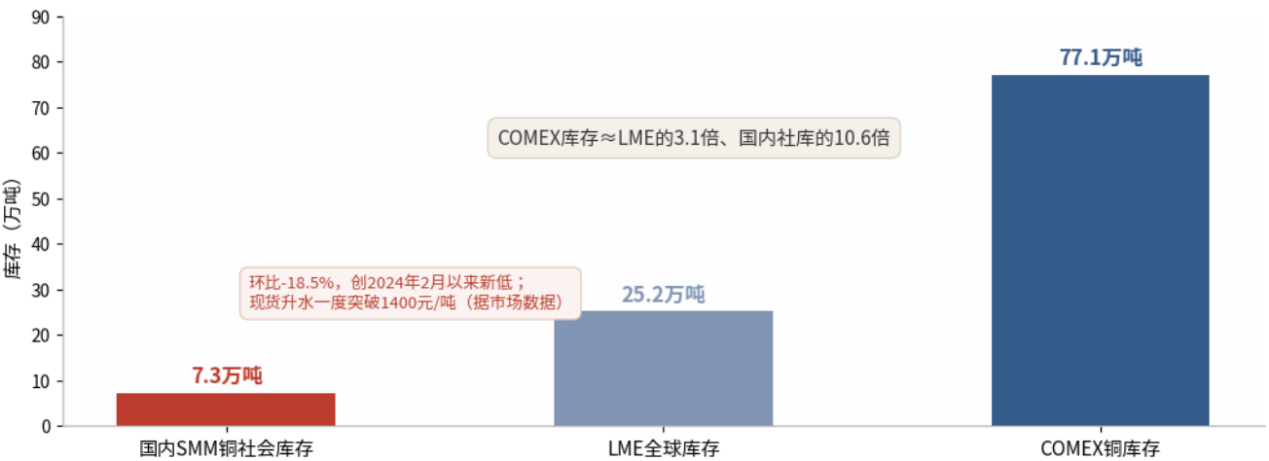
其结果是:截至9月25日,COMEX铜库存高达77.1万吨,而LME全球库存仅25.2万吨;
国内SMM铜社会库存仅7.3万吨、单周环比大降18.5%,创2024年2月以来新低,现货升水一度突破1400元/吨(据市场数据)。"非美紧缺、美国过剩"的地域撕裂,构成铜市最深刻的矛盾。(数据来源:Wind 截至:2026.09.25)
图:铜库存的“畸形”分布——非美紧缺、美国过剩
数据来源:Wind 截至:2026.09.25
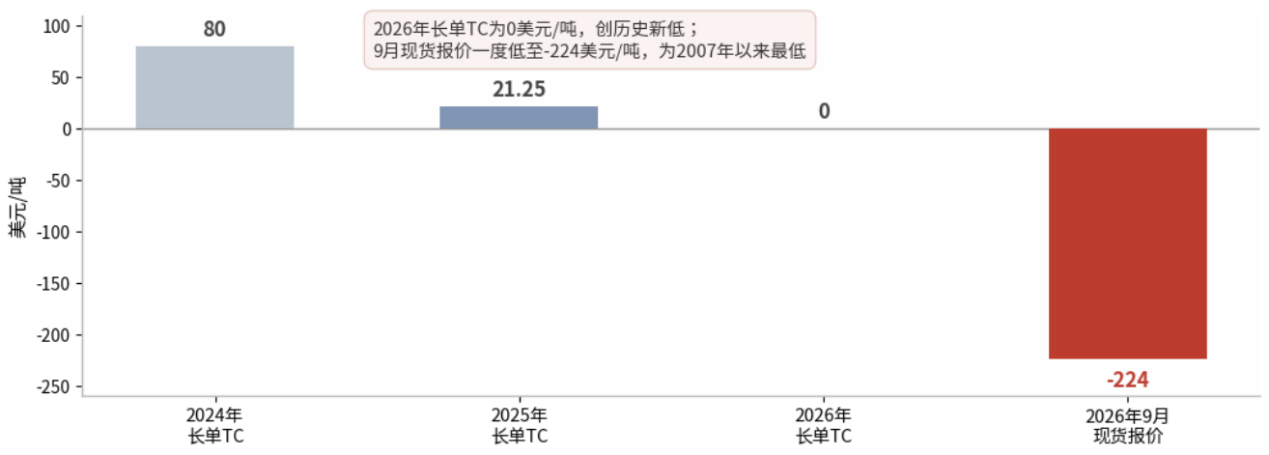
供给端同样在收紧:全球最大产铜国智利受极端天气与矿山运营扰动,上半年铜产量同比下降6.6%;铜精矿加工费(TC)跌入负值——2026年长单TC/RC基准已被压至0美元/吨和0美分/磅,行业正式步入“零加工费时代”;9月现货TC市场报价一度低至-224美元/吨,为2007年以来最低(据SMM数据)。需求端,AI数据中心成为新的增长极:中金公司测算,AIDC产业2026年将拉动铜消费新增约100万吨;瑞银预计全球精炼铜短缺将从2026年的21.9万吨扩大至2027年的37.9万吨,并将铜价年底目标上调至15000美元/吨。(数据来源:Wind 截至:2026.09.29)
图:铜精矿加工费(TC)走势
数据来源:Wind 截至:2026.09.29
国庆长假正是关税政策的关键观察窗口:美国232调查的最终裁定节点落在9月28日,市场普遍预期2027年1月起对精炼铜加征15%关税,但落地范围与节奏仍存变数。
铝:库存去化提供“缓冲垫”,远期供给约束仍在
相比铜的喧嚣,铝的逻辑更“平滑”。短期看,国内铝锭库存持续去化、现货升水坚挺,为铝价提供实实在在的缓冲垫;需求端,电网投资、光伏装机与汽车轻量化构成稳定支撑。但远期约束同样清晰:据市场机构预期,2027年中东部分电解铝产能将完成复产,青山控股在印尼的电解铝项目也在推进,全球供给天花板正在松动。铝的矛盾不在当下,而在“2027年之后”——短期铝价易随宏观情绪波动,中长期则取决于新增产能的实际投放节奏。
锡与黄金:分化市中的结构性亮点
工业金属胶着之际,小金属与贵金属走出了独立行情。锡是本轮"算力金属"行情的明星:金瑞期货测算,2026年全球AI相关锡需求达1.2万—1.5万吨,AI服务器、光模块与先进封装的焊点用锡,正把这一"不起眼"的小金属推向供需缺口;上半年锡、钽、铟3种核心小金属涨幅分别突破40%、158%和60%。
黄金提供另一重逻辑:9月9日,国际现货黄金站上4400美元/盎司关口;高盛研究部预计,在各国央行强劲购金需求推动下,到2026年底金价将升至每盎司4900美元。
在“首次加息但预期降温”的模糊窗口里,央行购金逻辑与产业逻辑形成互补——有色板块内部“周期进攻+避险防守”并存的格局,历史上并不多见。
为什么“买一篮子”比“押一个品种”更适合现在的时点?
当厘清了有色金属增长趋势后,投资者又该如何应对?这个阶段最难的不是判断方向,而是判断哪个品种。
铜有矿端紧缺与 AI 铜箔需求,铝有产能红线与低库存,锌有逼空后快速回落的两面性,锡镍面临库存与需求压力,铅受制于过剩。要在这个分化格局里选出赢家,需要持续跟踪加工费(TC/RC)走势、LME 期限结构与仓单变化、矿端突发事件、冶炼厂减产检修、下游开工率——这些信息的获取速度与解读能力,普通投资者相对机构存在明显劣势。
中证有色金属矿业主题指数(931892.CSI)以 38 只成分股横跨四类资产,单一品种的深度震荡会被其他品种的强势摊薄。此外,黄金权重在主要资源类指数中位居前列,整体防御性也更为出色。且指数编制上仅选取拥有矿产资源储量的上市公司,剔除纯冶炼加工企业,使成份股对金属价格上涨的弹性更为纯粹。
此外,该指数的核心优势在于其纯粹聚焦上游资源端。指数仅选取拥有有色金属矿产资源储量的上市公司证券作为样本,明确剔除了仅从事冶炼与加工等环节的公司。这意味着指数成分股能更直接地受益于资源品价格上涨,避免了冶炼加工环节因成本传导不畅而侵蚀利润的风险。
指数呈现龙头集中与行业均衡的双重特征。成分股多为各细分资源领域市值排名靠前的企业,权重集中于大市值公司;同时,指数编制规则兼顾细分行业的均衡性,确保在铜、黄金、铝、锂、稀土等各主要领域都能覆盖到具有代表性的龙头企业。随着AI算力等新兴领域成为有色金属需求的新增长极,指数中也包含了与战略小金属及算力需求主线相关的代表性公司。(数据来源:Wind 截至:2026.08.24)
产品方面,有色ETF景顺(560290)作为目前市场上跟踪中证有色金属矿业主题指数的代表性产品,该基金采用完全复制法进行投资,即以完全按照标的指数成份股组成及其权重构建股票投资组合为原则,进行被动式指数化投资。基金合同明确力争使日均跟踪偏离度的绝对值不超过0.2%,年化跟踪误差不超过2%。
除了场内ETF(560290)外,景顺长城还同步发行了场外联接基金——景顺长城中证有色金属矿业主题ETF联接A(027596)和联接C(027597)。这一产品矩阵覆盖了场内交易和场外定投两大场景,以满足不同类型投资者的需求。
常见FAQ解答
Q1:为什么说有色矿业板块当前配置价值凸显?
全球流动性宽松,弱美元环境整体利好有色金属走强,贵金属金融与商品属性共振。反内卷政策集中落地以来,上游采掘业、原材料行业价格指数显著回升,价格企稳有助于上游企业利润空间的修复。数据中心、新能源设施、电动车等高景气推动AI时代新“石油”铜等工业金属市场需求的持续扩张。黄金刷新历史新高、铜价因全球电网升级飙涨,有色矿业指数2025年涨超104%,近五年年化收益16.29%,显著跑赢沪深300(2025年涨幅17.66%、近五年年化收益-2.41%)。(数据来源:Wind 截至:2025.12.31 有色矿业指数2021-2025年涨幅分别为:39.73%、-20.60%、-11.19%、2.99%、104.84%)
Q2:跟踪的是什么指数?
跟踪中证有色金属矿业主题指数(931892.CSI),从有色金属行业中选取40只拥有有色金属矿产资源储量的上市公司证券作为指数样本,反映有色金属矿业主题上市公司证券的整体表现。前十大权重股合计占比约55.63%,聚焦紫金矿业、洛阳钼业、北方稀土、中金黄金、赤峰黄金等矿业企业,覆盖铜、锂、稀土、钴、铝等工业金属及黄金、白银等贵金属。(数据来源:Wind 截至:2025.12.31)
Q3:与其他有色主题产品有哪些差异?
相比覆盖有色金属采选、冶炼与加工等全产业链的泛有色产品,有色ETF景顺跟踪的指数专门挑选拥有有色金属矿产资源储量的上市公司,成分股硬实力强,资源属性更为突出。在行业覆盖上聚焦上游矿业,剔除航空装备、半导体材料等下游应用环节。同时兼具工业金属与贵金属配置,通过“工业金属+贵金属”组合形成攻守平衡,适合追求资源板块均衡配置的投资者。
Q4:ETF比个股有哪些优势?
有色板块虽受益于资源稀缺性,但单一金属品种价格波动、公司经营风险等仍会对个股造成显著影响。ETF通过指数化投资一篮子覆盖铜、锂、稀土、黄金、白银等多品种矿业龙头,分散单一公司的经营风险与单一品种的价格波动。无需深入研究个股基本面,即可参与有色金属矿业板块价值重估,或更适合普通投资者配置。
Q5:有色ETF景顺(560290)基金经理实力如何?
基金经理龚丽丽具备15年证券、基金行业从业经验,9.17年投资经验,信奉将价值投资方法论融入指数编制方法,把投资逻辑、主动投资框架与指数投资框架进行有机结合。在管景顺长城中证A500ETF上市以来日均跟踪偏离绝对值平均0.02%,跟踪精度优异,为普通投资者提供普惠性金融工具。(数据来源:Wind/景顺长城基金 截至:2026.06.30)
风险提示:
1、文中涉及的相关个股仅为指数成分股展示,不作为个股推荐。
2、文中登载的指数涨跌幅仅供参考,不预示未来表现亦不代表具体基金表现。登载的基金过往持仓不代表基金经理未来的投资方向亦不构成任何投资建议,最新持仓可能有变化。
3、景顺长城中证有色金属矿业主题交易型开放式指数证券投资基金晨星风险评级:中高,适合激进型、积极型投资者。
景顺长城中证有色金属矿业主题交易型开放式指数证券投资基金发起式联接基金晨星风险评级:中高,适合激进型、积极型投资者。
4、关于基金销售费用的说明:景顺长城中证有色金属矿业主题交易型开放式指数证券投资基金发起式联接基金A份额每笔申购金额(M)分段收取申购费,具体为:M<100万元,0.30%;100万元≤M<500万元,0.20%; M≥500万元,1000元/笔。根据每笔份额的持有时长(N)分段收取赎回费:其中:7日以内,1.50%;7日(含)以上,0。不收取销售服务费。C份额每笔申购金额(M)分段收取申购费,具体为:M≥1元,0。根据每笔份额的持有时长(N)分段收取赎回费:其中:7日以内,1.50%;7日(含)以上,0。销售服务费为0.20%/年。相关费率折扣情况以销售机构展示为准。
景顺长城中证有色金属矿业主题交易型开放式指数证券投资基金:投资人在申购或赎回基金份额时,申购赎回代理券商可按照不超过申购或赎回份额0.3%的标准收取佣金,其中包含证券交易所、登记机构等收取的相关费用。场内交易费用以证券公司实际收取为准。
5、基金管理人承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证本基金一定盈利也不保证最低收益。我国基金运作时间较短,不能反映股市、债市发展的所有阶段,基金的过往业绩并不预示其未来表现,基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证。基金有风险请投资者全面认识本基金的风险特征,听取销售机构的适当性意见,结合自身风险承受能力,谨慎投资。投资者应当仔细阅读《基金合同》、《招募说明书》、《基金产品资料概要》等法律文件以详细了解产品信息。
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96