美银:美联储现在最利好市场的操作,竟是加息!



 收藏
 举报
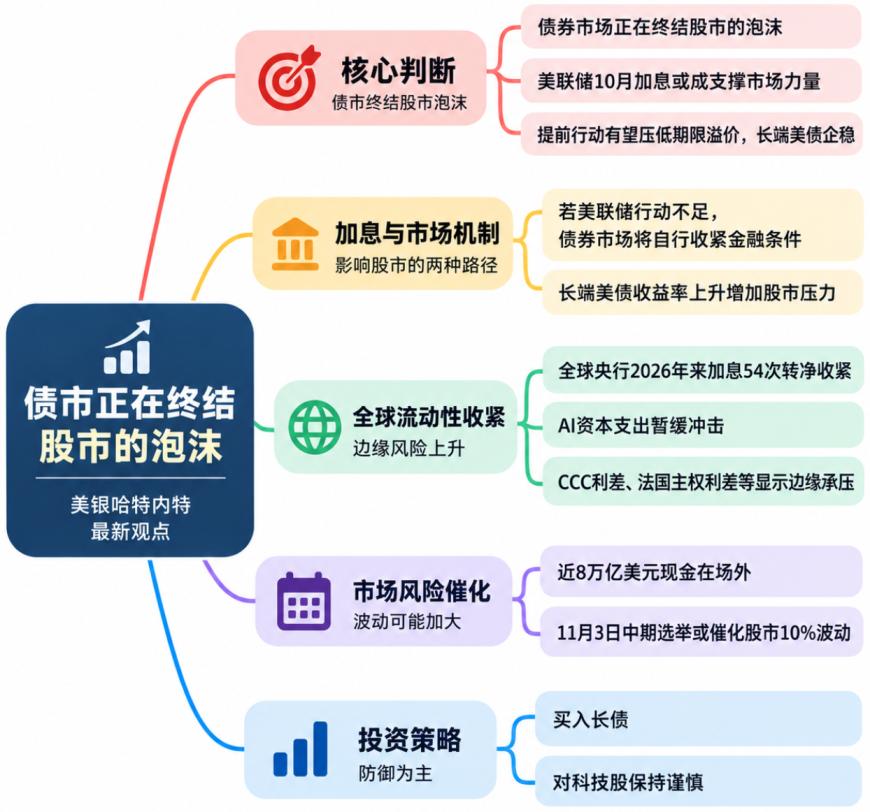
美国银行策略师迈克尔·哈特内特(Michael Hartnett)在最新一期《资金流向报告》(Flow Show)中提出一个反直觉的判断:债券市场正在终结泡沫,而美联储再次加息,甚至可能成为支撑市场的力量。
他的核心逻辑是,市场眼下最棘手的问题不只是短期利率,而是长期美债收益率持续攀升。若美联储迟迟不采取行动,债券投资者可能继续要求更高的期限溢价,推动长端收益率进一步上行,最终迫使金融条件自行收紧。
哈特内特认为,如果美联储10月加息,向市场表明其愿意在通胀风险面前提前行动,长端收益率反而可能企稳。届时,加息带来的短期冲击,或许小于债券市场失序造成的风险。
债券收益率上升,压力开始向市场边缘扩散
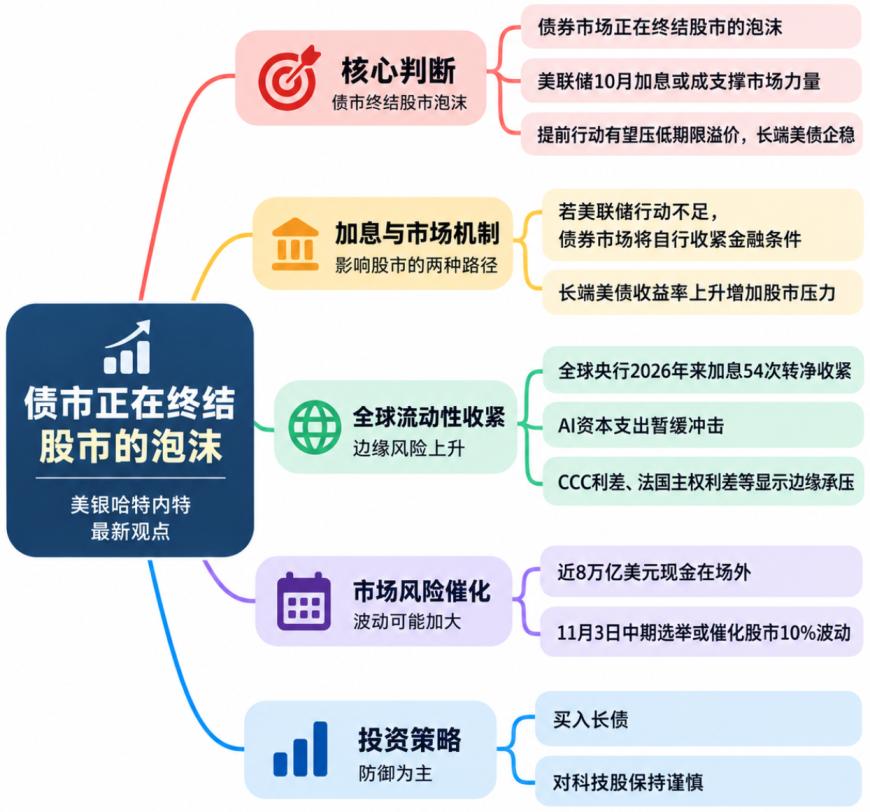
过去一周,美国10年期国债收益率一度升至5.36%,30年期收益率则达到2002年以来的最高水平。随着抛售加剧,市场开始讨论10年期美债收益率升向6%的可能性。
但股市并未同步走弱。美国主要股指仍处于高位附近,韩国股市今年以来也大幅上涨,人工智能相关资产继续表现强势。哈特内特认为,这种分化掩盖了更深层的融资压力。
韩国市场提供了一个例子。过去18个月,韩国债券收益率上升约200个基点。韩国最大零售经纪商未来资产(Mirae Asset)在此前股价翻两番后,已较5月高点下跌约65%。不过,韩国股市今年以来仍上涨近100%。
哈特内特关注的并非韩国股市是否已经见顶,而是利率上升如何逐步暴露杠杆和久期风险。市场的损伤未必首先体现在主要股指上,更可能出现在对融资成本最敏感的资产中。
全球货币政策也在转向收紧。哈特内特统计,2026年以来全球央行已累计加息54次,全球政策冲动自2023年9月以来首次转为净收紧。
与此同时,各国政府仍维持巨额财政赤字,企业则大举投资人工智能、数据中心、电力基础设施和半导体。政府与企业同时争夺资本,债券投资者因而要求更高回报,以补偿持有长期债务的风险。
美联储加息,为何可能反而利好市场?
美国银行利率团队认为,近期美债收益率上升,主要受到经济增长走强和期限溢价上升推动,而非市场大幅上调近期联邦基金利率预期。
期限溢价是投资者持有长期债券时,要求获得的额外补偿。即使市场没有大幅提高对美联储近期利率路径的预期,只要投资者要求更高的长期风险补偿,长端收益率就可能继续上升。
这也解释了为什么温和的美联储表态未必能稳定债市。如果经济增长依然强劲、通胀风险仍然突出,而央行又不愿进一步收紧政策,市场可能通过抬高期限溢价,让长期融资成本继续上升。
哈特内特认为,美联储10月加息可能改变这一局面。若加息能够让市场相信央行正在主动应对通胀,而不是任由长期收益率代替自己收紧金融条件,期限溢价就可能回落,长端收益率也有望企稳。
美国银行的判断是,如果经济数据继续强劲,美联储最终可能面临两种选择:主动加息,或者容忍债券市场进一步抛售。假如长端收益率上升变得无序,前者造成的冲击可能相对较小。
不过,这一逻辑能否成立,取决于市场是否相信加息能够控制通胀风险。如果加息未能恢复政策可信度,或者进一步推高市场对长期利率的预期,收益率仍可能继续上升。
AI投资繁荣,让高利率的冲击暂时停留在边缘
债券市场持续承压,美国经济却尚未出现明显降温。美国银行的巴纳比·马丁(Barnaby Martin)指出,尽管收益率大幅上升,美国经济硬数据、全球远期盈利预期以及大型科技公司的资本支出预期,都没有出现明显回落。
尤其是面向2027年的资本支出预期,仍然保持强劲上行。这轮人工智能投资周期支撑着建筑、设备采购、基础设施建设和企业盈利预期,也为高收益率提供了经济层面的支撑。
只要人工智能资本支出继续扩张,市场就很难迅速转向传统衰退交易。这也是美国股指仍处高位、信贷市场却日益紧张的原因之一。
压力已经出现在最弱的借款人身上。CCC级债券利差升至1200个基点,为2022年以来最高水平。相比之下,高收益债市场其他部分承受的压力,更多来自利率波动,而不是市场对全面信用损失的预期。
这表明,市场尚未认定经济正在崩溃,但融资环境已对资质较差的借款人越来越不利。随着基准利率和长期收益率抬升,原本依赖低成本资金维持的交易将更难持续。
法国主权债券市场也出现类似压力。法国国债与德国国债的利差扩大至140个基点。美国银行欧洲信贷研究认为,这是至少20年来法国主权利差扩大的最快阶段,速度甚至超过2011年危机初期。
法国面临的压力来自多项长期问题:债务占GDP比重自疫情后高点以来没有实质改善,私人非金融部门债务仍然很高,财政体系承担沉重的福利支出,而法国自1974年以来从未实现初级预算盈余。
美国银行首席全球经济学家克劳迪奥·伊里戈延(Claudio Irigoyen)将更广泛的发达市场问题概括为“时间不一致”:政府在低利率环境下制定支出和减税政策,却难以在利率上升后迅速调整。债务仍然存在,低利率却不会永久持续。
近8万亿美元现金留在场外,投资者并未全面看多
美国股市维持高位,并不代表投资者普遍愿意承担风险。哈特内特最新的EPFR资金流向数据显示,约1660亿美元流入现金,338亿美元流入债券,流入股票的资金则只有124亿美元。
美国国债录得2025年4月以来最大单周资金流入,投资级债券和银行贷款也获得明显需求。指数表现强劲,资金配置却呈现防御姿态。
货币市场基金资产规模已接近8万亿美元,高于2023年的约5万亿美元。短期国库券收益率约为4.2%,意味着这笔现金每年可产生接近3300亿美元的利息收入。
哈特内特认为,现金规模庞大并不代表这些资金会自动流入股市。历史经验显示,大规模资金从现金转向风险资产,往往需要明显的货币宽松作为催化剂,例如量化宽松或持续降息。只要短期国库券仍能提供可观收益,投资者就没有充分理由放弃确定性。
市场情绪指标也在降温。哈特内特的牛熊指标已从8.8降至8.1,两周前还处于9.3。该指标仍位于卖出区域,但下行速度反映出市场情绪和投资广度的恶化,快于主要股指所显示的程度。
少数人工智能相关公司仍在支撑指数,而大量股票距离此前高点仍有明显差距。信贷市场也出现类似分化:资质最强的发行人仍能获得充足融资,最弱的借款人却已面临更高的风险溢价。
哈特内特因此倾向于在美国中期选举前采取更谨慎的立场。他认为,全球货币政策收紧、债券波动加剧,以及弱势信贷持续承压,正令当前市场格局变得更加脆弱。
中期选举可能放大市场波动
哈特内特将11月3日的美国中期选举视为重要风险事件,并认为选举结果可能成为美国股市向任一方向波动10%的催化剂。
在他的框架中,选举不仅关乎国会控制权,也关系到人工智能投资周期所依赖的政策环境,包括税收、监管、贸易政策和战略资源获取。
如果民主党取得压倒性胜利,哈特内特将其视为明确的避险情景。他预计,白宫推动人工智能和工业投资的政策空间可能受到限制,税收和监管压力上升。在这种情况下,他预计股市可能下跌超过10%,美元和债券收益率走低,国际市场相对跑赢。
如果出现共和党控制参议院、民主党控制众议院的分裂国会,政策变化可能更难推进。哈特内特认为,这种政治僵局可能有利于市场延续当前的增长格局,人工智能投资也可能继续扩张。
共和党大获全胜则是他设想中对股市最有利的意外结果之一,因为这可能延长人工智能资本支出周期,并延续市场对人工智能赢家的集中配置。
选举结果与债券市场之间也存在直接联系。如果政策继续推动人工智能、国防、半导体、稀土和资源安全领域的投资,企业和政府对资本的需求就可能维持高位,债券收益率也有理由继续承压。反之,如果政策变化导致投资放缓,增长预期可能随之降温,长期债券才有机会获得更明确的支撑。
哈特内特开始买入长债,但仍对科技股保持谨慎
在资产配置方面,哈特内特正把更多注意力转向美国以外的市场。他看好黄金、大宗商品和新兴市场,并指出,尽管拉丁美洲股市近期上涨,MSCI拉丁美洲指数仍比历史高点低约35%。
新兴市场股市相对美国股市也开始转强。哈特内特认为,在美国估值偏高、融资成本昂贵且财政需求沉重的背景下,部分新兴市场提供了不同的配置机会。
他并未因此认定美国市场的主导地位已经结束。人工智能企业仍在创造实际盈利,资本支出周期仍然强劲,美国经济也足以支撑部分资产的估值溢价。但在资本成本上升的环境下,这些资产需要与政府债务、公司债券以及其他地区的投资机会争夺资金。
哈特内特对科技股保持谨慎,理由是相关持仓已经相当集中。不过,他仍预计大型人工智能赢家的表现将好于更广泛的半导体板块,并看好部分中国科技股的选择性机会。
债券方面,他没有等待10年期美债收益率接近6%才开始行动,而是已逐步买入长期债券、小盘股、房地产投资信托基金(REITs)和香港地产股。
他的判断是,收益率可能已接近一个临界区域:融资成本继续上升,将开始迫使更多投资者和企业改变行为。若美联储加息成功恢复政策可信度,长端收益率或能停止持续上行;若美联储行动不足,债券市场则可能继续通过抬高收益率收紧金融条件。
哈特内特所说的“债券终结泡沫”,并不意味着市场必须立即崩盘。更高的资本成本可能先冲击最弱的借款人和杠杆交易,再逐步向更广泛的市场传导。
目前,人工智能资本支出仍在延缓这一过程。只要增长和盈利保持韧性,高收益率就可能持续更长时间;一旦经济数据转弱、人工智能投资放缓,或信贷压力从市场边缘向核心扩散,长期债券才可能迎来更强的买盘。
来源:金十数据


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96