ETF市场日报|市场缩量收跌!四大行齐创历史新高护盘,通信与算力硬件主题ETF重挫



 收藏
 举报
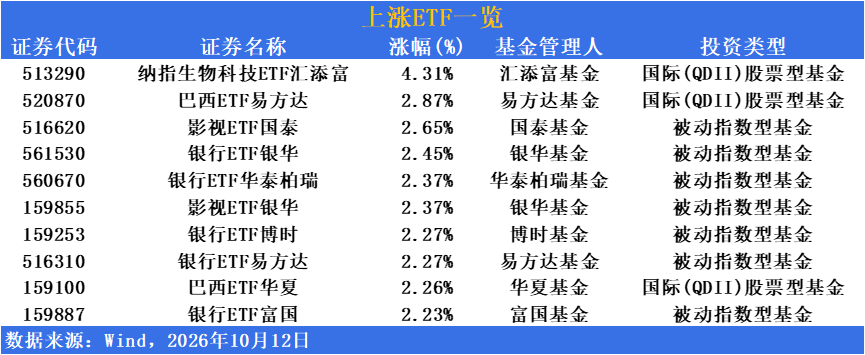
2026年10月12日,Wind数据显示,A股三大指数集体调整,市场缩量明显,全市场超4000只个股下跌,银行板块强势护盘,结构性分化持续加剧。
截至收盘,上证指数跌0.43%、深证成指跌2.03%、创业板指跌2.61%,全市场成交额回退至1.5万亿元区间,整体缩量明显。
涨幅方面,海外生物科技、巴西资产与银行主题ETF走强
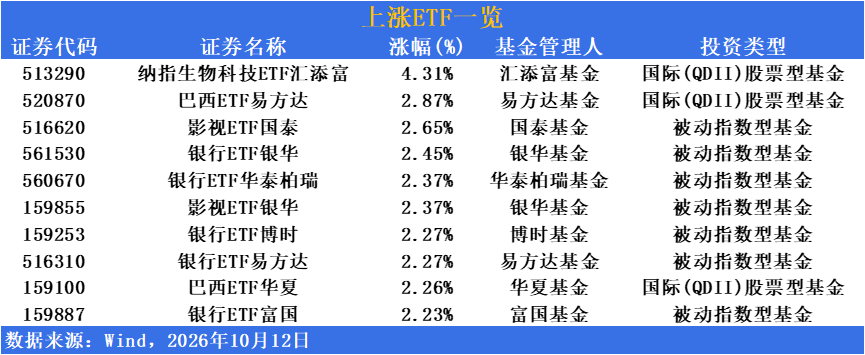
受美股生物科技板块反弹带动,叠加巴西资产延续强势、AI短剧与AI语料应用催化密集、国庆档票房收官后影视板块景气度获验证,以及银行板块业绩稳健、四大行股价齐创历史新高等多重因素催化,海外生物科技、巴西资产、影视传媒及银行方向ETF集体走强,占据涨幅榜主要席位。
盘面上,字节旗下短剧应用PineDrama海外累计下载量突破1亿、日活跃用户约700万,AI应用出海叙事持续强化;分众传媒收购新潮传媒获附条件批准,广告传媒行业整合提速。
纳指生物科技ETF汇添富(513290)上涨4.31%,巴西ETF易方达(520870)涨2.87%,影视ETF国泰(516620)涨2.65%,银行ETF银华(561530)涨2.45%,银行ETF华泰柏瑞(560670)、影视ETF银华(159855)涨2.37%,银行ETF博时(159253)、银行ETF易方达(516310)涨2.27%,巴西ETF华夏(159100)涨2.26%,银行ETF富国(159887)涨2.23%。
整体来看,高股息银行与AI应用端成为弱市中的两大亮点,海外资产与生物科技方向获资金增配,市场防御与进攻风格并行。
跌幅方面,通信与算力硬件主题ETF大幅调整
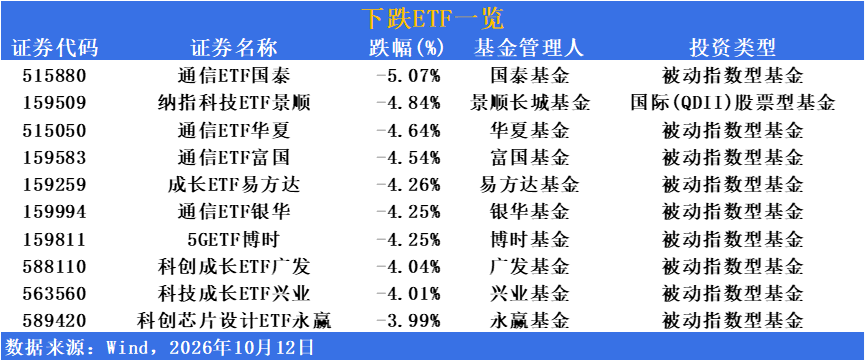
通信、算力硬件及科创成长主题ETF大幅调整,通信设备相关主题产品全线重挫,包揽跌幅榜主要席位,科创成长、卫星、新材料等方向同步走低,成为当日市场调整的核心灾区。
消息面看,花旗发布研报称,过去两周该行对接超过60家欧美机构投资者后发现,受对美国联邦通信委员会潜在监管限制的担忧影响,美国投资者更偏好美国本土光学公司,中国光模块企业的外资叙事显著降温;叠加OpenAI营收不及预期传闻与海外政策扰动共振,光模块、PCB、算力硬件方向连续深度回调,剑桥科技港股收盘跌逾11%;美国对多家中国企业发起337调查,涉及立讯精密、富士康等,亦压制板块情绪。
相关机构认为,本轮算力硬件调整已由情绪面扩散至资金面,短期仍需等待三季报业绩验证与海外监管预期明朗,但AI算力产业资本开支扩张的中期逻辑尚未逆转。
活跃度方面,短融ETF海富通成交超570亿元,成交额榜连续由固收类产品占据
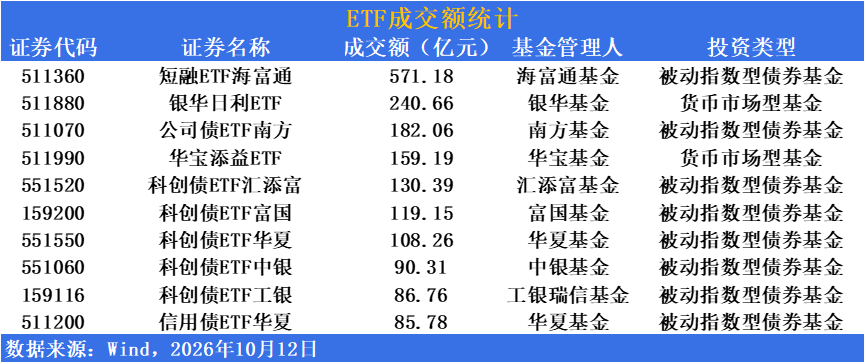
成交额维度,短融ETF海富通(511360)单日成交571.18亿元,继续担当机构流动性管理利器;银华日利ETF(511880)成交240.66亿元,公司债ETF南方(511070)成交182.06亿元,华宝添益ETF(511990)成交159.19亿元,科创债ETF汇添富(551520)成交130.39亿元,科创债ETF富国(159200)成交119.15亿元,科创债ETF华夏(551550)成交108.26亿元,科创债ETF中银(551060)成交90.31亿元,科创债ETF工银(159116)成交86.76亿元,信用债ETF华夏(512200)成交85.78亿元。
债券及货币型产品连续多个交易日占据成交额榜全部席位,显示权益市场缩量避险背景下,固收类资产的流动性管理与避险配置功能持续强化,股债跷跷板效应显著。
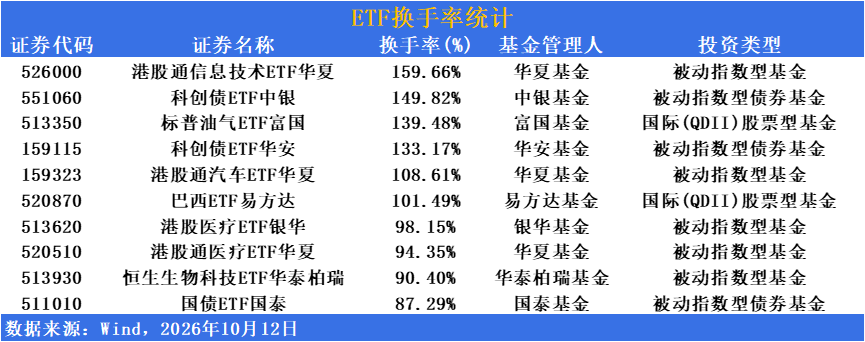
换手率维度,港股通信息技术ETF华夏(526000)单日换手率159.66%,资金博弈激烈;科创债ETF中银(551060)换手率149.82%,标普油气ETF富国(513350)换手率139.48%,溢价交易维持活跃;科创债ETF华安(159115)换手率133.17%,港股通汽车ETF华夏(159323)换手率108.61%,巴西ETF易方达(520870)换手率101.49%,港股医疗ETF银华(513620)换手率98.15%,港股通医疗ETF华夏(520510)换手率94.35%,恒生生物科技ETF华泰柏瑞(513930)换手率90.40%,国债ETF国泰(511010)换手率87.29%。
港股科技、医疗产品维持高换手,反映相关方向多空分歧仍大;固收类产品高换手与成交榜高度共振,避险与流动性管理需求旺盛。
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96