1000倍杠杆、亏损挖矿 Papertrade上线即惹争议


 收藏
 举报

陶朱,金色财经
摘要:2026年10月10日,基于 Hyperliquid 生态的全链上永续合约交易平台 Papertrade 正式启动交易。Papertrade主打最高1000倍杠杆、零滑点定价和无传统资金费率。上线之初备受瞩目,随后争议不断。
一、Papertrade 是什么?
先来看看这个1000倍杠杆交易平台的创始人是何来头。
据X用户比特币橙子Trader,创始人 Jez(@izebel_eth),2015年毕业于 MIT,学的是计算机与管理科学,后来在摩根士丹利工作了4年,还曾担任加密风投 Standard Crypto 的 Venture Partner,个人投资项目包括 FOMO、neutrl 等。他还是一名扑克高手,2024年参加世界扑克巡回赛 WPT Prime Championship,最终拿到第7名,奖金18.6万美元。量化交易、VC投资、职业级扑克竞技经验,基本把金融市场、风险定价和博弈论凑齐了。
另一位创始人 Blurr(@blurr)更偏链上原生玩家,2017年前后进入 Crypto,经历过 CryptoKitties、Compound、Curve 等早期链上机会,还曾部署过 Refund($RFD)。
据Papertrade官网介绍,Papertrade 是一个采用公平启动机制、完全链上运行的永续合约交易平台,基于 Hyperliquid 构建。具有以下几个独特功能:1000倍杠杆、一键买卖,无需订单簿、零滑点、无资金成本、通过交易盈亏驱动的流动性池机制。
Papertrade 的智能合约使用 Hyperliquid 的BBO 中间价作为预言机,在用户和流动性提供者 (LP) 之间创建合成互换(synthetic swaps)。Papertrade 的交易不会在 Hyperliquid 上实际建立对应的永续合约仓位,该合约运行在 HyperEVM L1 上,并通过预编译读取 HyperCore 状态。
Papertrade 上的所有交易都是用户与流动性提供商 (LP) 之间的合成掉期。当用户开仓时,合约会读取 Hyperliquid 的BBO 中间价,并通过预编译将其锁定为用户的入场价格。当用户平仓时,合约再次读取 BBO 中间价,并直接与流动性提供商结算盈亏。
PAPER是流动性提供者 (LP) 费用申领代币,由用户实际亏损铸造而成。用户无法直接向 LP 充值,PAPER 只能根据符合规则的已实现交易亏损铸造。PAPER 的初始供应量为零,没有预发行、团队分配、风险投资分配、空投或锁定。所有现存的 PAPER 代币都必须通过链上发行曲线铸造。发行初期,PAPER 无法在钱包之间转移;只能进行质押和解押。当追踪的 LP 账户余额低于200 万美元(包括亏损)时,PAPER 的铸造速率固定为每亏损 1 美元铸造 100 个 PAPER,超过该余额后,铸造速率将呈渐近线递减。
质押的 PAPER 可通过两种途径赚取 USDC。
(1) 1% 的盈亏:质押者可获得已结算交易(无论盈亏)实际盈亏的 1%,前提是所有支付均已结算且流动性提供者 (LP) 能够覆盖所有盈亏(已结算余额开仓的清算除外)。
(2) LP 盈亏溢出:一旦追踪的 LP 盈亏超过500 万美元的质押者奖励上限,超过该上限的每一美元 LP 盈亏都将通过 keeper 的调用全额分配给质押者。低于 500 万美元时,质押者只能获得 1% 的份额。
更多详细内容可查看《Papertrade:博弈逻辑、交易策略与后市展望》
二、Papertrade漏洞惹争议
Papertrade 的高杠杆设计在上线初期迅速吸引市场关注,但这也让平台惹上不少争议。
10月11日,X平台Boblob发文称,Papertrade正遭到两个钱包地址积极利用。相关地址通过在Hyperliquid上以约2000万美元为单笔规模进行交易,使ETH价格波动约10至20个基点,并在Papertrade上建立名义价值达数亿美元的多头仓位。 Boblob认为,这暴露了Papertrade协议当前存在的明显漏洞,必须尽快修复,否则将难以实现长期可持续发展。
根据 The Block 对 Hyperliquid 交易数据及 Papertrade 账户记录的分析,在Papertrade于周六上线后的短短数小时内,一名交易员通过操纵 Hyperliquid 上的 ETH 价格获利约 128 万美元。
地址 0x2025...840e 曾多次在 Papertrade 上建立大额头寸,随后在 Hyperliquid 上买入或卖出数千枚 ETH 以拉动参考价格,最后平仓。周六美东时间下午 6:01 至 6:02 期间,该地址在 Hyperliquid 上买入了约 6,060 枚 ETH,推动价格上涨了约 3 美元(即 0.12%);下午 6:03,该地址卖出了约 5,210 枚 ETH,导致价格下跌了约 3.50 美元。
在 1000 倍杠杆下,0.1% 的价格波动就相当于头寸的全部保证金。周六晚间,该地址在 Hyperliquid 上交易了价值约 2.31 亿美元的 ETH,并支付了约 5.2 万美元的交易手续费。
Papertrade 上的该钱包投资组合页面显示,其交易额为 31.8 亿美元,获利 128 万美元。该钱包周六从 Papertrade 提取了约 248 万美元资金(此前存入 120 万美元),其中包括美东时间下午 6:06 进行的一笔 154 万美元的提款。
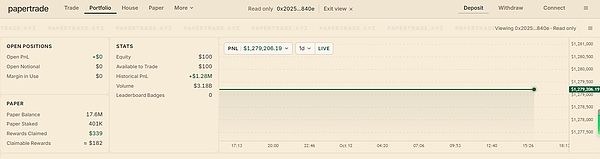
美东时间下午 7:13,该钱包以 660 倍杠杆开立了 30 笔 ETH 空头头寸,名义价值总计 2.97 亿美元;随后在接下来的三分钟内,该钱包在 Hyperliquid 上抛售了约 6,590 枚 ETH,将价格压低至 2,504.40 美元。
值得注意的是,尽管该钱包的初始交易仅持续了数分钟,但这些空头头寸却保持了三个多小时,直到美东时间晚上 10:31 才在 2,509.95 美元的价格水平被强制平仓,导致 45 万美元的亏损。根据 Papertrade 界面显示,这些亏损为该钱包生成了约 1,760 万枚 PAPER 代币。
根据 Hyperliquid 的数据,该钱包自开始交易以来,在 Hyperliquid 上的总交易额约为 142 亿美元,获利 1310 万美元。它于 2025 年 2 月以约 200 万美元的初始资金开始在 Hyperliquid 上交易;在 Papertrade 上线前的一周内,该钱包每日都在进行交易,涉及 ETH、ZEC、NEAR 以及与 CrowdStrike 和 Intel 等股票挂钩的永续合约。
当天,Papertrade 官方回应价格操纵利用以及协议存在明显漏洞质疑。
Papertrade 表示:始终无法让小额交易与大额交易享有同等优先级。这样做会导致前端出现垃圾信息拥堵,情况会比现有的排队机制糟糕得多。在这些限制条件下,力求使公平启动方案尽可能地包容所有交易者。
此外,昨晚针对 Hyperliquid BBO 上 BTC/ETH 的操纵尝试,并非花了六个月设计的机制存在疏漏。这些情况早已考虑到,只是因为上线初期为了应对拥堵,持仓上限设置得非常宽松才有可能发生。如果在排队启动需求高峰期就设置持仓上限,只会进一步加剧体验缓慢的问题,而排队机制本身因为开仓 / 平仓确认时间的不确定性,反而对操纵提供了天然保护。随着拥堵缓解,已经开始在链上和中继层面收紧持仓上限。在这样的系统中,操纵攻击始终是可能的——关键在于尝试是否经济上划算。官方目标是把参数设置到几乎永远不盈利,即使成功,尾部风险也极高、期望值为负。
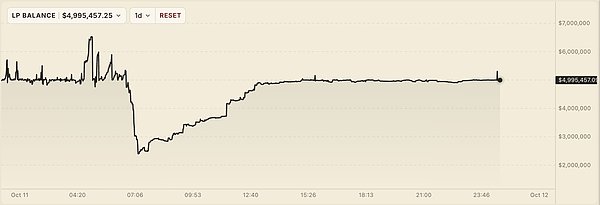
Papertrade 刚上线时热度非凡,但随后热度减退。
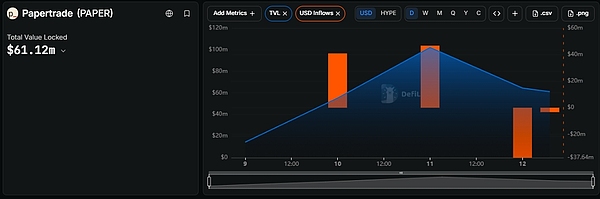
根据 DeFiLlama 数据,Papertrade 的总锁仓价值一度升至约 1 亿美元,随后明显回落。截至发稿,TVL 约为 6112 万美元。
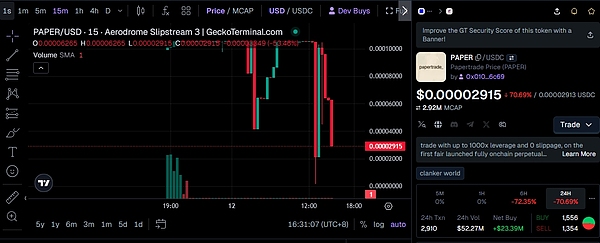
PAPER经历冲高回落行情,截至发稿,报0.00002915美元,过去24小时跌幅达到70.69%。24小时交易量约为5227万美元。
三、业内人士怎么看Papertrade
比特币橙子Trader:Papertrade 的交易设计非常激进。它部署在 HyperEVM,利用预编译合约直接读取 Hyperliquid 订单簿买一卖一的中间价,以此合成 BTC、ETH 永续仓位,实际不会去 Hyperliquid 开对冲仓,所以没有传统资金费率、盘口滑点和点差。听起来像免费交易,但盈利平仓会受到非对称收益折减,尤其针对极小价格波动的套利收益抽得更重。这套逻辑明显吸收了 Rollbit 的高杠杆赌场模型,只不过把定价、仓位和盈亏结算搬到了链上。
最有创造性的地方是 Martingaler 流动性自举机制。传统赌场必须先准备一大笔本金,才能赔付赢家。Papertrade 的 LP 从0美元启动,输家的亏损直接补充资金池。如果庄家只有500万美元,而赢家需要领取600万美元盈利,协议可以先支付500万美元,剩余100万美元进入 FIFO 债务队列,等待未来交易者亏损后逐步偿还。它用未来的亏损现金流解决初始资金不足的问题,但这笔债务不会凭空消失,极端情况下赢家可能长期拿不到全部利润。
再看 $PAPER,代币经济学才是这套设计的核心。没有预挖、没有团队和 VC 分配、没有空投,只有真实发生交易亏损或清算,才能铸造代币。LP 追踪余额低于200万美元时,每亏损1美元最多按基础规则铸造100枚 PAPER,超过门槛后按照衰减曲线降低发行速度。PAPER 质押者可以领取协议分配的 USDC 收益,当 LP 超过500万美元的目标余额后,超出部分的新增收益按机制分配给质押者。
Papertrade 可能是今年 Hyperliquid 生态最激进的一次交易所经济模型实验。它把做市商的收益、赌场的庄家优势和 DeFi 的代币激励揉进了同一个系统,甚至把普通交易者的亏损变成了协议融资手段。
Maggie:Papertrade刚上线几分钟就100亿美元交易量,“亏损挖矿 + 自举 LP”,模式很有趣。 这个模式高度依赖持续的交易量(尤其是净亏损流量)。
可能的死亡螺旋在于: 1. 赢家的利润进队列排队(本金立即退回)。 2. 队列变长 → 大家觉得“赢了也拿不到钱” → 交易意愿下降。 3. 交易量减少 → 新的亏损变少 → 队列更难清空。 4. 形成负循环:人越来越少 → 排队越久 → 更没人来。
Box (mainnet arc):发明PaperTrade的人简直是个天才……他完成了一个0和游戏上的期望与收益的对等交换: 爆仓了,有Token拿,可以有一个分红权的盼头;赚钱了,拿钱走人,两头看起来都不亏。
Token质押后,赚钱的人2%直接分红,池子超过500万的情况下,99%的盈利全部分红。你问他亏了赚了,他说质押了。
这个飞轮,最怕的就是没人交易,只要有人交易,就会有人输,但是背靠hyperliquid,简直是接入了一个不会停止的交易永动机,只要hyperliquid还有热度,这东西就会有人去玩。 为什么我转变会这么大并且会觉得这会是一个现象级产品,因为我看到这东西的本质,和FOMO 3D还有养老保险基本如出一辙,前面的人亏损买入后面人资产的收益权,这套玩法我觉得可以再玩一百年,旁氏如磐石般伫立在金融中心,金融的本质就是分红。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96