又大跌,到底谁在卖?


 收藏
 举报

10月12日,A股继续向下调整,深证成指、双创指数都跌了超2%,全市场成交额15507亿元,比前一交易日少了3659亿元。
银行板块逆势走强,几大国有大行股价集体创出历史新高,渝农商行、重庆银行等城商行涨幅超4%,成了市场为数不多的支撑。
科技成长赛道整体明显承压,其中,CPO、MLCC、光模块等算力硬件板块集体重挫,能源金属、黄金、粮食概念也同步大幅回调。
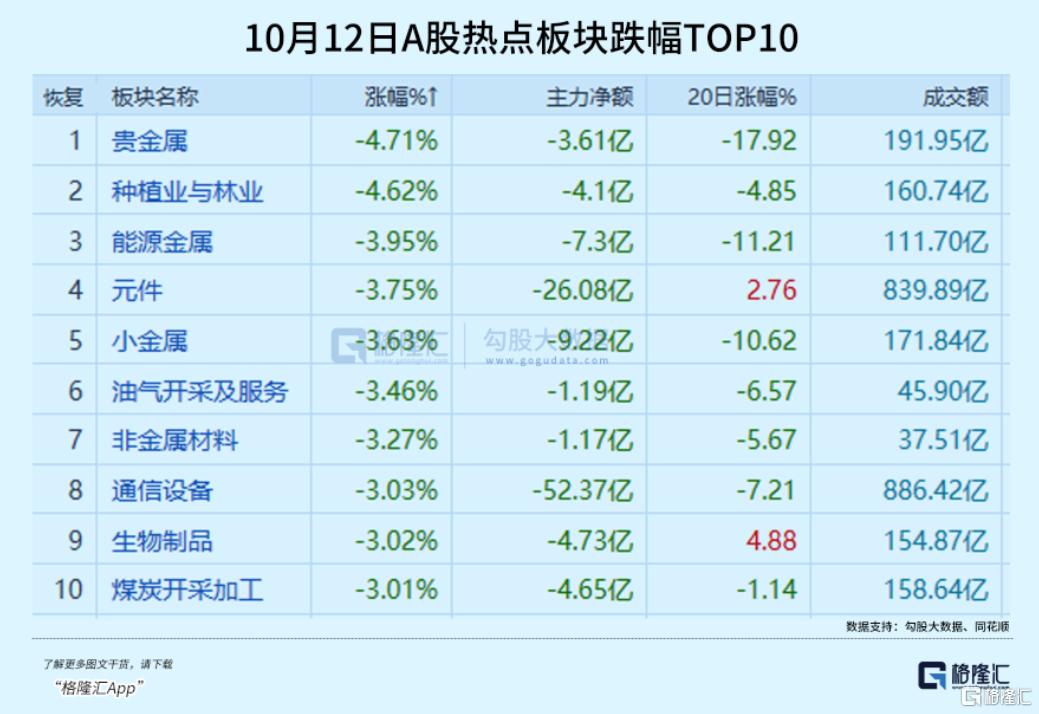
其实9月下旬以来,科技成长板块就持续回调。国庆假期里海外市场还创了历史新高,很多人以为10月回来A股科技板块底部确认了,却没想到还是继续下跌。
这么多的抛压,到底是谁在卖?
01
昨天,百亿私募海南希瓦创始人梁宏的一份周报在资本圈传开。他没回避自己的业绩,旗下基金自6月高点以来回撤已经超过20%,确实够惨淡的。
其实近三个月来,累计回撤超过30%的基金至少都有300只,梁宏的这个业绩回撤幅度,只能算一般。
真正让大家讨论的,是他直接点出了部分大型保险资管的交易行为。
梁宏在周报里写道:“我认为这主要非基本面原因,而是资金面原因。AI发展的很好很顺利前景依然很大,但是国内资金面情况不好,的确出乎我意料。我们了解到某些保险资管巨头在七月份高位买了很多科技股,却在九月下旬大幅度减仓止损。这种大机构追涨杀跌的操作实在令人费解。”
在他看来,这些机构在科技股上的一致行为,直接加剧了市场的非理性波动。
7月AI概念火热、市场情绪高涨的时候,不少机构怕错过行情,在FOMO情绪驱动下高位建仓;
到了9月,美联储降息预期反复、国内经济数据波动、科技股估值回调,恐慌情绪蔓延,又在底部区域被迫止损。
这个说法之所以能引发这么大共鸣,核心是它打破了大家对保险资金的固有印象。
长期以来保险资金都被当成市场的“压舱石”,是最重要的长期资本,投资风格本该稳健、逆向,市场热的时候克制,市场慌的时候布局。
如果真的出现高位追涨、低位割肉的情况,说明哪怕是有严谨研究体系、完善风控能力的大型机构,也逃不开人性弱点和短期考核的束缚。
当然要说明的是,到现在也没有哪家保险资管出来回应这个说法,梁宏也没有拿出明确的交易数据佐证,真实性还没法下定论。
但这个讨论本身就很有价值,它抛出了一个所有人都该思考的问题:
当短期业绩考核压力撞上长期投资理念,所谓的“聪明钱”,真的能一直保持理性吗?
02
中泰证券10月11日发布的一篇策略研报,一定程度上也佐证了梁宏的观点。
本轮调整的核心卖压,确实有相当部分是来自保险资金和固收+产品的被动赎回。
研报先用排除法,逐一否定了其他五类资金成为主要卖方的可能。
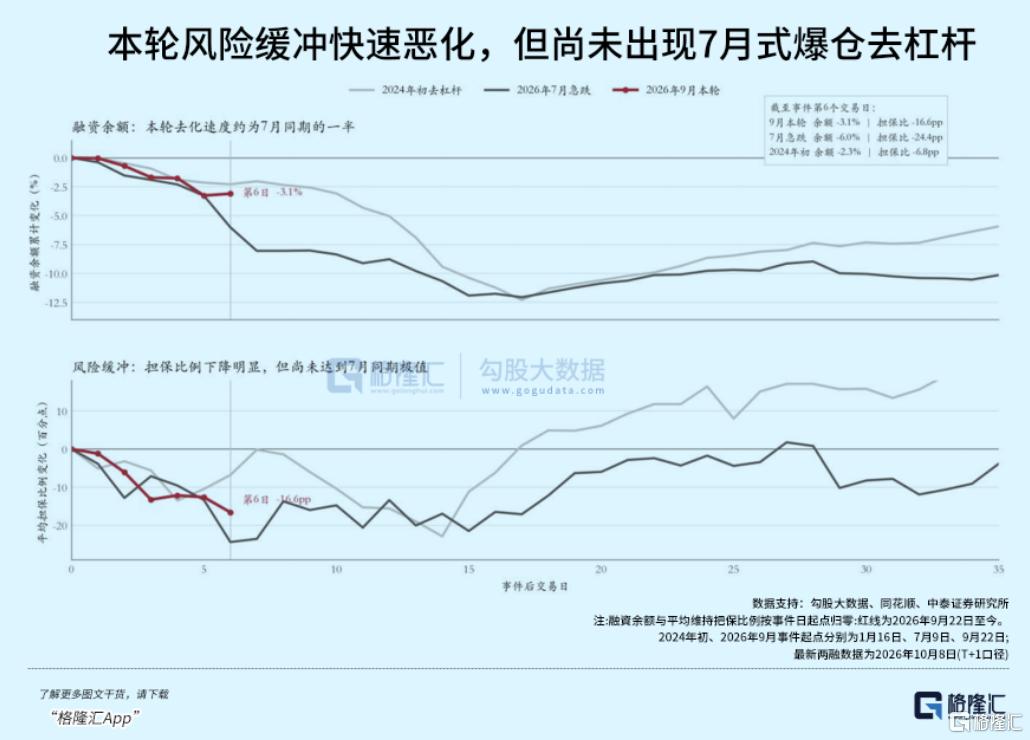
首先是杠杆资金。现在两融余额的下降速度只有7月同期的一半,担保比例的下降斜率也明显放缓。
7月市场已经经历过一轮高杠杆账户的强制减仓,主观私募和杠杆资金已经降了不少仓位,这一轮很难再形成持续的抛压。
其次是散户。9月以来散户进场的规模很小,根本没有出现高位追涨的情况。
用“站上20日均线的个股占比”来看市场热度,现在已经跌到历史极低区间,散户大多在观望、情绪低迷,解释不了连续多日的大额机构卖盘。
第三是外资。7月到现在QFII的资产规模没什么明显变化,北向资金的交易占比也没显著下降。
而且这一轮A股科技走势明显比纳斯达克弱,如果外资是主要卖方,跨市场走势会更同步,现有数据不支持这个结论。
第四是公募基金。多数主动权益基金有80%以上的股票仓位底线,没法靠整体降仓持续大规模净卖出。
更关键的指标是,成交额前5%个股的交易集中度,已经从六七月接近70%的历史高位,回落到40%左右的长期均值,说明公募的科技持仓已经从高位降到中位,剩下的卖压不多。
第五是量化资金。7月下跌的时候量化资金确实放大了波动,但7月之后监管约束加强了;而且这一轮A股和海外科技走势持续背离,不符合量化策略同步降风险的典型特征。
排除完这五类,答案就很清晰了:本轮持续卖出的主体,是二季度集中加仓科技的保险和固收+资金。
这类资金的行为逻辑其实很好理解。
它们以绝对收益和回撤控制为核心目标,二季度科技行情火热的时候,大幅提升了权益配置比例,而且新加的仓位大多集中在科技成长板块。等市场回调、净值下跌触发风控线或者客户赎回要求,卖出就会变得被动、连续,甚至对价格不敏感。
这也刚好解释了,为什么海外科技涨得好、国内基本面也没坏,A股科技却一直承压。
值得注意的是,据测算,二季度以来保险和固收+资金新加的科技仓位,大概已经去化了70%-80%,还有20%-30%需要继续消化。
也就是说,现在卖压已经从集中释放阶段进入尾声,持续的大额抛压在减少,但剩下的筹码出清,还是会给市场带来反复震荡。
这也是为什么指数已经探明底部,却没法立刻涨起来的核心原因。
03
但对于未来表现,我们也不需要太悲观。
实际上,从9月以来,科创50、创业板指、中证2000这些宽基ETF,一直在持续获得长线资金流入,流入力度和7月市场底部的时候差不多,说明这个位置有明确的承接力量,不是没人买的单边下跌。
但底部确认不代表马上就会有主升行情,市场进入磨底阶段是必然的。
一方面,保险和固收+还有20%-30%的科技仓位要消化,被动卖出会让指数在底部区域来回震荡;
另一方面,现在长线资金主要是托底承接,还没到主动拉升的阶段,市场缺持续向上的增量资金。
这也是本轮调整和7月下跌最大的区别。
7月是杠杆资金、量化资金集中爆仓,跌得快、跌得猛,宣泄完反弹也快;这一轮是保险、固收+的被动减仓,卖压释放得更平缓,持续时间更长,市场需要用时间换空间,慢慢消化尾部的筹码。
其实,压制当前成长股估值的还有另一个来自海外的、很重要的因素——长端美债收益率。
9月22日以来的A股科技调整,和长端美债收益率快速上行几乎是同步的。
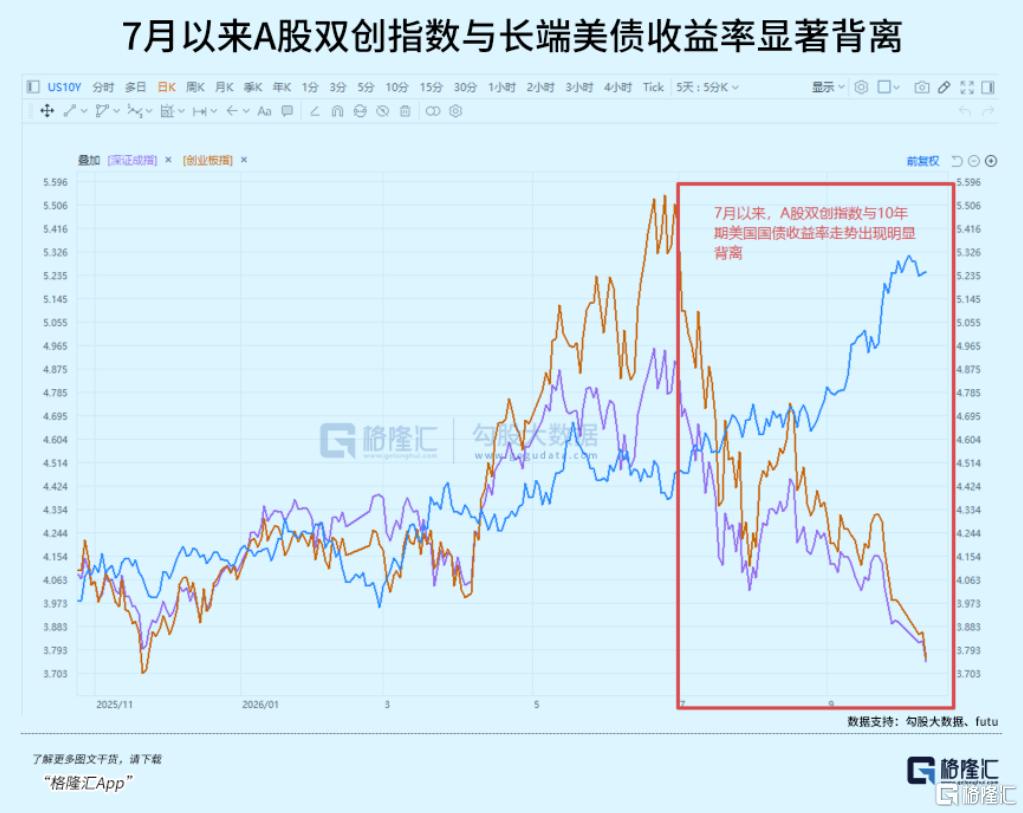
背后,是美伊地缘冲突升级、美国财政失控式发高息债、美国大选带来的政策不确定性,都在推升全球通胀预期和长期利率水平,进而压制成长股的估值。
现在的国内成长股状态,感觉有点像一把绷紧的弓弦,或许拐点也在酝酿了。
9月以来美国对华科技限制、中欧贸易摩擦、中东增兵这些事,本质上是特朗普因为选举压力在“极限施压”,已经接近政策杠杆的顶点,这和今年4月初的情况很像。
基准情形下,10-11月美伊大概率能达成阶段性协议,局势缓和之后美债收益率会很快回落;
就算冲突拖到中期选举之后,共和党失利再加上国会对战争预算的约束,美债利率的拐点也会在11月到明年1月之间出现。
还有个信号值得留意,近期美债收益率对利空消息已经开始钝化(出现顶部调整)。10月8日美国增兵的消息出来,收益率只短暂冲了一下,很快就回落了。
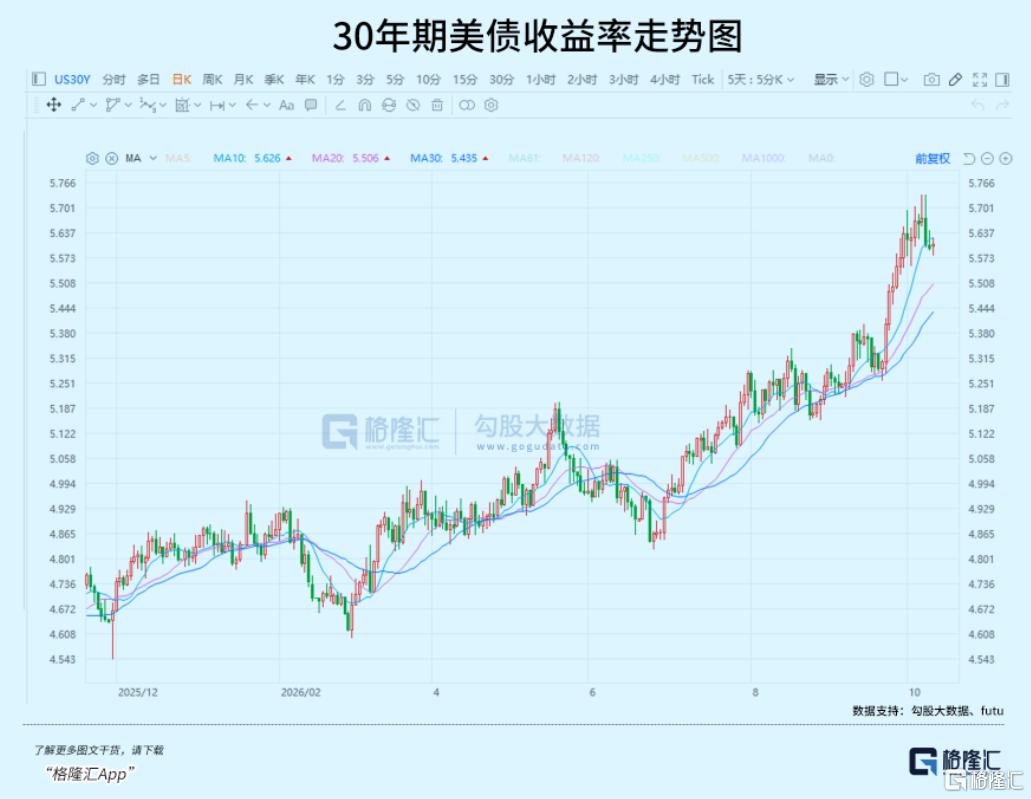
如果这种情况持续,美债收益率的顶部信号就会越来越清晰,而那正是科技成长股迎来估值修复的核心触发点。
04 结语
今天的盘面分化表现,其实就是磨底阶段资金再平衡的缩影。
银行股集体创新高,是绝对收益资金在做防御性再平衡。减仓高波动、高拥挤的科技成长之后,保险、固收+这类资金转头去了高确定性、高股息的银行板块。
这是符合资金逻辑的。毕竟现在银行板块平均市净率只有0.6倍左右,近12个月平均股息率超过4%,比长期国债收益率还高,具备很强的“类债券”配置价值。
很多人看到科技股跌,就开始怀疑AI的产业逻辑是不是不行了。实际上这仅是资金的短期选择而已。
资金退潮的时候,高持仓标的的波动会被放大,但这不会改变产业的长期成长逻辑。
等保险和固收+资金的尾部科技仓位出清完毕,再叠加上海外美债收益率趋势性回落,市场才会从震荡磨底转向趋势性修复,科技成长赛道的机会也才会更多。(全文完)


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96