40万吨“抢铜潮”背后:一场资源重估的机会如何把握?有色ETF景顺(560290)的“含铜量”优势



 收藏
 举报
2026年国庆节前后的A股,科技与金融两大板块的对峙已进入白热化阶段,市场情绪像一根拉满的弦,随时可能断裂。就在这个节骨眼上,铜业以一种近乎“闯入者”的姿态进入资金的视野——它既不是TMT叙事的主角,也不是低估值高股息的传统代言人,却在全球供需格局的剧烈重构中,成为左右盘面的新变量。
市场的紧绷自有其逻辑。过去两年,AI与算力革命把科技股推上风口,银行、保险则凭借高股息和稳定分红吸引配置盘,两股力量在存量博弈中反复拉锯。而铜,作为全球能源转型与电力基建的“硬通货”,其定价逻辑正在发生根本变化:它不再只是宏观经济的“铜博士”,更成了关税政策、供应链安全与资源民族主义角力的核心标的。
232条款:一记砸向全球供应平衡的“闷棍”
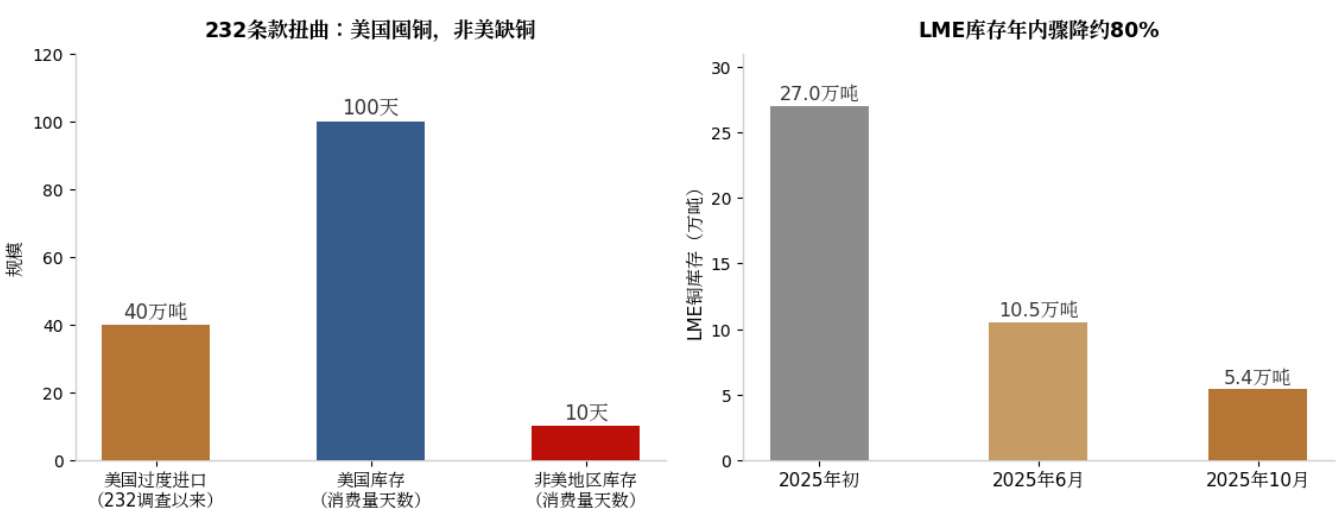
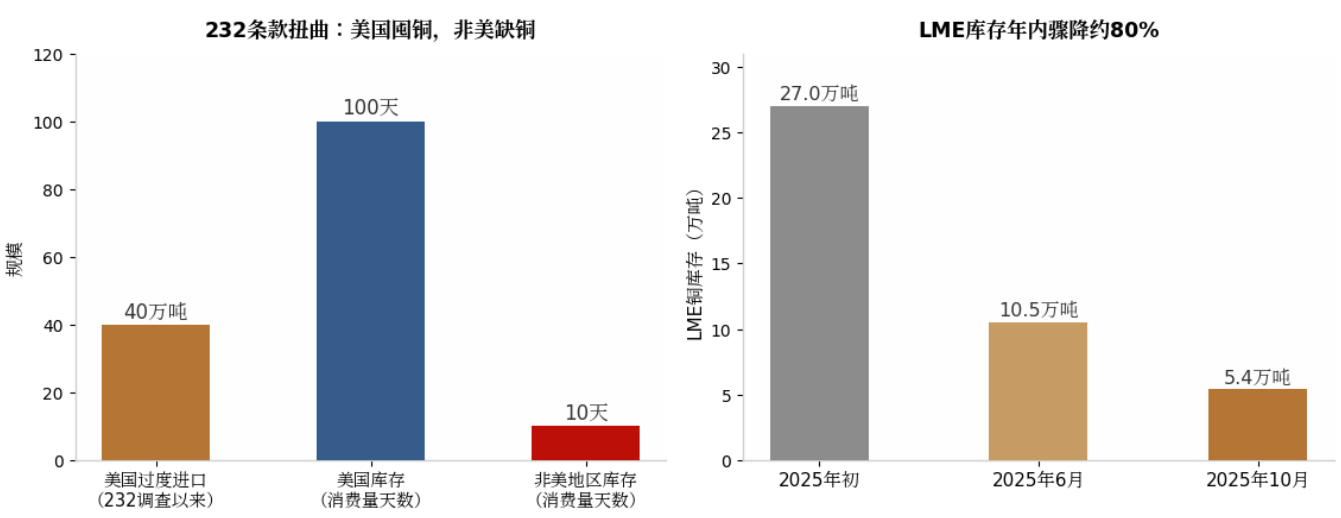
点燃这根引线的,是美国在2025年2月突然启动的《贸易扩展法》第232条国家安全调查,目标直指铜进口。政策预期下,美国买家疯狂抢铜:高盛测算,调查启动以来美国已过度进口约40万吨铜,相当于6至7个月的进口需求量,导致美国铜库存(含未报告库存)飙升至100天以上消费量的水平,而年初这一数字仅为33天。
图:232条款下铜库存转移情况
数据来源:Wind 截止:2025.10
与之对应的是非美地区的“贫血”。全球其他地区的库存均不足10天消费量,伦敦金属交易所(LME)可用库存年内下降约80%,一度只相当于全球不到一天的使用量。
这种区域性的供应错配,使得COMEX与LME两地铜价出现异常巨大的价差,美国市场的“虚假过剩”与全球其他市场的真实短缺并存,铜矿的“硬缺口”由此成为不争的事实,华尔街与国内机构同时绷紧了神经。
中国供应端的三重挤压:检修、再生铜与低库存
视线回到国内,供应端的“硬伤”在三季度末集中显现。中国铜冶炼厂进入9—10月的检修高峰,窗口期内多家大型冶炼厂开工率下滑;与此同时,再生铜供应因政策调整受限,废铜收紧进一步加剧了原料紧张。冶炼利润的晴雨表——铜精矿现货加工费(TC)持续下滑,部分现货TC已降至零以下,冶炼环节亏损扩大,这种结构性压力很难靠短期调库来缓解。
库存数据则把紧张感推向了极致。Mysteel监测显示,国庆前后国产铜到货减少,累库幅度显著低于季节性预期;LME铜库存年内暴跌约80%,沪铜库存一度只剩8.2万吨——这种水平的库存,只能支撑不到一天的全球需求。低库存意味着价格对任何边际扰动都高度敏感,市场的脆弱性与弹性同时被放大。
图:国内铜库存降至低位

数据来源:Mysteel 截至:2026.10.08
ICSG公报:从“过剩”到“短缺”的转折点
9月24日,国际铜业研究组织(ICSG)发布的最新月度公报为这场供需重构提供了权威注脚:2025年7月,全球精炼铜市场供应短缺5.1万吨,而6月为短缺7.4万吨;今年前七个月,铜市场累计供应过剩仅3.2万吨,较去年同期的15.7万吨大幅收窄近80%;7月全球精炼铜产量为241万吨,消费量246万吨,消费已连续两月超过产出。(数据来源:ICSG 截至:2026.09.24)
从年度口径看,ICSG秘书长已明确预测2026年全球铜供应缺口将达15万吨,铜矿产量增速骤降至0.9%,远低于冶炼产能扩张速度。(数据来源:ICSG 截至:2026.09.24)
图:全球精炼铜市场由过剩转向短缺(ICSG)

数据来源:ICSG 截至:2026.09.24
供给端的雪上加霜来自矿山端的连续事故:2025年7月智利国家铜业旗下埃尔特尼恩特铜矿发生岩崩,公司全年产量目标下调至131—134万吨;9月8日,美国自由港旗下印尼格拉斯伯格(Grasberg)矿区发生泥石流,2025年铜销量指引由此前约179万吨大幅下调至159万吨,2026年产量指引再砍约27万吨。需求端,全球新能源与电网投资持续放量,电动汽车、光伏与AI数据中心构成新的消费引擎。
对比科技金融,铜业的“想象力”更硬
与科技、金融板块相比,铜业在当前时点的盈利弹性显得更有“含金量”。科技板块需要消化高估值,金融板块弹性受制于息差与资产质量,而铜价上行周期中,资源自给率高的企业几乎能将全部价格红利转化为利润。
核心企业数据最具说服力:紫金矿业2025年矿产铜目标115万吨,并规划到2028年提至150—160万吨;洛阳钼业2025年铜产量指引60—66万吨,2024年实际产量已达65万吨,2028年剑指百万吨级产铜能力。
市场测算显示,铜价每上涨1万元/吨,权益产量约100万吨的紫金矿业利润可增加约百亿元。机构调研密度与北向资金对矿业龙头的持续增持,指向同一个方向:在“硬缺口”叙事下,资源品的盈利兑现能力正被重新定价。
中证有色金属矿业主题指数(931892.CSI)的“含铜量”优势
对普通投资者而言,铜矿个股筛选门槛高、海外政策与矿山事故风险难以逐一跟踪,指数化工具是更高效的参与方式。中证有色金属矿业主题指数(931892.CSI)的最大特色,正是其显著更高的“含铜量”。
中证有色金属矿业主题指数(931892.CSI)以38只成分股横跨四类资产,单一品种的深度震荡会被其他品种的强势摊薄。此外,黄金权重在主要资源类指数中位居前列,整体防御性也更为出色。且指数编制上仅选取拥有矿产资源储量的上市公司,剔除纯冶炼加工企业,使成份股对金属价格上涨的弹性更为纯粹。
此外,该指数的核心优势在于其纯粹聚焦上游资源端。指数仅选取拥有有色金属矿产资源储量的上市公司证券作为样本,明确剔除了仅从事冶炼与加工等环节的公司。这意味着指数成分股能更直接地受益于资源品价格上涨,避免了冶炼加工环节因成本传导不畅而侵蚀利润的风险。
指数呈现龙头集中与行业均衡的双重特征。成分股多为各细分资源领域市值排名靠前的企业,权重集中于大市值公司;同时,指数编制规则兼顾细分行业的均衡性,确保在铜、黄金、铝、锂、稀土等各主要领域都能覆盖到具有代表性的龙头企业。随着AI算力等新兴领域成为有色金属需求的新增长极,指数中也包含了与战略小金属及算力需求主线相关的代表性公司。(数据来源:Wind 截至:2026.08.24)
产品方面,有色ETF景顺(560290)作为目前市场上跟踪中证有色金属矿业主题指数的代表性产品,该基金采用完全复制法进行投资,即以完全按照标的指数成份股组成及其权重构建股票投资组合为原则,进行被动式指数化投资。基金合同明确力争使日均跟踪偏离度的绝对值不超过0.2%,年化跟踪误差不超过2%。
除了场内ETF(560290)外,景顺长城还同步发行了场外联接基金——景顺长城中证有色金属矿业主题ETF联接A(027596)和联接C(027597)。这一产品矩阵覆盖了场内交易和场外定投两大场景,以满足不同类型投资者的需求。
常见FAQ解答
Q1:为什么说有色矿业板块当前配置价值凸显?
全球流动性宽松,弱美元环境整体利好有色金属走强,贵金属金融与商品属性共振。反内卷政策集中落地以来,上游采掘业、原材料行业价格指数显著回升,价格企稳有助于上游企业利润空间的修复。数据中心、新能源设施、电动车等高景气推动AI时代新“石油”铜等工业金属市场需求的持续扩张。黄金刷新历史新高、铜价因全球电网升级飙涨,有色矿业指数2025年涨超104%,近五年年化收益16.29%,显著跑赢沪深300(2025年涨幅17.66%、近五年年化收益-2.41%)。(数据来源:Wind 截至:2025.12.31 有色矿业指数2021-2025年涨幅分别为:39.73%、-20.60%、-11.19%、2.99%、104.84%)
Q2:跟踪的是什么指数?
跟踪中证有色金属矿业主题指数(931892.CSI),从有色金属行业中选取38只拥有有色金属矿产资源储量的上市公司证券作为指数样本,反映有色金属矿业主题上市公司证券的整体表现。前十大权重股合计占比约51.05%,聚焦紫金矿业、洛阳钼业、北方稀土、中金黄金、赤峰黄金等矿业企业,覆盖铜、锂、稀土、钴、铝等工业金属及黄金、白银等贵金属。(数据来源:Wind 截至:2026.10.12)
Q3:与其他有色主题产品有哪些差异?
相比覆盖有色金属采选、冶炼与加工等全产业链的泛有色产品,有色ETF景顺跟踪的指数专门挑选拥有有色金属矿产资源储量的上市公司,成分股硬实力强,资源属性更为突出。在行业覆盖上聚焦上游矿业,剔除航空装备、半导体材料等下游应用环节。同时兼具工业金属与贵金属配置,通过“工业金属+贵金属”组合形成攻守平衡,适合追求资源板块均衡配置的投资者。
Q4:ETF比个股有哪些优势?
有色板块虽受益于资源稀缺性,但单一金属品种价格波动、公司经营风险等仍会对个股造成显著影响。ETF通过指数化投资一篮子覆盖铜、锂、稀土、黄金、白银等多品种矿业龙头,分散单一公司的经营风险与单一品种的价格波动。无需深入研究个股基本面,即可参与有色金属矿业板块价值重估,或更适合普通投资者配置。
Q5:有色ETF景顺(560290)基金经理实力如何?
基金经理龚丽丽具备15年证券、基金行业从业经验,9.17年投资经验,信奉将价值投资方法论融入指数编制方法,把投资逻辑、主动投资框架与指数投资框架进行有机结合。在管景顺长城中证A500ETF上市以来日均跟踪偏离绝对值平均0.02%,跟踪精度优异,为普通投资者提供普惠性金融工具。(数据来源:Wind/景顺长城基金 截至:2026.06.30)
风险提示:
1、文中涉及的相关个股仅为指数成分股展示,不作为个股推荐。
2、文中登载的指数涨跌幅仅供参考,不预示未来表现亦不代表具体基金表现。登载的基金过往持仓不代表基金经理未来的投资方向亦不构成任何投资建议,最新持仓可能有变化。
3、景顺长城中证有色金属矿业主题交易型开放式指数证券投资基金晨星风险评级:中高,适合激进型、积极型投资者。
景顺长城中证有色金属矿业主题交易型开放式指数证券投资基金发起式联接基金晨星风险评级:中高,适合激进型、积极型投资者。
4、关于基金销售费用的说明:景顺长城中证有色金属矿业主题交易型开放式指数证券投资基金发起式联接基金A份额每笔申购金额(M)分段收取申购费,具体为:M<100万元,0.30%;100万元≤M<500万元,0.20%; M≥500万元,1000元/笔。根据每笔份额的持有时长(N)分段收取赎回费:其中:7日以内,1.50%;7日(含)以上,0。不收取销售服务费。C份额每笔申购金额(M)分段收取申购费,具体为:M≥1元,0。根据每笔份额的持有时长(N)分段收取赎回费:其中:7日以内,1.50%;7日(含)以上,0。销售服务费为0.20%/年。相关费率折扣情况以销售机构展示为准。
景顺长城中证有色金属矿业主题交易型开放式指数证券投资基金:投资人在申购或赎回基金份额时,申购赎回代理券商可按照不超过申购或赎回份额0.3%的标准收取佣金,其中包含证券交易所、登记机构等收取的相关费用。场内交易费用以证券公司实际收取为准。
5、基金管理人承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证本基金一定盈利也不保证最低收益。我国基金运作时间较短,不能反映股市、债市发展的所有阶段,基金的过往业绩并不预示其未来表现,基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证。基金有风险请投资者全面认识本基金的风险特征,听取销售机构的适当性意见,结合自身风险承受能力,谨慎投资。投资者应当仔细阅读《基金合同》、《招募说明书》、《基金产品资料概要》等法律文件以详细了解产品信息。
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96