韩国资金“扫货”A股,科创芯片ETF汇添富(588750)最新吸金超4700万元!麒麟芯片最新进展公布,英伟达VeraCPU年内锁定200亿美元订单



 收藏
 举报
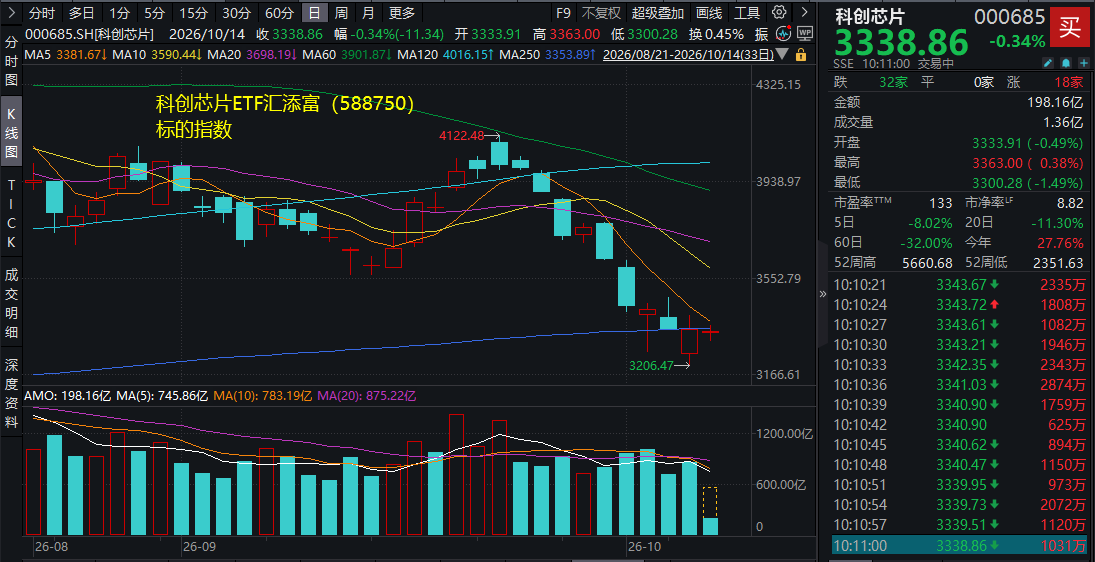
隔夜美股芯片、光通信概念股上演“V”型走势,费城半导体指数一度跌3%,收盘跌幅大幅收窄至0.23%。10月14日,A股市场震荡,科创芯片ETF汇添富(588750)标的指数一度翻红,昨日强势吸金超4700万元。
科创芯片ETF汇添富(588750)标的指数成分股涨跌不一,华海清科、华虹宏力涨超1%,源杰科技等微涨,寒武纪、中微公司等回调。
【科创芯片ETF汇添富(588750)标的指数前十大成分股】
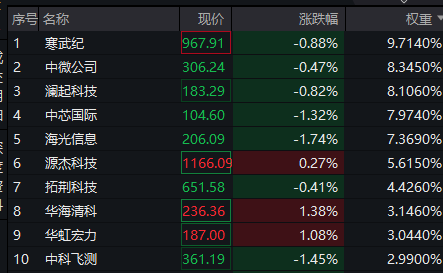
截至10:13,成分股仅作占使用,不构成投资建议。
宏观消息面上,美联储官员、纽约联储主席威廉姆斯周二表示,在今年再加息一次之后,他认为2027年不会进一步加息。威廉姆斯称,没有迹象表明劳动力市场正在推动通胀,除AI和能源行业外,未看到其他领域普遍存在价格压力。
而今晚即将公布的9月美国CPI数据将成为美联储10月议息会议的关键分水岭:若通胀再度大幅上行,美联储依然可能选择加息;若核心通胀温和回落,则可能把行动推迟至12月甚至明年。
产业消息方面,国内科技龙头时隔六年再次召开麒麟芯片层面的技术沟通会,首次较为系统地介绍逻辑折叠的量产进展及背后的技术支撑。相关负责人介绍,2027年麒麟芯片已进入测试阶段,目前测试结果符合预期。2023年以来,基于麒麟芯片的终端产品累计发货已过亿。
此外,英伟达Vera CPU在尚未广泛发售前已锁定2026年约200亿美元订单,甲骨文计划部署数十万颗、Meta已签协议、CoreWeave作为独立云产品上线。
资金消息面上,韩国投资者买入中国股票热情不减。韩国证券存托结算院数据显示,9月1日至10月12日,奥士康位居韩国投资者净买入A股榜首,中芯国际在港股市场榜单所列上市公司中居首。从买入标的看,电子、半导体等科技股受到关注,银行、资源及消费类标的也有入围。
【韩国投资者涌入A股科技赛道,什么情况?】
韩国投资者逆势加仓中国半导体资产,核心是为了在 AI 存储主导的全球上行周期中维持高 β 敞口;同时借助地域与赛道分散配置,降低其在韩国本土“存储双龙头 + 杠杆产品”持仓高度集中带来的单一风险。而中国半导体链条兼具“AI全球周期”与“本土化替代”双重驱动,叠加阶段性估值回落与可选工具便捷,构成韩资加仓的主要动因。
此前国信证券指出,AI 主导本轮景气周期,逻辑与存储呈现结构性供需紧张。从产业基础看,逻辑与存储芯片分别承担计算与数据存取职能,是 AI 算力体系的两大核心硬件环节。北美云厂商资本开支持续上修,需求沿 AI 服务器向先进逻辑、HBM 及企业级存储传导。逻辑端,高端制程产能扩张仍受 CoWoS等先进封装能力制约;存储端,AI 需求非线性增长叠加 HBM 对传统 DRAM 产能的挤占,供给释放相对缓慢,共同强化本轮上行周期的持续性。
设备受益:扩产与技术升级+国产替代。半导体设备行业当前的景气周期,主要围绕“AI 需求、存储扩产、高端制程与先进封装、国产替代”四条主线展开。一是 AI 服务器与国产算力芯片加速发展,带动逻辑和存储芯片需求增长。二是制程升级和 CoWoS 等先进封装扩产,进一步拉动刻蚀、薄膜沉积、量测检测、清洗、测试及封装等设备投入。三是不同芯片路线形成差异化需求:先进逻辑更依赖光刻和量测,3D NAND 层数提升重点拉动刻蚀、薄膜沉积及 CMP,DRAM 微缩与 HBM 发展则进一步增加量测检测、深孔加工、晶圆减薄、先进封装和测试设备投入。四是半导体设备国产化率也在持续提升,随着海外设备出口限制持续收紧,国内晶圆厂对供应链安全和设备自主可控的需求增强,这会为国产设备提供更多验证和批量导入机会,叠加本土厂商技术成熟度提升,国产设备厂商正迎来进口替代的黄金窗口。(来源于国信证券20260907《AI需求爆发叠加进口替代,国产设备厂商的黄金窗口》)
【AI周期加速发展,国产芯片各环节有望充分受益】
国信证券指出,半导体设备的头部企业通过极高的技术壁垒与市场份额,构建了稳固的竞争护城河,呈现多寡头垄断格局,不同环节由不同企业主导。在前道制程中,光刻环节由 ASML 形成绝对垄断(市占率约 90%),且作为 EUV 唯一供应商掌握关键技术节点;涂胶显影环节则被 TEL 近乎独占(市占率约 92%)。而在其他关键工艺领域,市场多呈现寡头竞争态势:刻蚀、薄膜沉积、CMP 及离子注入等环节的 CR3(前三大厂商市占率)均超过 80%,其中应用材料(AMAT)凭借平台化优势在薄膜沉积(46%)、CMP(54%)及离子注入(65%)等多个细分赛道占据龙头地位;量测检测环节技术壁垒极高,KLA 以 57%的市占率确立绝对领先优势。清洗设备领域则呈现出显著的日系主导特征,SCREEN 与 TEL 合计占据超六成市场份额。
在前道制程中,各环节国产化水平呈现明显分化。去胶已基本实现自主可控,刻蚀、清洗国产化率已提升至 50%以上,CMP、热处理亦达到 30%-40%;相比之下,薄膜沉积、离子注入、量测检测、涂胶显影及光刻等环节国产化率仍较低,其中光刻设备国产化率不足 1%。中微公司、北方华创、盛美上海、华海清科等国产厂商已在优势环节实现规模替代,而低国产化环节仍是未来国产替代的重点突破方向。
在后道封装中,设备品类较多,国产替代仍处于加速阶段。晶圆减薄、划片/切割、固晶/贴片、引线键合等核心环节目前仍由 DISCO、ACCRETECH、ASMPT、Besi等海外厂商占据主导,其中减薄、划片及引线键合国产化率仅约 10%或更低。国内厂商已在减薄、划片、固晶、塑封及 AOI 等环节逐步突破,华海清科、光力科技、新益昌等厂商加快产品布局,国产替代空间较大。
在后道测试中,测试设备市场集中度较高,测试机与探针台仍是国产化重点方向。当前模拟/功率测试领域国产厂商已具备一定竞争力,但 SoC、数字及存储测试等高端环节仍主要由 Advantest、Teradyne 等海外龙头主导,探针台同样存在较大国产替代空间。华峰测控、长川科技、联动科技、精智达及矽电股份等国内厂商正持续推进产品验证和客户导入,国产测试设备加速向高端测试环节渗透。
(来源于国信证券20260907《AI 需求爆发叠加进口替代,国产设备厂商的黄金窗口》)
AI基建超级周期仍可期待,存储、CPU、晶圆、先进封装等供需缺口全面超预期, $科创芯片ETF汇添富(588750)标的指数算力(含CPU/GPU/ASCI)+存储+先进制造含量高达87%!高度聚焦高纯度芯片赛道。20CM涨跌幅“大长腿”轻松把握高景气赛道成长机遇。场外投资者可关注联接基金(A:020628;C:020629),可7*24申赎。
若希望更精准布局国产算力及存储,可关注 $科创芯片设计ETF汇添富(589290) ,算力(含CPU/GPU/ASIC)+存储含量高达70%,在AI算力需求爆发+存储芯片涨价超级周期+国产替代三重共振下,有望充分受益于AI浪潮与自主趋势下的国产算力及存储产业链历史性发展机遇,20CM大长腿更有助于轻松把握本轮超级周期!
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96