A股收评:创业板指跌3.1%!风电设备、芯片股下挫,油气股强势


 收藏
 举报
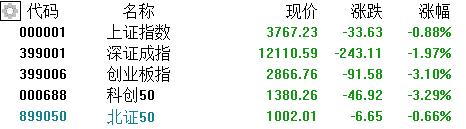
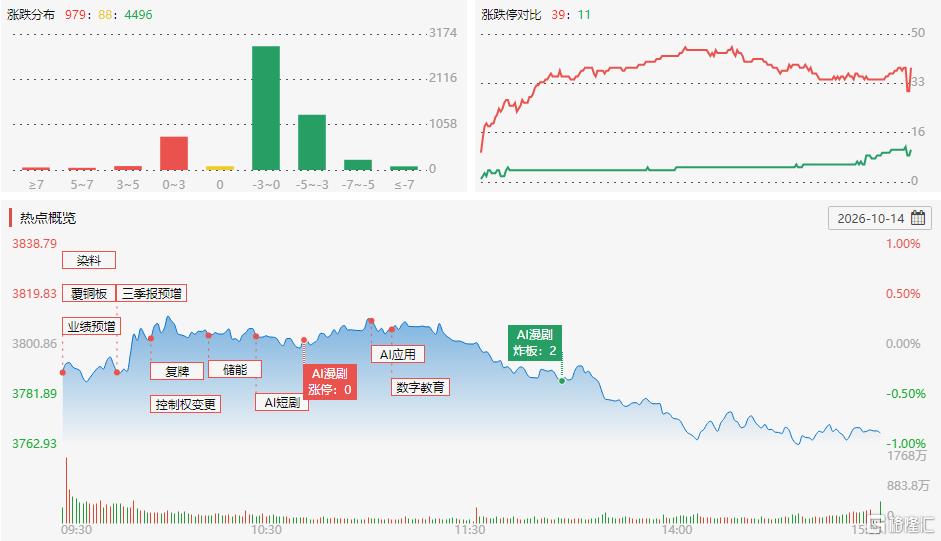
10月14日,A股主要指数低开低走,沪指跌0.88%报3767.23点,深证成指跌1.97%,创业板指跌3.1%,北证50跌0.66%,科创50指数跌3.29%。全市场成交额14264亿元,较上日缩量2625亿元,全市场超4400只个股下跌。
盘面上,中东能源设施安全风险升级,WTI原油期货站上95美元/桶,油气股应声上涨,中海油服、博迈科涨超6%,中国海油涨超4%;游戏及AI视频概念再度活跃,富春股份20CM涨停,电魂网络、慈文传媒10CM涨停;煤炭板块活跃,安泰集团、郑州煤电涨停。燃气、教育、港口航运、电力等少数板块上涨。
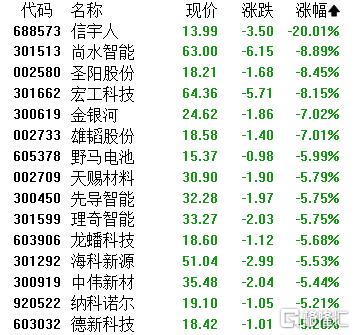
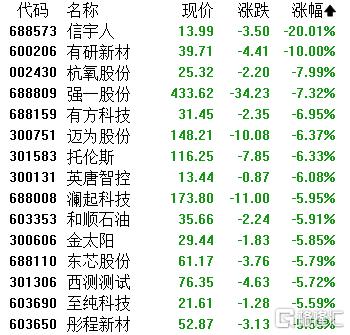
另一方面,风电设备板块重挫,新强联、威力传动跌超12%,大金重工跌停;电池板块下跌,尚水智能、圣阳股份、宏工科技跌超8%;存储芯片概念表现低迷,信宇人、有研新材双双跌停;光刻机板块跌幅居前,蓝英装备跌超7%;汽车整车、光伏设备、半导体、贵金属、先进封装等板块下跌。
具体来看:
油气股强势,中海油服、博迈科涨超6%,新潮能源、中国海油、海油工程、海油发展、首华燃气、新天然气等跟涨。
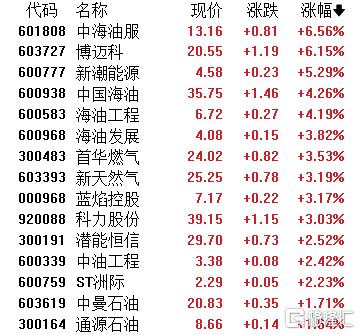
消息面上,WTI原油期货主力合约日内涨超1%,站上95美元/桶。中东能源设施安全风险进一步升级。也门胡塞武装周二对沙特发动导弹袭击,沙特阿美总部被击中,园区部分区域发生火灾。胡塞武装将沙特阿美旗下设施称为“合法打击目标”并发出警告,如果美国加入沙特针对胡塞武装的军事行动,将对美国及其在该地区利益作出“迅速而痛苦”的回应。
游戏、AI漫剧概念强势,富春股份20CM涨停,电魂网络、慈文传媒、掌阅科技涨停,芒果超媒、德才股份、文投控股、流金科技、粵传媒、盛天网络、浙数文化等跟涨。
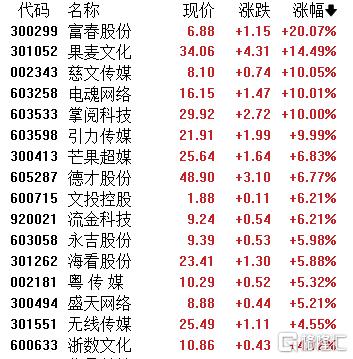
消息面上,据Sensor Tower数据,字节跳动旗下短剧应用PineDrama上线约9个月后累计下载量突破1亿,日活跃用户约700万——成为海外短剧赛道增长最快的应用之一。
煤炭板块活跃,安泰集团、郑州煤电涨停,晋控煤业、大有能源、云煤能源、中煤能源、苏能股份、陕西煤业等跟涨。
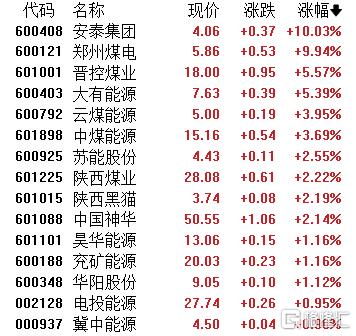
消息面上,十一长假结束后的第一周,动力煤市场快速回归:港口5500大卡平仓价站上1000-1008元/吨,某集团港口外购5500卡上调至991元/吨。国家统计局数据显示,8月全国规上工业原煤产量3.6亿吨,同比下降7.7%,已连续三个月处于近五年同期最低水平。
风电设备重挫,新强联、威力传动跌超12%,大金重工跌停,双一科技、常友科技、锡华科技、天顺风能、三一重能等跟跌。
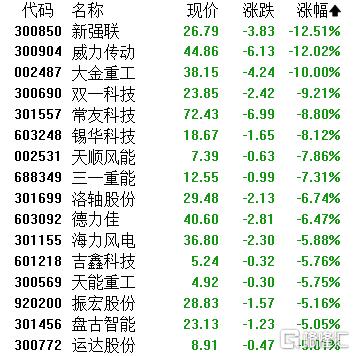
电池板块下跌,尚水智能、圣阳股份、宏工科技跌超8%,金银河、雄韬股份、野马电池、天赐材料、先导智能等跟跌。
存储芯片板块低迷,信宇人、有研新材跌停,杭氧股份、强一股份、有方科技、迈为股份、托伦斯、英唐智控、澜起科技跟跌。
消息面上,博通CEO Hock Tan日前公开表示,许多AI投资者对自己押注的技术缺乏基本认知,却抱有极高的回报预期,行为如同赌场赌徒。他表示,资本可能是当前AI行业面临的最大制约因素,其重要性甚至超过芯片、存储和电力短缺。随着产能逐步扩张,部分硬件和能源瓶颈有望缓解,但融资成本、投资者对回报的要求,以及AI商业模式能否持续创造价值,正成为行业必须面对的新挑战。
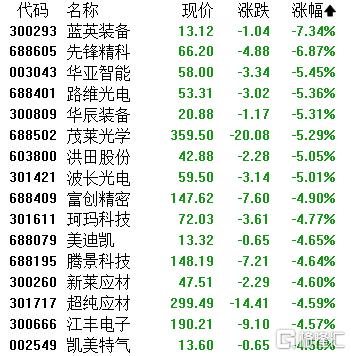
光刻机板块跌幅居前,蓝英装备跌超7%,先锋精科、华亚智能、路维光电、华辰装备等跟跌。
消息面上,阿斯麦第三季度营收为116.62亿欧元,同比增长55.16%,预期117.35亿欧元;净利润49.60亿欧元,同比增长133.41%,市场预期41.65亿欧元。阿斯麦预计第四季度营收为142亿-152亿欧元,此前市场预估为141.89亿欧元;第四季度毛利率展望为57%。预计2026年毛利率约为56%,此前预期在54%-56%之间。
个股异动:
道生天合跌停,报13.45元,总市值失守90亿元。
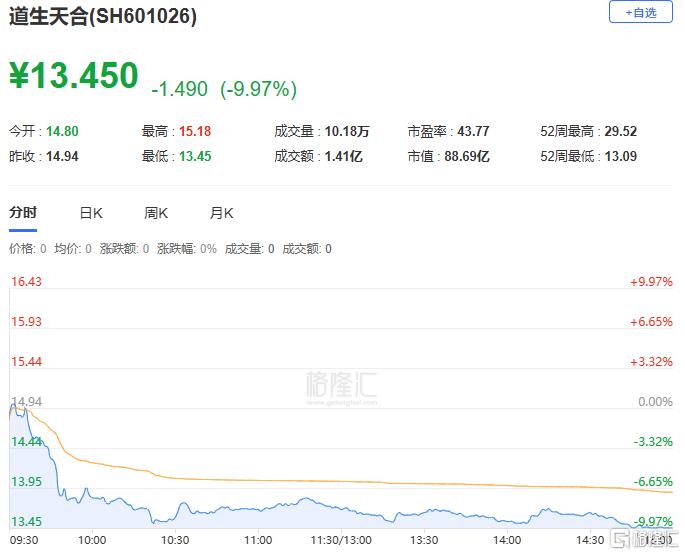
消息面上,根据公司10月13日发布的公告,2.29亿股首发限售股及战略配售限售股将于10月19日解禁上市流通,占总股本比例高达34.78%,引发市场对大规模抛压的担忧。解禁股东包括衢州厚道、苏州君联、南京经乾、台州谱润、上海炘旸沣禾等多家私募股权投资基金,均为财务投资者,持股锁定期为自公司股票上市之日起12个月。
展望后市,中原证券认为,9月制造业PMI连续两个月回升,经济景气水平边际改善。预计上证指数继续震荡整理的可能性较大,结构再平衡为核心特征。密切关注宏观经济数据、海外流动性变化以及政策动向。短线建议关注元件、半导体、航海装备以及通用设备等行业的投资机会。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96