大盘考验3700点,债券配置的“压舱石”价值再凸显,五年最大回撤大幅收敛



 收藏
 举报
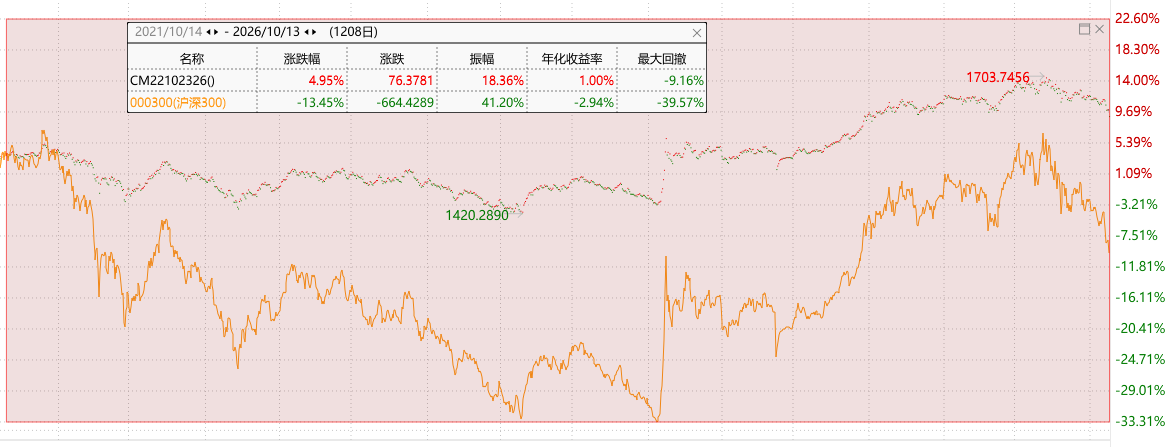
上证指数一度跌破3700点整数关口,市场情绪趋于谨慎。外围市场集体走弱,主要股指同步承压。在权益市场波动加剧、风险偏好回落的背景下,债券资产的"避风港"作用再度凸显——对多数投资者而言,用债券为组合打底,比单纯押注权益的胜率和体验都要好得多。
Wind数据显示,沪深300指数从五年前,一路涨涨跌跌至今,近五年累计下跌13.45%。
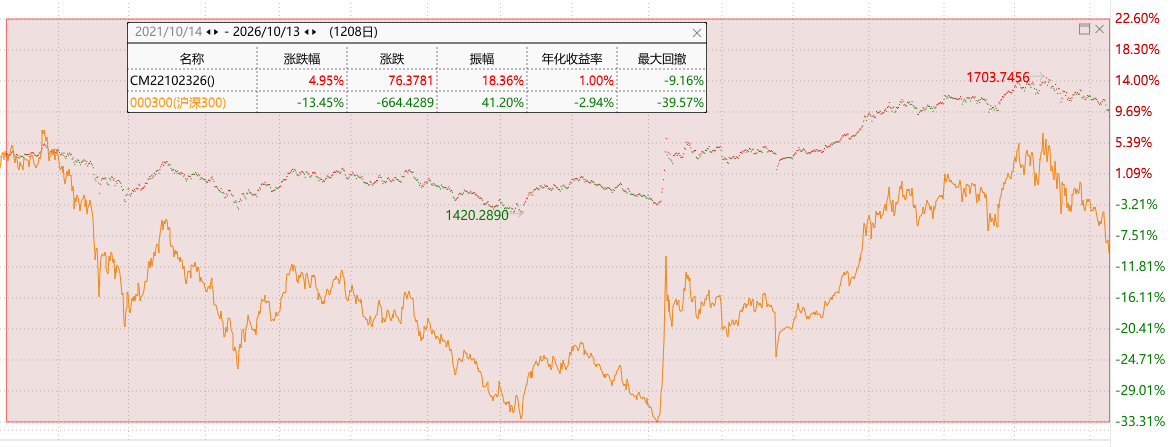
这意味着,如果过去五年只做纯权益投资,即便踩对了几次节奏,大多数人也很难跑赢市场,甚至长期处于浮亏状态。权益的高波动,让持有体验和最终收益都充满不确定性。
7成债券打底,股债3:7动态平衡,收益更高、回撤更小
换个思路,结果完全不同。如果以7成债券(如中证国债及政策性金融债0-3年指数)打底,叠加3成股票(沪深300指数),保持股债3:7动态平衡:
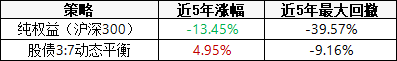
数据来源:Wind,截至2026.10.14
虽然权益仓位只有三成,看起来"赚得慢",但过去五年下来,股债平衡策略不仅取得了4.95%的正收益,回撤也从-39.57%大幅收窄到-9.16%。
核心逻辑在于"股债跷跷板".股票跌的时候,债券往往涨(避险资金流入),用债券的确定性收益去对冲权益的波动;股票涨的时候,再通过动态再平衡,把债券端赚到的钱逐步调回权益,实现“低波动下的复利增长”。
对绝大多数风险承受能力中等、追求“拿得住、睡得着”的投资者来说,这比满仓权益更科学、也更容易长期坚持。
二级市场折价,额外的“打折”窗口
作为上述“债券底仓”的载体,国债政金债ETF(511580)当前正处于折价状态。截至10月14日,511580收盘价109.820元,单位净值109.8624元,折价率约-0.0386%(约-3.9BP)——折价意味着用低于净值的价格买入债券底仓,相当于“打折”持有,有望额外多赚一笔折价收敛的收益。
那么这笔“折价预期收益”有多大概率、多快能兑现?用今年以来511580的完整折溢价数据做回测——
折价修复的时间规律。511580的折溢价具有明显的均值回归特征——一次-3BP级别的折价,通常在中位数3个交易日内就能修复回到中性(±1BP),平均约5个交易日基本平抑。
再看折价后买入的收益表现。如果采用“折价超3BP次日以盘中均价买入、持有5个交易日卖出”的简单策略,今年以来共触发31次信号,平均年化收益率约2.66%(ETF年内年化收益率1.6%,增厚效果明显),正收益比例高达96.8%(30次正收益、仅1次小幅亏损)。这意味着,在折价出现后入场,不仅能吃到债券本身的票息累积,还大概率能赚到折价收敛带来的额外增厚。
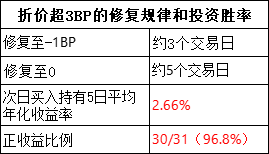
口径:修复规律统计口径为511580上市以来。折价超3BP次日以均价买入,持有5个交易日(未统计交易费率),统计区间为今年以来。
把“债券打底+股债平衡”和“折价买入”结合起来看,511580不仅是构建资产组合的债券工具,当前还附带了一个“打折上车、快速修复”的窗口。
来源:疾走甄姬
风险提示:以上内容仅供参考,不构成任何投资建议。基金有风险,投资须谨慎。公开募集证券投资基金(以下简称“基金”)是一种长期投资工具,其主要功能是分散投资,降低投资单一证券所带来的个别风险。基金不同于银行储蓄等能够提供固定收益预期的金融工具,当您购买基金产品时,既可能按持有份额分享基金投资所产生的收益,也可能承担基金投资所带来的损失。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96