贵州茅台逆市涨近2%,白酒股逆市走高!科技承压资金寻找“避风港”,消费ETF汇添富(159928)近5日净流入超1.4亿元



 收藏
 举报
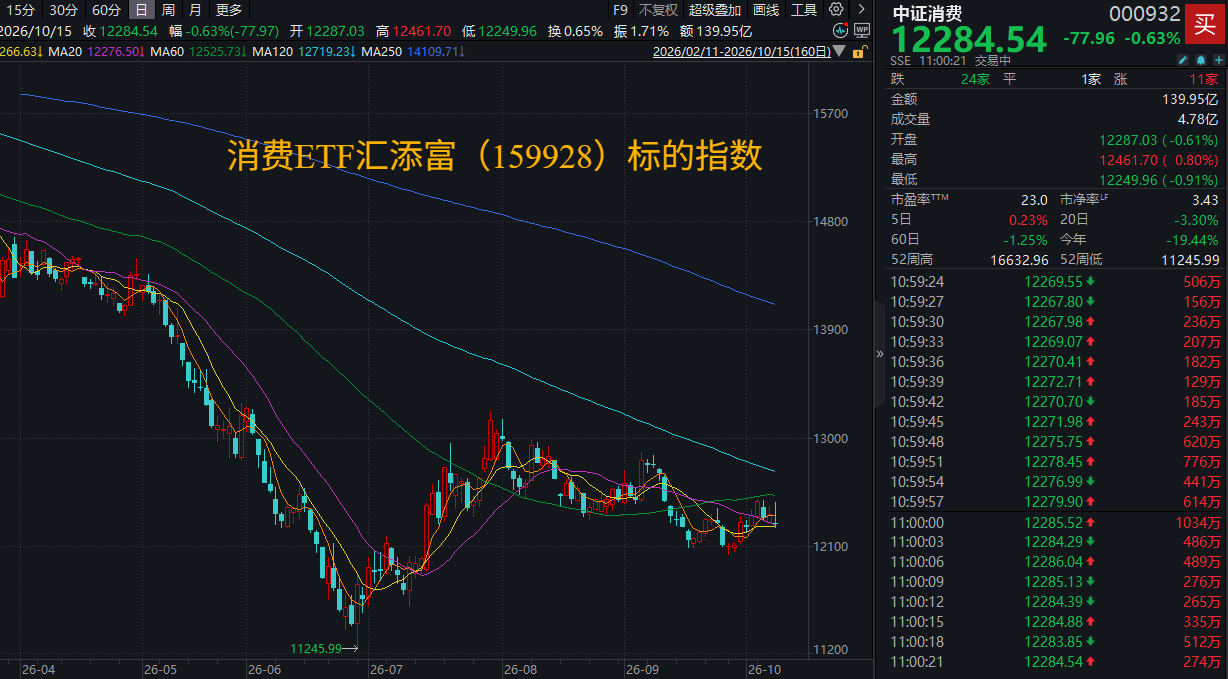
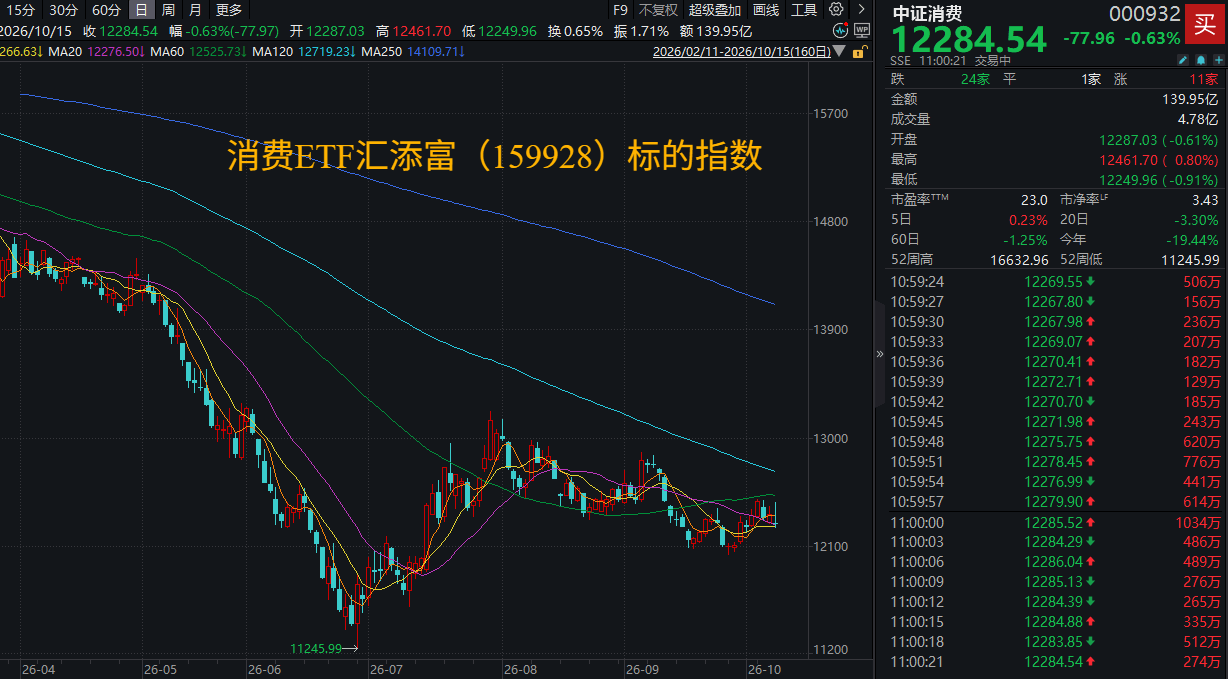
今日科技股受到外围影响继续承压,沪指回调近2%盘中跌破3700点。市场整体风险偏好受挤压,白酒股表现出明显的防御属性逆市走高,山西汾酒涨近3%,贵州茅台、泸州老窖涨近2%,五粮液微涨。科技承压资金寻找“避风港”,消费ETF汇添富(159928)近5日累计净流入超1.4亿元,今日盘中再获资金青睐。
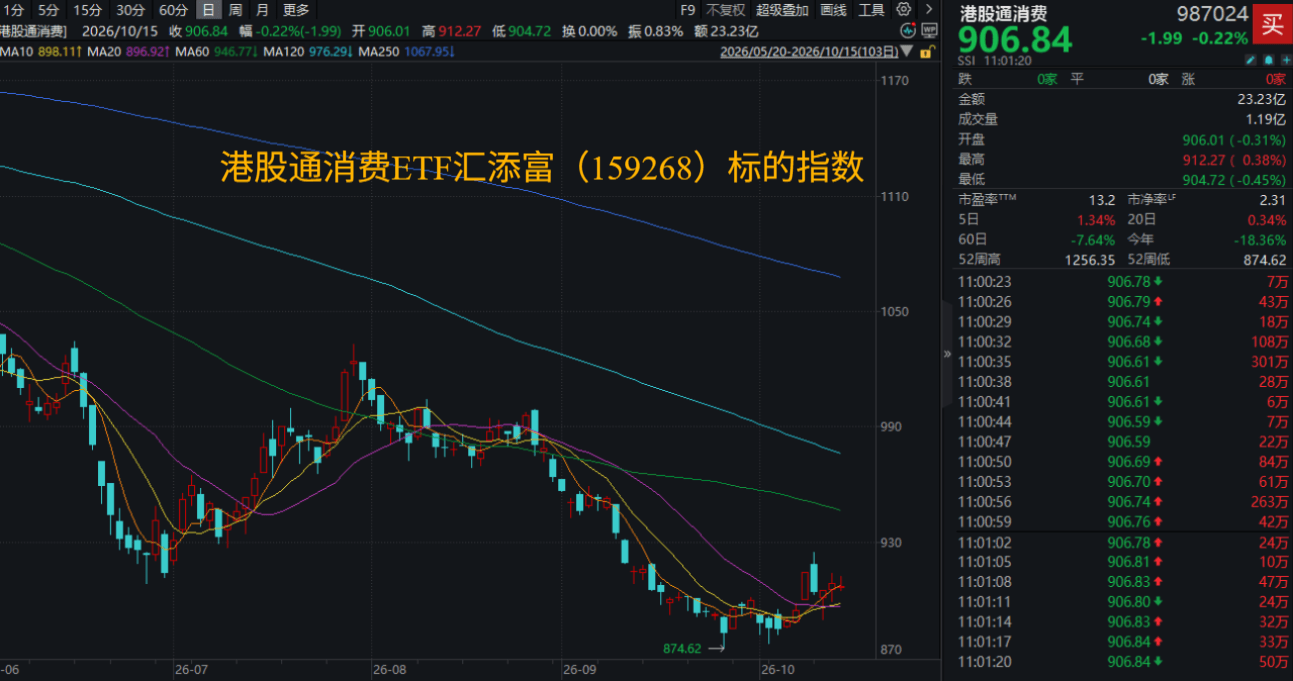
港股消费方面,聚焦新消费的港股通消费ETF汇添富(159268)标的指数早盘一度飘红,截至发稿小幅回调0.22%。热门成份股涨跌互现:安踏体育、百胜中国涨超1%,蒙牛乳业、老铺黄金微涨;泡泡玛特、万洲国际、海底捞跌超1%,美的集团微跌。(成分股仅做展示,不作为个股推介)。
资料显示,港股通消费ETF汇添富(159268)50只成份股中有90%仅在港股上市,与A股消费不重叠,是组成完整“中国消费拼图”不可或缺的“稀缺资产”。重仓潮玩、珠宝、美妆等顶流新消费赛道,一笔描绘未来“Z时代”的新消费蓝图!
【机构评白酒:或已处于本轮周期底部】
华泰证券认为,白酒或已处于底部,建议积极布局。2026年中秋旺季行业表现虽然承压,但仍有库存去化和价盘低位趋稳等亮点,本轮行业调整或已处于底部位置;2027年春节前行业将处于淡季的业绩真空期,在筹码结构、市场预期双低,政策和资金轮动预期渐强背景下,外部政策提振、基本面边际优化等利好的落地即可显著提振板块表现,行业或将沿第一阶段(27年春节前)预期修复+第二阶段(2027年春节和中秋旺季)基本面低基数复苏的节奏展开,建议积极布局板块优质龙头。
行业基本面或已处于底部,中秋平淡但仍有亮点。2026年行业在中秋旺季表现承压,行业整体动销水平持续下修,最终行业整体动销下滑双位数以上,2026年春节+中秋旺季“双低”。与2025年中秋受政策影响消费场景被突然冲击所不同,2026年中秋的下滑,侧面反映出在政策扰动项被排除后,to B需求承压下行业的真实基本面情况。
综合考虑1)行业to C需求韧性更强(百元价位产品的韧性得到验证),当前消费场景在27年继续大幅萎缩的概率较低;2)行业自2024年中秋以来旺季连续下滑(当前动销水平较23年中秋大幅下滑);3)2027年春节及中秋旺季的低基数预期,行业基本面已经处于底部位置。
且2026年中秋虽然平淡但仍有亮点,各龙头酒企在基本实现库存边际去化的同时,价盘并未出现大幅下调。尤其是茅台及五粮液,目前经销商库存已经处于低位,飞天及普五批价较节前也保持稳定。
筹码结构优,市场预期低,政策预期稳步兑现有望与资金形成共振。目前白酒板块处于显著的“筹码结构”与“市场预期”双低阶段。白酒26Q2主动基金持仓占比持续下降,板块配置系数降至0%,位于历史底部水平。26H2市场风格震荡,白酒板块筹码结构更优,2026年中秋旺季的平淡表现进一步拉低了市场预期。同时,10月9日,《关于发展新质生产力的意见》中强调不应忽视传统产业升级改造等问题;同日高层宣布5500亿元地方债务结存限额成为四季度新增财政支持的重要来源,稳增长、提振内需等政策正稳步落地。华泰证券认为,白酒板块的短期修复并不需要依赖基本面强复苏推动,而在于低拥挤度和低预期下的资金再配置空间。政策预期若进一步兑现,有望与资金轮动形成共振,推动板块估值修复。
行业或沿两阶段修复,建议积极布局板块优质龙头。综上所述,当前白酒板块1)筹码结构优,市场预期低,政策和资金轮动预期强;2)行业基本面或已处于底部位置,且202年中秋出现库存边际去化、价盘底部趋稳的亮点,华泰证券认为当下更应积极布局优质龙头,板块第一阶段(2027年春节前)以预期修复为主,第二阶段(2027年春节及中秋旺季)基本面低位复苏成为可能。看好长期具备业绩韧性、有望超越周期的头部酒企。
(华泰证券20261015《白酒:或已处于本轮周期底部》)
【9月通胀数据跟踪:输入性通胀再升温,消费端刚性持续】
数据方面,9月CPI同比由0.8%升至0.9%,环比0.2%,前值0.4%;PPI同比由3.8%上行至5%,环比1.2%,前值0.4%。
非食品项改善支撑CPI增速,能源相关分项较强。食品项边际走弱,环比增幅略弱于季节性。非食品项同比上行,环比增速小幅下行。核心CPI同比持平。服务持平、消费品回升。
猪肉价格转为下跌,鲜菜价格弱于季节性,鲜果延续季节性回落。猪肉价格环比转跌,部分原因是集团猪企为规避节后风险在节前集中出栏,散户跟随行动,另一方面,双节备货力度不及预期,导致供应增速高于需求增速,出现“旺季不旺”的现象。牛羊肉价格延续上涨。鲜菜价格下跌,弱于季节性;鲜果价格则延续季节性回落。
非食品项中,国际油价带动燃油相关分项继续上升,耐用消费品表现较弱,民生服务基本平稳。交通工具用燃料增速延续大幅上升,水电燃料同比微升。耐用消费品价格表现较弱,交通工具、家用器具同比跌幅扩大。受暑假结束影响,旅游分项环比回落。家庭服务、医疗保健服务、房租同比增速持平,教育增速回落。
PPI同比升至2022年以来新高,生产资料为主要拉动,耐用消费品增幅扩大。国际原油价格高企,输入性通胀压力明显,PPI同、环比均上行,其中同比增速录得2022年以来新高,生产资料为主要拉动项。PPIRM同比增速上升,幅度与PPI接近。
输入性通胀带动生产端普涨,消费端刚性持续。9月国际油价高企,能化产业链通胀持续升温,生活资料亦上行,PPI同比增速升至2022年以来新高。核心CPI环比持平、民生服务价格刚性持续,显示价格内生动能仍有待改善。随着四季度稳增长政策出台并有序落地,预期内需逐步企稳改善。AI产业价格表现延续强势,持续为PPI带来向上动力。
(万联证券20261014《输入性通胀再升温,消费端刚性持续》)
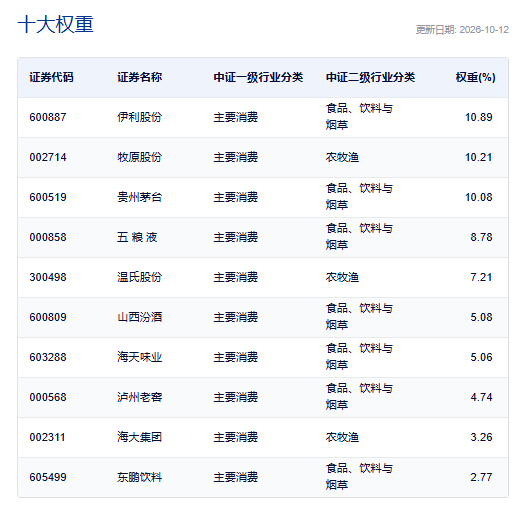
消费ETF汇添富(159928)标的指数作为消费大板块中的刚需、内需属性板块,具有明显的穿越经济周期的盈利韧性。前十大成分股权重占比超68%,其中4只白酒龙头股共占比超28%,养猪大户占比超17%,其他权重股还包括:伊利股份(11%)、海天味业(5%)、海大集团(3%)和东鹏饮料(3%)(数据截至:2025/10/12)。关注大消费板块,相关产品消费ETF汇添富(159928),场外联接(A类:000248;C类:012857)。
差异化配置“新消费”,认准更“纯粹”的港股通消费ETF汇添富(159268),其50只成份股中有90%仅在港股上市,与A股消费不重叠,是组成完整“中国消费拼图”不可或缺的“稀缺资产”,更有4成仓位重仓潮玩、珠宝、美妆等顶流新消费赛道,低配白酒!港股通消费ETF汇添富(159268)还支持T+0交易、不占用QDII额度,是投资港股通消费赛道更为高效便捷的选择,一笔描绘未来“Z时代”的新消费蓝图!
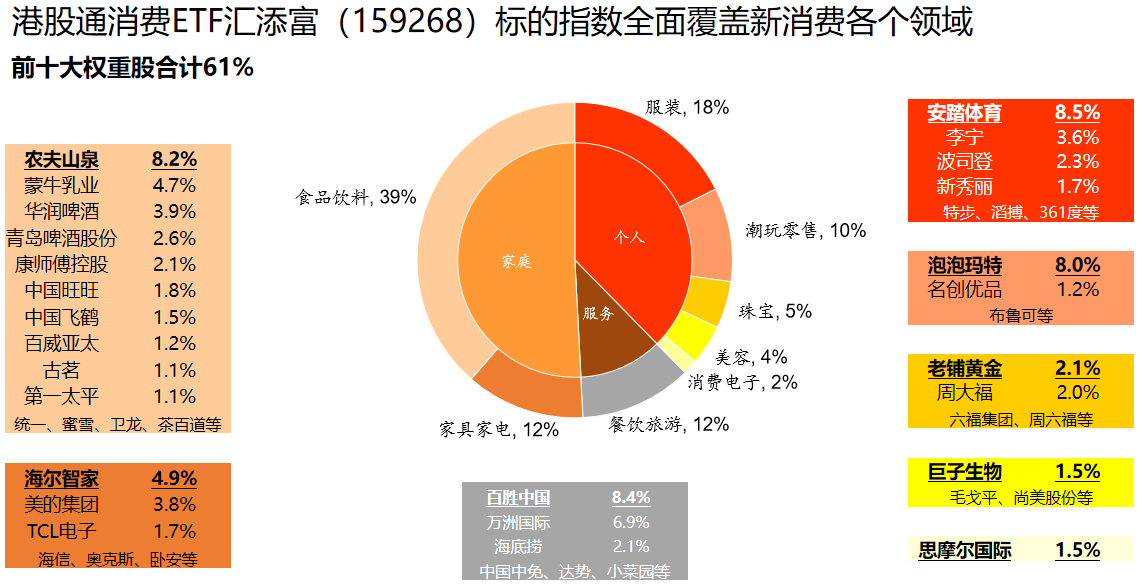
数据:截至2026/6/30
风险提示:基金有风险,投资须谨慎。本资料仅为宣传材料,不作为任何法律文件。投资有风险,基金管理人承诺以诚实信用、勤勉尽职的原则管理和运用基金资产,但不保证基金一定盈利,也不保证最低收益。基金的过往业绩并不预示未来表现,基金管理人的其他基金业绩和其投资人员取得的过往业绩并不预示其未来表现。投资人应当仔细阅读《基金合同》、《招募说明书》和《产品资料概要》等法律文件以详细了解产品信息。以上基金属于中等风险等级(R3)产品,适合经客户风险承受等级测评后结果为均衡型(C3)及以上的投资者,客户-产品风险等级匹配规则详见汇添富官网。在代销机构认申购时,应以代销机构的风险评级规则为准。本产品由汇添富基金管理股份有限公司发行与管理,代销机构不承担产品的投资、兑付和风险管理责任。本宣传材料所涉任何证券研究报告或评论意见在未经发布机构事前书面许可前提下,不得以任何形式转发。所涉相关研究报告观点或意见仅供参考,不构成任何投资建议或咨询,或任何明示、暗示的保证、承诺,阅读者应自行审慎阅读或参考相关观点意见。投资者在申购/赎回ETF基金份额时,申购赎回代理券商可按照不超过0.50%的标准收取佣金,其中包含证券交易所、登记机构等收取的相关费用。其他基金的销售费用请参见相应基金的招募说明书、产品资料概要等法律文件。
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96