尾盘再爆天量!韩国要紧急救市了?


 收藏
 举报
今天这盘面,真能把人看出工伤来。
亚太股市一片绿,日经225收跌4.9%,韩国KOSPI盘中一度跌9%,KOSPI和KOSDAQ接连触发熔断。
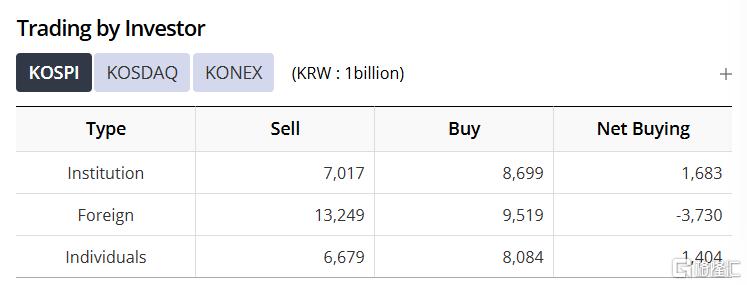
外资继续是韩股抛售主力,单日净卖出3.73万亿韩元KOSPI成份股。
韩国监管层也坐不住了,金融服务委员会下午2点半紧急开会,会后明确表态:密切监测,必要时随时出手。
与会的官员和专家认为,全球利率上行、AI半导体盈利不确定、油价上涨几件事叠在一起,韩股近期的跌幅和资金流出,可能已经有点过度反应。
另一边,A股尾盘也突然发力。券商、五大行轮番上阵,中芯国际、中微公司、北方华创反扑,上证指数重新站回3700点。
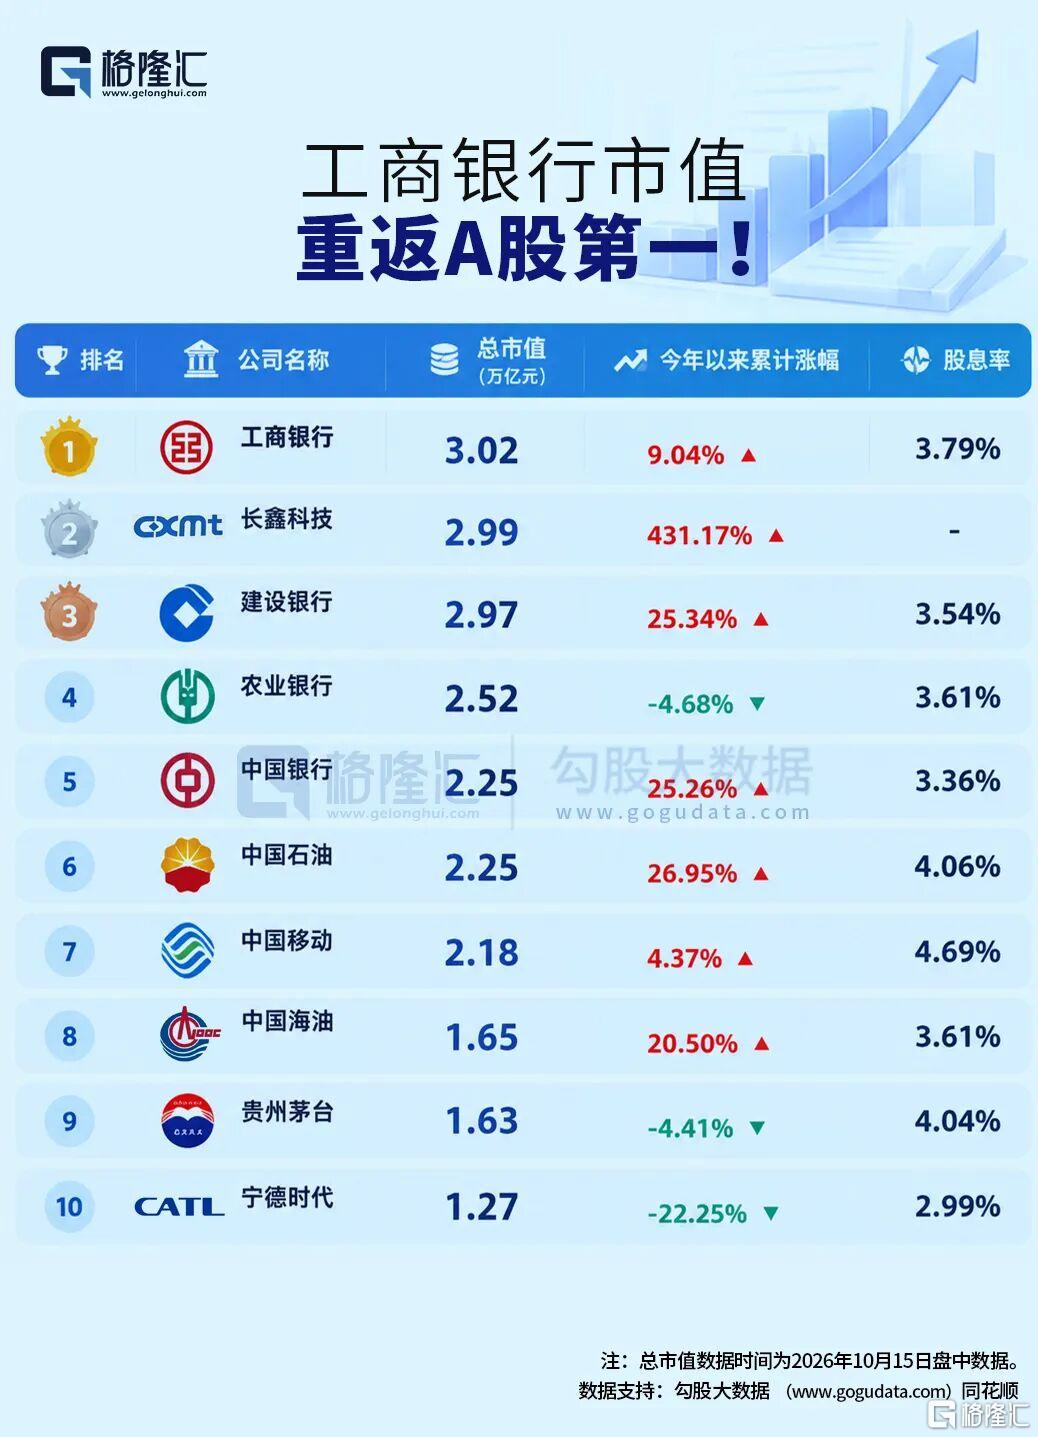
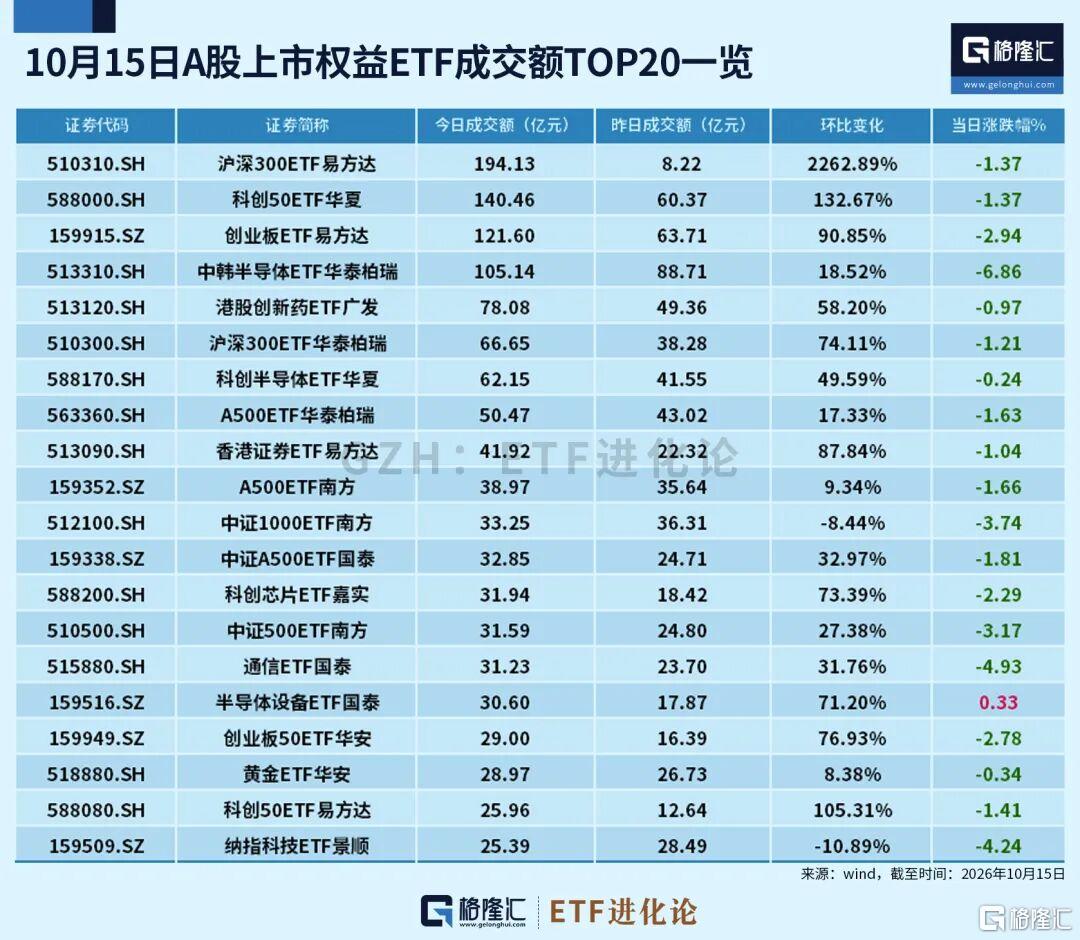
宽基ETF又爆出天量成交:沪深300ETF易方达成交194亿元,比昨天放量超22.6倍;创业板ETF易方达、科创50ETF华夏成交额也都突破100亿,是8月19日以来首次
(本文内容均为客观数据信息罗列,不构成任何投资建议)
隔夜,一份CPI数据又把加息预期干爆表了。
美国9月CPI环比涨0.6%,同比涨3.7%,都高于预期;剔除食品和能源的核心CPI环比涨0.3%,同比涨2.6%,也超预期。
细分项更不乐观,美国汽油价格单月飙升9.1%,贡献了CPI超五成涨幅。就现在霍尔木兹海峡动不动炸船的情形,油价很难下来,美国10月CPI想降也难。
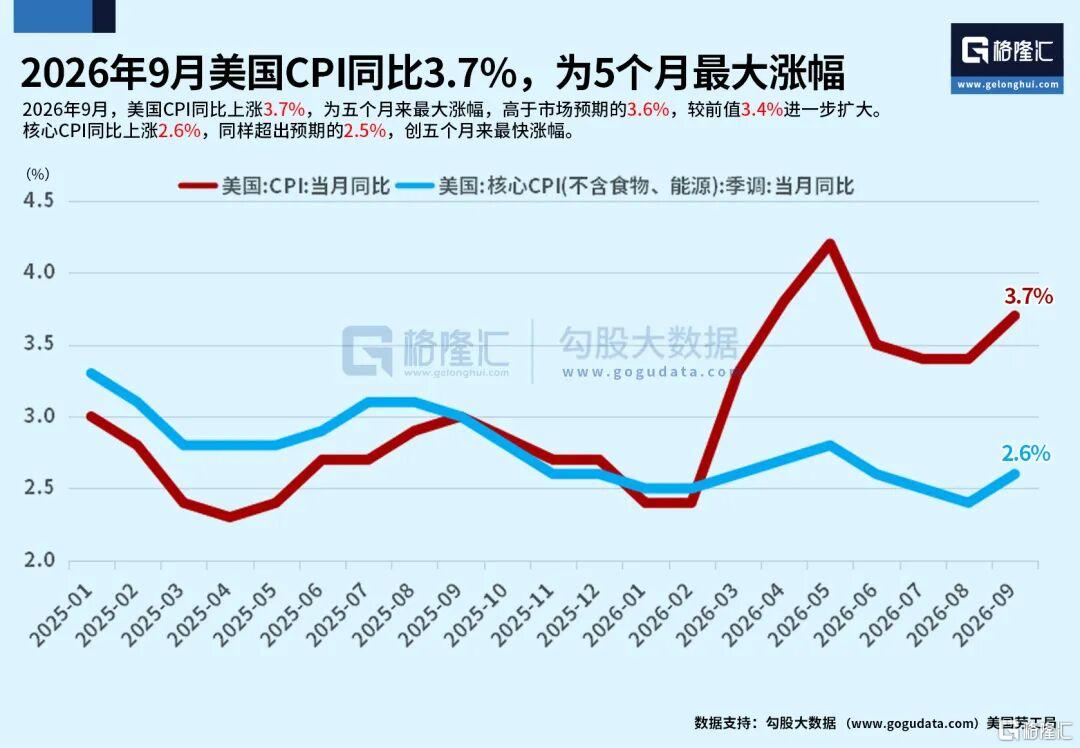
数据一出,市场对美联储10月加息的押注一度冲到约50%,美债收益率上行,美股承压:
标普500周三跌1.1%,终结了连续53个交易日没有单日跌幅超1%的最长平静纪录。费城半导体指数更惨,重挫4.3%,六连跌,创下2025年5月以来最长下跌纪录。
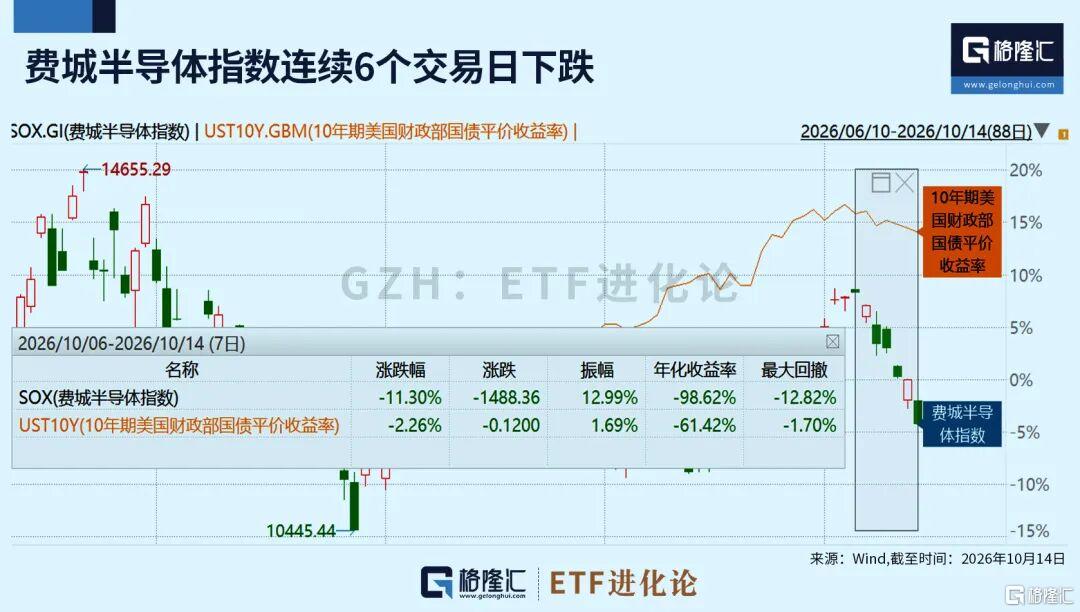
这一切都要从10月6日说起。KOSPI当天跌破关键点位,海力士暴跌3.69%;可同一天,纳指、标普却创下历史新高。
背离背后,是资金完全不同的选择。
也是在10月6日,投机性资金在纳斯达克期货上的总多头头寸达到约96亿美元,比7月初增逾两倍,占未平仓合约比例从6月底约1.4%升到约5.4%,都是过去一年最高。
高盛策略师Robert Quinn在报告《纳斯达克期货:内存崩溃》里说,纳指相对标普的融资溢价走势,在本周一抛售中掉头向下,杠杆资金正好在顶部完成了最后一轮加仓。
他估计,这批多头大概率已经离场,而且没能在高位成功出逃。
不同于资金高位买入美科技股,外资早10月初就在持续撤离韩国股市:10月1日到14日,外资狂抛2738.5万股KOSPI成份股,抛售额高达14.24万亿韩元。
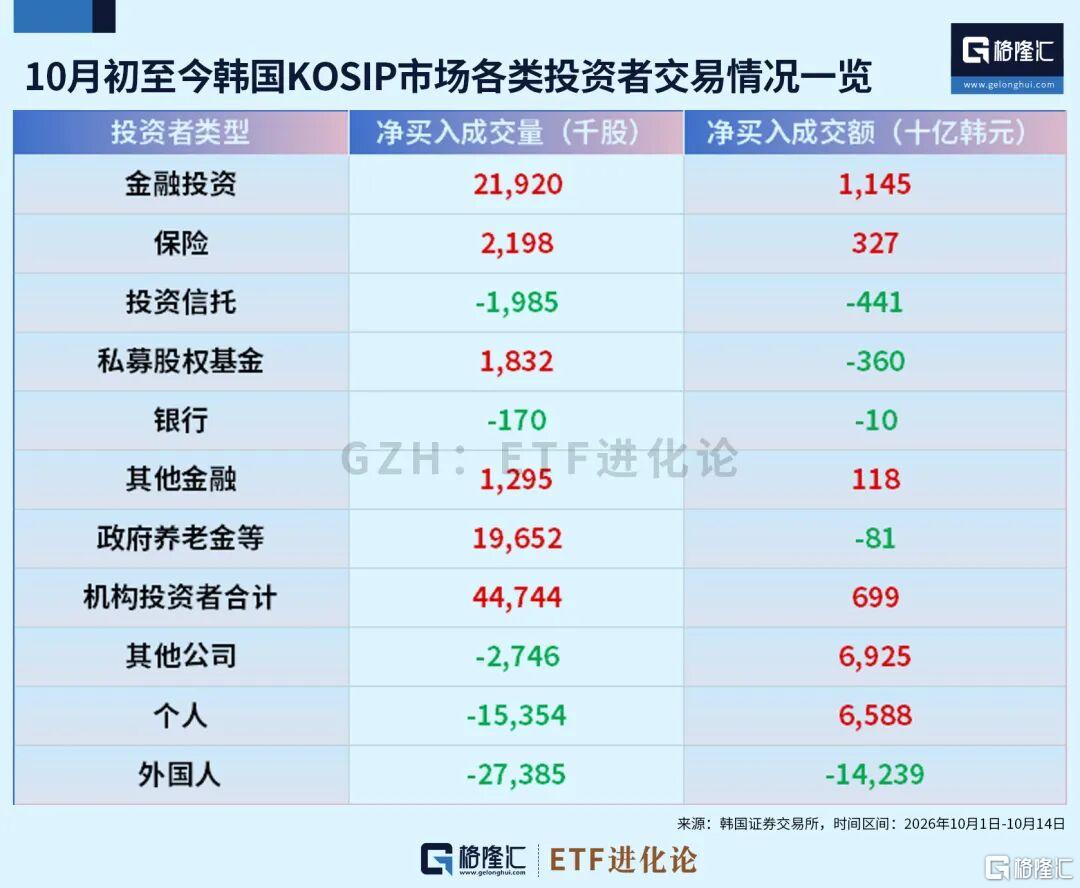
由此可看出这轮AI裂痕首先来自内存。本质是资金开始担心:内存股的高盈利,到底还能不能持续?
10月8日,OpenAI营收少了200亿美元的报道,直接戳中市场最敏感的神经。市场马上从“高盈利跑赢美债利率”的模式,切换成了“企业基本面会不会暴雷”。
10月10日,4F² DRAM芯片架构研发取得重大技术进展消息,又让市场担心:这是不是会彻底终结AI硬件交易逻辑——也就是AI爆发带来的“存储产能供不应求”。
就在这个草木皆兵的时候,美国9月CPI又火上浇油。通胀依然黏,加息预期升温,美债利率飙升,靠借钱续命的AI板块又挨了一顿揍。
英伟达支持的AI云服务商CoreWeave,周三股价重挫逾15%,创下历史第三大单日跌幅。
更吓人的是,它2032年到期的无担保债券,最新价格低于80美分,按这个算,收益率超过15%。相比股票跌15%,债券收益率15%的信号更危险。
且CDS定价显示,CoreWeave5年内违约概率达58%。D.A. Davidson分析师Gil Luria在播客里警告:如果CoreWeave还不起高成本债务,公司“股权价值将归零”。
硅谷领袖Chamath Palihapitiya在社交媒体提到这个数字后,马斯克点评称“吓人”。
说到底,这轮科技股回调,是在上半年史诗级大涨之后,任何风吹草动都会触发获利了结。板块确实遭遇多重逆风:中东局势推升油价、通胀重燃加息预期、AI巨头营收遭质疑、存储稀缺逻辑被担忧。
这种情况下,Anthropic亮眼的Q3数据,更像是独木难支。
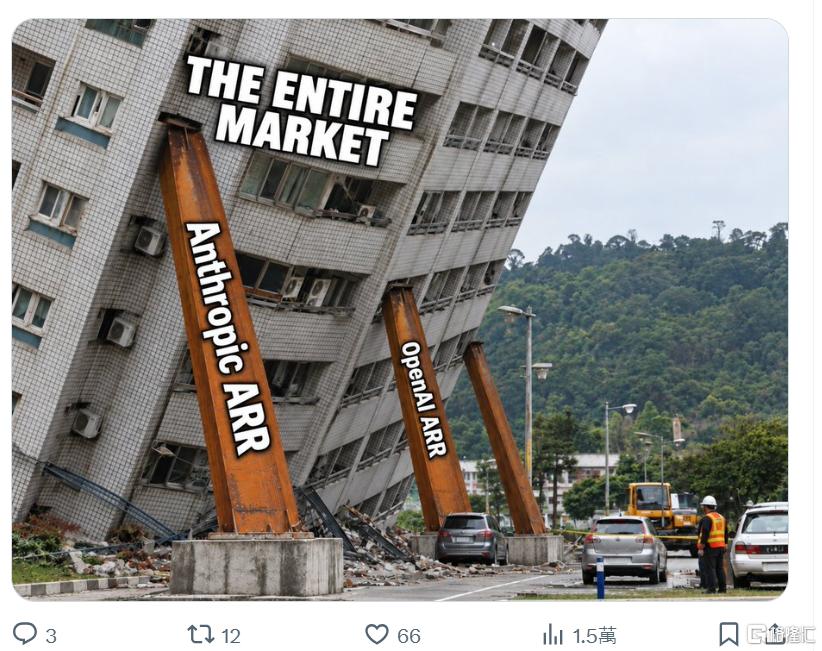
它第三季度营收达到168亿美元,环比增长约46%,接近五成,在调整后口径下实现盈利和正向现金流。
公司还透露,调整后毛利率高达85%,并强调在算力上每投入1美元,就能创造1.70美元营收,想证明大模型的投产比和效率很高。
但市场并不买账:营收增速虽然还高,但加速度明显放缓,叠加token价格在降,开源模型竞争又在加剧,大家开始担心:AI巨头的爆发期,是不是已经见顶?
研究机构P Equity Research直言:“Anthropic的数字好,但还不够好。”投资分析师Geiger Capital更直接:“不够好。结束了。”
市场不是突然不相信科技了,是不再相信“永远涨”的幻觉。毕竟5%的无风险利率下,谁还愿意为无明确回报期的的AI故事,支付无限溢价。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96