Meta最新开源大模型“美国最强”?黄仁勋公开声援!芯片股回购潮来袭,科创芯片ETF汇添富(588750)标的指数涨1%!“双11”也能囤Token了



 收藏
 举报
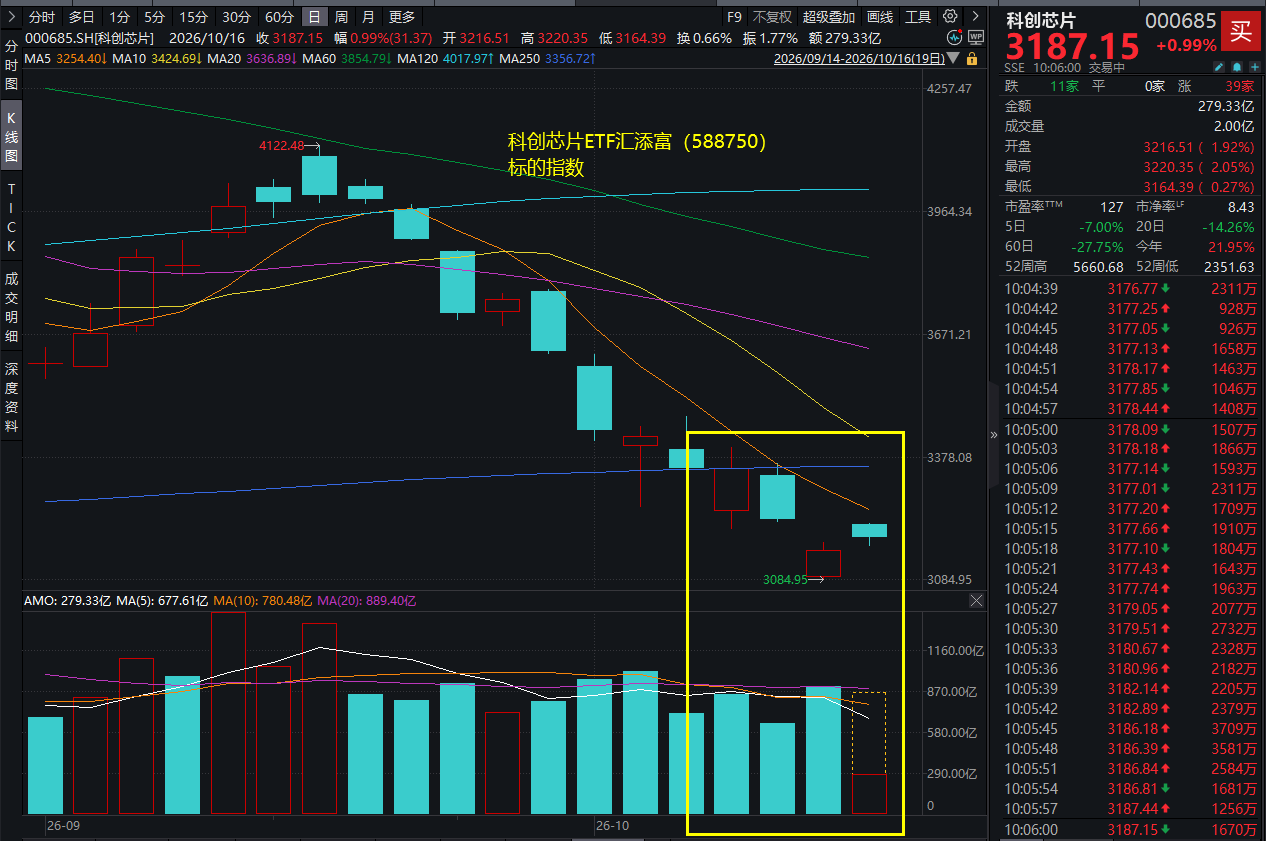
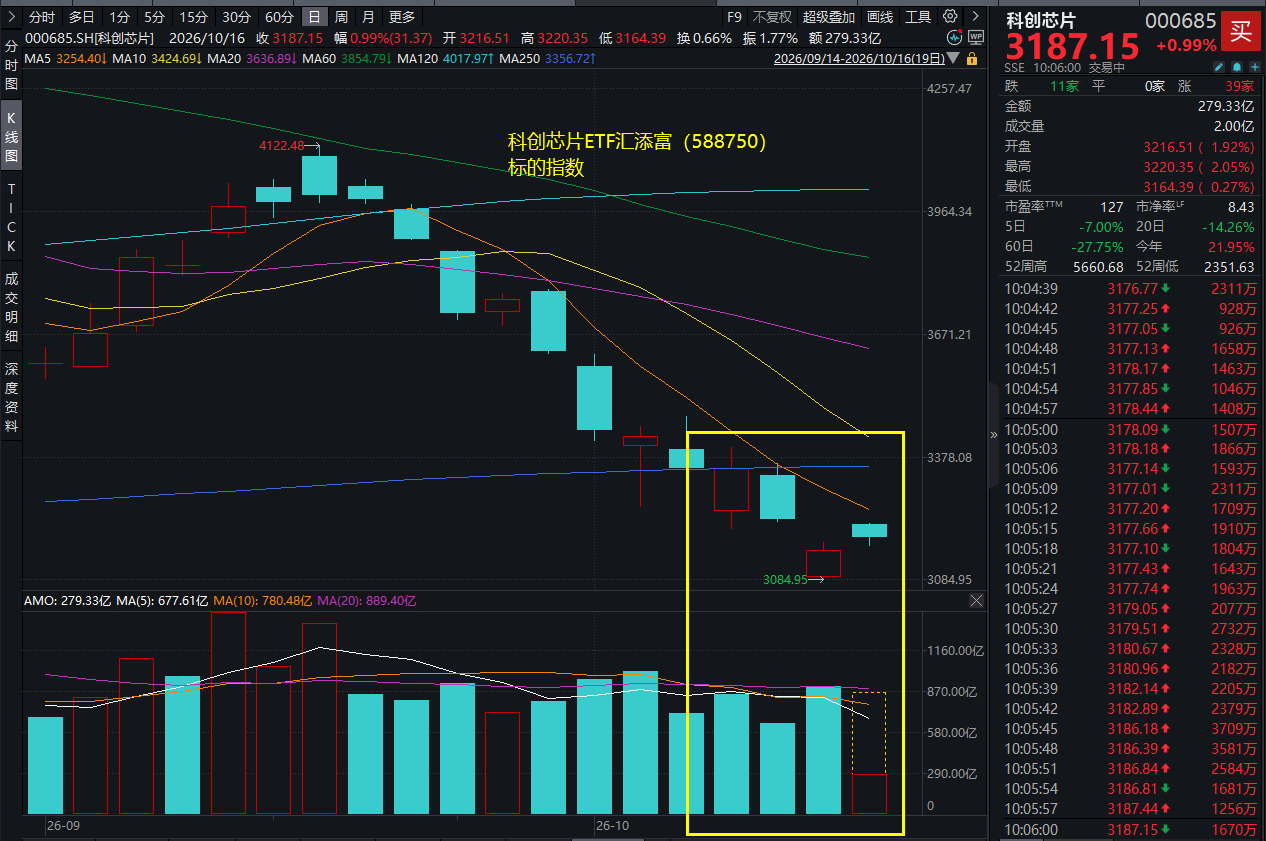
昨日,A股积极信号明确,宽基ETF显著放量,上市公司密集释放利好!10月16日,A股市场震荡上行,硬科技板块上冲,科创芯片ETF汇添富(588750)标的指数红盘震荡,涨1%!
科创芯片ETF汇添富(588750)标的指数成分股多数冲高,澜起科技涨超4%,佰维存储、华海清科、中科飞测涨超2%,海光信息、拓荆科技涨超1%,中芯国际、源杰科技等回调。
【科创芯片ETF汇添富(588750)标的指数前十大成分股】
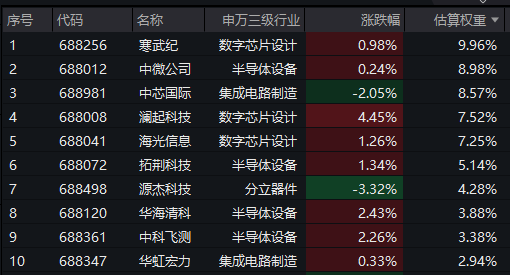
截至10:07,成分股仅做展示使用,不构成投资价建议。
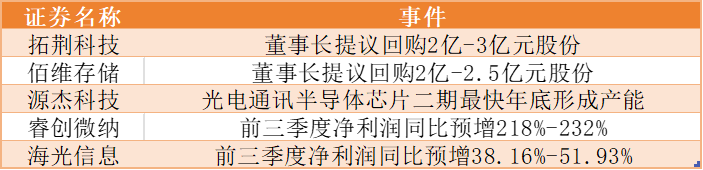
成分股消息面上,A股芯片上市公司(如拓荆科技、佰维存储)密集发布利好公告,“真金白银”支持当前投资价值,稳定市场情绪;源杰科技公布公告披露芯片量产最新进展;睿创微纳、海光信息等公布三季报,业绩表现亮眼,睿创微纳净利润增幅超2倍!
10月14日大跌15%的CoreWeave在黄仁勋公开声援下,于10月15日收红,最终涨幅接近6%。黄仁勋:“CoreWeave 的实力每天都在增强。”他认为英伟达没有必要为该公司提供支持。“我很乐观。他们的资金成本实际上正在下降。”
资料显示,CoreWeave 核心业务是AI算力租赁,专注于提供专为生成式 AI 训练与推论设计的高效能GPU云端基础设施服务,而英伟达很早就成为了 CoreWeave 的股东。CoreWeave 的数据中心基础设施中,100% 的 GPU 都采购自英伟达。CoreWeave 的商业模式高度依赖“以购入的 GPU 作为抵押品进行高杠杆借贷”。近期,CoreWeave 面临股价重挫、债务与流动性压力。
行业消息面上,今年天猫“双11”于10月15日20:00开启,AI服务首次加入“双11”,多家模型厂商集体推出优惠,消费者可以“囤Token”。
大模型方面,Meta发布号称“迄今美国能力最强的开放权重模型”Muse Spark Open。该模型总参数量达8160亿,支持100万Token上下文窗口,主攻编程与智能体任务,重点提升长周期任务执行、复杂软件工程和多步推理能力。国内方面,阶跃星辰新一代旗舰大模型Step 5 Preview正式开源。该模型主要面向真实世界Agentic任务,在AI编程、软件工程、专业知识工作等任务上达到前沿水平,并在金融领域表现突出。
海外业绩方面,台积电第三季度营收达1.49万亿元新台币,同比增长50.9%;净利润达7631亿元新台币,增长68.7%,连续六个季度创纪录新高。台积电将全年营收增速预期从“略高于40%”上调至约44%,并称已就产能合作事宜与马斯克旗下Terafab展开洽谈。
昨日A股硬科技板块回调,核心在于通胀与高利率预期下,海外市场重挫拖累所致,但东吴证券指出,以史为鉴,强分子是破局高利率环境的重要因素。在AI浪潮延续、资本开支持续加码的背景下,当下AI硬件分子端有望延续高景气,值得重点关注!
【以史为鉴,强分子是破局高利率环境的重要因素】
东吴证券表示,回顾近10年历史,美联储加息并导致利率中枢快速上移的时间段主要包括2016年11月、2018年1月、2022年3月、2022年9月:
美债加速上行不必然导致A股的调整,分子端的强劲是逆势的重要因素:2016年11月10Y美债利率从1.79%上行至2.6%,上证指数继续震荡上行;2016年10月制造业PMI为51.20%,连续三个月持续扩张,对冲了美债上行的压力。2018年1月10Y美债从2.46%上行至2.77%,上证指数先涨后跌;对比基本面来看,2017年GDP增速为6.9%,是7年来首次提速,但到2月份开始,A股中小创公司业绩连续暴雷。2022年6月10Y美债利率从3.43%快速回落至2.67%,但上证指数却持续调整;中国的产成品库存同比自2022年4月的峰值20.0%开始快速下滑,工业利润增速也持续回落。
利率的回落或成为下一轮行情的催化:2016年12月美联储加息落地,10Y美债从2.54%回落至2017年1月的2.33%,随后A股进入春季躁动行情;同样,2022年10月10Y美债从4.24%快速回落至2022年的12月的3.42%,伴随优化疫情防控政策的出台,春季躁动行情提前启动。若分子端无明显压力,或政策托底经济的背景下,美债利率的下行,有望成为后续行情的催化因素。
【AI趋势未完,市场情绪见底叠加美债利率回落,有望迎来反弹行情】
政策延续“存量托底”主基调,AI产业趋势进展积极。节前政策端密集出台:央行下调PSL利率并扩围至“六张网”等新基建领域,科技创新及技改再贷款进一步加码支持重点项目;居民房贷贴息自10月1日起正式实施等。政策组合拳覆盖货币、财政与结构性工具等多个维度,既释放出稳增长、稳预期的明确信号,也凸显出本轮调控更加注重精准滴灌与存量优化。
AI方面,产业层面虽无重磅的新共识形成但积极进展充足:模型发布加速,AI的新应用场景个人Agent出现渗透的早期信号。科技硬件作为即期和下期EPS能见度更高的品种在高息环境下具有分子端优势。微观层面:情绪指标见底,ETF持续净流入。多个情绪指标均已触底:红利股息-1/创业板PE截至10月9日为1.27%,已经低于-2σ的1.29%;股汇对冲指数截至10月9日为-34,已经连续三个交易日处于高背离区间。两者均表明A股尤其是科技股均已见底。此外,ETF逆市流入,自9月28日起5个交易日连续净流入748亿,尤其是节后两日净流入412亿。后续需观察成交量是否能够进一步放量,若资金回流以及交易情绪回暖,有望推动市场触底反弹。(来源于东吴证券20261011《短期反弹可能来临》)
特别是的AI硬件方面,中原证券指出,2026年8月全球半导体销售额同比增长144.3%,环比增长8%;根据WSTS的最新预测,预计2026年全球半导体销售额将达到1.655万亿美元,同比增长108%。下游需求呈现结构分化趋势,AI算力硬件基础设施需求持续旺盛,26Q2北美四大云厂商谷歌、微软、Meta、亚马逊资本支出同比增长86%,环比增长27%,并继续上调2026年资本支出计划;26Q2国内三大互联网厂商阿里巴巴、百度、腾讯资本开支同比增长102%,环比增长92%。2026年9月DRAM现货价格环比有所分化,NANDFlash现货价格环比小幅下降,DRAM指数环比上涨约2.19%,NAND指数环比下降约0.42%。根据SEAJ的数据,全球半导体设备销售额26Q2同比增长23%,中国半导体设备销售额26Q2同比增长5%,2026年8月日本半导体设备销售额同比增长47.4%,环比增长7.5%;SEMI预计2026年全球半导体设备销售额将增长23.2%至1659亿美元。全球硅片出货量26Q2同比增长7.4%,环比增长9.1%。综上所述,目前半导体行业仍处于上行周期,AI为推动半导体行业成长的重要动力。(来源于中原证券20261012《Muse引发个人智能体应用热潮, Agentic AI时代CPU重要性持续提升》)
AI基建超级周期仍可期待,存储、CPU、晶圆、先进封装等供需缺口全面超预期, $科创芯片ETF汇添富(588750)标的指数算力(含CPU/GPU/ASCI)+存储+先进制造含量高达87%!高度聚焦高纯度芯片赛道。20CM涨跌幅“大长腿”轻松把握高景气赛道成长机遇。场外投资者可关注联接基金(A:020628;C:020629),可7*24申赎。
若希望更精准布局国产算力及存储,可关注 $科创芯片设计ETF汇添富(589290) ,算力(含CPU/GPU/ASIC)+存储含量高达70%,在AI算力需求爆发+存储芯片涨价超级周期+国产替代三重共振下,有望充分受益于AI浪潮与自主趋势下的国产算力及存储产业链历史性发展机遇,20CM大长腿更有助于轻松把握本轮超级周期!
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96