印尼股市崩盘!开盘即触发熔断,盘中暴跌超11%,MSCI拟剔出新兴市场引发外资撤离恐慌



 收藏
 举报
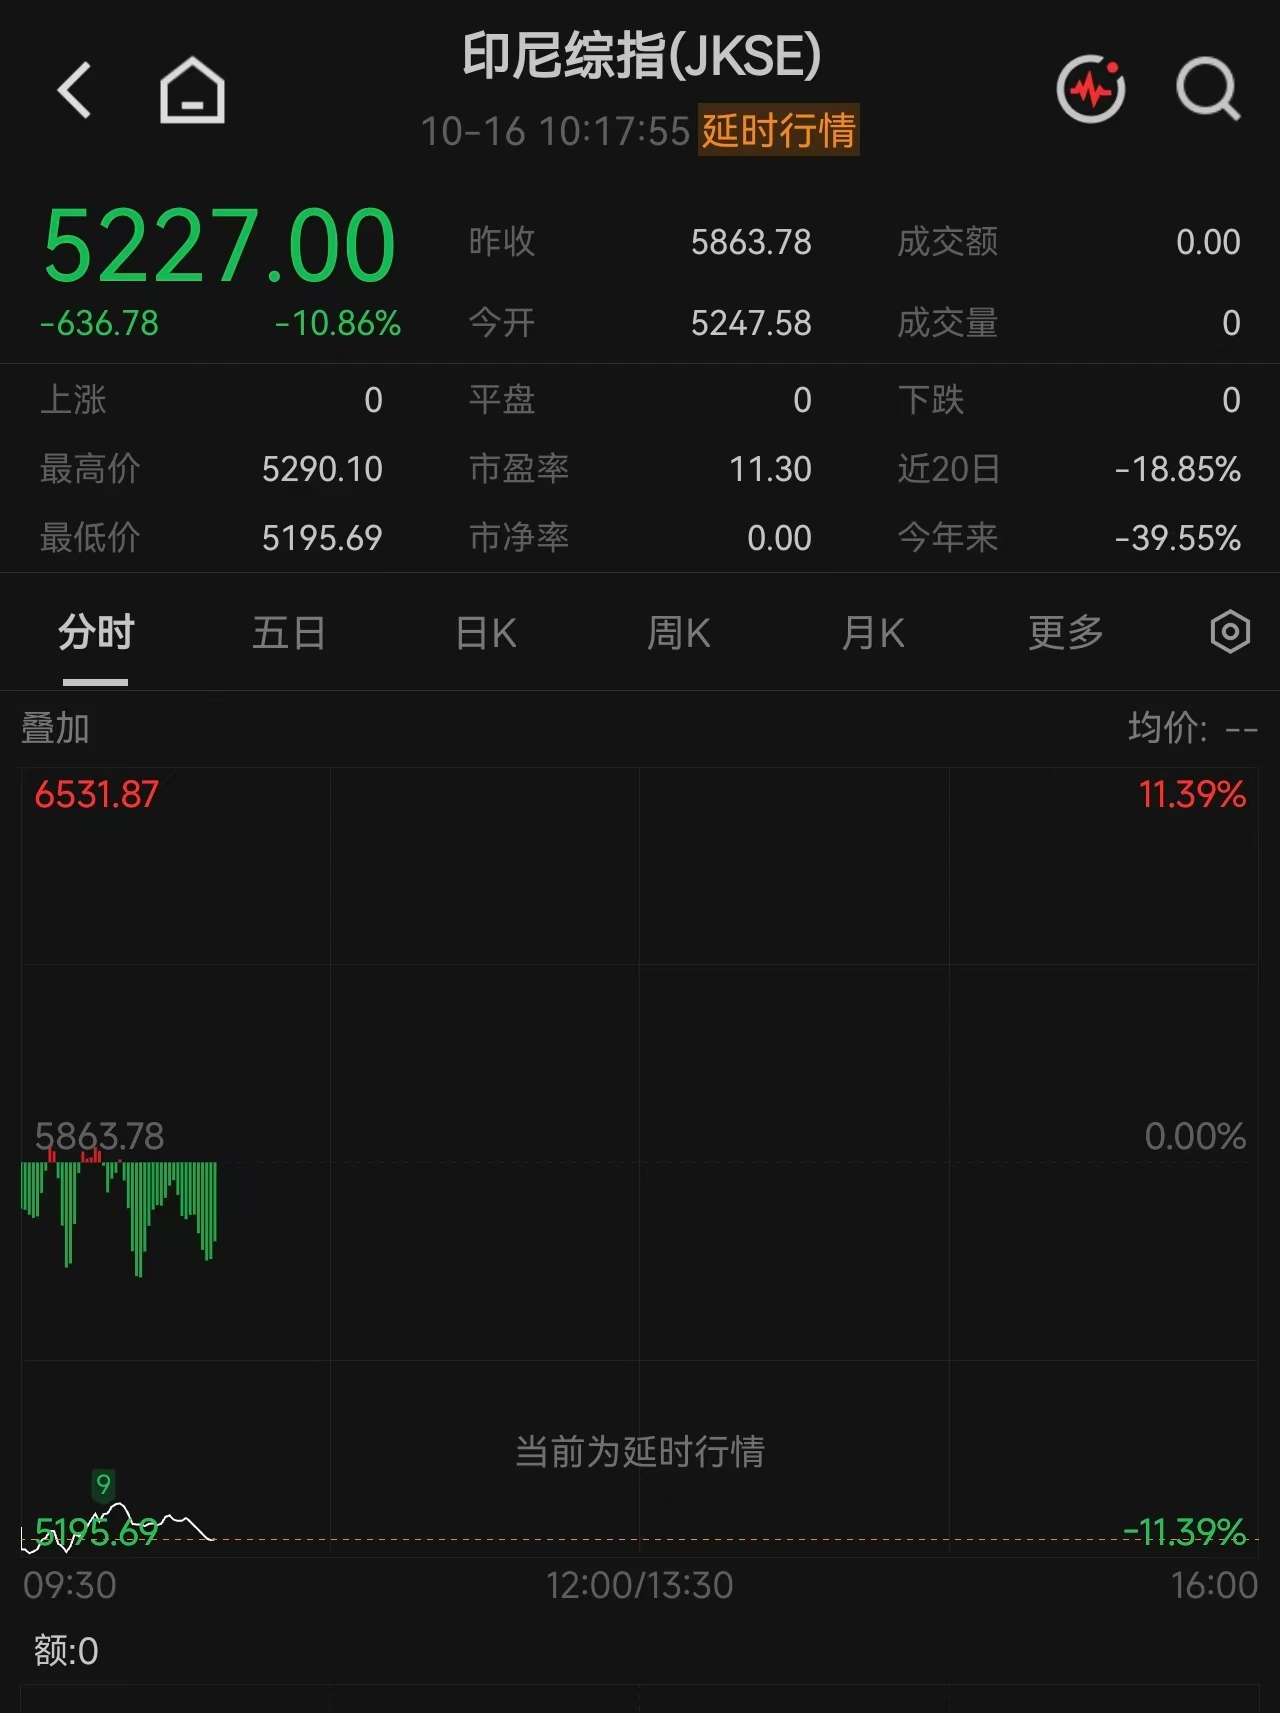
10月16日,印尼资本市场突发黑天鹅事件。雅加达综合指数开盘即暴跌8%,直接触发熔断机制,交易暂停30分钟;重启交易后抛压并未缓解,指数跌幅持续扩大,盘中最大跌幅达11.18%,不仅跌破年内前期低位,也创下52周以来的新低水平,创下今年以来全球主要经济体股市的最大单日跌幅纪录。
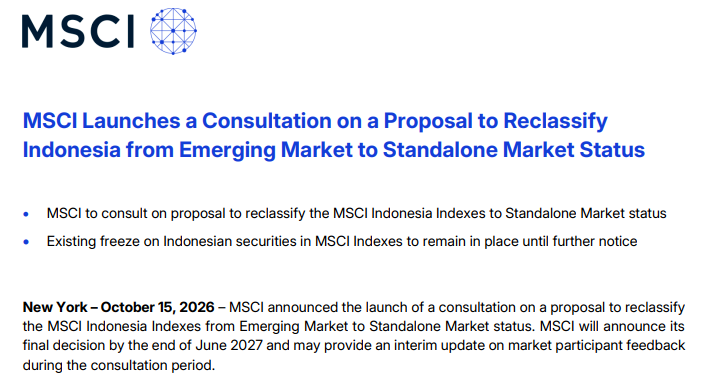
引爆此次市场恐慌的核心导火索,是国际指数编制巨头MSCI正式启动咨询程序,拟将印尼股市从 “新兴市场” 重新归类为 “独立市场”,并可能将其从全球核心指数体系中剔除,由此引发外资集中撤离的强烈预期。
当地时间10月15日,MSCI发布声明宣布启动市场分类调整咨询,拟将MSCI印尼指数的市场分类从当前的新兴市场调整为独立市场。超出市场预期的是,MSCI明确排除了将其降级为前沿市场的选项,称 “降级为前沿市场不足以反映该国市场问题的严重程度”。此次公开咨询将持续至2027年4月30日,最终分类决定预计在2027年6月30日前公布,在另行通知前,针对印尼证券相关指数调整的现有冻结措施将继续实施。
MSCI在声明中直指印尼市场的核心治理痛点:“市场运行失灵的问题仍存在重大担忧,包括疑似协调交易行为持续存在,以及缺乏有意义监管执法的证据”。尽管印尼监管部门此前已宣布多项改革举措,但机构投资者普遍认为,尚未在市场各领域观察到足够的持续进展,改革的实际落地效果未达预期。
事实上,这并非MSCI首次对印尼市场发出警告,此次分类调整是年初以来市场矛盾的持续升级。今年1月,MSCI就因对股权结构不透明、市场可投资性不足的担忧,宣布临时冻结涉及印尼证券的特定指数调整,当时曾引发印尼股市连续暴跌并触发熔断。彼时印尼当局快速推出一系列改革方案,包括加强持股比例超过1%的股东信息披露、细化投资者分类标准、发布高持股集中度报告,同时制定了迈向最低15% 自由流通量要求的路线图;6月更换交易所首席执行官后,当局还启动了交易所去互助化改革。正是基于这些纸面举措,MSCI在6月推迟了对印尼市场的评估,给予监管层更多整改时间。
但四个月过去,MSCI的判断并未转向,反而抛出了更严厉的分类方案。这背后的核心市场逻辑,在于全球指数分类对跨境资本配置的强锚定效应。对于追踪MSCI新兴市场指数的被动型基金而言,一旦成分市场被正式剔除,基金必须在规定时间内卖出对应市场的全部持仓,以匹配指数权重调整;而以该指数为业绩基准的主动型基金,也大概率会大幅降低该市场的配置比例,由此带来的资金流出规模具有刚性特征。
分类调整的悲观预期已经提前反应在印尼市场的全年表现中。据彭博汇编的数据,今年以来外国基金已从印尼股市净撤出49亿美元,雅加达综合指数年内累计跌幅已达38%,成为今年全球表现最差的主要股市。资金持续外流同时拖累了印尼盾汇率,今年以来印尼盾累计贬值约7%至8%,是亚洲表现最差的货币。
若最终被正式划入独立市场,印尼将成为亚洲首个进入该分类的市场,目前该类别仅包含阿根廷、黎巴嫩和巴勒斯坦等经济体。失去新兴市场和前沿市场两大基准指数的配置通道后,印尼市场对国际投资者的吸引力将进一步下降,市场流动性可能持续萎缩,企业股权融资成本显著上升,这对现任政府吸引外资、推动东南亚最大经济体增长的政策目标构成直接打击。
面对此次危机,印尼证券交易所已作出回应,表示将向MSCI了解此次重新分类计划背后的理由及评估标准,同时强调印尼市场已取得 “重大进展,并实施了一系列改革措施”。从时间窗口来看,印尼监管层仍有8个月左右的时间推进实质性整改,若能在股权透明度、市场交易监管、执法力度等方面拿出可验证的改善成果,仍有可能说服MSCI暂缓或调整分类方案。
但市场信心的修复远非一日之功。此次MSCI的严厉表态,本质上是对新兴市场治理底线的一次重申:全球资本的流向始终以制度透明度和可预期性为基础,仅靠纸面改革难以维持国际投资者的长期信心。对于印尼而言,这场由指数分类引发的市场震荡,最终仍需通过实实在在的市场治理升级来化解。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96