大资金连续出手!宽基ETF尾盘再度放量,沪指翘尾微涨!上证指数ETF汇添富(510980)昨日大举吸金超2亿元!如何在市场波动中把握机会?



 收藏
 举报
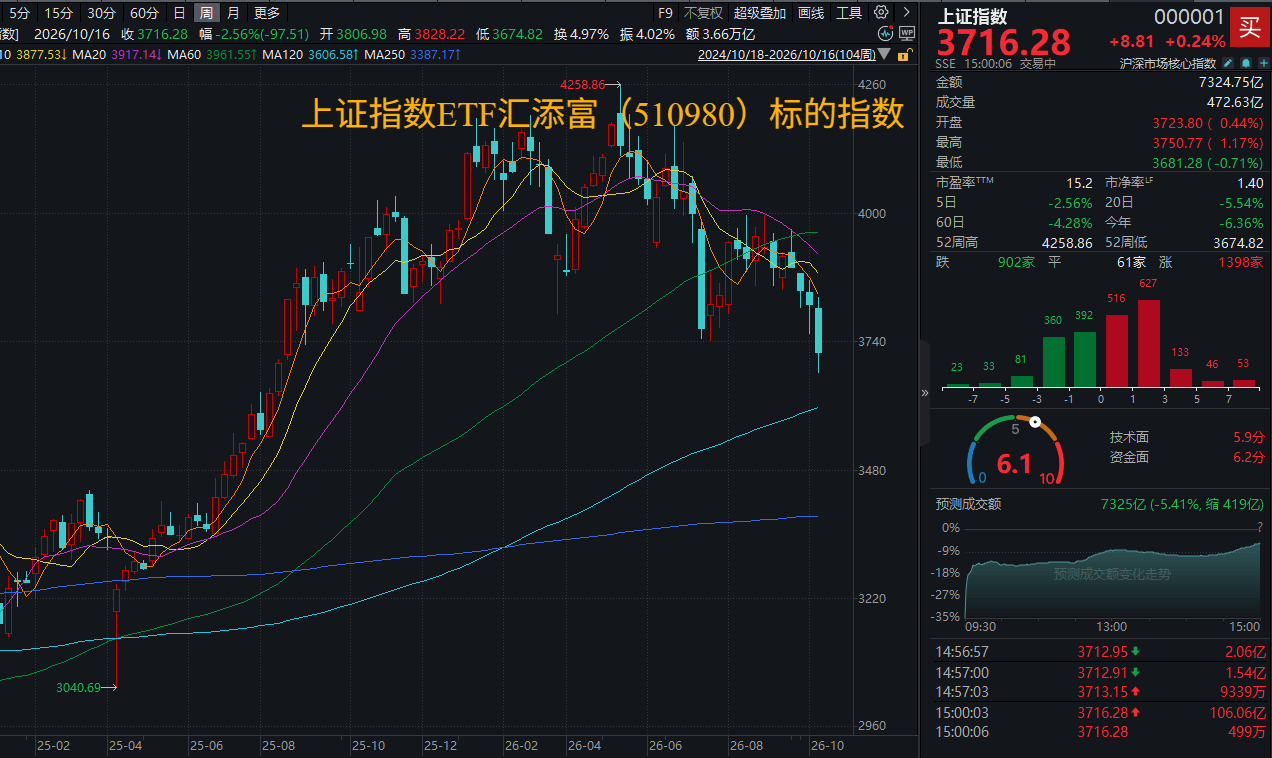
今日,沪指、创指早盘震荡走高,军工、地产、汽车、农业板块领涨并带动人气。午后覆铜板、传媒、半导体板块走软,AI硬件侧核心标的纷纷回落,指数一路下探,创指一度跌超1%。药明康德尾盘触及跌停,带崩创新药,混乱之中银行、保险、煤炭等红利资产及时出手护盘,部分宽基ETF明显放量。
截至收盘,上证指数涨0.24%收于3716.28点,创业板指跌0.39%,科创50跌0.06%。大市成交1.57万亿元,环比略有缩量。沪指本周下滑2.56%,已连续第四周下跌。面对市场波动,资金积极逢跌布局上证指数,上证指数ETF汇添富(510980)昨日大举净流入超2亿元,近10日累计吸金超5.5亿元。
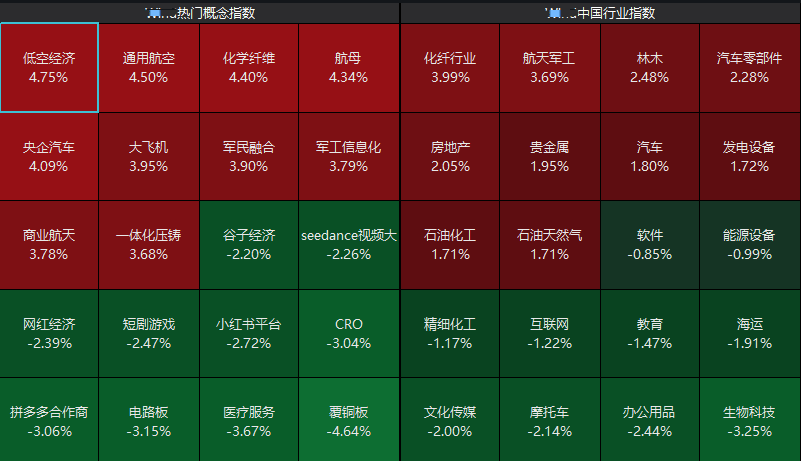
热门概念涨跌互现,受特斯拉Roadster“飞车”消息催化,低空经济、通用航空等涨超4%;覆铜板跌超4%,电路板、医疗服务跌超3%。
消息面上,时隔近9年,特斯拉第二代Roadster跑车终于再次亮相。这一次,特斯拉CEO马斯克此前多次提及的“飞行”能力成为现场展示的重点。当地时间10月15日,特斯拉在美国得克萨斯州举行Roadster发布活动,展示了经过重新设计的第二代Roadster。官方直播画面显示,Roadster借助推进器及大功率风扇等装置,展示了倒置坡道行驶、短暂腾空及空中旋转等动作,随后降落至地面。
A股上市公司密集发布利好公告,“真金白银”支持当前投资价值,稳定市场情绪。其中,佰维存储、新易盛、天孚通信、鹏鼎控股、长芯博创、拓荆科技、长川科技、温氏股份等行业龙头拟回购股份,中际旭创拟注销50亿元回购股份。沪电股份控股股东提议2026年度现金分红不低于22亿元。与此同时,三季报业绩“预增潮”持续,赣锋锂业、江波龙、恒逸石化、深南电路、睿创微纳等多家上市公司前三季度业绩大幅预增。
【中美市场为何波动加大?后市如何展望?】
浦银国际指出,美国9月通胀数据或只是导火索。10月14日,10年期美债收益率早盘一度升至约5.30%,收盘反而回落到5.19%,股市却在利率回落的情况下继续下跌,长端利率的上升或不是下跌的主要原因。浦银国际认为,主要有三个原因:一是市场开始押注美联储10月就会再次加息,2年期国债收益率随之上升;二是AI产业链内部本来就存在融资压力和竞争担忧;三是资金从科技股轮动至医疗、必需消费等防御性板块。
美国通胀结构仍以供给冲击为主。美国9月整体CPI环比上涨0.6%,符合市场预期,其中一半以上来自汽油涨价。油价上涨是地缘冲突和供应紧张造成的,美联储加息并不能让油价下降,机票上涨也是燃油成本推高的结果。与此同时,美国消费需求并不过热,扣除通胀后的实际平均时薪环比下降0.5%,同比降幅更大,而实际平均周薪同比仅微降,说明收入端并未出现全面过热。9月非农新增就业仅2.9万人,劳动力市场明显降温,未形成工资与物价之间螺旋式上涨。值得留意的是,剔除食品和能源后的核心通胀高于预期,主要来自房租上涨,需要看下个月数据是否延续。市场把年内潜在再加息一次的时间从12月提前到10月,加息次数仍在美联储此前给出的预期之内。对资产价格而言,加息幅度是否超市场预期比单次加息的影响更大。
资金面压力传导至股市,但盈利并未恶化。10月初美国长期国债利率快速上升并剧烈波动,曾导致债券、汇率等市场资金紧张。随着长期国债在高位吸引了机构开始买入,利率波动有所缓和,这一冲击的源头有所企稳。但压力仍沿利率、汇率、信用债、股票的顺序传导:高收益率企业债走弱,新兴市场股市承压,此前坚挺的美股也开始补跌。调整集中在AI产业链最脆弱环节,比如高负债的AI云服务与算力租赁商因信用担忧被抛售,存储芯片股受中国厂商技术进展冲击。这次回调更多受资金流向和预期调整影响,而不是公司盈利本身出现问题。
短期空头回补或触发港股技术性反弹,持续性仍待验证。10月15日,美股反弹,AI债务担忧推动资金涌入国债,长端利率回落,叠加空头回补和板块轮动推动美股大盘指数修复。10月16日早盘,A股、港股同步反弹,港股弹性更大,受益于市场情绪修复,AI龙头回购增持和三季报预喜支撑,算力硬件盈利兑现带动成长板块走强。短期预计A股较港股更稳健(资金盘更稳定,受外部扰动更小),但不排除港股悲观情绪触底可能会触发空头回补。
市场波动将加大,AI内部分化更明显。短期来看,政策不确定性上升,资金面仍然承压,三季报验证和地缘风险并存,加大市场波动。市场核心驱动力仍是盈利,如果超大云厂商继续加大AI资本开支,且自由现金流同步改善,此前AI仓位偏低的基金可能追涨,带动板块反弹。但如果通胀和油价再超预期,使美联储年内再加息两次预期上升,长期利率可能重新上行,推升企业借贷成本,进一步压制高估值和依赖融资的AI资产。在高利率环境下,资金倾向流向盈利确定性高、现金流稳定的高质量公司。AI板块内部将呈现强者更强、弱者更弱的分化。
(浦银国际20261016《中美市场波动加大的逻辑分析与短期后市展望》)
【如何在市场波动中把握机会?】
震荡市行业风格快速轮动,个股表现两极分化。优先用宽基做底仓,先把握住市场的 “平均分”,会是更务实的思路。
1、赛道切换太快,选行业选股难度陡增:今年行情起伏明显:上半年科技领跑,7 月市场快速调整,医药、红利、消费接棒上涨,8 月科技又来回震荡。赛道轮动加速,投资者押对方向的难度大增,宽基可以降低择错的风险。
2、分散配置,扛住结构性回撤:重仓单一行业,容易遭遇赛道回调带来的大幅波动。宽基横跨多个行业,不会被某一个赛道的暴跌深度拖累,适合底仓打底,再搭配行业 ETF做卫星增强。
3、资金已“用脚投票”:当市场波动加大时,宽基就会再获资金关注,它既是震荡中的避险选择,也是增量资金入场的主要载体。
具体来看,上证指数是这一底仓叙事里最直观的“全市场温度计”。上证指数是A股历史最悠久、认可度最高的指数之一,一直以来都有“A股市场晴雨表”之称。它覆盖面广、结构偏均衡、波动相对克制,且常被政策资金与宽基ETF作为托底和布局标的。
上证指数ETF汇添富(510980)紧密跟踪上证综合指数。布局大盘点位,关注直接关联上证指数的产品——上证指数ETF汇添富(510980)!直接买大盘,涨跌即所得!
风险提示:任何在本文出现的信息,包括但不限于个股、评论、预测、图表、指标、理论、任何形式的表述等均只作为参考,投资人须对任何自主决定的投资行为负责。另,本文中的任何观点、分析及预测不构成对阅读者任何形式的投资建议,本公司亦不对因使用本文内容所引发的直接或间接损失负任何责任。上述基金均属于中等风险等级(R3)产品,适合经客户风险等级测评后结果为平衡型(C3)及以上的投资者。标的指数并不能完全代表整个股票市场。标的指数成份股的平均回报率与整个股票市场的平均回报率可能存在偏离。基金投资有风险,基金的过往业绩并不代表其未来表现,投资需谨慎。
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96