迈威尔科技(MRVL)股票10月16日盘中下跌3.90%:释放什么信号?



 收藏
 举报
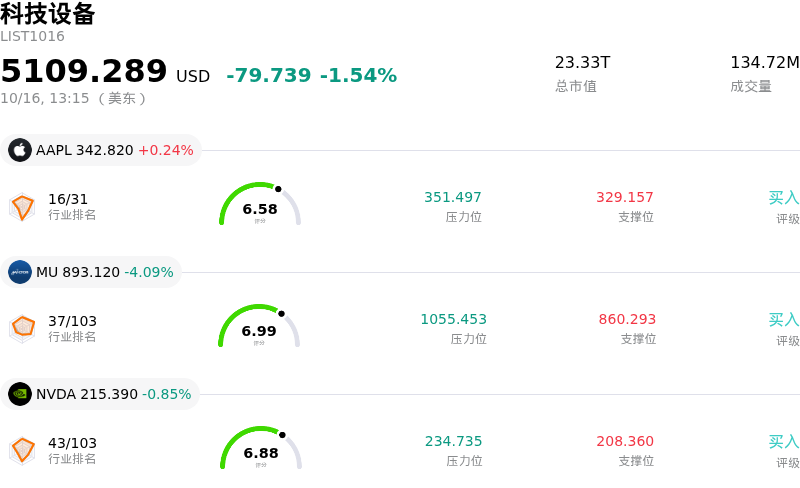
迈威尔科技 (MRVL) 盘中下跌3.90%, 所属行业科技设备下跌1.54% ,公司涨幅跑输行业涨幅,行业成交额前三股票 苹果 (AAPL) 上涨 0.30%;美光科技 (MU) 下跌 3.89%;英伟达 (NVDA) 下跌 0.68%。
今日是什么导致了迈威尔科技(MRVL)股价下跌?
随着大盘回调拖累半导体和人工智能基础设施板块,美满科技股价出现剧烈下行波动。投资者对大型云数据中心扩张的投资回报率及融资成本的审视日益严格,引发了整个行业板块的去风险操作。宏观经济担忧加剧与利率不确定性叠加,加大了高增长科技股的承压,促使市场参与者对AI价值链中的关键供应商纷纷获利了结。
作为定制芯片加速器、高速光互连接口及网络硬件的主要供应商,美满科技对市场有关数据中心支出情绪的变化高度敏感。在经历数月的持续上涨后,该股估值倍数相比其历史平均水平及传统芯片同行均存在较高溢价。这种高估值状态使其在科技股整体回调期间极易遭遇盘中的剧烈估值重估。此外,近期监管披露的内部人减持行为进一步打压了短期市场情绪,尽管公司整体机构持仓依然稳固,但仍促使部分投资者保持谨慎。
尽管宏观及行业层面的逆风导致股价近期表现疲软,但美满科技的基本面依然具备强劲的长期结构性顺风。公司近期发布的新产品(包括下一代CXL内存扩展器以及面向超大规模云服务商的硬件安全合作项目)进一步巩固了其在AI工作负载优化方面的竞争优势。然而从短期来看,整个芯片板块的波动以及投资者对科技资本支出时间表的重新评估,仍是左右其股价走势的核心因素。
迈威尔科技(MRVL)技术分析
迈威尔科技 (MRVL) 技术面来看,MACD(12,26,9)数值-11.200,处于中性状态,RSI数值39.053处于中性状态,Williams%R数值93.545处于超卖状态,注意关注。
迈威尔科技(MRVL)媒体舆情
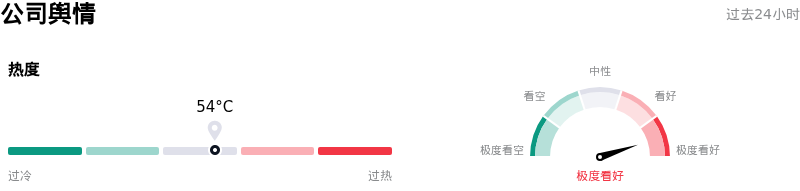
迈威尔科技 (MRVL) 公司舆情热度来看,当前热度54,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于极度看好状态。
迈威尔科技(MRVL)基本面分析
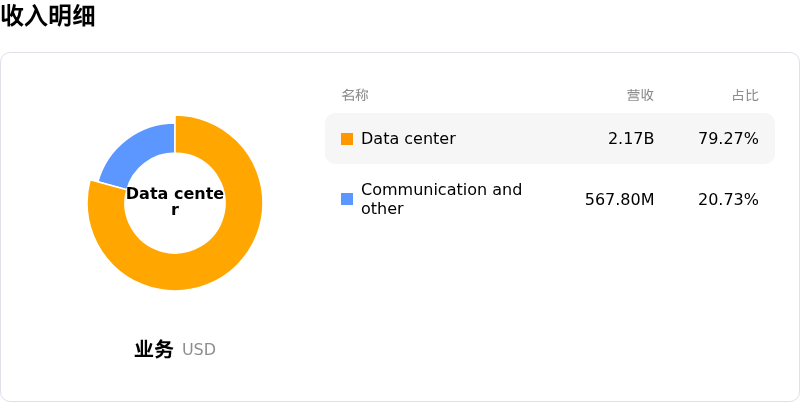
迈威尔科技 (MRVL) 处于科技设备行业,最新年度营业收入$8.19B,处于行业19,净利润$2.67B,处于行业13。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$333.20,最高价为$450.00,最低价为$143.00。
关于迈威尔科技(MRVL)的更多详情
公司特定风险:
- 定制化 ASIC 业务占比上升稀释毛利率:毛利率较低(50%至55%)的定制化 ASIC 项目收入贡献加速,正在稀释毛利率较高的光 DSP 板块(65%至70%),尽管营收实现增长,仍导致短期毛利率承压,并引发机构抛售。
- 超大规模客户集中度过高:美满电子(Marvell)前十大客户约占其总销售额的82%,这使其财务业绩极易受到谷歌、微软和亚马逊等核心超大规模云服务商架构调整、设计方案失利或部署进度推迟的影响。
- 估值倍数易受业绩指引逆风影响:相比博通(Broadcom)等同行,该股目前享有显著的估值溢价,一旦更新后的长期营收前景不及市场激进的预期,股价将面临大幅下调估值的风险。
- 高管减持加剧盘中波动:近期披露多项高管大幅减持股票的 Form 144 文件加重了市场情绪压力,促使动量基金在板块整体回调期间抛售高 Beta 值的半导体持仓。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96