Netflix即将发布财报,市场情绪转向谨慎,NFLX能否守住70美元关键支撑?



 收藏
 举报
TradingKey - Netflix(NFLX)将于10月20日美股收盘后公布2026年第三季度业绩。公司股价目前在70美元附近徘徊,投资者情绪明显趋于谨慎,这份财报可能成为短期走势的重要转折点。
市场预计,Netflix第三季度营收约为128.7亿美元,同比增长12%;每股收益预计为0.82美元,同比增长约39%。这组数据仍然显示出较强的盈利增长,但收入增速已经从前几年的高水平逐步回落。对投资者而言,仅仅达到预期可能不足以推动股价明显反弹,第四季度指引、广告业务表现和用户参与度将更加重要。
第三季度增长仍在,但市场要求已经提高
Netflix第二季度实现营收125.6亿美元,同比增长13%,每股收益为0.80美元。公司随后预计,第三季度营收约为128.6亿美元,每股收益为0.82美元。从目前的市场预测来看,分析师基本接受了管理层给出的增长路径。
问题在于,Netflix当前估值已经包含了广告收入增长、价格上调以及利润率改善等多项积极预期。如果本季度业绩只是小幅超过市场预测,而第四季度展望相对保守,股价仍可能面临压力。
Netflix正在扩大广告版订阅服务,希望在会员增长逐渐成熟后建立新的收入来源。不过,市场不仅关心广告收入规模,还会观察广告用户数量、观看时长以及变现效率。若用户参与度放缓,即使订阅价格继续上涨,也可能影响未来广告业务的增长空间。
与此同时,内容支出、体育直播及其他现场节目也会影响利润率。Netflix需要证明,公司在扩大内容投入的同时,仍能维持稳定的自由现金流和经营利润率。
用户参与度与成本调整引发担忧
近期华尔街对Netflix的态度明显转向谨慎。Huber Research将该股评级从“买入”直接下调至“卖出”,目标价也由85美元降至70美元。KeyBanc、巴克莱和摩根士丹利同样调整了目标价,分析师的担忧主要集中在观看时长增长放缓、内容投入回报下降,以及流媒体市场竞争加剧等方面。
与此同时,据报道,Netflix正在全球范围内裁减约6%的员工,涉及约1000个岗位,可能成为公司自2022年以来规模最大的一轮裁员。此次调整正值收入增速趋缓、用户参与度承压之际,因此市场关注裁员究竟是为了提高运营效率,还是反映管理层对未来增长前景更加谨慎。
Netflix还计划从2027年起减少用户参与度报告的发布频率,虽然披露频率下降并不等同于观看需求转弱,但在广告业务越来越依赖观看时长和用户黏性的情况下,透明度降低可能进一步加重投资者疑虑。
不过,Netflix仍拥有较低的用户流失率、庞大的全球订阅基础和成熟的内容分发体系。面对YouTube、Disney+和Amazon Prime Video的持续竞争,公司接下来需要通过观看时长、广告收入和续订率等数据证明,订阅价格上涨并未明显削弱用户活跃度及平台吸引力。
Netflix股价技术分析:70美元是财报前首要防线
来源:TradingView
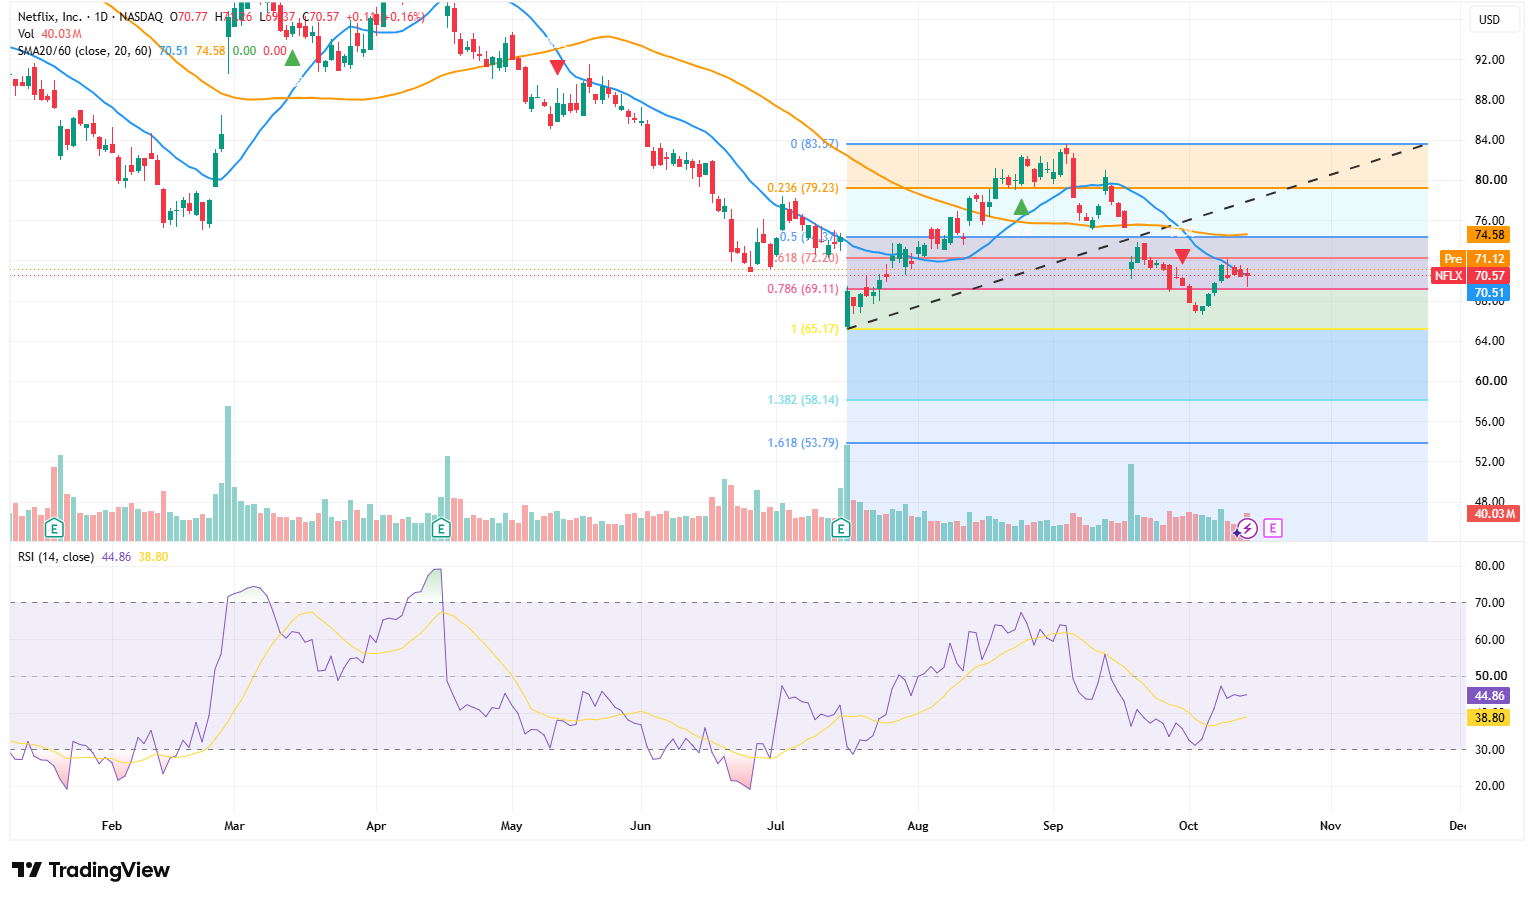
从日线走势看,Netflix14日收于70.57美元,基本守住70美元整数关口,同时略高于20日均线70.51美元。不过,股价仍低于60日均线74.58美元,此前形成的上升趋势线也已经失守,因此当前更接近弱势整理,而非明确反转。
70美元并不是孤立的支撑点,更应关注69.11—70.51美元支撑区,其中69.11美元对应斐波那契0.786回撤位,70.51美元则是20日均线。如果财报后股价以日线收盘价跌破69.11美元,可能进一步回踩67—68美元;该区域失守后,下一关键支撑位于65.17美元。若财报明显不及预期,扩展目标甚至可能下移至58.14美元。
上方第一道压力位在71—72.10美元。股价只有突破72.10美元,反弹才可能延伸至74.35—74.58美元的均线与斐波那契重合压力区。进一步站稳74.58美元后,上方可关注79.23美元,随后是83美元附近的前期高点。
RSI目前为44.86,高于平滑信号线38.80,说明短线下跌动能正在减弱,但由于RSI仍低于50,多头尚未重新掌握主动权。近期K线实体较小,也反映投资者在财报前保持观望。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96