认识主动ETF|主动ETF是如何运作的?主动ETF的投资风险及注意事项


 收藏
 举报
随着国内首批主动 ETF 正式获批,这一融合主动投研能力与 ETF 标准化制度优势的创新产品走入大众视野。不同于传统被动 ETF 跟踪指数的运作模式,主动 ETF 以主动投研决策为内核,同时承袭 ETF 场内交易、实物申赎、信息透明的成熟机制。它究竟如何完成组合构建、申赎交易与折溢价修复?又存在哪些不可忽视的投资风险与注意事项?本文将拆解主动 ETF 完整运作逻辑,帮助投资者读懂这一新工具的底层机制与投资要点。
主动ETF是如何运作的?
主动ETF的运作逻辑可以概括为“以主动投研决策为核心,以ETF标准化运行为基础”。这意味着,虽然主动ETF在 结构上继承了传统ETF的基本框架,但在投资策略、组合构建、风险管理等方面,采用了主动管理的模式。这一模式的关 键在于,基金经理基于对市场的深入研究和判断,进行主动选股、行业轮动、仓位调整等,从而在不同市场环境下灵活应 对,争取超额收益。同时,主动ETF在交易便利性、透明度等方面也与被动ETF保持一致。
1、组合构建:基金经理主动选股、行业轮动、仓位调整
在组合构建方面,主动ETF的管理由基金经理主导,他们通过主动选股、行业轮动、仓位调整等来优化投资组合。这 一过程具有高度的专业性和灵活性。
主动ETF的组合管理在团队、流程和标准上与同管理人、同策略的传统主动公募基金保持一致,以争取策略的延续 性和一致性。例如,同一基金经理负责管理,依托同一投研团队进行基本面研究、市场分析与策略优化,遵循一致的投资 决策流程,并在统一的投资理念与风险约束框架下进行操作,从而争取组合投资策略的稳定性与投资业绩的可持续性。 通过这种方式,主动ETF能够在保持ETF结构优势的同时,实现主动投资决策,争取提升超额收益。
截至2026年一季度末,全球已有超过4700只主动ETF,其策略类型多样,能够满足不同投资者的风险偏好和收益 目标。根据其运作方式和投资目标,目前全球主流的主动ETF大致可以分为四大类:基本面增强型ETF、风险优化型 ETF、收益增强型ETF和现金管理型ETF。
◎ 基本面增强型ETF
通过基本面研究主动优化持仓结构,追求持续稳健的超额收益。该类ETF是目前全球市场中较为主流的主动ETF类 型,兼具指数化投资的透明性与主动管理的灵活性。
◎风险优化型ETF
通过主动调整组合的Beta值、波动率、回撤水平、对冲尾部风险等,降低投资组合整体风险。该类ETF适合风险偏好 较低、注重资产稳健增值的投资者。
◎收益增强型ETF
通过运用期权、衍生品等金融工具进行收益增强,以争取实现稳健的长期收益。该类ETF适合注重现金流管理、追求 收益稳定性的投资者,尤其在低利率环境下更具吸引力。
◎现金管理型ETF
聚焦于超短久期、高流动性资产,如货币市场工具、短期债券等,兼顾流动性与收益性,可作为现金管理工具。该类 ETF常用于资产配置中的流动性管理,为投资者提供灵活的资金调度手段。
2、主动ETF的运作
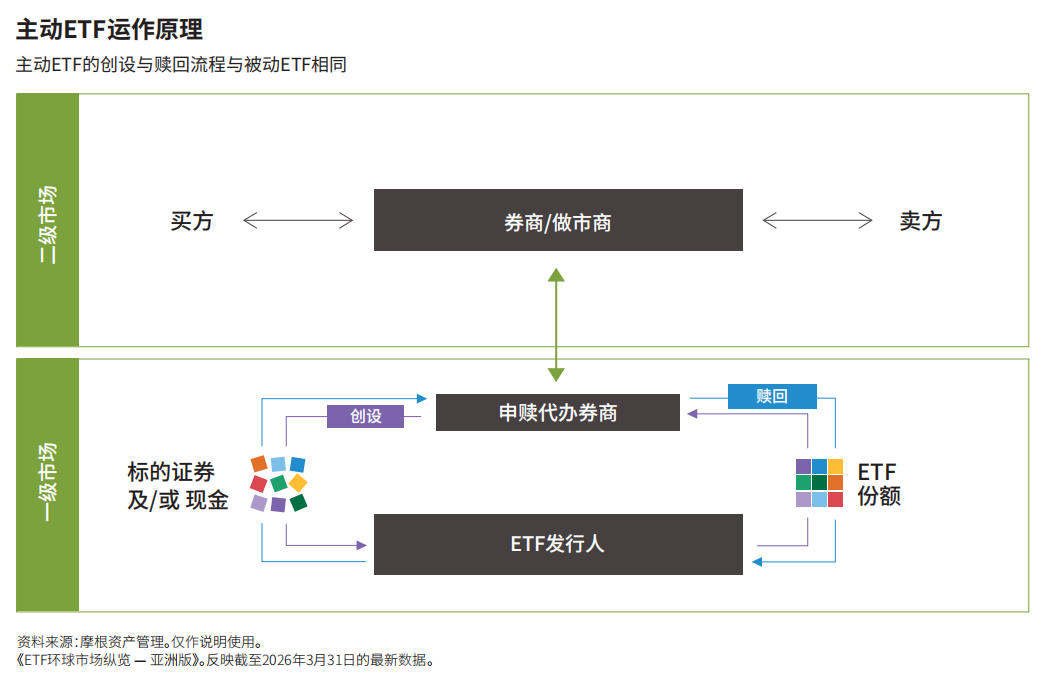
从美国等成熟市场的主动ETF业务实践来看,主动ETF的运作机制、交易流程、申赎机制等方面,通常和被动ETF没 有显著区别,整体运作规则成熟、标准化。
主动ETF的流程运作主要可分为产品认购管理、二级市场交易、一级市场申赎三大板块,同时配套完善的套利机 制,帮助产品平稳、高效运作。
(1)产品认购管理
主动ETF首发阶段,通常投资者可通过网上现金认购、网下现金认购等方式认购主动ETF。具体认购方式,投资者可 关注相关基金产品的《基金份额发售公告》等法律文件。
(2)二级市场交易
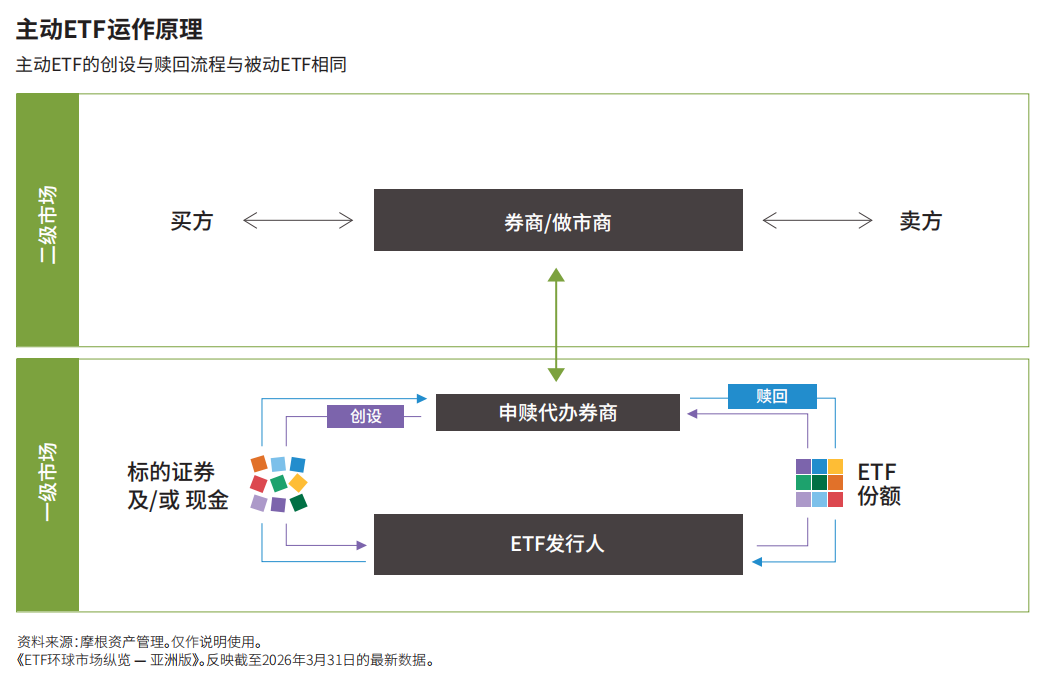
产品上市后,基金公司依托证券交易所交易系统,实现主动ETF份额的场内公开交易运作。投资者可在证券交易所 的交易时段,使用证券账户,通过证券公司委托买卖主动ETF份额,交易标的、流程、场景与场内股票交易基本一致。
在主动ETF的二级市场交易中,基金公司联动合作券商、专业做市商等搭建产品流动性体系,由做市商持续提供双边 报价,力争保持产品交易活跃度与流动性充足。同时,基金公司持续监控场内交易价格波动,跟踪市场供需变化,为产品平 稳交易提供底层支持。因此,就像股票价格一样,主动ETF的市场价格在交易时段内会根据市场供需变化有所变动。
(3)二级市场的重要机制⸺折溢价套利机制
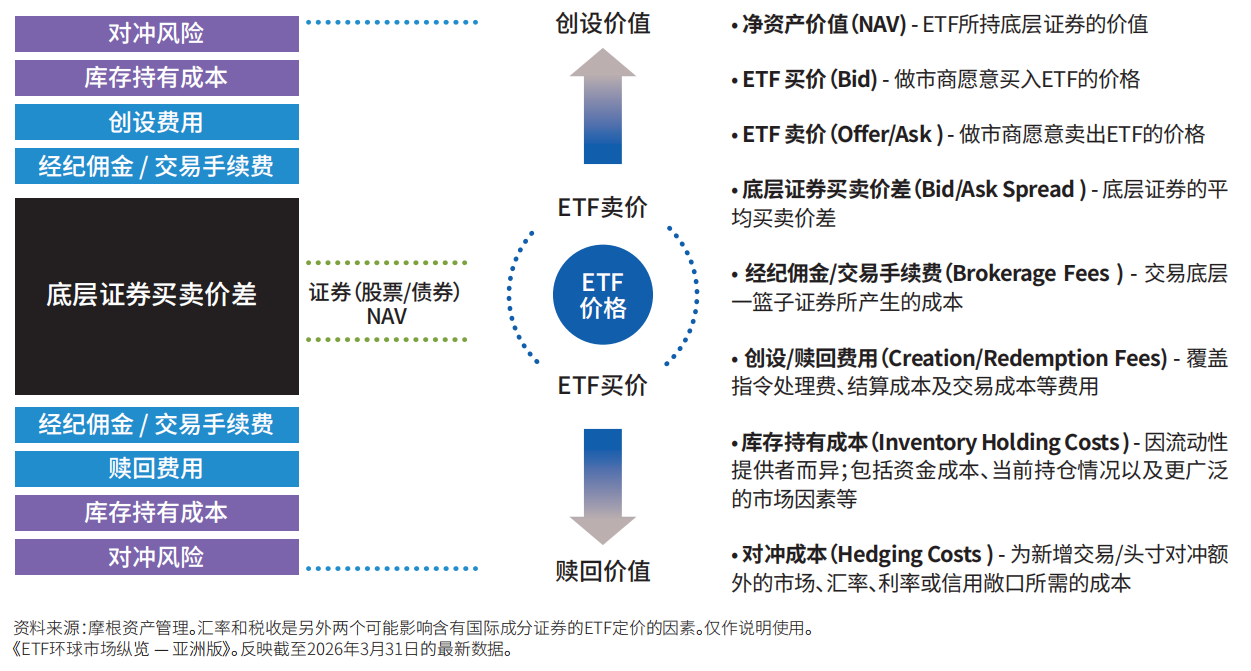
为维持ETF在二级市场的交易价格公允,并使其贴近真实资产价值,基金公司依托实时基金份额参考净值(IOPV, Indicative Optimized Portfolio Value)估算体系开展日常运维,以IOPV作为ETF份额盘中参考估值指标,监控场内交易价 格波动,维护市场公平。
主动ETF的二级市场交易价格通常会围绕IOPV波动,而做市商和套利资金则在市场中发挥关键作用,通过买卖ETF份 额操作尽可能平滑ETF交易价格与IOPV之间的折溢价,从而促使ETF在二级市场的交易价格长期保持与IOPV紧密关联,帮 助提升市场的流动性和价格的合理性。
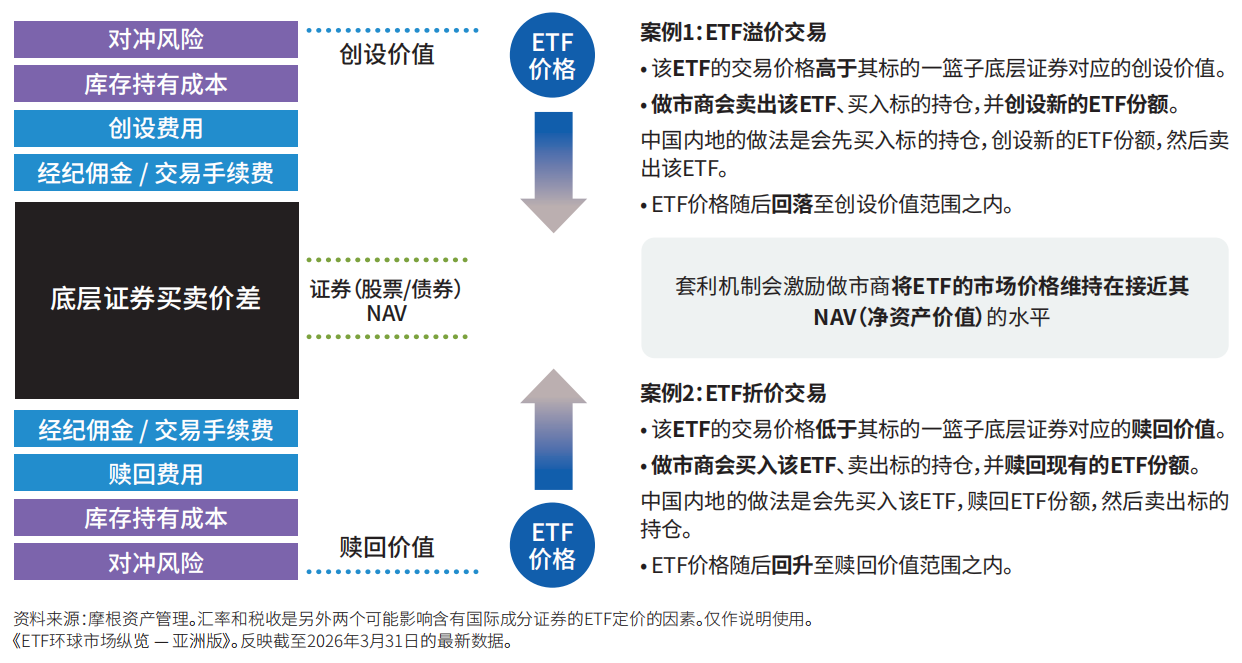
基金公司通过市场化套利机制设计,实现ETF场内价格的自我修复。当ETF场内交易价格高于其IOPV时(溢价),套利 资金可买入一篮子股票并通过一级市场申购ETF份额,再在二级市场卖出ETF份额以争取价差收益,压制溢价空间;反之, 当ETF场内交易价格低于IOPV时(折价),套利资金可买入ETF份额并通过一级市场赎回ETF份额,而后卖出ETF所持有的 资产以争取套利空间,修复折价偏差。
通过持续的套利操作,帮助长期缩小ETF场内价格与真实净值的偏离度,提升ETF市场定价效率,维护ETF价格合理性及长期运作稳定性,有利于投资者信心和市场流动性。
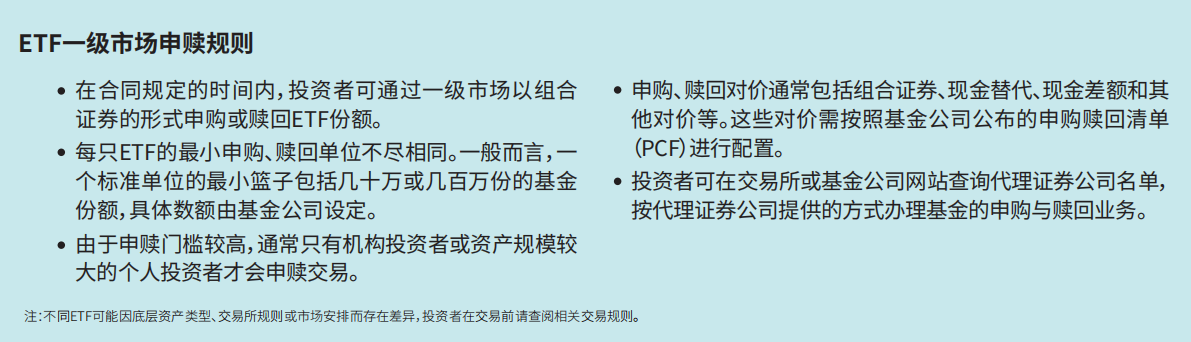
(4)一级市场申购和赎回业务
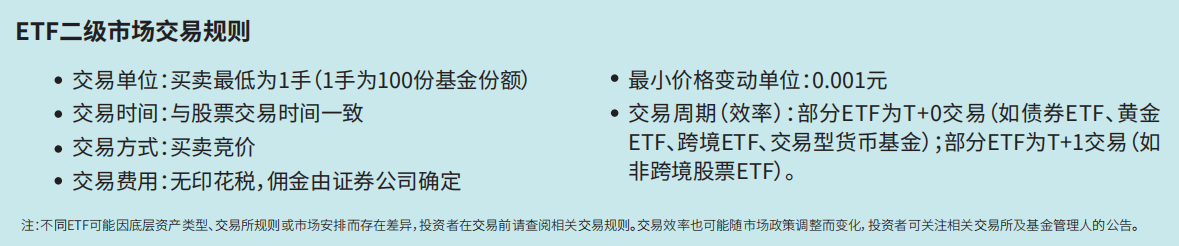
一级市场申购和赎回业务是主动ETF运作中的核心环节。投资者可使用证券账户,经由证券公司办理主动ETF的申购 和赎回业务。但该操作通常设有较高的资金门槛(一般在百万元级别),主要面向高净值个人投资者和机构投资者。该机制 是ETF实现基金净值与场内交易价格联动的重要手段,有助于维护ETF在二级市场的价格合理性。
主动ETF的申赎业务通常在一级市场进行,ETF发行人(基金公司)每日编制并对外公布“申购赎回清单”(即PCF清单, Portfolio Composition File),明确产品对应一篮子成份证券、权重配比、现金替代规则等核心信息,作为一级市场申赎的 唯一执行标准。投资者根据申购赎回清单中的成份股、权重信息等,将和ETF份额相当的一篮子标的证券和/或现金组合在 一起,交给ETF发行人,换取新发行的ETF份额。反之,投资者向ETF发行人提交赎回申请以换取相对等的证券和/或现金。
(5)ETF套利机制
套利机制会将ETF的市场价格维持在接近其 NAV(净资产价值)的水平
(6)ETF套利实例
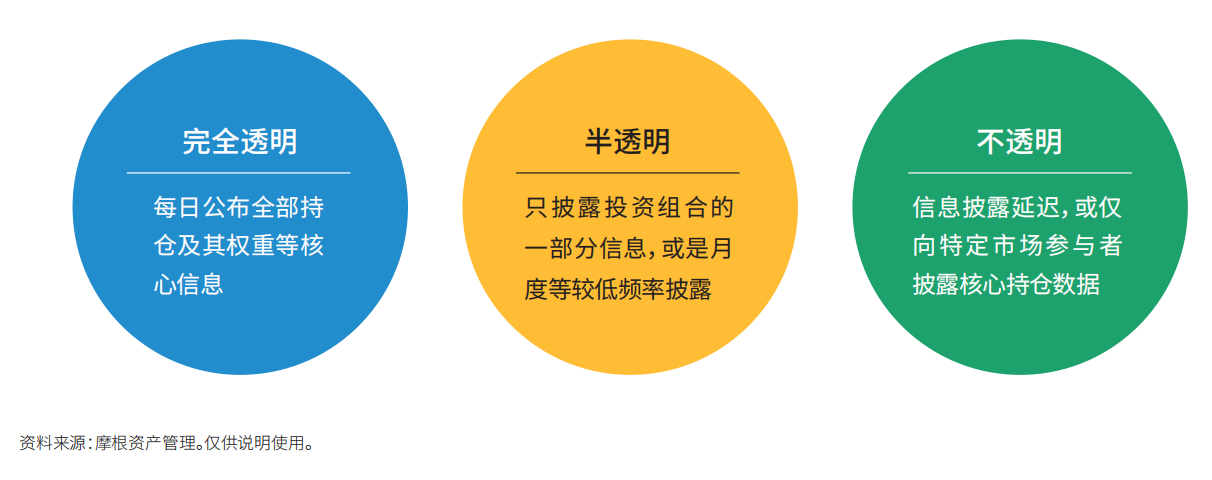
从全球主动ETF运营格局来看,截至2025年底,99%的主动ETF资产规模采用完全透明的披露方式。然而,从透明度角度来看,主动ETF的披露方式存在较大差异,主要分为三类:完全透明型、半透明型和不透明型。
◆ 完全透明型ETF每日公布全部持仓及其权重等核心信息,信息公开维度全面、时效性强;
◆半透明型ETF通常只披露投资组合的一部分信息,或是月度等较低频率披露;
◆不透明型ETF则存在信息披露延迟,或仅向特定市场参与者(如做市商)披露核心持仓数据。
从区域来看,亚太地区除澳大利亚和新加坡外,其他市场普遍要求主动ETF执行完全透明披露标准,以提升产品公信力、增强投资者信任和市场效率。这也是主动ETF区别于封闭、半透明传统主动公募基金的核心优势。
主动ETF的披露方式
4、费用结构:管理费、托管费、交易成本
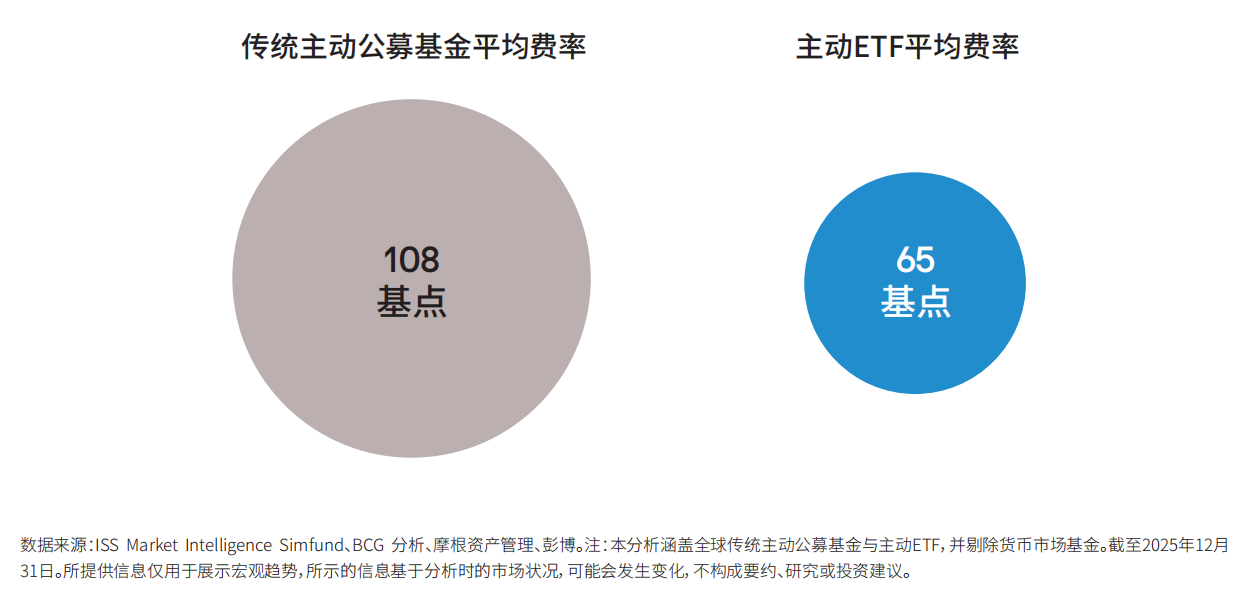
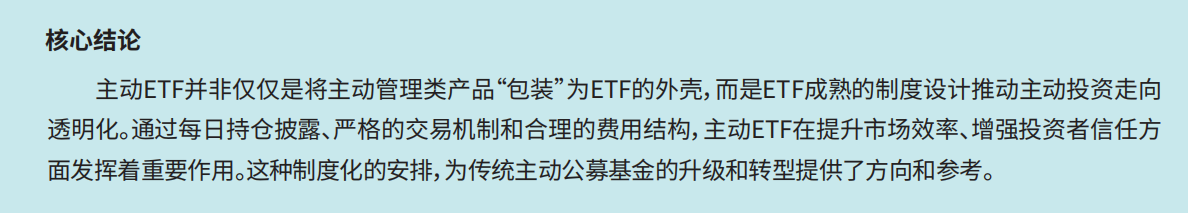
基金公司在产品费率设计、成本管控层面,实现了与被动ETF体系的对标统一:在托管、交易运作成本两大核心板块, 主动ETF与被动ETF无显著差异。相较于传统主动公募基金,主动ETF的整体费率结构更精简、成本更可控,既考虑了基金 公司合理的主动投研投入,也有效降低了投资者的长期持有成本,具备较强的产品费率竞争力。
在海外市场,托管费用和交易成本方面,主动ETF与被动ETF基本一致。这表明,基金公司通过标准化、规模化的ETF运 作体系,实现运营成本集约化管控,主动ETF在成本结构上并未因采用主动管理模式、需要持续调仓研判市场等而显著增 加刚性运营成本。
规模效应有助于降低费率水平
主动ETF的投资风险及投资者注意事项
从海外市场的角度来看,投资者在布局主动ETF时,不仅需要关注其潜在收益能力,还应充分识别和评估其所面临的各类风险,包括风格漂移、策略失效、高集中度、市场波动、流动性不足以及套利机制的不确定性等。这些风险可能在不同市场环境下产生不同影响,尤其在市场情绪波动剧烈或流动性紧张时,可能对投资者的收益目标带来显著挑战。
主动管理相关风险
·投资策略风险:主动股票ETF可能存在投资策略或量化模型失效的风险。涉及期权、期货、掉期等衍生品的ETF存在定价风险、流动性风险、对手方风险,衍生品带来的杠杆风险等。某些主动ETF采用复杂的衍生品结构,投资者可能难以完全理解其风险敞口,从而在极端情况下可能面临意外损失。
·高集中度风险:持股数量较少,集中度高的ETF若重仓标的表现不佳,则整体业绩波动可能加大,风险显著提升。持仓集中还可能导致流动性风险,尤其在市场波动或大额赎回时。
市场风险
·系统性风险:主动ETF投资于市场资产,受宏观经济、政策、利率、汇率、地缘政治等因素影响。即使基金经理能力突出,如果遇到系统性市场下跌时,主动ETF也难以避免损失。
· 非系统性风险:主动ETF可能集中投资于某些行业或个股,如果相关公司或行业发生负面事件(如财务造假、行业政策冲击等),损失可能高于市场平均水平。
流动性风险
·ETF流动性风险:某些主动ETF交易不活跃,买卖价差较大,投资者可能难以以理想价格成交,从而影响资金流动性。市场极端波动时,ETF价格可能大幅偏离净值,增加交易风险。
· 底层资产流动性风险:若ETF持有的底层资产(如小盘股、非标债券等)流动性较差,遇到大额赎回时可能被迫低价出售资产,影响基金净值。
套利策略失效风险
ETF套利策略的开展通常取决于其实时基金份额参考净值(1OPV)的精确性。主动ETF在估算IOPV时受到基金经理在日间主动调仓的操作影响,估算结果与组合的实际价值之间可能出现一定程度的偏差,从而影响套利策略的开展效果。
投资者参与主动ETF需注意的事项
充分了解产品结构与策略
·投资策略透明度:主动ETF采用主动管理方式,其投资策略可能包括选股、择时、行业轮动、量化模型、衍生品运用等。投资者应仔细阅读相关产品的《基金合同》等相关法律文件,充分了解相关投资策略。
·信息披露频率:投资者需关注主动ETF的信息披露频率和方式,避免因信息滞后而影响决策。投资者应及时查阅基金定期报告、临时公告,关注投资组合变化、重大事项披露等信息。
评估基金经理及管理团队能力
·历史业绩与稳定性:主动ETF的业绩高度依赖基金经理及团队的专业能力。投资者应关注基金经理的历史业绩、投资策略、团队稳定性等。
·风格一致性:关注基金经理是否长期坚持既定投资风格,避免因风格漂移导致业绩波动。
明确自身风险承受能力
·建立投资有风险的心理预期:主动管理策略并非总能超越市场,投资者需有业绩不及预期的心理准备。投资者需结合自身风险偏好和资金用途,合理配置投资比例。
·分散投资:投资者不宜将全部资金集中于单一ETF,应结合自身资产配置需求,分散投资于不同类型ETF或其他资产类别,降低整体风险。
·长期持有与动态调整:主动ETF适合长期持有,但也需根据市场环境和自身需求动态调整投资组合。
·关注特殊策略ETF的风险:杠杆、衍生品、缓冲等结构型ETF相关产品结构复杂,风险较高,投资者需充分理解其运作机制和潜在风险。
关注费用与交易成本,了解申赎机制和流动性安排
·管理费与隐性成本:了解主动ETF的管理费用,以及相关交易成本、杠杆融资利息等隐性费用,投资者应综合评估费用对长期收益的影响。
·买卖价差与流动性:关注ETF在二级市场的交易活跃度,避免因买卖价差过大或流动性不足导致交易成本上升。
·交易规则:投资者需熟悉相关交易规则、申赎流程及资金到账时间。
·关注税务与结算事项:不同地区对ETF投资的税收政策可能不同,投资者需了解相关税务规定。
上一篇回顾:认识主动ETF|主动ETF与被动ETF、传统公募基金、指数增强ETF的异同
内容来源:摩根资产管理《从入门到进阶:主动ETF投资指南》
风险提示:基金有风险,投资需谨慎。本文为投资者教育资料,非营销材料,亦非对某只证券或证券市场所做的推荐、介绍或预测,不应被依赖视作预测、研究或投资建议,也不应该被视为购买、出售任何证券或采用任何投资策略的建议。投资者在投资前请认真阅读《基金合同》《招募说明书》等法律文件,充分评估自身风险承受能力,审慎做出投资决策。海外市场案例仅供参考,境内产品规则、市场环境与海外存在差异。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96