超级牛散章建平加仓!成云南锗业第三大流通股东,公司股价已较年内高位回撤超四成


 收藏
 举报
随着2026年三季报披露,知名牛散章建平在云南锗业上的操作浮出水面。在云南锗业股价自高位回撤逾四成的背景下,章建平选择逆势大举加仓,持股比例升至4.02%,跻身公司第三大流通股东。
三季度增仓近两千万股,晋升第三大流通股东
10月20日晚间,云南锗业发布2026年第三季度报告。对比半年报数据,章建平在第三季度增持公司股份1961.57万股,最新持仓达到2627.55万股,占上市公司总股本的比例为4.02%。以10月20日收盘价78.92元/股计算,章建平期末参考市值约为20.74亿元。
值得一提的是,云南锗业2026年半年报显示,章建平在第二季度新进成为公司第四大股东,彼时持股数量为665.98万股,占总股本的1.02%。也就是说,仅一个季度后,其持股数量便增至近四倍,排名也顺势上升一位。
云南锗业是国内锗产业链最为完整的上市公司,主营业务覆盖锗矿开采、火法富集、湿法提纯、区熔精炼及精深加工全环节。公司产品线包括材料级锗产品(锗锭、二氧化锗)、红外级锗产品、光伏级锗产品、光纤级锗产品,以及以磷化铟、砷化镓为代表的化合物半导体材料。
从产能布局看,公司材料级锗产品锗锭产能为47.60吨/年,太阳能锗晶片产能125万片/年,红外光学锗镜头产能3.55万套/年,磷化铟晶片现有产能为15万片/年(2—4英寸)。2026年4月,公司启动“高品质磷化铟单晶片建设项目”,计划在18个月建设期内扩建一条年产30万片(折合4英寸)的生产线,最终形成年产45万片的高品质磷化铟晶片产能。
业绩方面,云南锗业2026年前三季度实现营业收入13.64亿元,同比增长70.71%;归母净利润1.76亿元,同比增长869.79%;扣非净利润1.63亿元,同比增幅达7209.21%。其中第三季度单季表现尤为突出:营收6.32亿元,同比增长134.61%;归母净利润1.02亿元,而上年同期为净亏损400.15万元,实现扭亏为盈。
公司在三季报中解释,业绩增长主要受益于三方面因素:下游AI数据中心、光通信等市场需求大幅增加,带动磷化铟等化合物半导体材料销量同比提升;按合同约定交付前期待履约合同,使材料级锗产品销量增加;加大红外镜头市场开拓力度,镜头类产品订单较上年同期增长。价格端同样形成支撑,磷化铟产品销售均价上升,叠加原材料价格上涨推动红外级、光纤级锗产品均价上行。
股价二季度冲高,三季度震荡回落
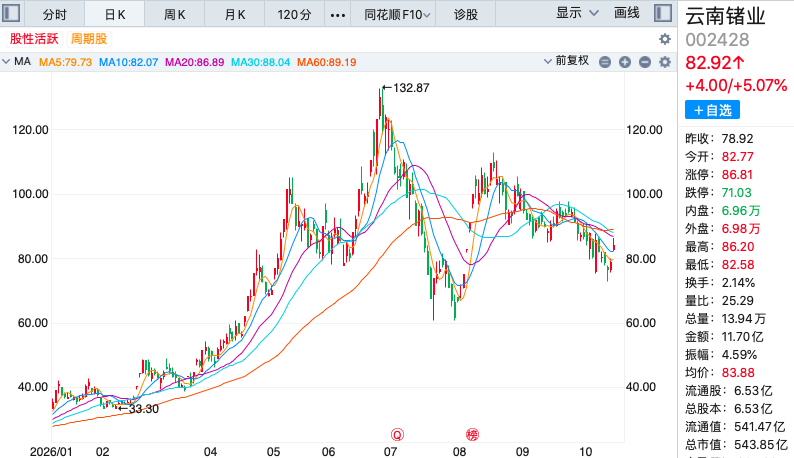
二级市场上,云南锗业在2026年二季度走出强势行情,股价累计上涨145.72%,盘中一度触及132.87元/股的历史高点。进入三季度后,股价转入震荡下行通道。8月4日至7日虽曾连续四个交易日涨停,但此后持续回落。截至10月20日收盘,公司股价报78.92元/股,较年内高点回撤约40.6%。
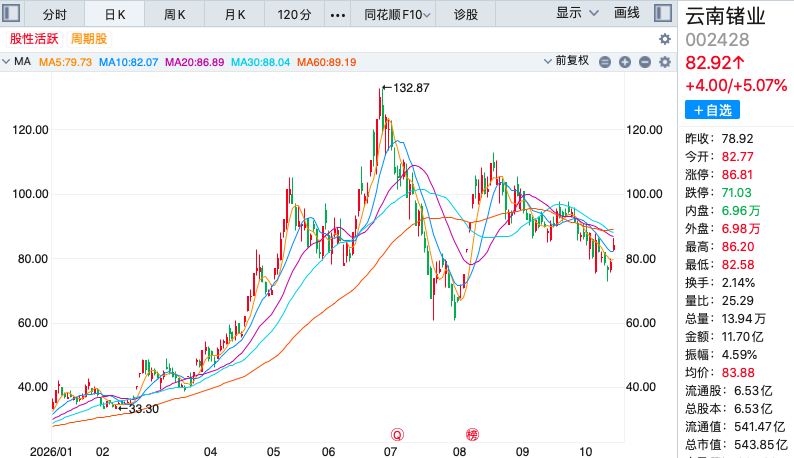
章建平的加仓时点恰逢股价回调阶段,其增持动作在一定程度上被市场解读为对公司基本面及磷化铟业务前景的认可。
除云南锗业外,章建平在2026年其他上市公司的持股动向也受到关注。根据2026年一季报披露的信息,章建平当季退出了此前重仓的AI芯片龙头寒武纪,转而将资金投向有色金属与新材料领域,新进成为北方稀土第四大股东,建仓耗资超34亿元。同时,其持仓版图还扩展至西部材料、四川黄金及东材科技,上述四家公司合计持仓市值超过50亿元,方向集中于稀有金属与化工新材料。
不过,截至2026年10月21日,除云南锗业外,章建平在其余上述公司的最新持仓变化尚未有完整的三季报数据予以确认。已披露的信息显示,科翔股份的三季报中,章建平已退出其前十大流通股东名单。其后续仓位调整方向,仍有待更多上市公司三季报揭晓。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96