AI硬件侧踩踏,创业板指回调超2%!新易盛跌超9%,中际旭创跌超6%!资金逢跌涌入创业板ETF汇添富(159247)、科创50ETF汇添富(588870)



 收藏
 举报
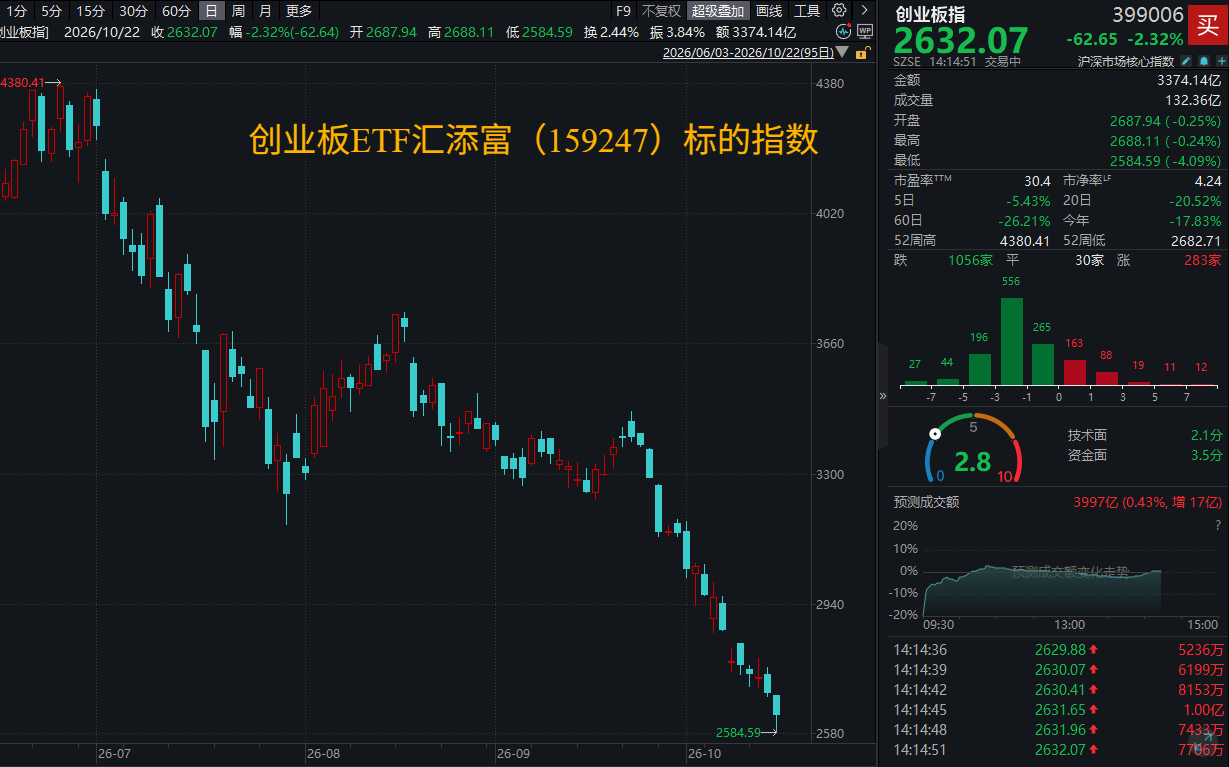
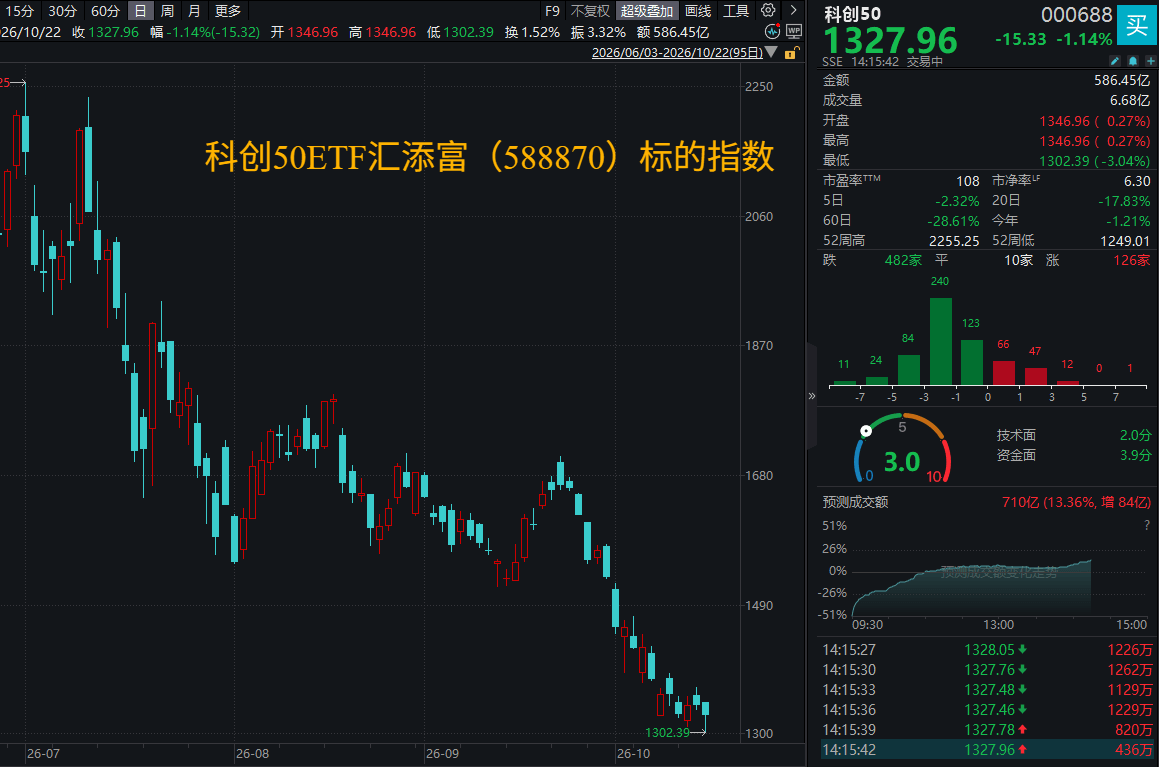
今日,AI硬件侧再度深调,新易盛跳水打压情绪,中际旭创抹平年内升幅,科创50、创业板指双双走软。截至发稿,创业板指跌超2%,资金逢跌涌入,创业板ETF汇添富(159247)今日盘中再获资金大幅涌入,此前10日累计吸金超3.5亿元。科创50指数回调超1%,资金面上,科创50ETF汇添富(588870)近10日有8日吸金,累计净申购近3.5亿元。
调整行情下,昨日(10月21日)全市场股票ETF(含跨境ETF)资金净流入超140亿元,其中,创业板、沪深300、科创50等宽基ETF净流入靠前。这已是连续第五个交易日出现百亿元级资金净流入。10月以来,股票ETF整体资金净流入接近1800亿元,其中,沪深300、创业板、科创50、上证50等宽基ETF成为“吸金”主力。
资金持续关注科创50和创业板指。近两周以来,科创50吸金超257亿元,创业板指净流入超286亿元,分别位列全市场指数第二和第三位。
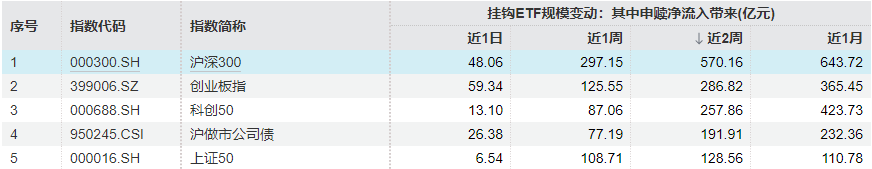
数据截至2026/10/21
创业板指热门股回调明显:新易盛跌超9%,中际旭创、天孚通信跌超6%,胜宏科技跌超3%,宁德时代跌近3%。科创50指数热门成份多数飘绿:源杰科技跌超7%,寒武纪、中微公司跌超2%,海光信息、澜起科技微跌。(成分股仅做展示,不作为个股推介)。
政策方面,八部门发文,加强产业基础领域通用大模型和行业大模型研发布局,推动工业机理与智能体决策模型融合。10月22日电,八部门印发《产业基础能力提升“最新五年”规划》,其中提到,推动人工智能赋能产业基础创新。加强产业基础领域通用大模型和行业大模型研发布局,推动工业机理与智能体决策模型融合,发展智能原生的基础产品,培育模型即服务、智能体即服务等新业态。加快人工智能在产品研发、设计仿真、中试验证、生产运营等全环节落地应用,提升过程管理、分析预测、决策执行智能化水平,加快产业基础创新迭代。
高层发布关于推动科技创新和产业创新深度融合的意见。其中提出,全面实施“人工智能+”行动,推动人工智能全方位赋能千行百业。其中指出,推动集成电路、工业母机、高端仪器、先进材料、生物制造等重点领域关键核心技术攻关取得决定性突破。其中还指出,在量子科技、生物制造、氢能和核聚变能、脑机接口、具身智能、第六代移动通信等前沿领域,探索多元技术路线、典型应用场景、可行商业模式。
海外方面,特斯拉Q3财报出炉,加码AI和机器人,汽车主业承压,资本支出低于预期。特斯拉2026年第三季度营收280.5亿美元,同比下降0.2%,预期281.3亿美元,其中汽车业务营收205.6亿美元,下降3%;经营利润7.18亿美元,下降56%,预期5.993亿美元;调整后每股收益0.48美元,预期0.44美元;毛利率19.6%,较二季度回升近2个百分点;自由现金流为15.31亿美元,市场预期为负49.9亿美元,二季度为负10.92亿美元。在财报电话会议上,特斯拉将全年资本支出预期从之前的250亿美元下调至200亿美元。
美东时间周三盘后,Meta发布2026年第三季度财报并召开财报电话会议。公司整体营收、四季度业绩指引双双超出市场预期。本次财报最大看点显然是Meta的个人AI智能体Muse。在交出亮眼的早期用户与商业化数据后,公司CEO马克・扎克伯格在财报会上直言,计划一年内将Muse算力效率提升10倍,有望数年内实现高额盈利。
【光模块龙头因何深度回调?后市怎么看?】
近期,市场对光模块板块三季度业绩预期进一步下修。市场观点普遍认为,因DSP缺失导致的订单缺口难以回补,当前已形成较为一致的预期。中际旭创定于10月29日披露三季报;新易盛还面临额外的高基数问题。
从数据看,光模块龙头的回撤幅度已越过历史均值。2021–2025年中际旭创、新易盛两家龙头的年度最大回撤均值分别是-44%(中际旭创)和-47%(新易盛),而今年截至10月21日,中际旭创最大回撤-54.97%,新易盛最大回撤-53.23%,已显著超出历史均值。这或许说明本轮不是普通的估值消化,而是定价框架在被重估。
这背后受到三重因素压制。
1、 需求端的AI ROI质疑。Anthropic三季度收入环比+45%至168亿美元,增速放缓;Meta虽然上调2026年资本开支下限至1350–1450亿美元,但中值1400亿略低于买方1400–1450亿的预期。
2、技术路线:NPO/CPO会不会"去中间化"。市场担心价值向光引擎、光芯片、无源器件迁移,模块厂被挤压。但也有观点认为,NPO生命周期会比市场想象的更长,且NPO光引擎的核心供应链仍是光模块龙头,可插拔方案与NPO/CPO共存的时间可能拉长到2029–2030年。
3、目前市场对2028年缺乏定量计算的抓手,市场担心增速断崖式减缓。机构观点指出,如果2027年兑现1000亿、2028年只有1100亿(10%增速),板块行情就会承压。换句话说,10倍出头的2027年PE看着性价比高,但它建立在2028年还能高增长的假设上——假设一旦动摇,10倍就变成合理的10倍。
短期来看,已进入赔率改善的区间。10月29日是一个双事件日——中际旭创三季报+美国FCC公开委员会会议。目前来看,10月11日公布的FCC议程七项议题中未包含光模块进口限制、也无3.2T专项限制。
中期而言,基本面方向仍向上,但股价要从杀估值转为赚业绩,需要三个条件成立:
(1)Q3报表不是"低于预期",而是"低于预期但给出强Q4指引"。如果Q4指引能证明800G/1.6T在Q4集中确认,本轮下修就是一次性预期重置;如果Q4指引也较为平淡,那2027年的高增长假设将受到影响。
(2)新易盛的供给约束见顶。博通DSP和台积电排产是外生变量,一旦缓解,被递延的800G订单会形成Q4–2027Q1的补交付。
(3)筹码出清出现量化信号。从数据看,目前可跟踪的是融资余额止跌、以及公募三季报/四季报持仓降到低配。
【如何看待宁德时代Q3业绩?机构点评】
业绩方面,宁德时代2026Q1-3公司实现营收4,421亿元,同比+56%;归母净利645亿元,同比+32%;扣非净利579亿元,同比+33%;毛利率22.7%,同比-2.6pcts;净利率14.6%,同比-2.7pcts。26Q3公司实现营收1,652亿元,同/环比+58.6%/+11.8%;归母净利212亿元,同/环比+14.5%/-5.8%;扣非净利189亿元,同/环比+14.9%/-9.8%;毛利率20.7%,同/环比-5.1/-2.5pcts;净利率12.9%,同/环比-4.9/-2.4pcts。业绩不及预期。
中国银河证券指出,储能占比持续提升,需求空间展望乐观。预计26Q3公司动储销量超260GWh,环增10%+基本与收入端一致;其中储能占比约1/4,增速快于动力且国内出货加速。往后看,尽管国内需求增速预期承压,但单车带电量提升、商用车、海外动力及海外储能高增的潜力能支撑全球锂电需求;而在格局上,SNE统计显示26年1-8月公司动力电池全球市占率为39.4%同增1.7pcts,动力电池联盟统计显示26年前三季度公司国内动力电池市占率达44.2%同增1.4pcts,产品性能、制造能力等综合竞争优势保障龙头地位稳固。考虑到产能限制背景下公司扩产规模行业领先,未来成长空间可期。
政策扰动影响盈利,向下传导+高价值输出=边际改善。Q3毛利率下滑主要系产品交付结构变化,同时当季完全体现了出口退税影响。Q3税金及附加环比大增主要系消费税影响,且往后看或继续扩大。期费率基本稳定,减值略有增长,最终净利率12.86%,环比-2.4pcts。展望后续,基于电池环节及公司议价地位,消费税将以分担形式有效传导,同时公司在动储及其他新兴领域的高附加值产品逐步放量均是边际改善。
(中国银河证券20261021《需求展望乐观,政策影响或延续》)
20CM抓反弹,首选“硬科技龙头”科创50ETF汇添富(588870)!资料显示,科创50ETF汇添富(588870)跟踪科创50指数,综合覆盖电子、医药、计算机、电力设备、机械设备等新质生产力板块。根据申万二级分类,半导体行业暴露占比最高,权重达73.8%。科创50ETF汇添富(588870)的管理费率低至0.15%,托管费率低至0.05%,为全市场费率最低档!场外联接(A类:024980;C类:024981)
看好创业板机遇,指选“AI算力+新能源龙头荟萃”的创业板ETF汇添富(159247)!指数权重股汇聚电力设备、通信、电子、医药生物等赛道龙头,一键布局新质生产力!创业板ETF汇添富(159247)管理费率低至0.15%/年,托管费率低至0.05%/年,全市场最低档!场外联接(A类:024063,C类:024064)
风险提示:基金有风险,投资需谨慎。本材料仅为宣传材料,不作为任何法律文件。我国基金运作时间较短,不能反映股市发展的所有阶段。投资有风险,基金管理人承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证本基金一定盈利,也不保证最低收益。基金的过往业绩并不预示其未来表现,基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证。投资人应当认真阅读《基金合同》、《招募说明书》和《产品资料概要》等基金法律文件,基金管理人提醒投资人基金投资的“买者自负”原则。上述基金属于中高风险等级(R4)产品,适合经客户风险承受等级测评后结果为进取型(C4)及以上的投资者,客户-产品风险等级匹配规则详见汇添富官网。投资者在申购/赎回ETF基金份额时,申购赎回代理券商可按照不超过0.50%的标准收取佣金,其中包含证券交易所、登记机构等收取的相关费用。其他基金的销售费用请参见相应基金的招募说明书、产品资料概要等法律文件。
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96